
ワークショップやセミナー、交流会などを主催するフリーランスにとって、当日の事故やケガへの備えは見落としがちなポイントです。参加者がケガをしたり、会場の設備を壊してしまったりしたときの補償を、どう用意すればいいのか迷ったことはないでしょうか。
イベント・セミナー主催者向け賠償責任保険は、補償内容・保険料・加入手続きの3点で比べると、自分の主催スタイルに合うものを選びやすくなります。プランによって、ケガの補償だけか、賠償責任まで含むかで補償範囲が異なります。
このページでは、まごころ少額短期保険「ワンタイムイベント保険」の基本プラン、賠償プラン、万一プランの3つを比較します。少し話がそれますが、単発のイベントでも、参加者数が多いほど不測の事故が起きる可能性は高まるため、規模に関わらず備えを検討しておく方が安心です。


なぜフリーランスにイベント主催者向け保険の比較が必要なのか?
まずは、フリーランスがイベント主催者向け保険を比べて選ぶ理由を確認しましょう。プランによって、ケガの補償だけか賠償責任まで含むかで補償範囲が異なります。
加入手続きのタイミングも、事前に確認しておきたいポイントです。
補償範囲がプランごとに異なる
基本プランはケガの補償が中心、賠償プランは参加者や会場への賠償責任も加わり、万一プランはさらに死亡保険金も含まれると案内されています。
自分が主催するイベントの内容に応じて、必要な補償範囲を見極めましょう。
当日でも加入できる手軽さがある
当日でもすぐに加入できると案内されており、急な開催にも対応しやすいと案内されています。
1名から100名まで、参加人数に応じて加入できると案内されています。
3つのプランをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。保険料や補償内容に違いがあります。
似たようなプランでも、向くイベント内容は異なります。表を見ながら、自分の主催スタイルに近いものを探してみてください。
保険料と補償内容に違いがある
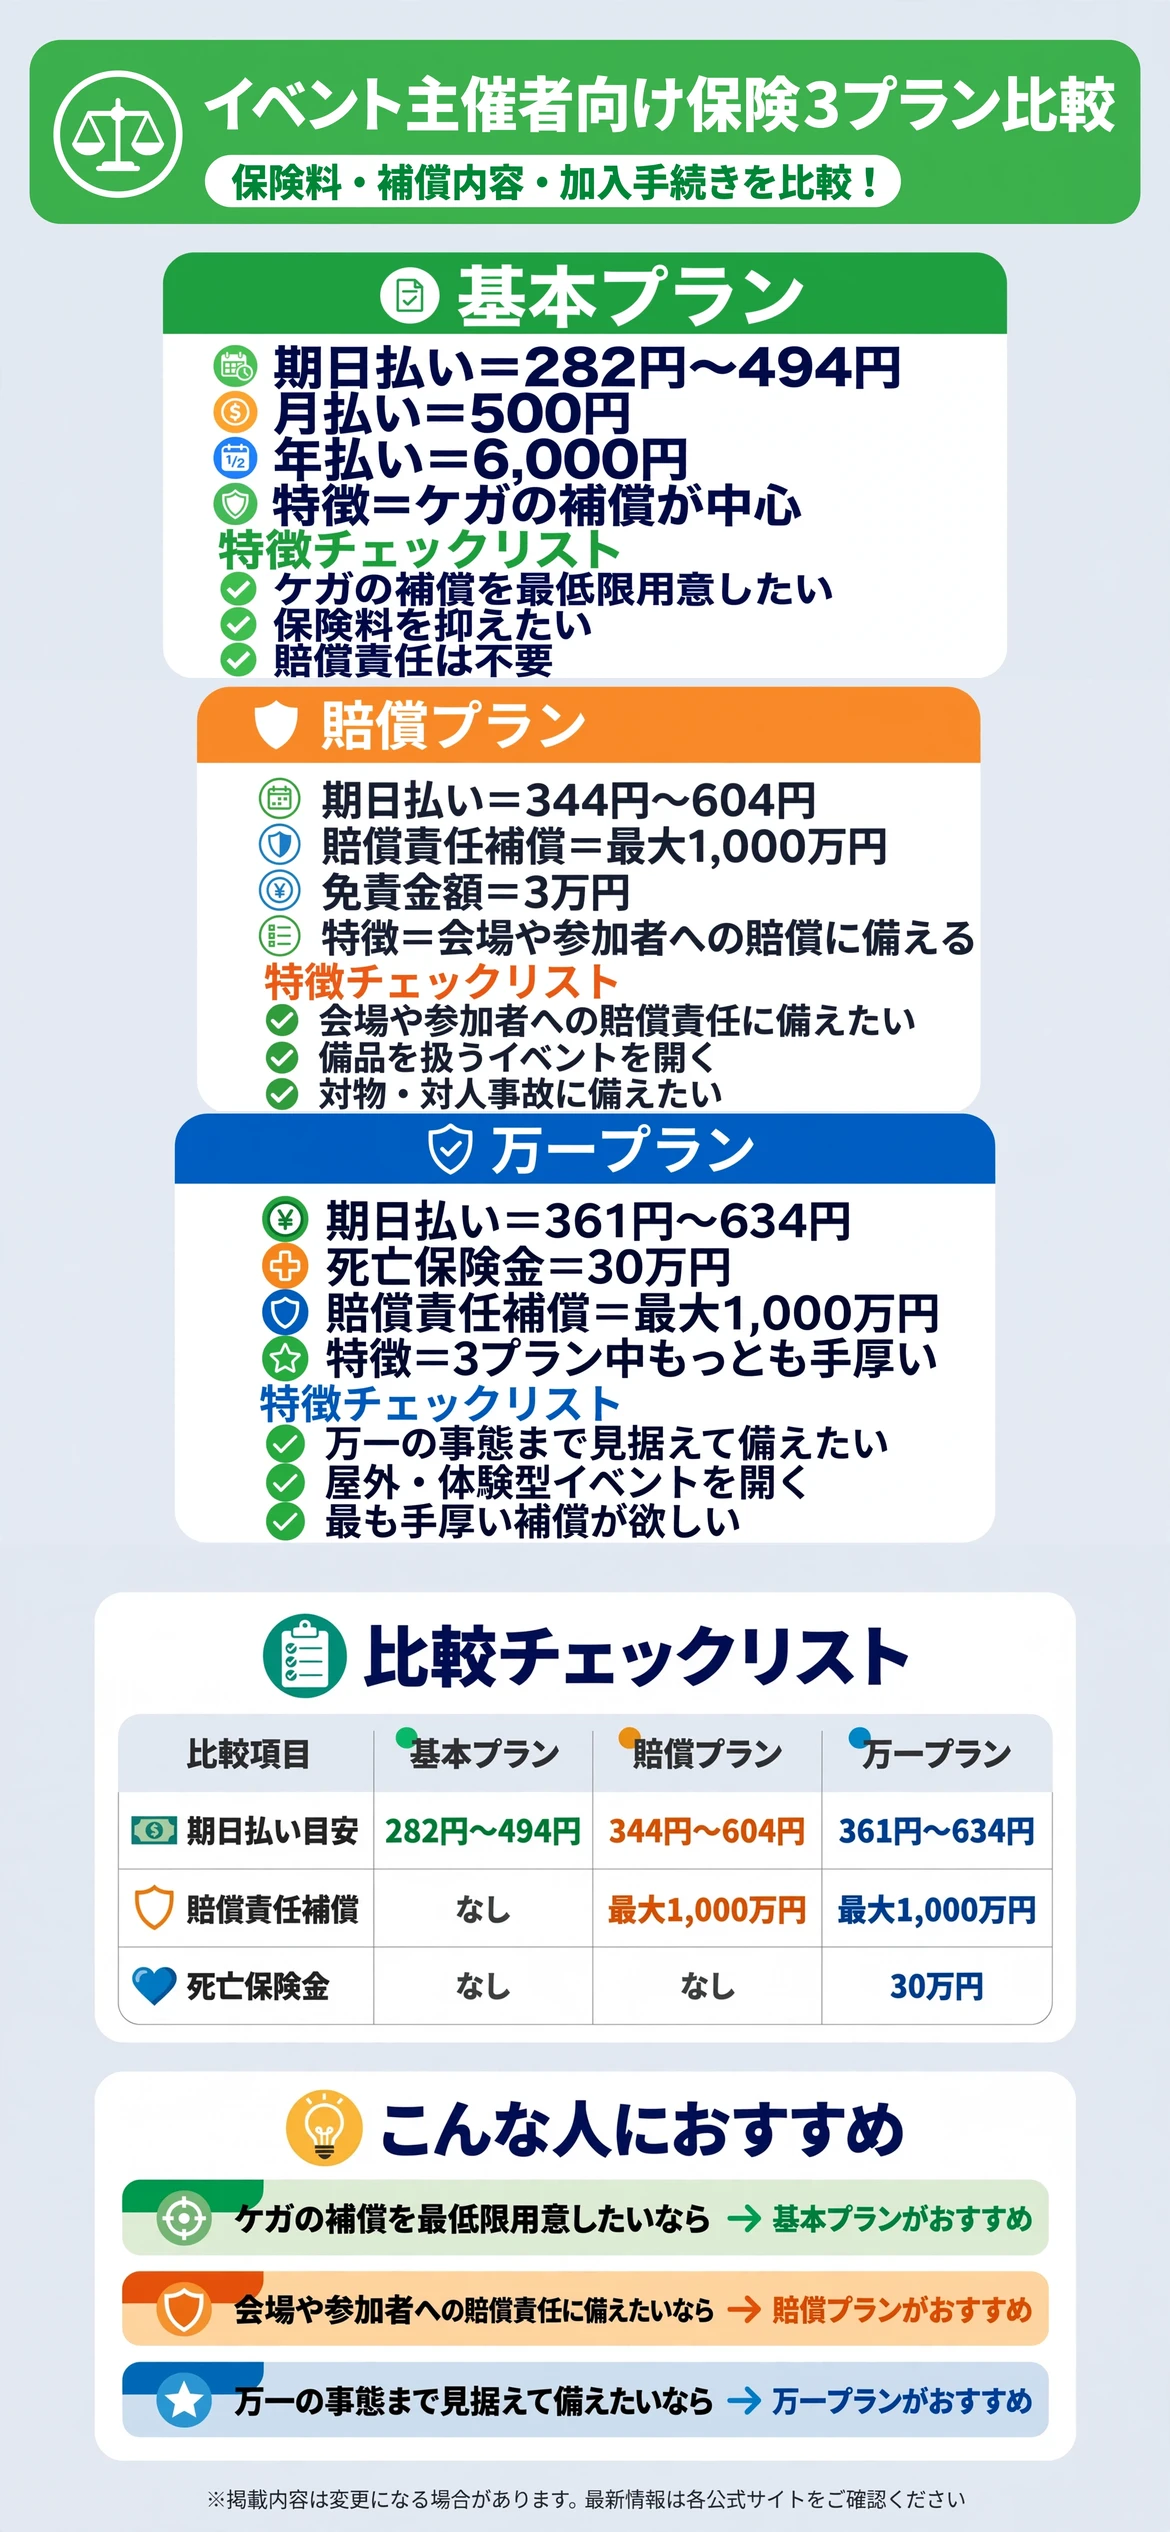
基本プランは、期日払いで282円〜494円程度、月払い500円、年払い6,000円と案内されています。ケガの補償が中心と案内されています。
賠償プランは、期日払いで344円〜604円程度、月払い610円、年払い7,320円と案内されています。最大1,000万円(免責3万円)の賠償責任補償が加わると案内されています。
万一プランは、期日払いで361円〜634円程度、月払い640円、年払い7,680円と案内されています。30万円の死亡保険金が加わると案内されています。
表で見比べてから、気になるプランを詳しく確認する
気になる項目を先にチェックしてから、下記の各プランの詳細解説を読むと理解しやすくなります。
| 項目 | 基本プラン | 賠償プラン | 万一プラン |
|---|---|---|---|
| 期日払い目安 | 282円〜494円 | 344円〜604円 | 361円〜634円 |
| 賠償責任補償 | なし | 最大1,000万円 | 最大1,000万円 |
| 死亡保険金 | なし | なし | 30万円 |
基本プランにはどんな特徴があるのか?
「基本プラン」は、参加者のケガへの補償が中心のプランです。公式情報では、期日払いで282円〜494円程度、月払い500円、年払い6,000円と案内されています。
入院1日5,000円、通院1日2,000円、手術一律5万円の補償が含まれると案内されています。
賠償責任までは求めず、ケガの補償を最低限用意したい人に向いていると案内されています。

ケガの補償を手頃な保険料で用意できる
3プランの中では保険料が最も抑えめで、まずケガの補償だけ用意したい人に向いていると案内されています。
入院・通院・手術の補償が含まれると案内されています。
賠償責任は含まれない点に注意する
会場や設備への賠償責任は含まれないため、備品を扱うイベントでは上位プランも検討しましょう。
参加者同士の接触が少ない内容のイベントに向いていると案内されています。
- ケガの補償を手頃な保険料で用意できる
- 賠償責任は含まれない点に注意する
賠償プランにはどんな特徴があるのか?
「賠償プラン」は、ケガの補償に加えて賠償責任も含むプランです。公式情報では、期日払いで344円〜604円程度、月払い610円、年払い7,320円と案内されています。
最大1,000万円(免責3万円)の賠償責任補償が加わると案内されています。
会場の設備を破損させてしまった場合や、参加者に対物・対人の事故が生じた場合にも備えられると案内されています。

会場や参加者への賠償責任に備えられる
設備の破損や参加者とのトラブルなど、賠償責任が生じるリスクがあるイベントに向いていると案内されています。
免責金額が3万円に設定されていると案内されています。
基本プランとの差額で判断する
基本プランとの保険料差は数十円程度のため、賠償責任リスクがあるなら賠償プランを選ぶ方が安心と案内されています。
物を扱うワークショップや体験型イベントに向いていると案内されています。
万一プランにはどんな特徴があるのか?
「万一プラン」は、賠償プランの補償に加えて死亡保険金も含む最も手厚いプランです。公式情報では、期日払いで361円〜634円程度、月払い640円、年払い7,680円と案内されています。
賠償プランと同様に最大1,000万円の賠償責任補償に加え、30万円の死亡保険金が含まれると案内されています。
アウトドア系のイベントや、体を動かす内容のイベントなど、万一の事態に備えたい主催者に向いていると案内されています。

万一の事態まで見据えて備えられる
死亡保険金まで含まれるため、リスクの高い内容のイベントを主催する人に向いていると案内されています。
3プランの中で最も補償範囲が広いと案内されています。
身の回り品の補償もオプションで追加できる
全プラン共通のオプションとして、身の回り品損害費用保険金を1日34円〜57円程度で追加できると案内されています。
参加者の持ち物トラブルにも備えたい場合は検討してみましょう。
ウェビナーツールとはどう組み合わせればいいのか?
オンラインでのセミナー開催も予定しているなら、ウェビナーツールの記事も参考になります。イベント主催者向け保険は対面イベントの事故への備え、ウェビナーツールはオンライン配信の手段という役割の違いがあります。
対面かオンラインかで備え方が異なる
対面イベントには賠償責任保険、オンラインセミナーにはウェビナーツールというように、開催形式に応じて準備するものが変わります。
ハイブリッド開催では両方を検討する
対面とオンラインを組み合わせたハイブリッド開催では、両方の準備を並行して進めておくと安心です。
展示会什器レンタルとはどう組み合わせればいいのか?
展示形式のイベントを主催するなら、展示会什器レンタルの記事も参考になります。イベント主催者向け保険は事故への備え、什器レンタルは展示環境の準備という役割の違いがあります。
事故への備えか、展示環境の準備かで役割が違う
什器で展示環境を整えるだけでなく、参加者の事故や設備破損にも備えておくと、より安心して主催できます。
レンタル什器の破損リスクも考慮する
レンタルした什器が参加者によって破損した場合の対応も、事前に確認しておくと安心です。
利用前に確認しておきたいことは何か?
利用前には、参加人数、イベント内容、加入手続きの期限を確認しておきましょう。この確認を怠ると、想定より補償が不足したり、開催当日に加入が間に合わなかったりしかねません。
参加人数と補償範囲を確認する
1名から100名まで対応していますが、規模に応じて必要な補償額を見積もっておきましょう。
物を扱うイベントか、体を動かすイベントかによっても、向くプランが変わります。
加入手続きの期限を確認する
当日でも加入できると案内されていますが、余裕を持って手続きしておくとスムーズです。
| 確認項目 | チェックのポイント |
|---|---|
| 参加人数と補償範囲 | 規模に応じた補償額を見積もったか |
| イベント内容 | 賠償責任リスクの有無を確認したか |
| 加入手続きの期限 | 余裕を持って手続きできるか確認したか |
まとめ:フリーランスのイベント・セミナー主催者向け賠償責任保険比較
ケガの補償を手頃な保険料で用意したいなら、基本プランが選択肢になります。会場や参加者への賠償責任にも備えたいなら、賠償プランが向いています。
万一の事態まで見据えて手厚く備えたいなら、万一プランも検討してみましょう。どれが最適かはイベントの内容やリスクによって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは補償内容と保険料を比べるところから始めるのがおすすめです。
| プラン | 向いている人 |
|---|---|
| 基本プラン | ケガの補償を最低限用意したい人 |
| 賠償プラン | 会場や参加者への賠償責任に備えたい人 |
| 万一プラン | 万一の事態まで見据えて備えたい人 |
いずれのプランも、保険料や補償内容は改定されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分が主催するイベントの内容やリスクに合わせて、無理のない一歩を選んでいきましょう。まずは、補償内容と保険料を比べることから始めるのがおすすめです。
まずは自分に合ったプランを確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は公式サイトでご確認ください。
