
はり師・きゅう師・あん摩マッサージ指圧師として個人で開業しているフリーランスにとって、施術中の事故やお客様とのトラブルへの備えは見過ごせないリスクです。国家資格を持つ専門職だからこそ、施術内容に見合った賠償責任保険を用意しておきたいところです。
鍼灸マッサージ師向け賠償責任保険は、補償額・保険料・施設補償の有無の3点で比べると、自分の施術スタイルに合うものを選びやすくなります。プランによって、対人・対物の補償額の上限が異なります。
このページでは、協同組合保険鍼灸マッサージ師会のAプラン、Cプラン、Eプランの3つを比較します。少し話がそれますが、鍼やお灸を扱う施術は、他の手技系の施術に比べて事故のリスクが異なると考えられるため、自分の施術内容に見合った補償額を選ぶことが大切です。


なぜフリーランスに鍼灸マッサージ師向け保険の比較が必要なのか?
まずは、フリーランスが鍼灸マッサージ師向け保険を比べて選ぶ理由を確認しましょう。プランによって、対人・対物の補償額が大きく異なります。
施設の危険補償を含むかどうかも、事前に確認しておきたいポイントです。
補償額がプランごとに異なる
Aプランは対人1億円・対物3,000万円、Cプランは対人5,000万円・対物500万円、Eプランは対人2,000万円・対物500万円と案内されています。
施術所の規模や、想定されるリスクの大きさに応じて必要な補償額を見極めましょう。
施設の危険補償の有無も確認しておく
施術所の危険補償までセットになったタイプと、職業賠責のみのタイプが用意されていると案内されています。
施術所の面積が50㎡を超える場合は、別途問い合わせが必要な点も事前に確認しておきましょう。
3つのプランをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。保険料や補償額に違いがあります。
似たようなプランでも、向く施術所の規模は異なります。表を見ながら、自分の施術内容に近いものを探してみてください。
保険料と補償額に違いがある
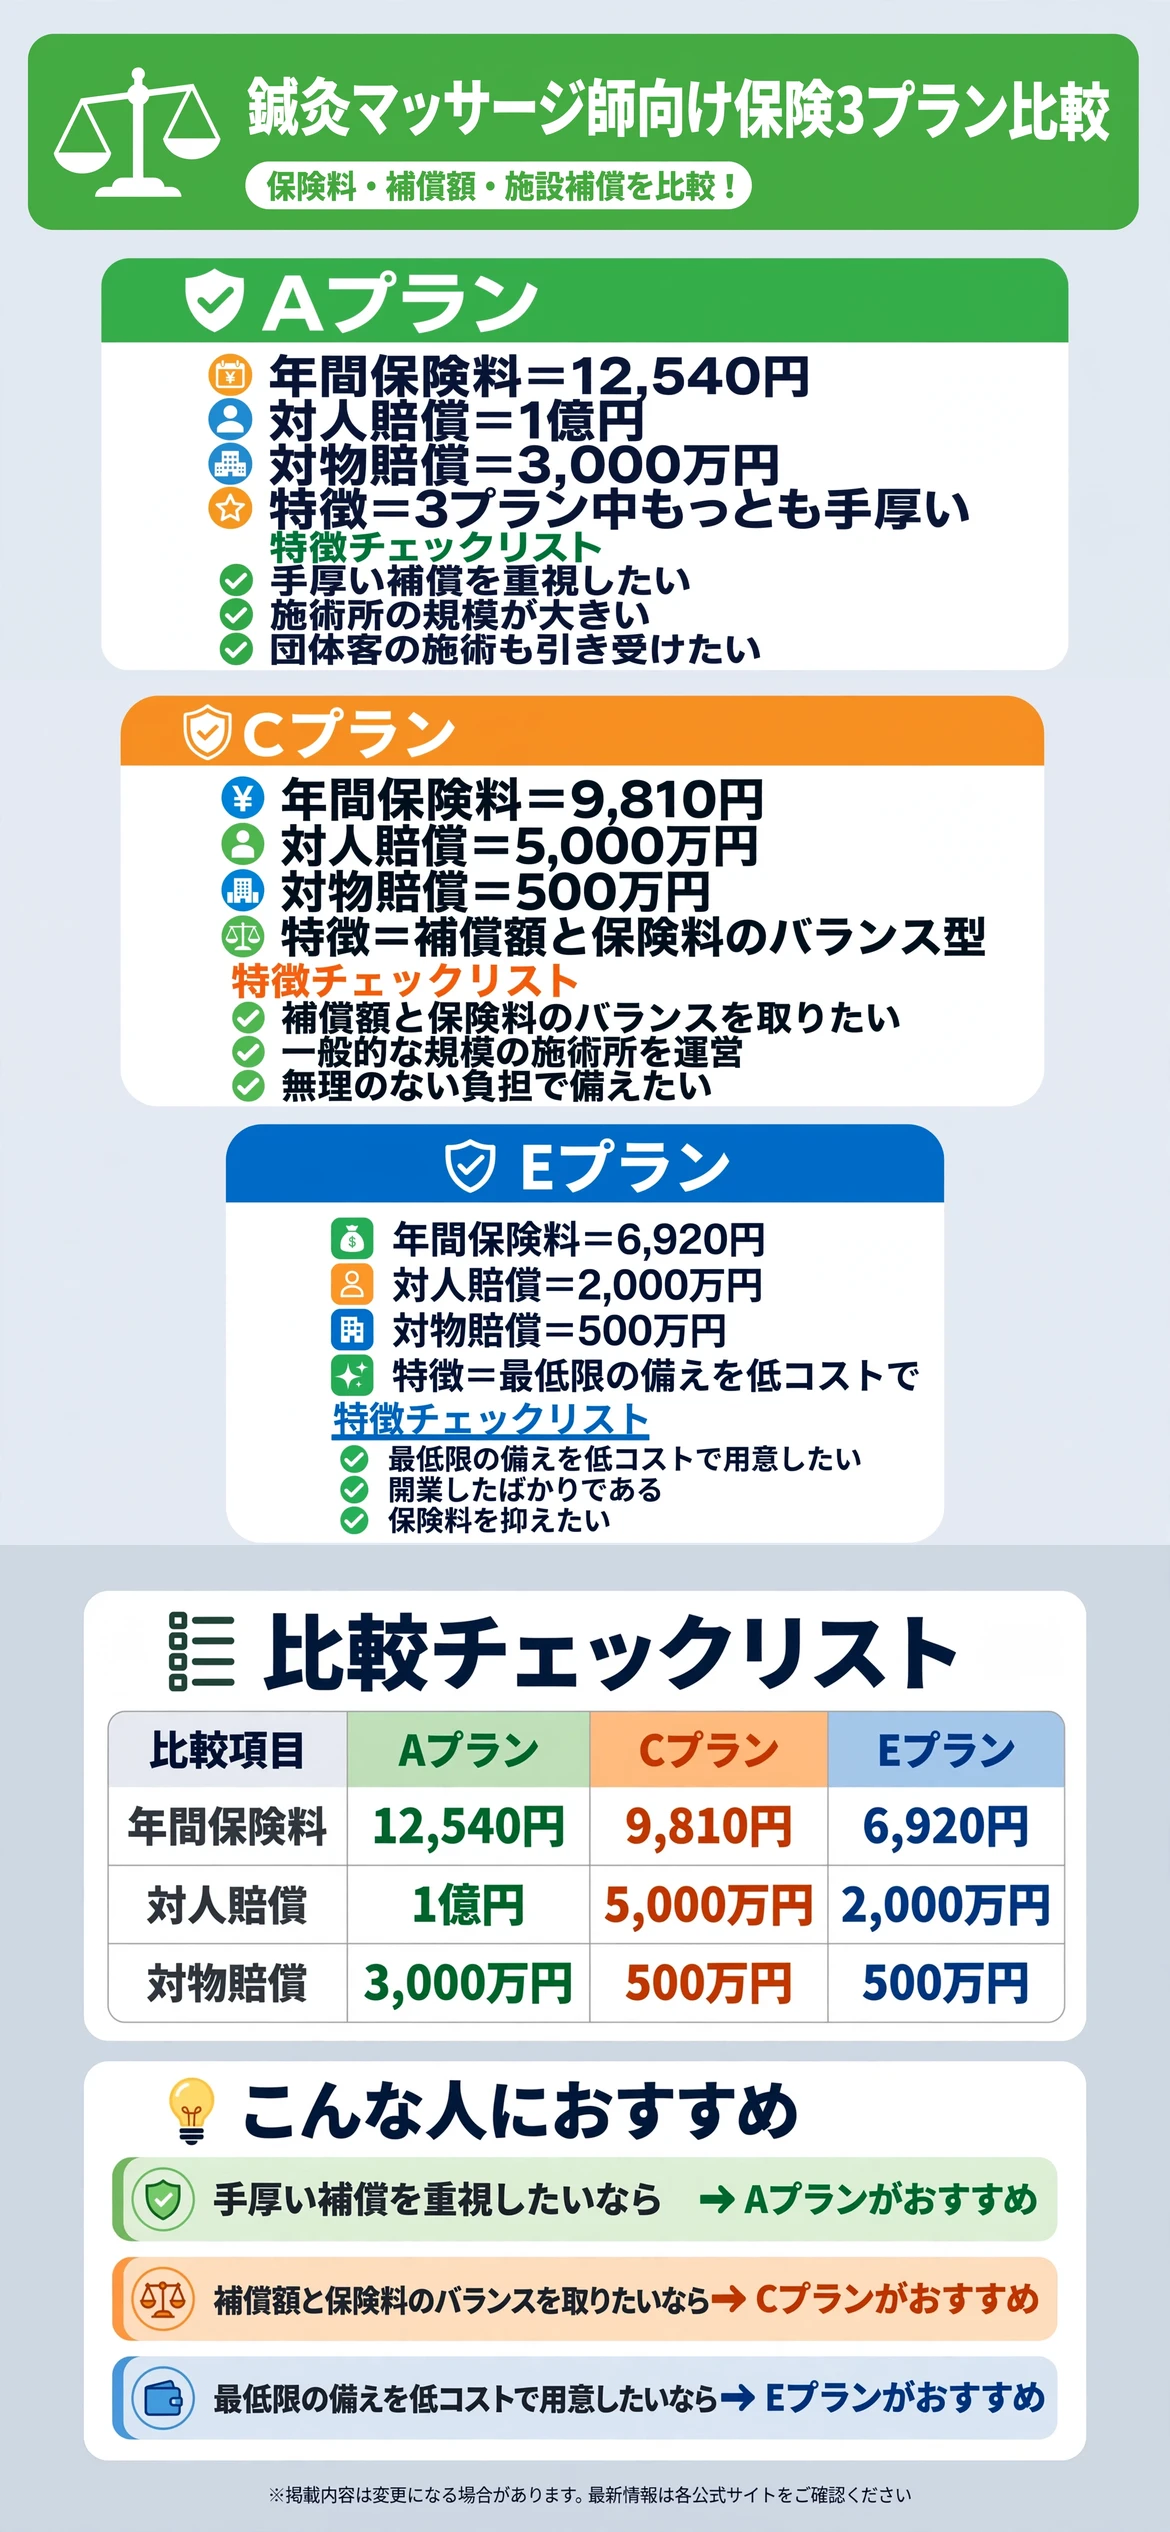
Aプランは、年間保険料12,540円程度で、対人賠償1億円、対物賠償3,000万円まで補償されると案内されています。
Cプランは、年間保険料9,810円程度で、対人賠償5,000万円、対物賠償500万円まで補償されると案内されています。
Eプランは、年間保険料6,920円程度で、対人賠償2,000万円、対物賠償500万円まで補償されると案内されています。
表で見比べてから、気になるプランを詳しく確認する
気になる項目を先にチェックしてから、下記の各プランの詳細解説を読むと理解しやすくなります。
| 項目 | Aプラン | Cプラン | Eプラン |
|---|---|---|---|
| 年間保険料 | 12,540円 | 9,810円 | 6,920円 |
| 対人賠償 | 1億円 | 5,000万円 | 2,000万円 |
| 対物賠償 | 3,000万円 | 500万円 | 500万円 |
Aプランにはどんな特徴があるのか?
「Aプラン」は、3プランの中で最も補償額が大きいプランです。公式情報では、年間保険料12,540円程度で、対人賠償1億円、対物賠償3,000万円まで補償されると案内されています。
年間の支払限度額は3億円と、他のプランに比べて高く設定されていると案内されています。
施術所の規模が大きい人や、手厚い補償を重視したい人に向いていると案内されています。

3プラン中もっとも手厚い補償が得られる
対人・対物とも3プランの中で最も高い補償額が用意されていると案内されています。リスクを重視したい人に向いています。
年間の支払限度額も高く設定されていると案内されています。
施術所の規模が大きい人に向いている
来院者数が多い施術所や、複数の施術ベッドを持つ院を運営している人に向いていると案内されています。
保険料は3プランの中で最も高いため、必要な補償額を見極めて選びましょう。
- 3プラン中もっとも手厚い補償が得られる
- 施術所の規模が大きい人に向いている
Cプランにはどんな特徴があるのか?
「Cプラン」は、補償額と保険料のバランスを取ったプランです。公式情報では、年間保険料9,810円程度で、対人賠償5,000万円、対物賠償500万円まで補償されると案内されています。
年間の支払限度額は1億5,000万円と案内されています。
一般的な規模の施術所を運営している人に向いていると案内されています。

補償額と保険料のバランスが取れている
Aプランより保険料は抑えられますが、一定の補償額は確保できると案内されています。バランスを重視したい人に向いています。
個人で開業している施術所に向いた補償水準と案内されています。
Eプランとの補償額の差を確認する
Eプランに比べて対人賠償が2.5倍に拡大していると案内されています。保険料の差額と補償額を比べて選びましょう。
年間の支払限度額も、Eプランより高く設定されていると案内されています。
Eプランにはどんな特徴があるのか?
「Eプラン」は、3プランの中で最も保険料を抑えたプランです。公式情報では、年間保険料6,920円程度で、対人賠償2,000万円、対物賠償500万円まで補償されると案内されています。
年間の支払限度額は6,000万円と案内されています。
開業初期で、まず最低限の備えを用意したい人に向いていると案内されています。

最低限の備えを低コストで用意できる
3プランの中で最も保険料が抑えめのため、開業初期の負担を軽くしたい人に向いていると案内されています。
施術の頻度や規模が増えてきたら、上位プランへの切り替えも検討しましょう。
補償額の上限に注意する
対人賠償2,000万円という上限は3プランの中で最も低いため、大きな賠償リスクが想定される場合は上位プランも検討しましょう。
年間の支払限度額も他のプランより低く設定されていると案内されています。
施術者賠償責任保険とはどう組み合わせればいいのか?
整体やエステなど、国家資格を必要としない施術業も兼業しているなら、施術者賠償責任保険の記事も参考になります。鍼灸マッサージ師向け保険は国家資格を持つ専門職向けの補償、施術者賠償責任保険は整体・エステ等の施術者向けの補償という対象の違いがあります。
国家資格の有無で対象保険が異なる
鍼灸・あん摩マッサージ指圧は国家資格が必要な施術であり、整体やエステとは異なる保険で備える必要があると考えられます。
複数の施術を兼業する場合は両方を検討する
鍼灸院と別に整体やエステも行っている場合は、それぞれに対応した保険への加入を検討しましょう。
労災保険特別加入団体比較とはどう組み合わせればいいのか?
自分自身のケガへの備えも整えたいなら、労災保険特別加入団体比較の記事も参考になります。鍼灸マッサージ師向け保険はお客様への賠償責任への備え、労災保険特別加入は自分自身の業務中の事故への備えという対象の違いがあります。
お客様への賠償か、自分自身への備えかで対象が違う
お客様への賠償責任は専用の保険で備えつつ、自分自身の業務中の事故には労災保険特別加入で備えるという組み合わせも検討しましょう。
両方の備えを組み合わせて検討する
施術業は体を使う仕事のため、自分自身のケガへの備えも含めて総合的に検討しておくと安心です。
加入前に確認しておきたいことは何か?
加入前には、施術所の面積、想定されるリスク、必要な補償額を確認しておきましょう。この確認を怠ると、想定より補償が不足したり、想定外の費用が発生したりしかねません。
施術所の面積を確認する
50㎡を超える施術所の場合は、別途問い合わせが必要になると案内されています。事前に自分の施術所の面積を確認しておきましょう。
施設の危険補償が必要かどうかも、あわせて検討しておきましょう。
想定されるリスクに応じた補償額を選ぶ
来院者数や施術内容に応じて、必要な補償額を見積もっておくと安心です。
| 確認項目 | チェックのポイント |
|---|---|
| 施術所の面積 | 50㎡以下か確認したか |
| 想定されるリスク | 補償額が施術内容に見合うか確認したか |
| 施設の危険補償 | 設備トラブルへの備えも必要か検討したか |
まとめ:フリーランスの鍼灸マッサージ師向け賠償責任保険比較
手厚い補償を重視したいなら、Aプランが選択肢になります。補償額と保険料のバランスを取りたいなら、Cプランが向いています。
最低限の備えを低コストで用意したいなら、Eプランも検討してみましょう。どれが最適かは施術所の規模や想定リスクによって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは補償額と保険料を比べるところから始めるのがおすすめです。
| プラン | 向いている人 |
|---|---|
| Aプラン | 手厚い補償を重視したい人 |
| Cプラン | 補償額と保険料のバランスを取りたい人 |
| Eプラン | 最低限の備えを低コストで用意したい人 |
いずれのプランも、保険料や補償内容は改定されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の施術所の規模や想定リスクに合わせて、無理のない一歩を選んでいきましょう。まずは、補償額と保険料を比べることから始めるのがおすすめです。
まずは自分に合ったプランを確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は公式サイトでご確認ください。
