
個人で独立して社会福祉活動を行っているフリーランスにとって、相談援助業務中のトラブルや事故による賠償リスクへの備えは見過ごせません。勤務型と独立型では、働き方に応じた適切な補償を選ぶことが大切です。
社会福祉士団体補償制度は、働き方・保険料の2点で比べると、自分の活動スタイルに合うプランを選びやすくなります。プランによって、対象者と保険料が異なります。
このページでは、社会福祉士団体補償制度のA・B・Dプランを比較します。都道府県社会福祉士会への入会で加入できる点も確認していきましょう。


なぜフリーランスに社会福祉士向け保険の比較が必要か?
まずは、フリーランスが社会福祉士向け保険を比べて選ぶ理由を確認しましょう。働き方によって、適したプランが異なるためです。
プランごとの対象者と保険料のバランスも、事前に確認しておきたいポイントです。
働き方によって対象プランが異なる
勤務先がある人向け、独立型名簿登録者向け、独立事業者向けと、それぞれ異なるプランが用意されていると案内されています。自分の働き方に合わせて選ぶことが大切です。
業務委託契約で働く人も、プランの対象に含まれると案内されています。
都道府県社会福祉士会への入会で加入できる
日本社会福祉士会を構成する都道府県社会福祉士会の会員であることが加入条件と案内されています。第三者の別団体への加入は不要です。
初めて加入する場合は、自分の働き方に見合ったプランから検討するのがおすすめです。
3つのプランをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。対象者と保険料に違いがあります。
似たような賠償責任保険でも、向く人は異なります。表を見ながら、自分の状況に近いものを探してみてください。
対象者と保険料に違いがある
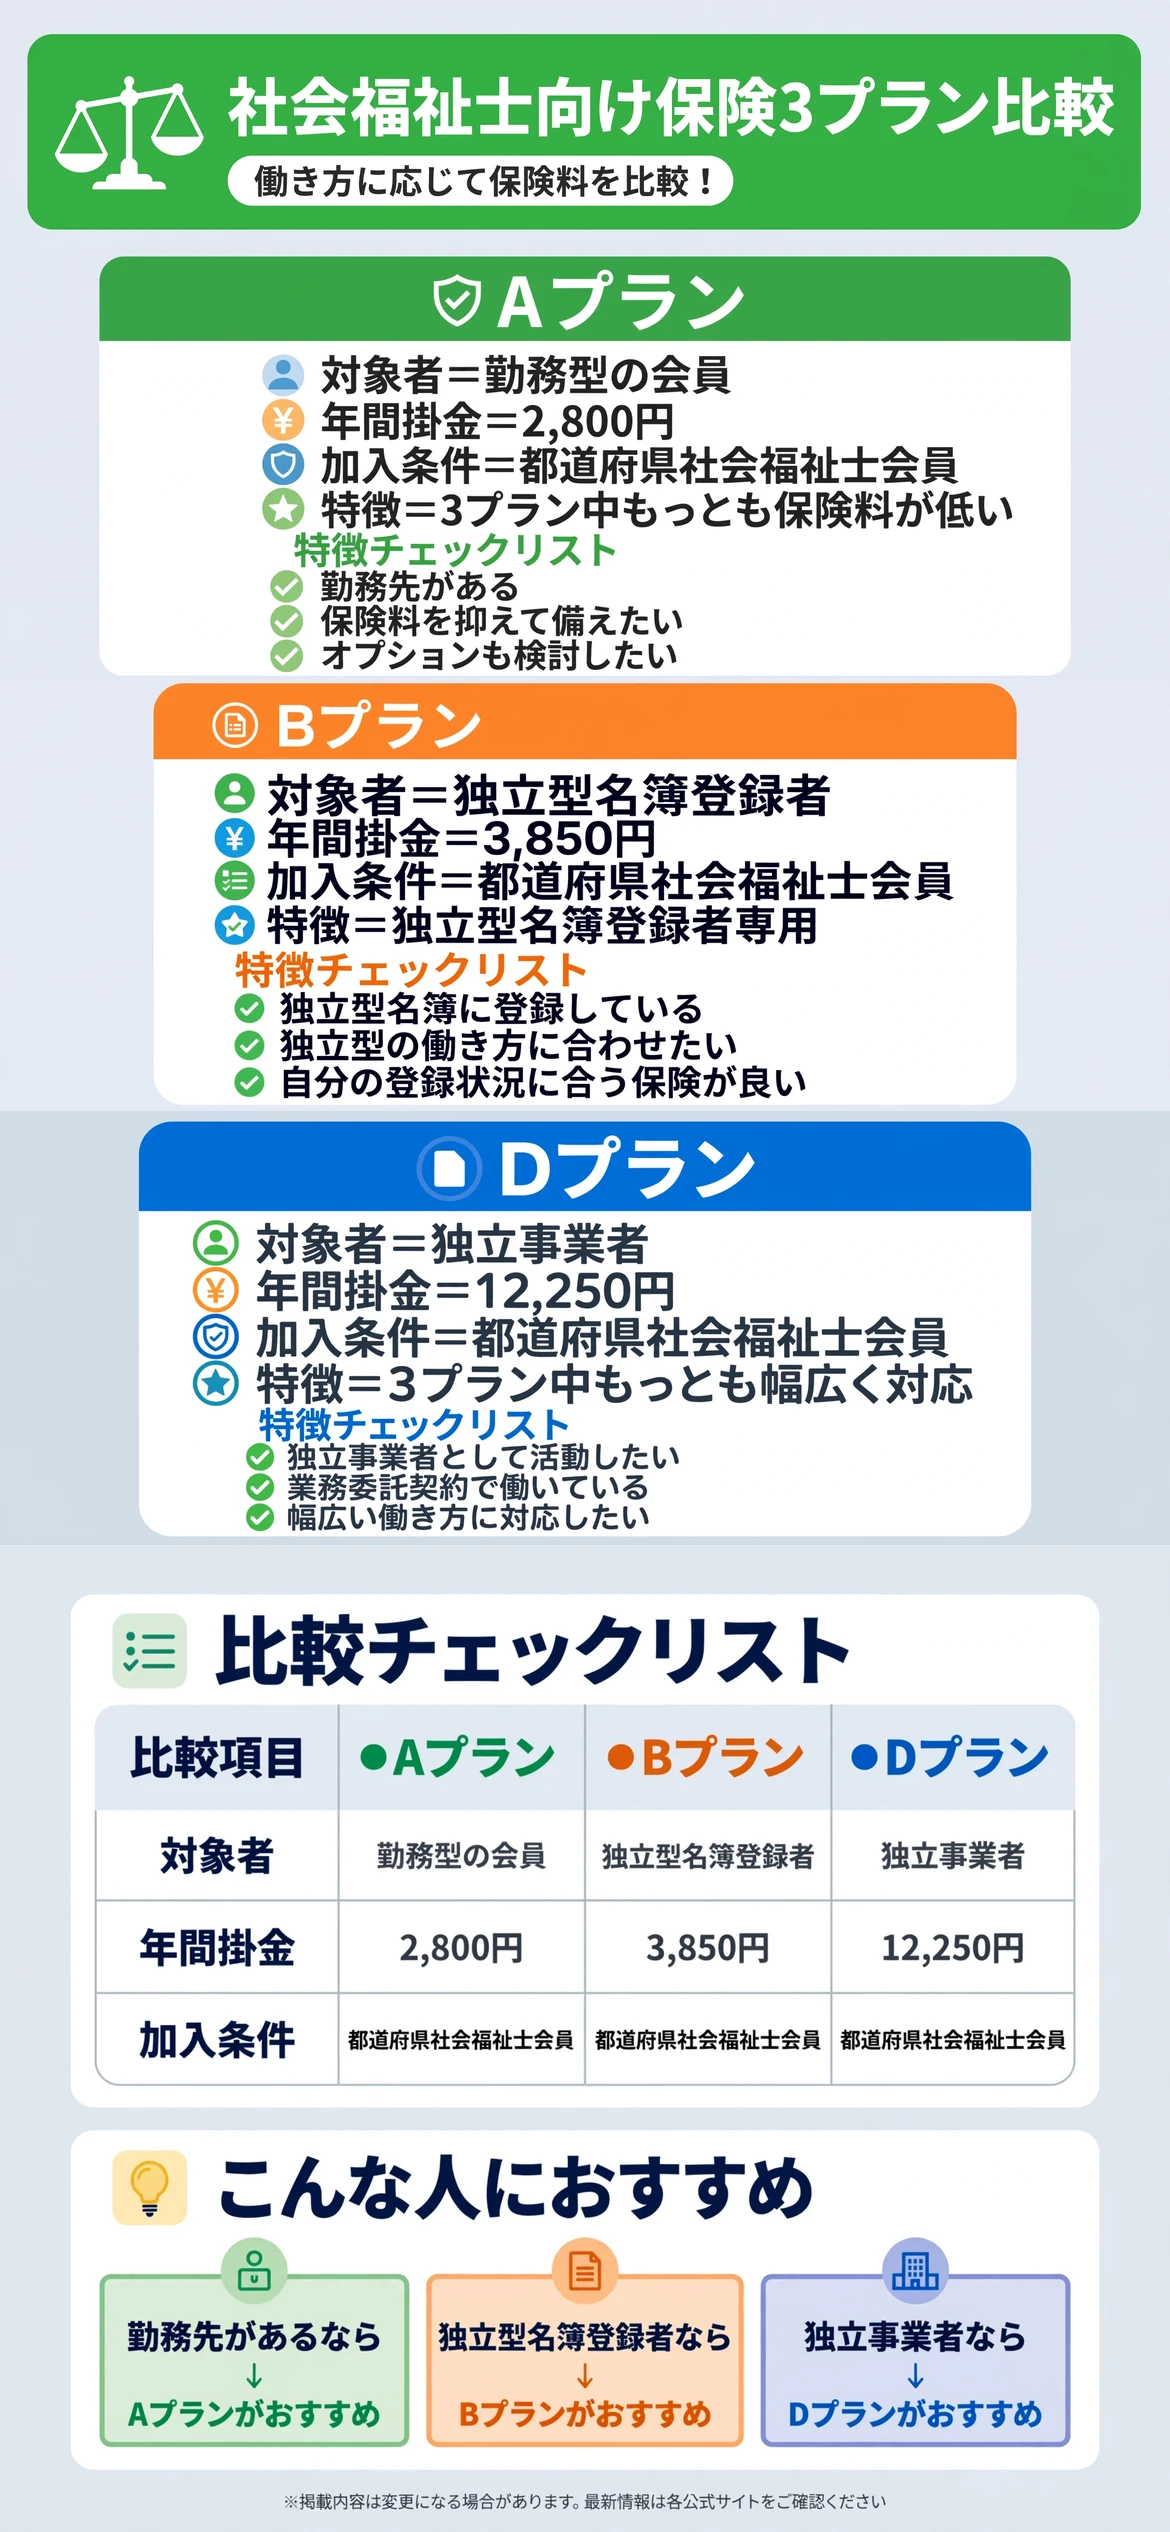
Aプラン(勤務型)は、病院・福祉施設・福祉事務所等に勤務する会員向けで、年間掛金2,800円と案内されています。Bプラン(独立型名簿登録者専用)は、独立型社会福祉士名簿の登録者向けで、年間掛金3,850円と案内されています。
Dプラン(フリープラン)は、独立事業者や勤務外でも業務を行う会員向けで、年間掛金12,250円と案内されています。
オプションも共通で用意されている
現金オプション(年間500円)は3プラン共通で用意されていると案内されています。スーパービジョンオプションはAプランのみ追加できると案内されています。
自分の業務内容に応じて、オプションの要否も検討しましょう。
| 項目 | Aプラン | Bプラン | Dプラン |
|---|---|---|---|
| 対象者 | 勤務型の会員 | 独立型名簿登録者 | 独立事業者 |
| 年間掛金 | 2,800円 | 3,850円 | 12,250円 |
| 加入条件 | 都道府県社会福祉士会員 | 都道府県社会福祉士会員 | 都道府県社会福祉士会員 |
表で見比べてから、気になるプランを詳しく確認する
気になる項目を先にチェックしてから、下記の各プランの詳細解説を読むと理解しやすくなります。
Aプランにはどんな特徴があるのか?
Aプランは、病院・福祉施設・福祉事務所等に勤務する会員向けのプランです。公式情報では、年間掛金2,800円(保険料+制度運営費300円)と案内されています。
スーパービジョンオプション(年間750円)を追加できると案内されています。
勤務先がある社会福祉士に向いた水準と案内されています。

勤務型の社会福祉士に向いている
病院や福祉施設などに勤務しながら活動する会員を対象としたプランと案内されています。勤務先がある人に向いています。
3プランの中ではもっとも保険料を抑えられる水準です。
オプションで補償を追加できる
スーパービジョンオプションを追加することで、補償範囲を広げられると案内されています。業務内容に応じて検討しましょう。
現金オプション(年間500円)も用意されています。
Bプランにはどんな特徴があるのか?
Bプランは、独立型社会福祉士名簿の登録者専用のプランです。公式情報では、年間掛金3,850円と案内されています。
独立型名簿に登録している社会福祉士に向いた水準と案内されています。
Aプランよりやや保険料は高くなりますが、独立型の働き方に適した補償と考えられます。

独立型名簿登録者に特化している
独立型社会福祉士名簿に登録している人専用のプランと案内されています。名簿登録を行っている人に向いています。
現金オプションも共通で用意されています。
Aプランとの違いを確認しておく
対象者が勤務型か独立型名簿登録者かで、AプランとBプランは明確に分かれていると案内されています。自分がどちらに該当するか事前に確認しておきましょう。
該当しない場合はDプランの検討も必要です。
Dプランにはどんな特徴があるのか?
Dプランは、独立事業者や勤務外でも業務を行う会員向けのプランです。公式情報では、年間掛金12,250円と案内されています。
業務委託契約の職員なども対象に含まれると案内されています。
3プランの中でもっとも幅広い働き方に対応できる水準と案内されています。

独立事業者に幅広く対応できる
独立型名簿への登録の有無にかかわらず、独立事業者であれば加入できると案内されています。フリーランスとして活動する社会福祉士に向いています。
保険料は3プランの中でもっとも高くなりますが、対象範囲の広さに見合った水準です。
業務委託契約の働き方にも対応
業務委託契約で働く人も対象に含まれると案内されています。多様な契約形態で活動する人に向いています。
自分の契約形態がどのプランに該当するか、事前に確認しておきましょう。
フリーランスの賠償責任保険とはどう組み合わせればいいのか?
社会福祉業務以外の業務も個人で請け負っている場合は、フリーランスの賠償責任保険(業務賠償保険)の記事も参考になります。社会福祉士向け保険は相談援助業務特化、汎用の業務賠償保険は職業を問わない一般的な補償という対象の違いがあります。
職業特化か汎用かで補償範囲が違う
社会福祉士団体補償制度は相談援助業務特有のリスクに特化した補償内容になっていると案内されています。一方、汎用の業務賠償保険は幅広い業務に対応すると案内されています。
兼業している場合は両方を検討する
社会福祉業務以外の業務も請け負っている場合は、それぞれの業務に対応した保険への加入を検討しましょう。
介護福祉士向け保険とはどう組み合わせればいいのか?
介護福祉士の資格も保有している場合は、介護福祉士向け保険の記事も参考になります。社会福祉士向け保険は相談援助業務特化、介護福祉士向け保険は介護業務特化という対象の違いがあります。
業務内容によって対象保険が異なる
相談援助業務は社会福祉士団体補償制度、介護業務は介護福祉士会の保険というように、業務内容ごとに対象が異なると考えられます。
複数の資格を兼業する場合は両方を検討する
社会福祉士と介護福祉士の両方の資格を活かして活動している場合は、それぞれに対応した保険への加入を検討しましょう。
まとめ:フリーランスの社会福祉士向け賠償責任保険比較
勤務先がある場合は、Aプランが選択肢になります。独立型名簿に登録している場合は、Bプランが向いています。
独立事業者として幅広く活動したいなら、Dプランも検討してみましょう。どれが最適かは自分の働き方によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の働き方を整理するところから始めるのがおすすめです。
| プラン | 向いている人 |
|---|---|
| Aプラン | 勤務先がある人 |
| Bプラン | 独立型名簿に登録している人 |
| Dプラン | 独立事業者として幅広く活動したい人 |
いずれのプランも、保険料や補償内容は改定されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の働き方や契約形態に合わせて、無理のない一歩を選んでいきましょう。まずは、対象者と保険料を比べることから始めるのがおすすめです。
まずは自分に合ったプランを確認してみることから、無理せず気軽に始めてみてください。
関連記事:フリーランスの中小企業診断士賠償責任保険|A・B・C3プラン比較、診断業務中の事故に備えるならどれ?
関連記事:フリーランスの消防設備士・消防設備業者向け賠償責任保険|A型・B型・G型3プラン比較、保守点検や工事中の事故に備えるならどれ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は公式サイトでご確認ください。
