
個人で独立して中小企業診断士として活動しているフリーランスにとって、診断・助言業務中のトラブルによる賠償リスクへの備えは見過ごせません。訪問先での事故や情報漏えいなど、業務に伴うリスクは多岐にわたります。
中小企業診断士賠償責任保険は、補償限度額・保険料の2点で比べると、自分の業務規模に合うプランを選びやすくなります。プランによって、限度額と保険料が異なります。
このページでは、中小企業診断士賠償責任保険のA・B・C3プランを比較します。日本中小企業診断士協会連合会への加入で申し込める点も確認していきましょう。


なぜフリーランスに中小企業診断士向け保険の比較が必要か?
まずは、フリーランスが中小企業診断士向け保険を比べて選ぶ理由を確認しましょう。業務規模によって、適したプランが異なるためです。
補償限度額の違いによって、保険料の考え方も変わってきます。
診断業務には多様なリスクが伴う
経営診断・助言業務のほか、個人情報・企業情報の漏えい、訪問先での物損・身体障害など、幅広いリスクが補償対象になると案内されています。業務内容に見合った備えを検討することが大切です。
情報漏えい担保特約は全プラン共通で付帯されていると案内されています。
日本中小企業診断士協会連合会への加入で申し込める
都道府県協会の会員であることが加入条件と案内されています。第三者の別団体への加入は不要です。
初めて加入する場合は、自分の業務規模に見合ったプランから検討するのがおすすめです。
3つのプランをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。補償限度額と保険料に違いがあります。
似たような賠償責任保険でも、向く業務スタイルは異なります。表を見ながら、自分の状況に近いものを探してみてください。
補償限度額と保険料に違いがある
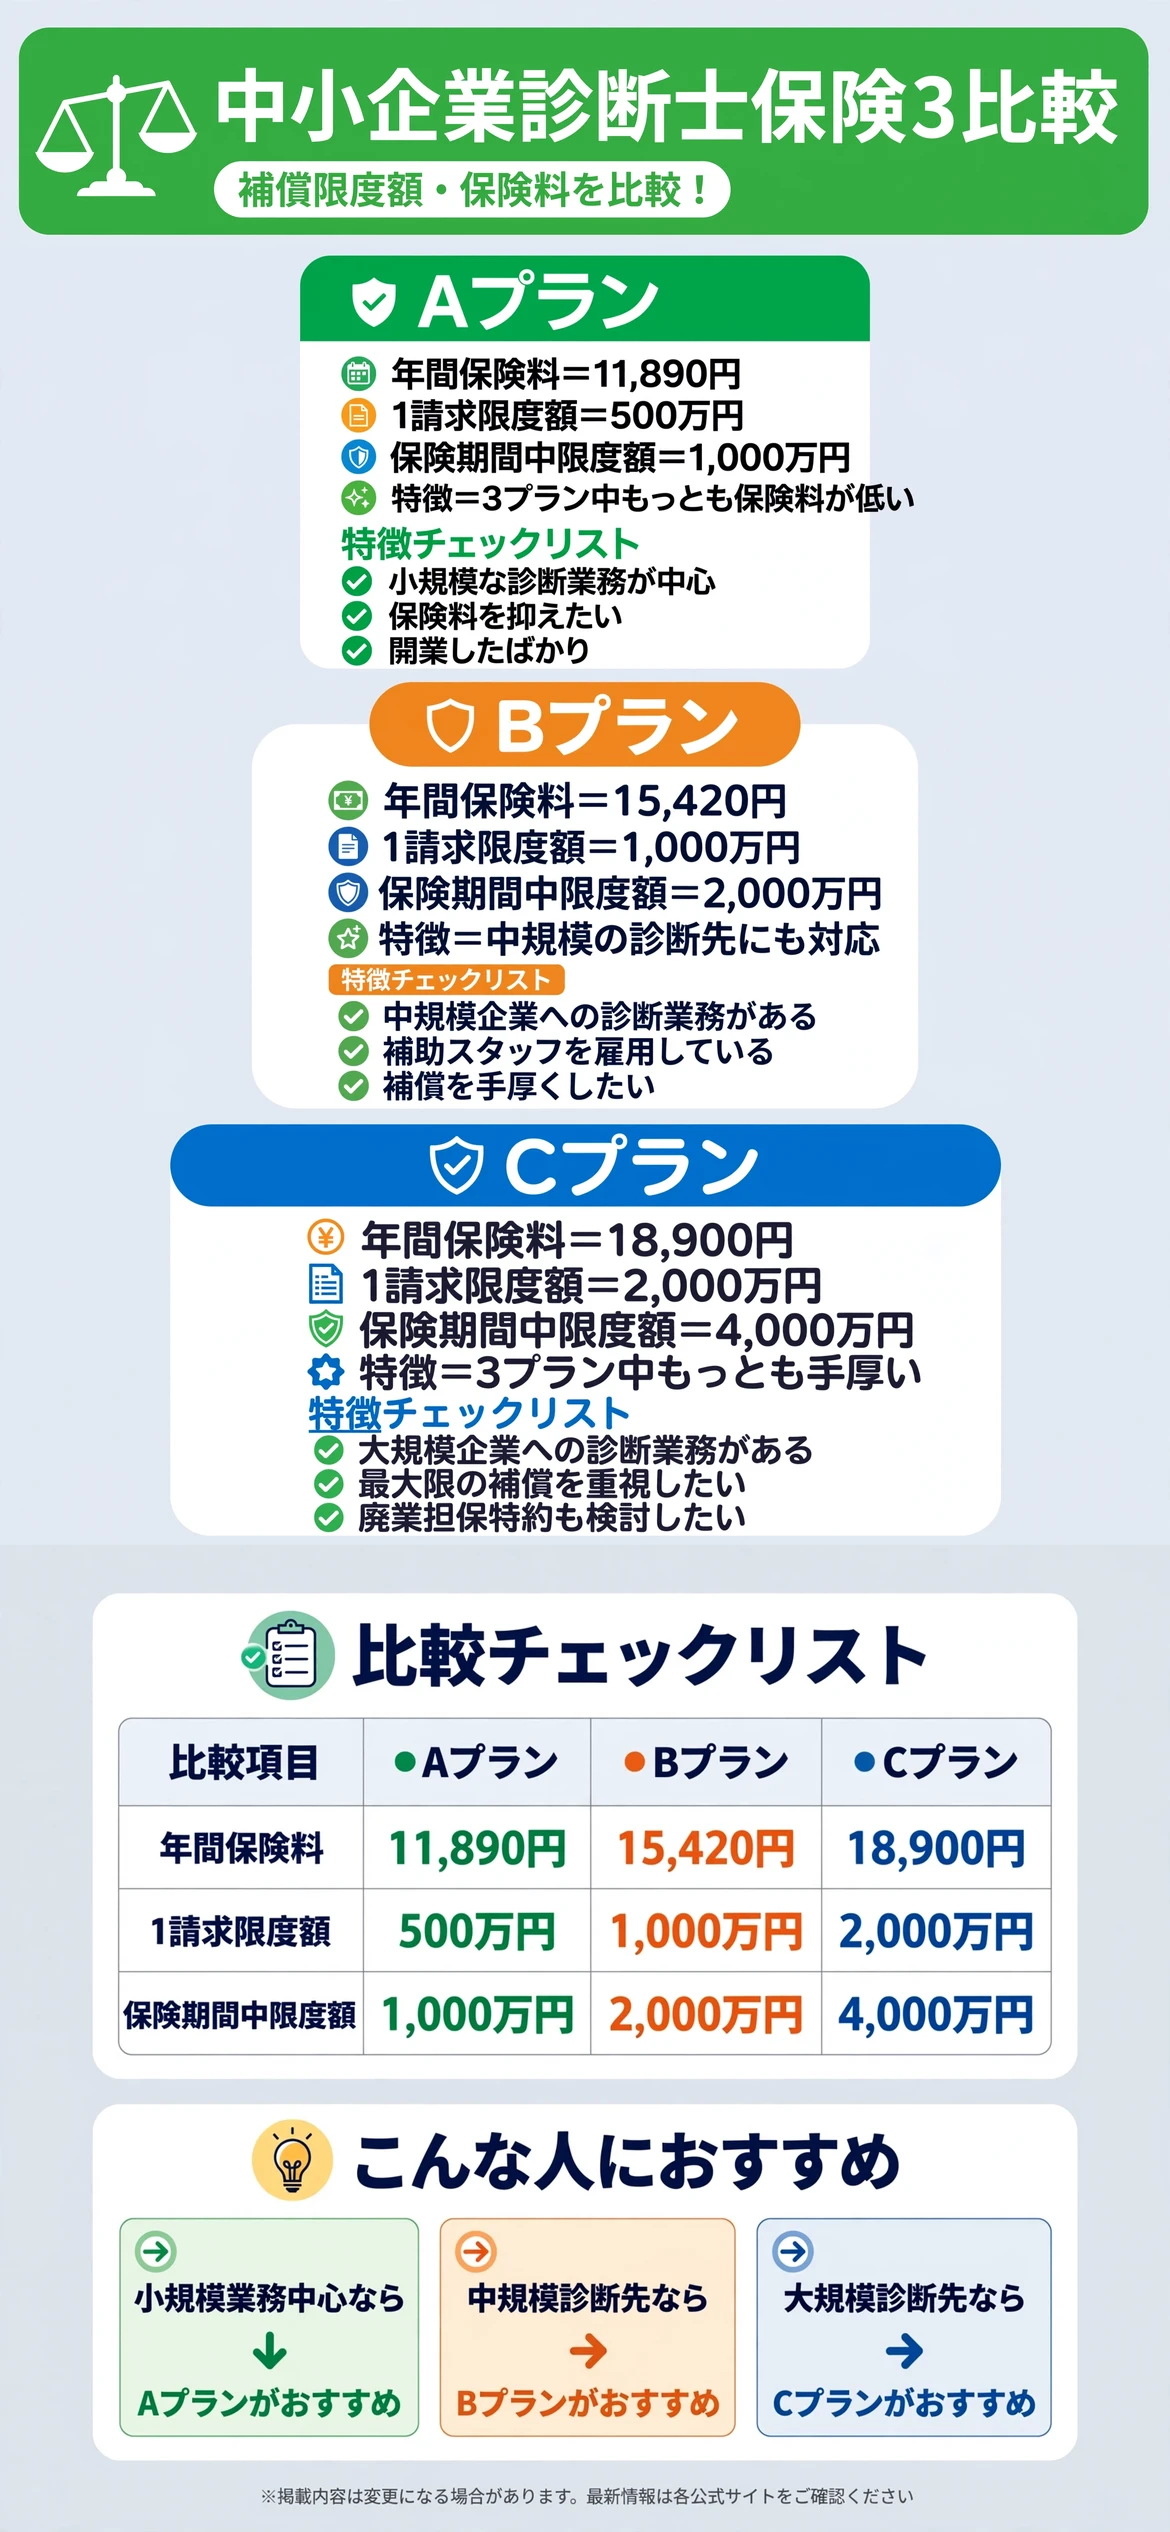
Aプランは、1請求500万円・保険期間中1,000万円の補償限度額で、診断士1名の保険料は年間11,890円と案内されています。Bプランは、1請求1,000万円・保険期間中2,000万円の補償限度額で、診断士1名の保険料は年間15,420円と案内されています。
Cプランは、1請求2,000万円・保険期間中4,000万円の補償限度額で、診断士1名の保険料は年間18,900円と案内されています。いずれも免責金額は1請求5万円と案内されています。
複数名体制なら1人あたりの保険料が下がる
診断士2名以上で加入する場合、1人あたりの保険料は単独加入時より下がると案内されています。補助スタッフも別料金で追加できると案内されています。
事務所の体制に応じて、人数ごとの保険料も確認しておきましょう。
| 項目 | Aプラン | Bプラン | Cプラン |
|---|---|---|---|
| 1請求限度額 | 500万円 | 1,000万円 | 2,000万円 |
| 保険期間中限度額 | 1,000万円 | 2,000万円 | 4,000万円 |
| 年間保険料(1名) | 11,890円 | 15,420円 | 18,900円 |
表で見比べてから、気になるプランを詳しく確認する
気になる項目を先にチェックしてから、下記の各プランの詳細解説を読むと理解しやすくなります。
Aプランにはどんな特徴があるのか?
Aプランは、1請求500万円・保険期間中1,000万円の補償限度額が設定されたプランです。公式情報では、診断士1名の年間保険料11,890円と案内されています。
3プランの中でもっとも保険料を抑えられる水準と案内されています。
小規模な診断業務が中心の人に向いたプランと考えられます。

小規模な業務スタイルに向いている
診断先の規模が比較的小さく、損害賠償リスクも限定的な場合に向いたプランと案内されています。開業間もない人や、コストを抑えたい人に向いています。
業務の拡大に応じて、他のプランへの切り替えも検討しましょう。
情報漏えい担保特約も付帯される
個人情報・企業情報の漏えいに対する補償も、Aプランから付帯されると案内されています。診断業務で扱う情報の機密性に配慮した補償内容です。
補償限度額は基本補償の範囲内に含まれると案内されています。
Bプランにはどんな特徴があるのか?
Bプランは、1請求1,000万円・保険期間中2,000万円の補償限度額が設定されたプランです。公式情報では、診断士1名の年間保険料15,420円と案内されています。
Aプランよりも手厚い補償を確保できる水準と案内されています。
中規模な企業への診断業務も行う人に向いていると考えられます。

中規模の診断先にも対応できる
Aプランよりも補償限度額が高く設定されていると案内されています。診断先の企業規模が大きくなってきた人に向いています。
補助スタッフを雇用している事務所にも適した水準です。
Aプランとの違いを確認しておく
補償限度額が2倍に設定されている分、保険料もやや高くなると案内されています。自分の業務規模に見合ったプランか事前に確認しておきましょう。
該当しない場合はCプランの検討も必要です。
Cプランにはどんな特徴があるのか?
Cプランは、1請求2,000万円・保険期間中4,000万円の補償限度額が設定されたプランです。公式情報では、診断士1名の年間保険料18,900円と案内されています。
3プランの中でもっとも手厚い補償を確保できる水準と案内されています。
大規模な企業への診断業務を行う人に向いていると考えられます。

大規模な診断業務にも対応できる
3プランの中でもっとも高い補償限度額が設定されていると案内されています。大企業の診断・コンサルティング案件を受ける人に向いています。
保険料は3プランの中でもっとも高くなりますが、補償の手厚さに見合った水準です。
廃業後の補償を追加できるオプションもある
廃業担保特約を付帯することで、廃業後も一定期間、賠償請求に備えられると案内されています。将来的な事業承継や廃業を視野に入れている人は検討しておきましょう。
特約の詳細は公式パンフレットで確認するのがおすすめです。
フリーランスの賠償責任保険とはどう組み合わせればいいのか?
診断業務以外の業務も個人で請け負っている場合は、フリーランスの賠償責任保険(業務賠償保険)の記事も参考になります。中小企業診断士向け保険は診断業務特化、汎用の業務賠償保険は職業を問わない一般的な補償という対象の違いがあります。
職業特化か汎用かで補償範囲が違う
中小企業診断士賠償責任保険は診断・助言業務特有のリスクに特化した補償内容になっていると案内されています。一方、汎用の業務賠償保険は幅広い業務に対応すると案内されています。
兼業している場合は両方を検討する
診断業務以外の業務も請け負っている場合は、それぞれの業務に対応した保険への加入を検討しましょう。
スポットコンサル・知識シェアサービスとはどう組み合わせればいいのか?
案件獲得の幅を広げたい場合は、スポットコンサル・知識シェアサービス比較の記事も参考になります。賠償責任保険は業務リスクへの備え、知識シェアサービスは案件獲得のためのプラットフォームという役割の違いがあります。
リスク対策か案件獲得かで役割が違う
賠償責任保険は万が一のトラブルに備える役割、知識シェアサービスは新しい案件とのマッチングを担う役割と考えられます。
両方を組み合わせて活用する
新しいプラットフォームで案件を獲得しつつ、賠償責任保険でリスクに備えるという組み合わせもおすすめです。
まとめ:フリーランスの中小企業診断士賠償責任保険比較
小規模な診断業務が中心なら、Aプランが選択肢になります。中規模の企業への診断業務も行うなら、Bプランが向いています。
大規模な企業への診断業務を行うなら、Cプランも検討してみましょう。どれが最適かは業務規模によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の業務スタイルを整理するところから始めるのがおすすめです。
| プラン | 向いている人 |
|---|---|
| Aプラン | 小規模な診断業務が中心の人 |
| Bプラン | 中規模の企業への診断業務を行う人 |
| Cプラン | 大規模な企業への診断業務を行う人 |
いずれのプランも、保険料や補償内容は改定されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の業務規模や取引先の企業規模に合わせて、無理のない一歩を選んでいきましょう。まずは、補償限度額と保険料を比べることから始めるのがおすすめです。
まずは自分に合ったプランを確認してみることから、無理せず気軽に始めてみてください。
関連記事:フリーランスのカウンセラー賠償責任保険|A・C・E3プラン比較、オンラインカウンセリングのトラブルに備えるならどれ?
関連記事:フリーランスのピアノ教室あんしん保険|A・B・C3プラン比較、生徒数に応じて選ぶならどれ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は公式サイトでご確認ください。
