
個人で税理士事務所を開業しているフリーランスにとって、申告書の作成ミスや特例の適用忘れによる賠償リスクは、いつでも起こりうる身近な問題です。クライアントの税負担が本来より増えてしまった場合、その差額を求められる可能性もあります。
税理士職業賠償責任保険は、支払限度額・保険料の決まり方・補償されるケースの3点で比べると、自分の事務所に合うタイプを選びやすくなります。主契約には1型から7型までの7つのタイプがあり、タイプによって支払限度額が大きく異なります。
このページでは、7つのタイプのうち、1型・4型・7型の3つを取り上げて比較します。日本税理士会連合会を保険契約者とする団体契約である点も、あわせて確認していきましょう。


なぜフリーランスに税理士向け保険の比較が必要か?
まずは、フリーランスの税理士が保険のタイプを比べて選ぶ理由を確認しましょう。扱うクライアントの規模によって、想定される損害額が大きく異なるためです。
支払限度額と保険料のバランスは、事務所の体制によっても変わってきます。
クライアントの規模で必要な補償額が変わる
小規模な個人事業主が中心の事務所と、法人や資産家のクライアントを多く抱える事務所では、ミスが起きたときの損害額の規模が異なると案内されています。クライアントの規模に応じてタイプを選ぶことが大切です。
支払限度額は1請求あたりの金額と保険期間中の合計額の2つで設定されていると案内されています。
保険料は限度額と事務所の人数で決まる
主契約の保険料は、支払限度額と事務所の人員数によって決まると案内されています。スタッフが増えた場合の加算もあるため、事前に確認しておくとよいでしょう。
補償されるケースと対象外のケースを知っておく
特例の適用忘れによってクライアントの負担が過大になった場合などが、補償の対象になると案内されています。一方で、加算税や延滞税といった附帯税は対象外と案内されています。
比較する際は、補償の対象外となる項目も確認しておくと安心です。長く使い続けやすいかどうかを見極める大事な機会になります。
開業して間もない時期は取引先の規模が小さくても、事務所の成長に合わせて見直していく姿勢も大切です。
個人用と法人用があり、団体契約で運用される
この保険には個人事務所向けの個人用と、税理士法人向けの法人用の2つの区分があると案内されています。日本税理士会連合会が保険契約者となる団体契約で、毎年7月1日から1年間の契約として運用されていると案内されています。
個人で開業している場合は個人用が対象になるため、まずは自分がどちらの区分に当てはまるかを確認しておきましょう。
加入率から見る位置づけ
個人用の加入率は、開業税理士数を基準にして約5割と案内されています。法人用は8割を超えると案内されており、法人に比べて個人事務所の加入率は低めの水準です。
加入は任意のため、備えの有無は事務所ごとに分かれます。開業の早い段階で、自分の事務所に必要かどうかを検討しておくとよいでしょう。
- クライアントの規模に合わせてタイプを比較する
- 保険料の決まり方・スタッフ増員時の加算を確認する
- 補償の対象外となるケースも確認しておく
3つのタイプをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。支払限度額に大きな違いがあります。
似たような賠償責任保険でも、向いている事務所は異なります。表を見ながら、自分の状況に近いタイプを探してみてください。
支払限度額に大きな違いがある
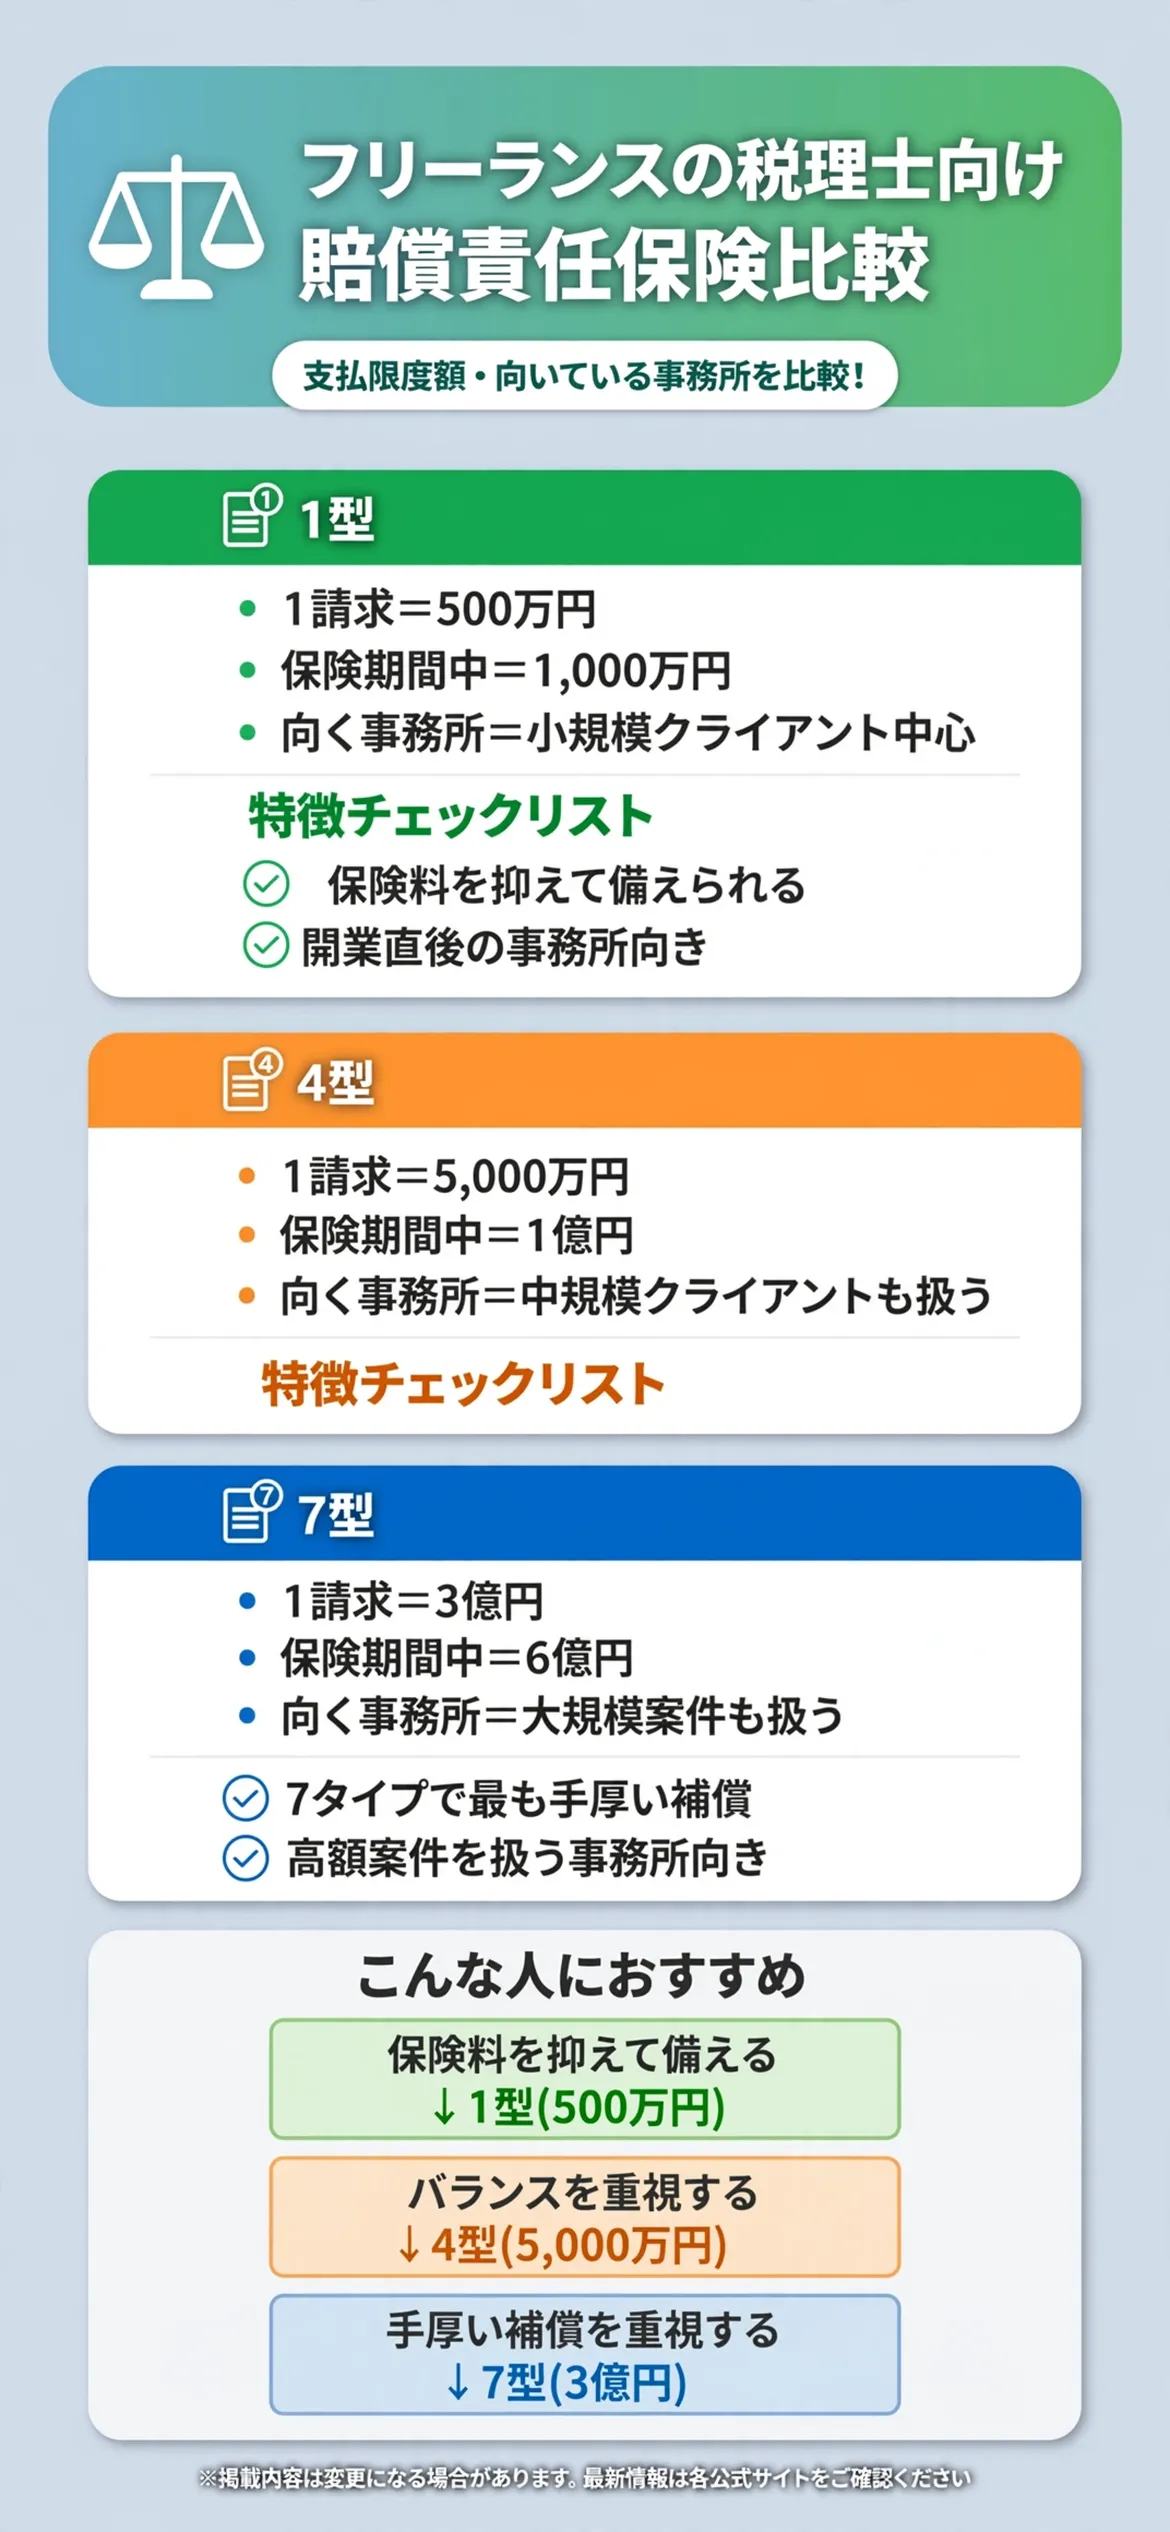
1型は1請求につき500万円、保険期間中1,000万円と案内されています。4型は1請求につき5,000万円、保険期間中1億円、7型は1請求につき3億円、保険期間中6億円と案内されています。
7つのタイプの間には、2型(1,000万円・2,000万円)、3型(3,000万円・6,000万円)、5型(1億円・2億円)、6型(2億円・4億円)が用意されていると案内されています。
保険料の目安は事務所の体制によって異なる
ある解説記事では、個人事務所で事務所総人数が2名以下の場合、2型の基本料が年31,560円で、スタッフが1名増えるごとに年3,000円が加算される例が紹介されています。年度によって改定される場合があるため、最新の金額は日税連保険サービスの案内で確認しておきましょう。
| 項目 | 1型 | 4型 | 7型 |
|---|---|---|---|
| 1請求あたり | 500万円 | 5,000万円 | 3億円 |
| 保険期間中 | 1,000万円 | 1億円 | 6億円 |
| 向いている事務所 | 小規模なクライアント中心 | 中規模のクライアントも扱う | 大規模案件も扱う |
表で見比べてから、気になるタイプを詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各タイプの詳細解説を読むと理解しやすくなります。
1型にはどんな特徴があるのか?
1型は、7つのタイプの中でもっとも支払限度額が小さいタイプです。関連情報では、1請求につき500万円、保険期間中1,000万円と案内されています。
主契約の保険料は支払限度額と事務所の人員数によって決まるため、支払限度額が小さいタイプは保険料も抑えられると案内されています。
小規模なクライアントが中心の事務所に向いた補償水準と案内されています。

保険料を抑えて備えられる
支払限度額が小さい分、7タイプの中では保険料が抑えられると案内されています。開業間もない事務所に向いています。
クライアントが増えてきたら、上位のタイプへの切り替えも検討しましょう。
小規模なクライアント中心の事務所に向いている
1請求500万円は、比較的小規模な案件を想定した水準と案内されています。まずは低コストで備えたい人に向いています。
保険期間中の合計1,000万円という上限も、あわせて確認しておきましょう。
4型にはどんな特徴があるのか?
4型は、7つのタイプの中間に位置するタイプです。関連情報では、1請求につき5,000万円、保険期間中1億円と案内されています。
消費税の簡易課税の選択届の提出忘れなど、特例の適用忘れにも備えられる補償が対象と案内されています。
支払限度額と保険料のバランスを重視したい事務所に向いていると案内されています。

限度額と保険料のバランス型
1型より補償額を大きく引き上げつつ、7型ほど高額な設定にはならないと案内されています。バランスを重視したい事務所に向いています。
法人のクライアントも扱う事務所では、この水準を検討する人もいるようです。
中規模の案件にも対応しやすい
1請求5,000万円規模の損害にも対応できる水準と案内されています。事務所の成長にあわせて見直したい人にも向いています。
支払限度額の設定は、毎年の更新時に見直しを検討するとよいでしょう。
7型にはどんな特徴があるのか?
7型は、7つのタイプの中でもっとも手厚い補償のタイプです。関連情報では、1請求につき3億円、保険期間中6億円と案内されています。
大規模なクライアントや高額な資産に関わる案件を扱う事務所に向いていると案内されています。
主契約の保険料は、支払限度額が大きいほど高くなる仕組みと案内されています。

大規模な案件にも対応できる補償額
3億円規模の損害にも対応できる補償額と案内されています。高額な案件を扱う事務所に向いています。
案件規模が今後さらに大きくなる見込みがある事務所にもおすすめです。
手厚い補償を重視する事務所に向いている
7タイプの中でもっとも手厚い補償を重視したい事務所に向いていると案内されています。保険料は高くなりますが、補償額に見合った水準と考えられます。
保険期間中の合計6億円という上限も、あわせて確認しておきましょう。
フリーランスの賠償責任保険(業務賠償保険)とはどう組み合わせればいいのか?
フリーランスの賠償責任保険(業務賠償保険)の記事も参考になります。税理士向けの保険は税理士業務に特化した補償、汎用の業務賠償保険は職業を問わない一般的な補償という対象の違いがあります。
職業特化か汎用かで補償範囲が違う
税理士職業賠償責任保険は、税理士業務で生じたミスによる賠償に備える内容と案内されています。一方、汎用の業務賠償保険は幅広い業務に対応すると案内されています。
兼業している場合は両方を検討する
税理士業務以外の仕事も個人で請け負っている場合は、それぞれの業務に対応した保険への加入を検討しましょう。
フリーランスの労災保険特別加入団体とはどう組み合わせればいいのか?
フリーランスの労災保険特別加入団体比較の記事も参考になります。税理士向けの保険はクライアントへの賠償責任への備え、労災保険特別加入は自分自身の業務中の事故への備えという対象の違いがあります。
クライアントへの賠償か、自分自身への備えかで対象が違う
クライアントへの賠償責任は専用の保険で備えつつ、自分自身の業務中のケガには労災保険特別加入で備えるという組み合わせも検討しましょう。
両方の備えを組み合わせて検討する
事務作業が中心の仕事でも、自分自身のケガへの備えを含めて総合的に検討しておくと安心です。
まとめ:フリーランスの税理士向け賠償責任保険比較
保険料を抑えて備えたいなら、1型が選択肢になります。補償額と保険料のバランスを取りたいなら、4型が向いています。
大規模な案件にも対応できる手厚い補償を重視したいなら、7型も検討してみましょう。どれが最適かは扱うクライアントの規模や事務所の体制によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の事務所が扱う案件規模を整理するところから始めるのがおすすめです。
| タイプ | 向いている事務所 |
|---|---|
| 1型 | 小規模なクライアント中心の事務所 |
| 4型 | 中規模のクライアントも扱う事務所 |
| 7型 | 大規模案件も扱う事務所 |
いずれのタイプも、保険料や補償内容は改定されることがあります。加入前に、日税連保険サービスの案内で最新の内容をじっくり確認してみましょう。
補償の対象外となる項目や、スタッフが増えた場合の加算など、保険料以外の細かな違いも見比べておくと、加入後のミスマッチを防ぎやすくなります。
日頃から事務所が扱う案件の規模を見直しておくと、タイプの選び直しにも役立ちます。補償の対象外となる項目やスタッフ増員時の加算など、細かな違いも見比べておくと安心です。
自分の事務所の規模や扱う案件に合わせて、無理のない一歩を選んでいきましょう。まずは、加入パンフレットで補償内容を確認することから始めるのがおすすめです。
ミスが起きてからあわてて備えるより、日頃から補償を整えておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合ったタイプを選んでいきましょう。
まずは自分に合ったタイプを確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の補償内容・保険料は変更される場合があるため、最新情報は公式サイトでご確認ください。本ページは特定の保険商品への加入を推奨するものではありません。
