
管理栄養士・栄養士として独立し、栄養指導や料理教室、メニュー開発、訪問での食事サポートなどを行うフリーランスが増えています。独立すると、事故が起きたときの備えを自分で考える必要が出てきます。
栄養士向けの賠償責任保険は、補償される事故の範囲・保険金額・日常生活の補償の有無の3点で比べると、自分の働き方に合うプランを選びやすくなります。
このページでは、日本栄養士会の「栄養士総合補償制度(上乗せ補償制度)」のうち、エコノミープラン・スタンダードプラン・ワイドプランの3つを比較します。なお、特定の保険商品への加入を推奨するものではありません。


なぜフリーランスの栄養士に賠償責任保険の比較が必要か?
まずは、栄養士のフリーランスが賠償責任保険を比べて選ぶ理由を確認しましょう。仕事の中で起こりうる事故は、提供した食事が原因のものだけではなく、指導や活動の場面でも起こりうるためです。
どこまでの事故を補償してほしいのかによって、選ぶべきプランも変わってきます。
提供した食事や栄養管理計画書に関する事故がある
日本栄養士会の案内では、管理栄養士・栄養士として製造、販売、提供した飲食物や献立、栄養管理計画書などが原因となった賠償事故が、栄養士賠償責任保険の対象と案内されています。たとえば、提供した飲食物が原因で食中毒が発生してしまった場合などが事故の例として挙げられています。
栄養管理が必要な人の栄養管理計画書に誤りがあった場合や、給食管理上のミスで身体障害が発生した場合も、事故の例として案内されています。
指導中や施設の管理に関する事故もある
栄養指導などの業務中の事故や、所有・使用・管理する施設が原因の事故は、全員が自動で加入する保険の対象外となるため、上乗せ補償制度で備える仕組みと案内されています。たとえば、地域活動中に参加者にケガをさせてしまった場合や、調理中に包丁で同僚にケガをさせてしまった場合が事故の例として案内されています。
日常生活の事故やケガへの備えもある
プランによっては、自転車で人にぶつかってケガをさせてしまった場合のような日常生活の賠償事故や、自分自身のケガに備える補償もあわせて選べると案内されています。仕事以外の場面まで含めて備えたいかどうかも、プラン選びの判断材料になります。
- 提供した食事や栄養管理計画書が原因の事故に備える
- 指導中や施設の管理に関する事故に備える
- 日常生活の事故や自分のケガまで備えるかを考える
3つのプランをひと目で比較すると?
個別に見る前に、まずは3つのプランの違いを一覧で確認しておきましょう。いずれも、日本栄養士会の会員が対象の上乗せ補償制度のプランです。
日常生活の賠償とケガの補償に違いがある
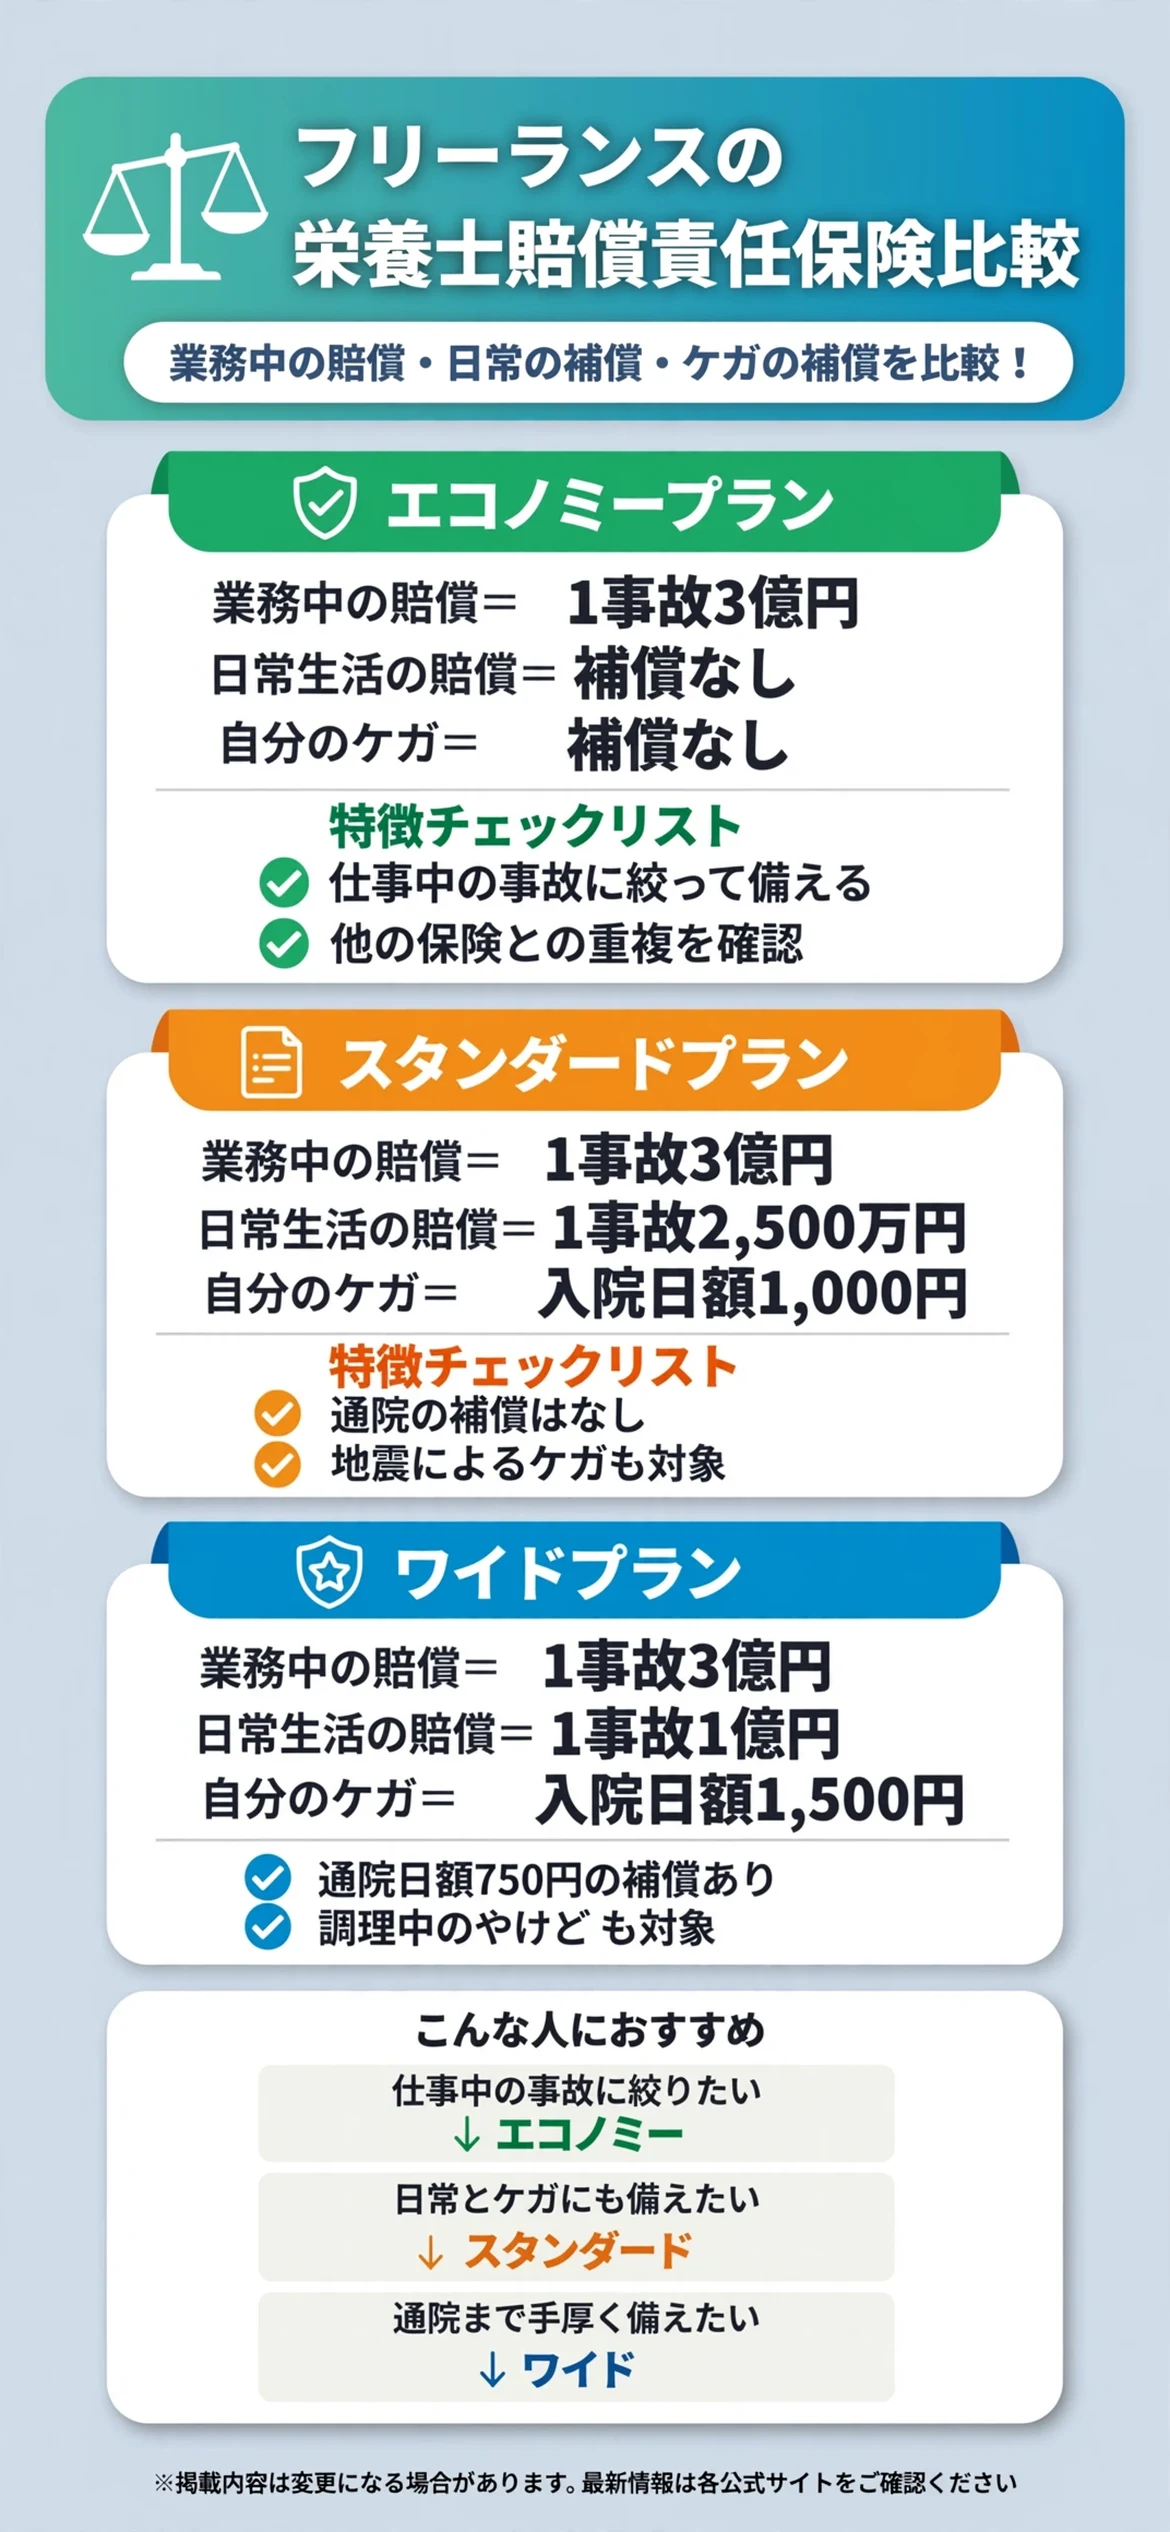
2022年度のパンフレットでは、エコノミープランは、日常生活における賠償と自分のケガの補償がないと案内されています。スタンダードプランは、日常生活の賠償が1事故2,500万円までと案内されています。
ワイドプランは、日常生活の賠償が1事故1億円までと案内されています。ケガの補償では、入院保険金日額がスタンダードプランで1,000円、ワイドプランで1,500円と案内されています。
仕事中の賠償は全プラン共通の補償
管理栄養士・栄養士の業務における賠償は、全プラン共通で、身体賠償・対物賠償あわせて1事故3億円までと案内されています。製造物・完成作業のリスクも、上乗せ補償制度に加入すると、保険金額が1億円から3億円に上がると案内されています。
| 項目 | エコノミー | スタンダード | ワイド |
|---|---|---|---|
| 業務中の賠償 | 1事故3億円 | 1事故3億円 | 1事故3億円 |
| 日常生活の賠償 | 補償なし | 1事故2,500万円 | 1事故1億円 |
| 自分のケガ(入院日額) | 補償なし | 1,000円 | 1,500円 |
表で見比べてから、気になるプランを詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各プランの詳細解説を読むと理解しやすくなります。
エコノミープランにはどんな特徴があるのか?
エコノミープランは、3つのプランの中で補償を仕事中の賠償に絞ったプランです。日本栄養士会の2022年度のパンフレットでは、業務における賠償は1事故3億円までと案内されており、日常生活の賠償と自分のケガは補償されないと案内されています。
この上乗せ補償制度に加入すると、提供した食事や栄養管理計画書などが原因の事故の保険金額が、会員が自動で加入する保険の1億円から3億円に上がると案内されています。お支払いする保険金が1億円以内の場合は、自動加入の保険で補償されると案内されています。
まず仕事中の事故に備えたい人にとって、必要な補償を絞ったプランと案内されています。

仕事中の賠償に絞って備えられる
指導や調理中の事故、施設が原因の事故まで含めて、仕事中の賠償に備えられると案内されています。
他の保険との重複を確認しておく
火災保険や自動車保険などで、同じ種類の賠償を補償する契約がある場合は、補償が重なる可能性があると案内されています。他の保険の補償内容もあわせて確認しておきましょう。
スタンダードプランにはどんな特徴があるのか?
スタンダードプランは、仕事中の賠償に加えて、日常生活の賠償と自分のケガにも備えられるプランです。2022年度のパンフレットでは、日常生活の賠償は1事故2,500万円まで、ケガの補償は死亡・後遺障害が98.5万円、入院保険金日額が1,000円と案内されています。
通院保険金日額は設定されていないと案内されています。訪問栄養指導に向かう途中の交通事故でケガをした場合や、地震で本棚の本が頭上に落ちてケガをした場合などが、事故の例として案内されています。
仕事の備えに加えて、日常のケガにも備えたい人にとって、バランスのよいプランと案内されています。

日常生活の賠償にも備えられる
日常生活の賠償は1事故2,500万円までと案内されています。ワイドプランと比べると、補償の額が小さい点を確認しておきましょう。
自分のケガにも備えられる
地震や噴火、これらによる津波が原因のケガも対象になると案内されています。通院の補償がない点は、あらかじめ確認しておきたいところです。
ワイドプランにはどんな特徴があるのか?
ワイドプランは、日常生活の賠償とケガの補償を手厚くしたプランです。2022年度のパンフレットでは、日常生活の賠償は1事故1億円までと案内されています。ケガの補償は、死亡・後遺障害が103.5万円、入院保険金日額が1,500円、通院保険金日額が750円と案内されています。
調理中にやけどをして通院した場合など、通院の補償がある点が、スタンダードプランとの違いとして案内されています。
仕事も日常も幅広く備えたい人にとって、補償を厚めにしたプランと案内されています。

日常生活の賠償が1事故1億円まで
自転車事故など、日常生活での賠償に大きな補償額で備えられると案内されています。
通院の補償もある
通院保険金日額が設定されており、通院でも補償を受けられると案内されています。
弁護士保険の比較とはどう使い分ければいいのか?
フリーランスの弁護士保険比較の記事も参考になります。この制度には「弁護のちからプラン」という、弁護士費用の補償を加えたプランもあります。賠償責任保険は事故の賠償に備えるもの、弁護士保険はトラブルの相談や依頼の費用に備えるものという役割の違いがあります。
弁護士費用の補償は別のプランで選ぶ
弁護のちからプランは、法律相談費用が通算5万円限度、弁護士委任費用が通算100万円限度と案内されています。誹謗中傷などのトラブルに備えたい場合に検討できます。
トラブルの種類で考える
事故の賠償に備えるのか、法的なトラブルの費用に備えるのかで、必要な保険は変わります。
賠償責任保険(業務賠償保険)とはどう組み合わせればいいのか?
フリーランスの賠償責任保険(業務賠償保険)は必要?サービス比較と選び方の記事も参考になります。このページは日本栄養士会の会員向けの制度を紹介していますが、会員でない場合は、一般の事業者向けの賠償責任保険を検討する方法もあります。
会員かどうかで選択肢が変わる
上乗せ補償制度に加入できるのは、日本栄養士会の会費を納めた会員に限られると案内されています。会員でない場合は、別の保険を比較することになります。
自分の仕事の内容で選ぶ
栄養指導が中心なのか、食事の提供が中心なのかによって、補償してほしい事故の種類は変わります。
加入を検討する前に確認しておきたいことは?
プランを選ぶ前に、次の点を確認しておくと、加入後のミスマッチを防ぎやすくなります。
自動継続ではない点
上乗せ補償制度は自動継続ではないと案内されています。継続を希望する場合は、あらためて加入の手続きが必要です。
加入時期によって保険料が異なる点
この制度は、毎月1日付で加入でき、加入手続きが完了した日によって保険料が変わると案内されています。2022年度のパンフレットには保険料の一覧表が掲載されていますが、年度によって変わる可能性があるため、最新の保険料は取扱代理店で確認しましょう。
問い合わせ先
引受保険会社は損害保険ジャパン、取扱代理店はエヌシーアイと案内されています。加入方法の詳細やパンフレットの請求は、取扱代理店に連絡するよう案内されています。
まとめ:フリーランスの栄養士賠償責任保険の比較
まず仕事中の事故に絞って備えたいなら、エコノミープランが選択肢になります。日常生活の賠償や自分のケガにも備えたいなら、スタンダードプランが向いています。
通院まで含めて、より手厚く備えたいなら、ワイドプランも検討してみましょう。どれが最適かは仕事の内容や、すでに入っている他の保険によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の仕事でどんな事故が起こりうるのかを整理するところから始めるのがおすすめです。
| プラン | 向いている人 |
|---|---|
| エコノミー | 仕事中の事故に絞って備えたい人 |
| スタンダード | 日常生活の賠償や自分のケガにも備えたい人 |
| ワイド | 通院まで含めて手厚く備えたい人 |
いずれのプランも、保険料や補償内容は年度によって変わることがあります。加入前に、最新のパンフレットで内容をじっくり確認してみましょう。
補償の対象外となる場合や、他の保険との重複など、細かな条件も見比べておくと、加入後のミスマッチを防ぎやすくなります。
事故が起きてからあわてて保険を探すより、早い段階で自分に合った補償を確認しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合ったプランを選んでいきましょう。
まずは、日本栄養士会の会員かどうかと、自分の仕事で起こりうる事故を確認することから始めるのがおすすめです。
出典・参照元
※本ページは特定の保険商品への加入を推奨するものではありません。補償内容・保険料・加入条件は年度によって変わる場合があるため、最新情報は取扱代理店または公式サイトでご確認ください。本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。
