
歯科医院などに所属せず、複数の医院で働いたり、出張での口腔ケアや講師活動を行ったりする、フリーランスの歯科衛生士が増えています。働き方が自由になる一方で、業務中の事故に備える保険は、自分で選んで備える必要が出てきます。
歯科衛生士向けの賠償責任保険は、補償の範囲・年間の保険料・加入できる時期の3点で比べると、自分の働き方に合うタイプを選びやすくなります。
このページでは、日本歯科衛生士会の会員向けに案内されている「歯科衛生士賠償責任保険制度・総合生活保険」のタイプ1・タイプ2と、加入時期ごとの保険料を比較します。なお、特定の保険商品への加入を推奨するものではありません。


なぜフリーランスの歯科衛生士に賠償責任保険の比較が必要か?
まずは、フリーランスの歯科衛生士が保険を比べて選ぶ理由を確認しましょう。働く場所や仕事の内容が増えるほど、どんな事故まで備えたいのかを自分で決める場面が増えるためです。
仕事中の賠償だけで足りるのか、日常生活のケガや携行品まで含めて備えたいのかによって、選ぶべきタイプも変わってきます。
業務に起因する賠償責任に備える
日本歯科衛生士会の案内では、歯科衛生士法の規定業務の遂行に起因して、他人の生命や身体を害し、法律上の損害賠償責任を負った場合に、保険金が支払われると案内されています。
業務を遂行することに伴う不当行為によって発生した人格権侵害や、業務の遂行に起因する他人の財物の損壊についても、賠償責任を負った場合に保険金が支払われると案内されています。
医療現場ならではのリスクにも備える
針刺し事故などによる感染症に備える補償も案内されています。医療関係の業務に従事中、実習中を含めて偶然に血液曝露事故が起き、B型肝炎を発病して治療を受けた場合や、C型肝炎ウイルスやHIVに感染した場合に、見舞金として保険金が支払われると案内されています。
日常生活のリスクまで備えるかを考える
タイプ2では、日常生活中やスポーツ、レジャー中のケガや熱中症、携行している身の回り品の損害、日常生活での賠償責任などにも備えられると案内されています。仕事以外の場面まで含めて備えたいかどうかも、選ぶときの判断材料になります。
- 業務に起因する賠償責任に備える
- 針刺し事故などの感染症リスクにも備える
- 日常生活のケガや携行品まで備えるかを考える
3つの選び方をひと目で比較すると?
個別に見る前に、まずは違いを一覧で確認しておきましょう。2026年度の案内には、2つの補償タイプと、加入時期ごとの保険料が案内されています。
補償タイプと年間の保険料に違いがある
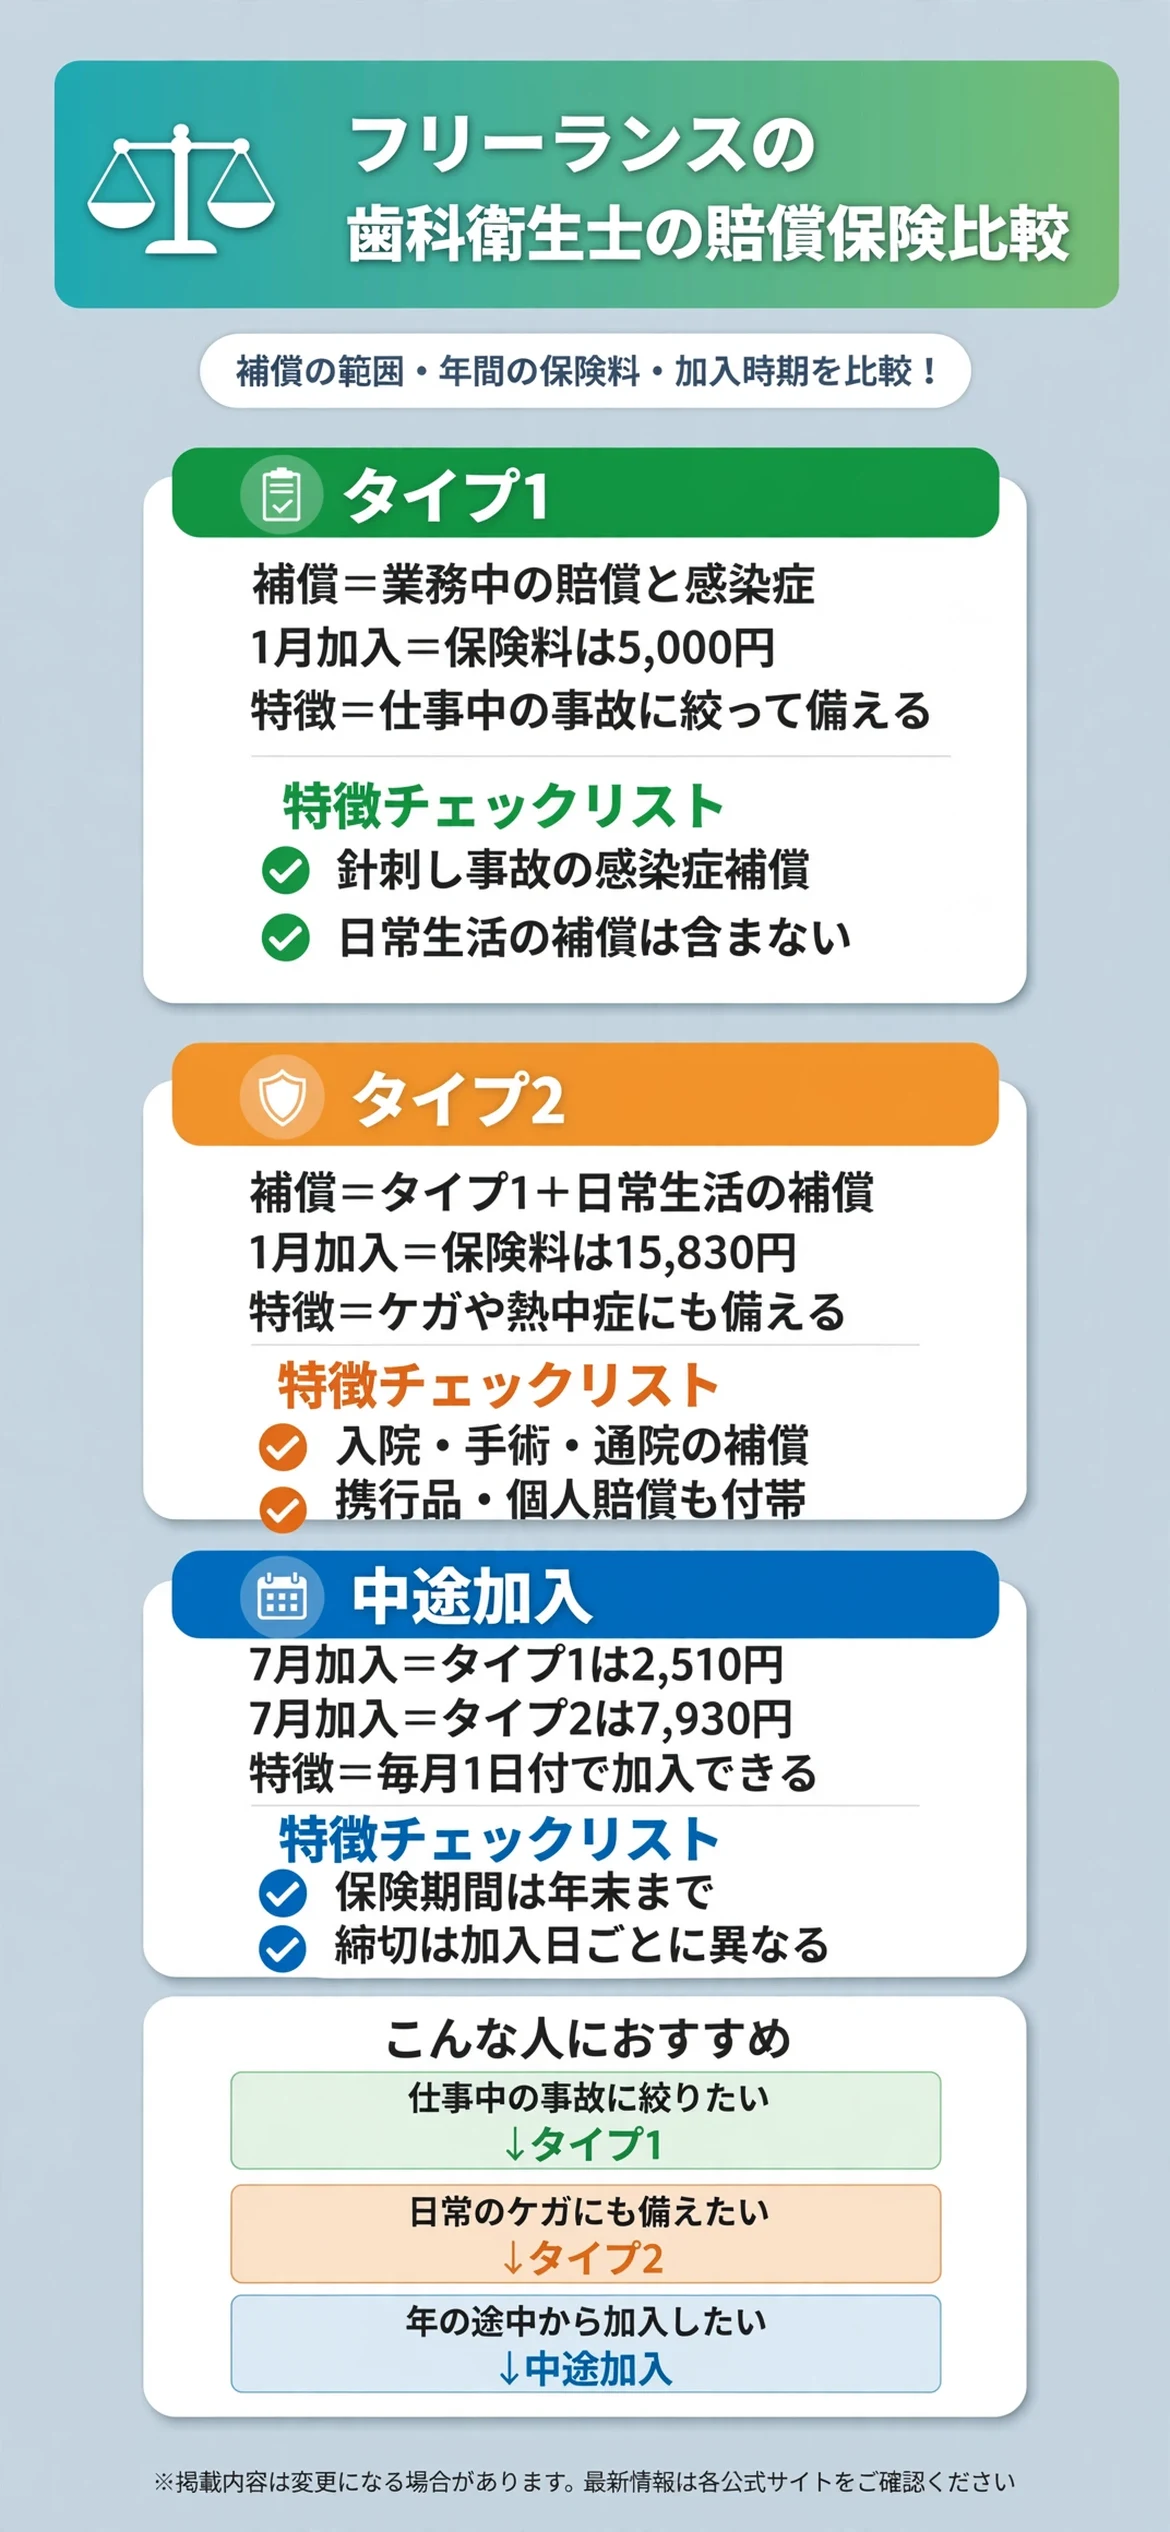
2026年度の案内では、保険期間は2026年1月1日午後4時から2027年1月1日午後4時までの1年間と案内されています。1月1日に加入する場合の保険料は、タイプ1が5,000円、タイプ2が15,830円と案内されています。
タイプ1は、歯科衛生士賠償責任保険に総合生活保険(死亡・後遺障害、針刺し事故等による感染症危険補償)を組み合わせたプランと案内されています。タイプ2は、タイプ1の補償内容に加えて、入院、手術、通院、天災危険補償特約、個人賠償責任補償、携行品、特定感染症危険補償特約を付帯したプランと案内されています。
年の途中からも加入できる
中途加入も随時受け付けていると案内されています。毎月1日付で加入でき、加入日によって保険料が変わると案内されています。たとえば7月1日に加入する場合(保険期間6か月)の保険料は、タイプ1が2,510円、タイプ2が7,930円と案内されています。
| 項目 | タイプ1 | タイプ2 | 中途加入 |
|---|---|---|---|
| 補償の中心 | 業務中の賠償と感染症 | タイプ1+日常生活の補償 | 毎月1日付で加入可能 |
| 1月1日加入の保険料 | 5,000円 | 15,830円 | 加入日で金額が変わる |
| 7月1日加入の保険料 | 2,510円 | 7,930円 | 保険期間は6か月 |
表で見比べてから、気になる内容を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の詳細解説を読むと理解しやすくなります。
タイプ1にはどんな特徴があるのか?
タイプ1は、歯科衛生士が業務に従事している間の事故に備えるプランです。日本歯科衛生士会の2026年度の案内では、歯科衛生士賠償責任保険と、総合生活保険(死亡・後遺障害、針刺し事故等による感染症危険補償)を組み合わせたプランと案内されています。
1月1日に加入する場合の年間の保険料は5,000円と案内されています。まず業務中の賠償に絞って備えたい人にとって、保険料を抑えられるタイプと案内されています。
針刺し事故等による感染症危険補償は、血液曝露事故でHBVに感染しB型肝炎を発病して治療を受けた場合や、HCV、HIVに感染した場合に、見舞金が支払われると案内されています。

業務中の賠償と感染症に備えられる
賠償責任保険に加えて、針刺し事故などによる感染症にも備えられると案内されています。実習中を含む医療関係の業務が対象と案内されています。
日常生活の補償は含まれない点を確認する
入院や通院、携行品、個人賠償責任といった日常生活の補償は、タイプ2で付帯されると案内されています。タイプ1では、日常生活の補償が含まれない点を確認しておきましょう。
タイプ2にはどんな特徴があるのか?
タイプ2は、タイプ1の補償内容に加えて、日常生活で起こる様々なリスクに備えられるプランです。2026年度の案内では、入院、手術、通院、天災危険補償特約、個人賠償責任補償、携行品、特定感染症危険補償特約を付帯していると案内されています。
日常生活中やスポーツ、レジャー中(海外旅行を含む)のケガまたは熱中症、通勤中や診療所内、災害時に被災地支援に行っている間のケガまたは熱中症なども補償されると案内されています。2026年度の案内では、熱中症の補償が追加されたと案内されています。
1月1日に加入する場合の年間の保険料は15,830円と案内されています。タイプ2の保険料は、本年度から変更されたと案内されています。

日常生活のケガや賠償にも備えられる
他人にケガをさせたり、他人の物に損害を与えたりして、法律上の損害賠償責任を負った場合にも、保険金が支払われると案内されています。
他の保険との重複を確認する
すでに加入している傷害保険や、クレジットカードの付帯保険などと補償が重なる場合があります。重複しないよう、手元の保険の内容もあわせて確認しておきましょう。
中途加入の保険料にはどんな特徴があるのか?
この保険制度は、年の途中からも加入でき、毎月1日付の加入日ごとに保険料が決まる仕組みです。2026年度の案内では、1月1日加入(12か月)から12月1日加入(1か月)まで、月ごとの保険料が一覧で案内されています。
たとえば4月1日に加入する場合(保険期間9か月)は、タイプ1が3,340円、タイプ2が11,880円と案内されています。10月1日に加入する場合(保険期間3か月)は、タイプ1が1,250円、タイプ2が3,960円と案内されています。
お申込みの締切日は加入日ごとに異なると案内されています。たとえば7月1日加入の締切日は6月16日と案内されています。

加入日が遅いほど保険期間が短くなる
保険期間は、どの加入日でも、その年の年末の翌年1月1日午後4時までと案内されています。加入日が遅いほど、保険期間が短くなり、保険料も下がる仕組みです。
締切日と振込みの流れを確認する
Web申込みの完了後に届くメールに記載された口座へ、保険料を振り込む流れと案内されています。振込み先の口座は、お客様ごとに異なり、毎年変わると案内されています。
賠償責任保険(業務賠償保険)とはどう組み合わせればいいのか?
フリーランスの賠償責任保険(業務賠償保険)は必要?サービス比較と選び方の記事も参考になります。このページは日本歯科衛生士会の会員向けの制度を紹介していますが、会員でない場合は、一般の事業者向けの賠償責任保険を検討する方法もあります。
会員かどうかで選択肢が変わる
この保険制度の対象は、公益社団法人日本歯科衛生士会の会員と案内されています。会員でない場合は、別の保険を比較することになります。
働き方に合わせて考える
勤務先で賠償責任保険に加入している場合や、複数の医院で働く場合など、働き方によって必要な補償は変わります。
看護師賠償責任保険とはどう使い分ければいいのか?
フリーランスの看護師賠償責任保険比較の記事も参考になります。同じ医療・福祉分野の職種でも、加入できる団体や保険の内容は職種ごとに異なるという役割の違いがあります。
職種ごとの団体の保険を確認する
職種ごとに、会員向けの保険制度が用意されている場合があります。自分の資格に対応する団体の案内を確認しておきましょう。
複数の資格を持つ場合
複数の資格や業務を行う場合は、それぞれの業務が補償の対象になるかを確認しておくと安心です。
加入を検討する前に確認しておきたいことは?
タイプを選ぶ前に、次の点を確認しておくと、加入後のミスマッチを防ぎやすくなります。
研修参加の条件を確認する
日本歯科衛生士会の認定研修(認定歯科衛生士セミナー)で、実習や演習を伴う場合は、この保険制度の歯科衛生士賠償責任保険か、勤務先などの賠償責任保険に加入していることが条件と案内されています。研修に参加する予定がある人は、あらかじめ確認しておきましょう。
補償の対象外となる場合を確認する
他人の財物の損壊については、業務遂行にあたって使用、管理する財物の損壊が対象で、紛失、盗取、詐取、横領は含まないと案内されています。対象外となる場合は、パンフレットや重要事項説明書で確認しておきましょう。
問い合わせ先
引受保険会社は東京海上日動火災保険、取扱代理店はマツオホケンサービスと案内されています。手続きの方法や補償内容、事故の連絡などは、取扱代理店に問い合わせるよう案内されています。
まとめ:フリーランスの歯科衛生士賠償責任保険の比較
まず仕事中の事故に絞って備えたいなら、タイプ1が選択肢になります。日常生活のケガや携行品、個人賠償まで広く備えたいなら、タイプ2が向いています。
年の途中から備えたいなら、加入日ごとに保険料が決まる中途加入も検討してみましょう。どれが最適かは働き方や、すでに入っている他の保険によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の仕事でどんな事故が起こりうるのかを整理するところから始めるのがおすすめです。
| 選び方 | 向いている人 |
|---|---|
| タイプ1 | 仕事中の事故に絞って備えたい人 |
| タイプ2 | 日常生活のケガや携行品にも備えたい人 |
| 中途加入 | 年の途中から備えたい人 |
いずれも、補償内容や保険料は年度によって変わることがあります。加入前に、最新のパンフレットと重要事項説明書で内容をじっくり確認してみましょう。
補償の対象外となる場合や、他の保険との重複など、細かな条件も見比べておくと、加入後のミスマッチを防ぎやすくなります。
事故が起きてからあわてて保険を探すより、早い段階で自分に合った補償を確認しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合ったタイプを選んでいきましょう。
まずは、日本歯科衛生士会の会員かどうかと、自分の仕事で起こりうる事故を確認することから始めるのがおすすめです。
出典・参照元
- 日本歯科衛生士会「歯科衛生士賠償責任保険制度・総合生活保険のご案内」(2026年度)
- 日本歯科衛生士会「歯科衛生士賠償責任保険制度・総合生活保険のご案内」(2025年度)
- 公益社団法人日本歯科衛生士会
※本ページは特定の保険商品への加入を推奨するものではありません。補償内容・保険料・加入条件は年度によって変わる場合があるため、最新情報は取扱代理店または公式サイトでご確認ください。本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。
