
フリーランスとして働いていると、入金までの期間が長く資金繰りに困る場面があります。
ファクタリングは、保有する請求書を早期に現金化できるサービスです。
このページでは、フリーランス向けファクタリングサービスの比較ポイントと選び方を解説します。


なぜファクタリングサービスを比較して選ぶべきなのか?
まずは、ファクタリングサービスを比較して選ぶことが大切な理由を確認しましょう。
手数料や入金スピードが、サービスごとに大きく異なるためです。
急ぎで資金が必要な場面ほど、事前の比較検討が難しくなりがちです。
手数料の違いがそのまま手取り額に影響する
手数料が数%違うだけでも、受け取れる金額に大きな差が出ます。
複数社を比較してから申し込むことで、無駄なコストを避けられます。
正規のファクタリング会社であれば、手数料の内訳や根拠を契約前にきちんと説明してくれるのが一般的です。
事前に複数社から見積もりを取り、相場感をつかんでおくことも有効な対策になります。
サービスごとに審査基準・入金スピードが異なる
最短即日のサービスもあれば、数日かかるサービスもあります。
自分の資金繰りの緊急度に合ったサービスを選ぶことが大切です。
3社の対応をひと目で比較すると?
個別に見る前に、まずは3社の違いを一覧で確認しておきましょう。
気になる項目だけを拾い読みしても、大まかな違いがつかめるようにまとめています。
手数料・入金スピードに大きな違いがある
固定手数料のサービスもあれば、取引形態によって手数料が変わるサービスもあります。
表で見比べてから、気になるサービスを詳しく確認する
気になる項目を先にチェックしてから、下記の各社の詳細解説を読むと理解しやすくなります。
| 項目 | ペイトナーファクタリング | labol | ビートレーディング |
|---|---|---|---|
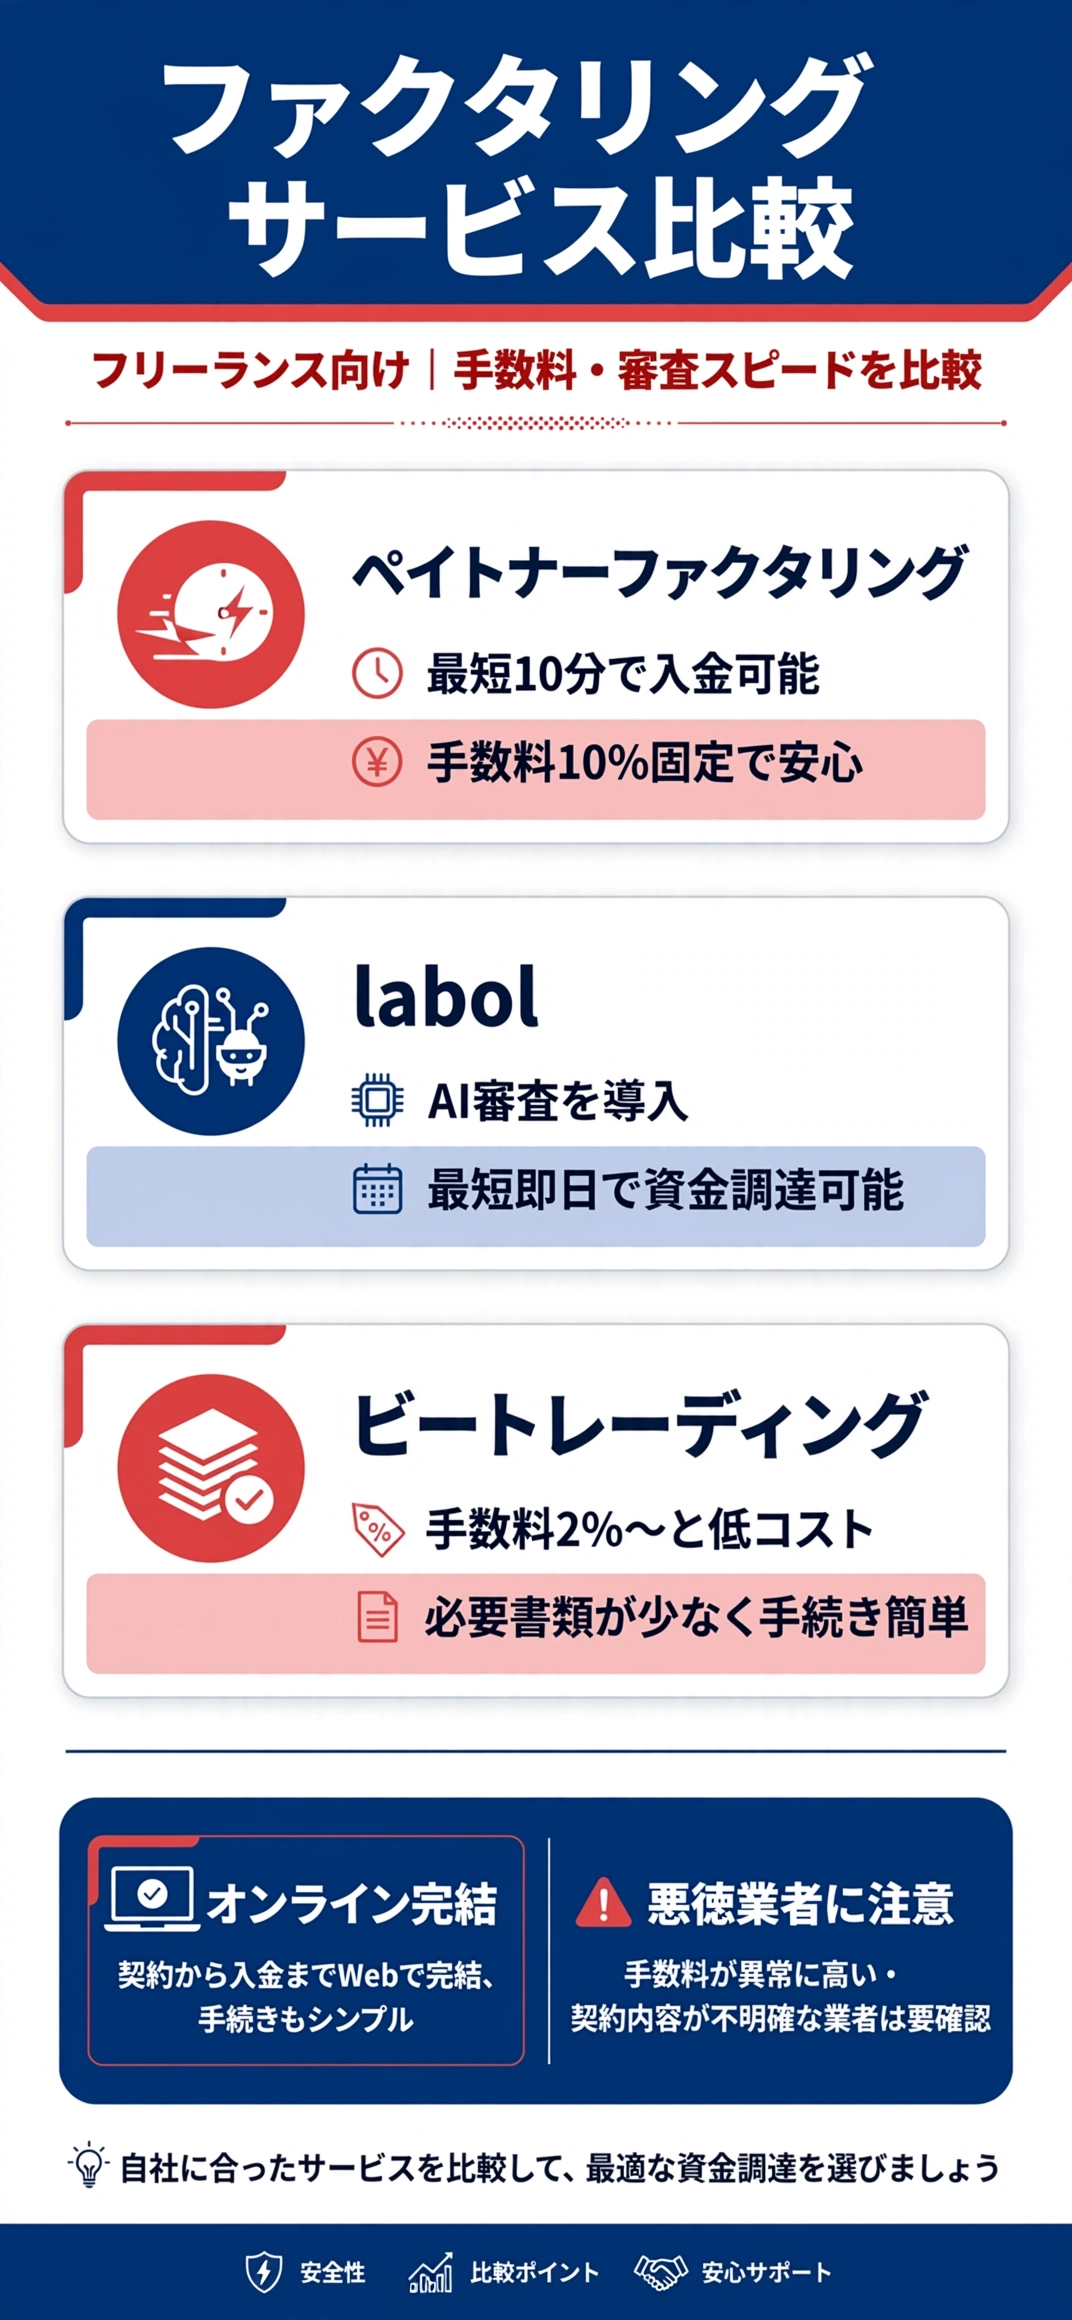
| 手数料 | 10%固定 | 要見積もり | 2社間4%〜/3社間2%〜 |
| 入金スピード | 最短10分 | 最短即日 | 最短2時間 |
| 対応形態 | オンライン完結 | オンライン完結 | オンライン+対面可 |
| 対象 | フリーランス向け | フリーランス・小規模事業者向け | 個人事業主・法人向け |
ペイトナーファクタリングにはどんな特徴があるのか?
フリーランス向けに特化した、オンライン完結型のファクタリングサービスです。
請求書を発行しているフリーランスであれば、業種を問わず利用しやすい設計です。
2026年7月末時点で累計申込件数80万件を突破しており、利用実績の多さでも知られています。

最短10分で請求書を現金化できる
オンラインで手続きが完結し、スピーディーに資金化できる点が特徴です。
急な支払いが発生した場合にも、素早く対応しやすくなります。
手数料が10%固定で分かりやすい
売掛金の額にかかわらず、手数料は一律10%に設定されています。
事前に受け取れる金額を計算しやすいのも安心材料です。
エンジニア・デザイナーなど幅広い業種に対応
請求書を発行しているフリーランスであれば、業種を問わず申し込めます。
クレディセゾンとの業務提携により、サービス基盤の強化も進んでいます。
- 最短10分で現金化できる
- 手数料は10%固定
labol(ラボル)にはどんな特徴があるのか?
AIを活用した審査で、請求書の買取可否を素早く判断するサービスです。
フリーランス・小規模事業者向けの2者間ファクタリングを提供しています。
大型資金調達を実施するなど、サービス基盤の拡大も進んでいます。
AI審査でスピーディーに資金化できる
AIによる審査によって、請求書の買取可否を迅速に判断してくれます。
最短即日での資金化が可能なため、急ぎの資金ニーズにも対応しやすくなります。
弥生ユーザー向けの連携サービスも展開
弥生の会計ソフトと連携したファクタリングサービスも提供されています。
すでに弥生製品を利用している人ほど、スムーズに申し込みやすくなっています。
2者間取引で取引先に知られにくい
取引先を介さない2者間ファクタリングのため、資金調達を知られにくい仕組みです。
取引先との関係を維持しながら資金繰りを整えたい人に向いています。
ビートレーディングにはどんな特徴があるのか?
中小企業・個人事業主向けに売掛金の早期資金化を行うファクタリング会社です。
業界最高水準の買取率と、最短2時間での入金対応を強みとしています。
オンライン完結型のシステムと、専門スタッフによるサポート体制が特徴です。

手数料は2社間4%〜、3社間2%〜と低水準
業界内でも比較的低い水準の手数料が設定されています。
取引先の協力が得られる場合は、3社間取引でさらに手数料を抑えられます。
必要書類は通帳のコピーと請求書のみ
必要書類が最小限に抑えられているため、手続きの負担が少なくなっています。
来店不要でオンラインのみで完結できる点も、忙しいフリーランスに向いています。
買取できる請求書の額面に制限がない
事業規模や業態によらず、幅広い金額の請求書を買い取ってもらえます。
大きめの案件の入金を早めたい場合にも対応しやすい仕組みです。
2者間と3者間ではどちらを選ぶべきなのか?
ファクタリングには、取引先を介さない2者間と、取引先も関わる3者間があります。
2者間は取引先に知られずスピーディーに資金化できる
取引先とのやり取りが不要なため、スピーディーに資金化できます。
その分、手数料はやや高めに設定される傾向があります。
3者間は手数料を抑えやすいが取引先の協力が必要
取引先の同意を得る必要があるため、手続きに時間がかかる場合があります。
その分、手数料は2者間より抑えられる傾向にあります。
取引先との関係性や案件の緊急度を踏まえて、どちらが合うか検討しましょう。
悪徳業者を避けるにはどうすればいいのか?
ファクタリングを装った違法な貸付業者も存在するため、注意が必要です。
正規のファクタリング会社かどうかを、事前にしっかり見極めましょう。
手数料の説明が明確かどうかを確認する
手数料の内訳や計算方法を、契約前にきちんと説明してくれるかを確認しましょう。
説明が曖昧なまま契約を急がせる業者には注意が必要です。
償還請求権の有無を必ず確認する
売掛先が倒産した場合に返済義務が生じる「償還請求権あり」の契約は、実質的に貸付とみなされる場合があります。
金融庁も、契約書に「償還請求権なし(ノンリコース)」と明記されているかといった形式面だけでなく、実質的にリスクが買取側に移転しているかどうかで貸金業に該当するか判断するとしています。
債権の買取代金が著しく低額な場合も、偽装ファクタリング(実質的な高金利貸付)の疑いがあるとして金融庁が注意を呼びかけています。
提示された買取金額が相場より極端に低い場合は、契約を急がず一度立ち止まって確認することが大切です。
「今すぐ契約しないと条件が悪くなる」といった急かし方をする業者には、特に注意しましょう。
少しでも違和感を覚えたら、契約前に消費生活センターなどの第三者機関に相談するのも有効な手段です。
一人で判断に迷う場合は、早めに専門家や公的機関に相談する習慣をつけておきましょう。
契約書の内容を必ず確認し、不明点があれば申し込み前に問い合わせましょう。
必要書類や申し込みの流れはどう違うのか?
申し込み前に、必要書類や手続きの流れも確認しておきましょう。
書類が少ないほど、急ぎの資金ニーズにもスムーズに対応できます。
基本的には請求書と通帳のコピーが中心
3社とも、請求書と通帳のコピーを基本の必要書類としています。
本人確認書類の提出が求められる場合もあるため、事前に確認しておきましょう。
オンラインで申し込みから入金まで完結できる
いずれのサービスも、オンライン上で申し込みから入金まで完結できます。
来店や対面での手続きが不要なため、忙しいフリーランスでも利用しやすい仕組みです。
| サービス | 主な必要書類 | 申し込み方法 |
|---|---|---|
| ペイトナーファクタリング | 請求書、通帳のコピー | オンライン完結 |
| labol | 請求書、通帳のコピー | オンライン完結 |
| ビートレーディング | 請求書、通帳のコピー | オンライン、対面も選択可 |
- 基本は請求書と通帳のコピーが中心
- オンラインで申し込みから入金まで完結できる
会社員でも利用できるのか?
ファクタリングは、フリーランスや事業用クレジットカードを持つ個人事業主向けのサービスです。
会社員の給与を対象とした給与ファクタリングは、実質的に高金利の貸付とみなされ違法とされるケースが多いため注意しましょう。
対象はあくまで事業の売掛金・請求書
フリーランス・個人事業主が発行した請求書(売掛金)が買取の対象です。
給与そのものを対象にしたサービスとは仕組みが異なる点に注意しましょう。
金融庁は「給与ファクタリング」に繰り返し注意喚起している
金融庁は公式に、個人の賃金債権を買い取って金銭を交付し、個人を通じて資金を回収する「給与ファクタリング」は貸金業に該当するとの見解を示しています。
貸金業登録を受けていない業者が法外な利息を請求したり、違法な取り立てを行ったりする被害も報告されているため、給与を対象にしたサービスには近づかないことが鉄則です。
業者が貸金業登録を受けているかどうかは、金融庁の「登録貸金業者情報検索サービス」で確認できます。
正規のファクタリングは「債権の売買」であり、原則として貸金業の登録は不要とされていますが、実態が金銭の貸し借りに近いと判断されれば貸金業規制の対象になり得る点を理解しておきましょう。
仕組みを正しく理解しておけば、不審な業者を見分ける判断材料としても役立ちます。
資金繰りが厳しい時こそ焦らず、信頼できるサービスかどうかを冷静に見極める姿勢が大切です。
正しい知識を持っておくことが、結果的に自分の資産と信用を守ることにつながります。
不安な場合は公式サイトで対象を確認する
利用前に、各社の公式サイトで対象となる条件を確認しておくと安心です。
他の資金調達方法とはどう使い分ければいいのか?
ファクタリング以外にも、補助金・助成金など複数の資金調達方法があります。
急ぎの資金ニーズにはファクタリングが向いている
審査から入金までのスピードが速いため、急な資金ニーズに対応しやすい方法です。
中長期的な資金計画には他の方法も組み合わせる
補助金・助成金などは審査に時間がかかる分、返済不要というメリットもあります。
利用限度額や対応できる金額の目安はあるのか?
請求書の金額によっては、利用できる上限が設定されている場合もあります。
大きな案件を早期資金化したい場合は、上限額も事前に確認しておきましょう。
少額の請求書から利用できるサービスが多い
紹介した3社は、いずれも少額の請求書から利用できる設計になっています。
初めて利用する場合は、まず少額の請求書で試してみるのも一つの方法です。
高額案件は上限額や審査内容を事前に確認する
ビートレーディングのように、買取できる請求書の額面に制限がないサービスもあります。
高額な案件を資金化したい場合は、事前に問い合わせて確認しておくと安心です。
まとめ:フリーランスのファクタリングサービス比較
とにかく早く現金化したい人には、最短10分のペイトナーファクタリングが向いています。
取引先に知られず資金化したい人には、AI審査のlabolが選択肢になります。
手数料を抑えたい人は、低水準の手数料が魅力のビートレーディングも検討しましょう。
| サービス | 向いている人 |
|---|---|
| ペイトナーファクタリング | とにかく早く現金化したい人 |
| labol | 取引先に知られず資金化したい人 |
| ビートレーディング | 手数料を抑えたい人、大口の請求書がある人 |
手数料・入金スピード・必要書類を見ながら、最適な1つを選んでいきましょう。
悪徳業者を避けるためにも、契約内容は必ず事前に確認しておきましょう。
比較の視点を持つことで、いざという時に慌てず資金繰りを整えられます。
自分の資金繰りの状況に合わせて、無理なく利用できるサービスを選びましょう。
複数のサービスをじっくり比較検討する時間も、長期的には十分に価値のある投資です。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
- ファクログマガジン「ペイトナーのファクタリングとは」
- labol公式サイト
- ビートレーディング公式サイト
- ペイトナー「累計申込件数800,000件突破」プレスリリース
- 金融庁「ファクタリングの利用に関する注意喚起」
- 金融庁「給与ファクタリング(ヤミ金融)への注意喚起」
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。








