
全国通訳案内士として訪日外国人観光客の案内をしているフリーランス、通訳ガイドとして活動している方にとって、案内中の事故やお客様とのトラブルへの備えは見過ごせないリスクです。移動中の事故や、預かった荷物の破損にどう備えればいいのか迷ったことはないでしょうか。
通訳ガイド向け賠償責任保険は、補償内容・保険料・加入条件の3点で比べると、自分の活動スタイルに合うものを選びやすくなります。プランによって、補償額の上限や預かり品への補償の有無が異なります。
このページでは、IJCEE通訳ガイド保険のベーシックエコノミー、ベーシック、ワイドの3プランを比較します。案内中は徒歩や公共交通機関での移動も多く、規模に関わらず備えを検討しておく方が安心です。


なぜフリーランスに通訳ガイド向け保険の比較が必要なのか?
まずは、フリーランスが通訳ガイド向け保険を比べて選ぶ理由を確認しましょう。プランによって、補償額の上限が大きく異なります。
案内する人数やツアーの規模も、事前に確認しておきたいポイントです。
補償額の上限がプランごとに異なる
ベーシックエコノミープランは1事故100万円、ベーシックプランは1事故1,000万円、ワイドプランは1事故3,000万円まで補償されると案内されています。
案内する団体の規模や、賠償リスクの大きさに応じて必要な補償額を見極めましょう。
預かり品への補償も確認しておく
いずれのプランも、案内中に預かったお客様の荷物への補償(受託物賠償)が含まれていると案内されています。
免責金額が1万円に設定されている点も、事前に確認しておきましょう。
3つのプランをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。保険料や補償額に違いがあります。
似たようなプランでも、向く活動スタイルは異なります。表を見ながら、自分の案内スタイルに近いものを探してみてください。
保険料と補償額に違いがある
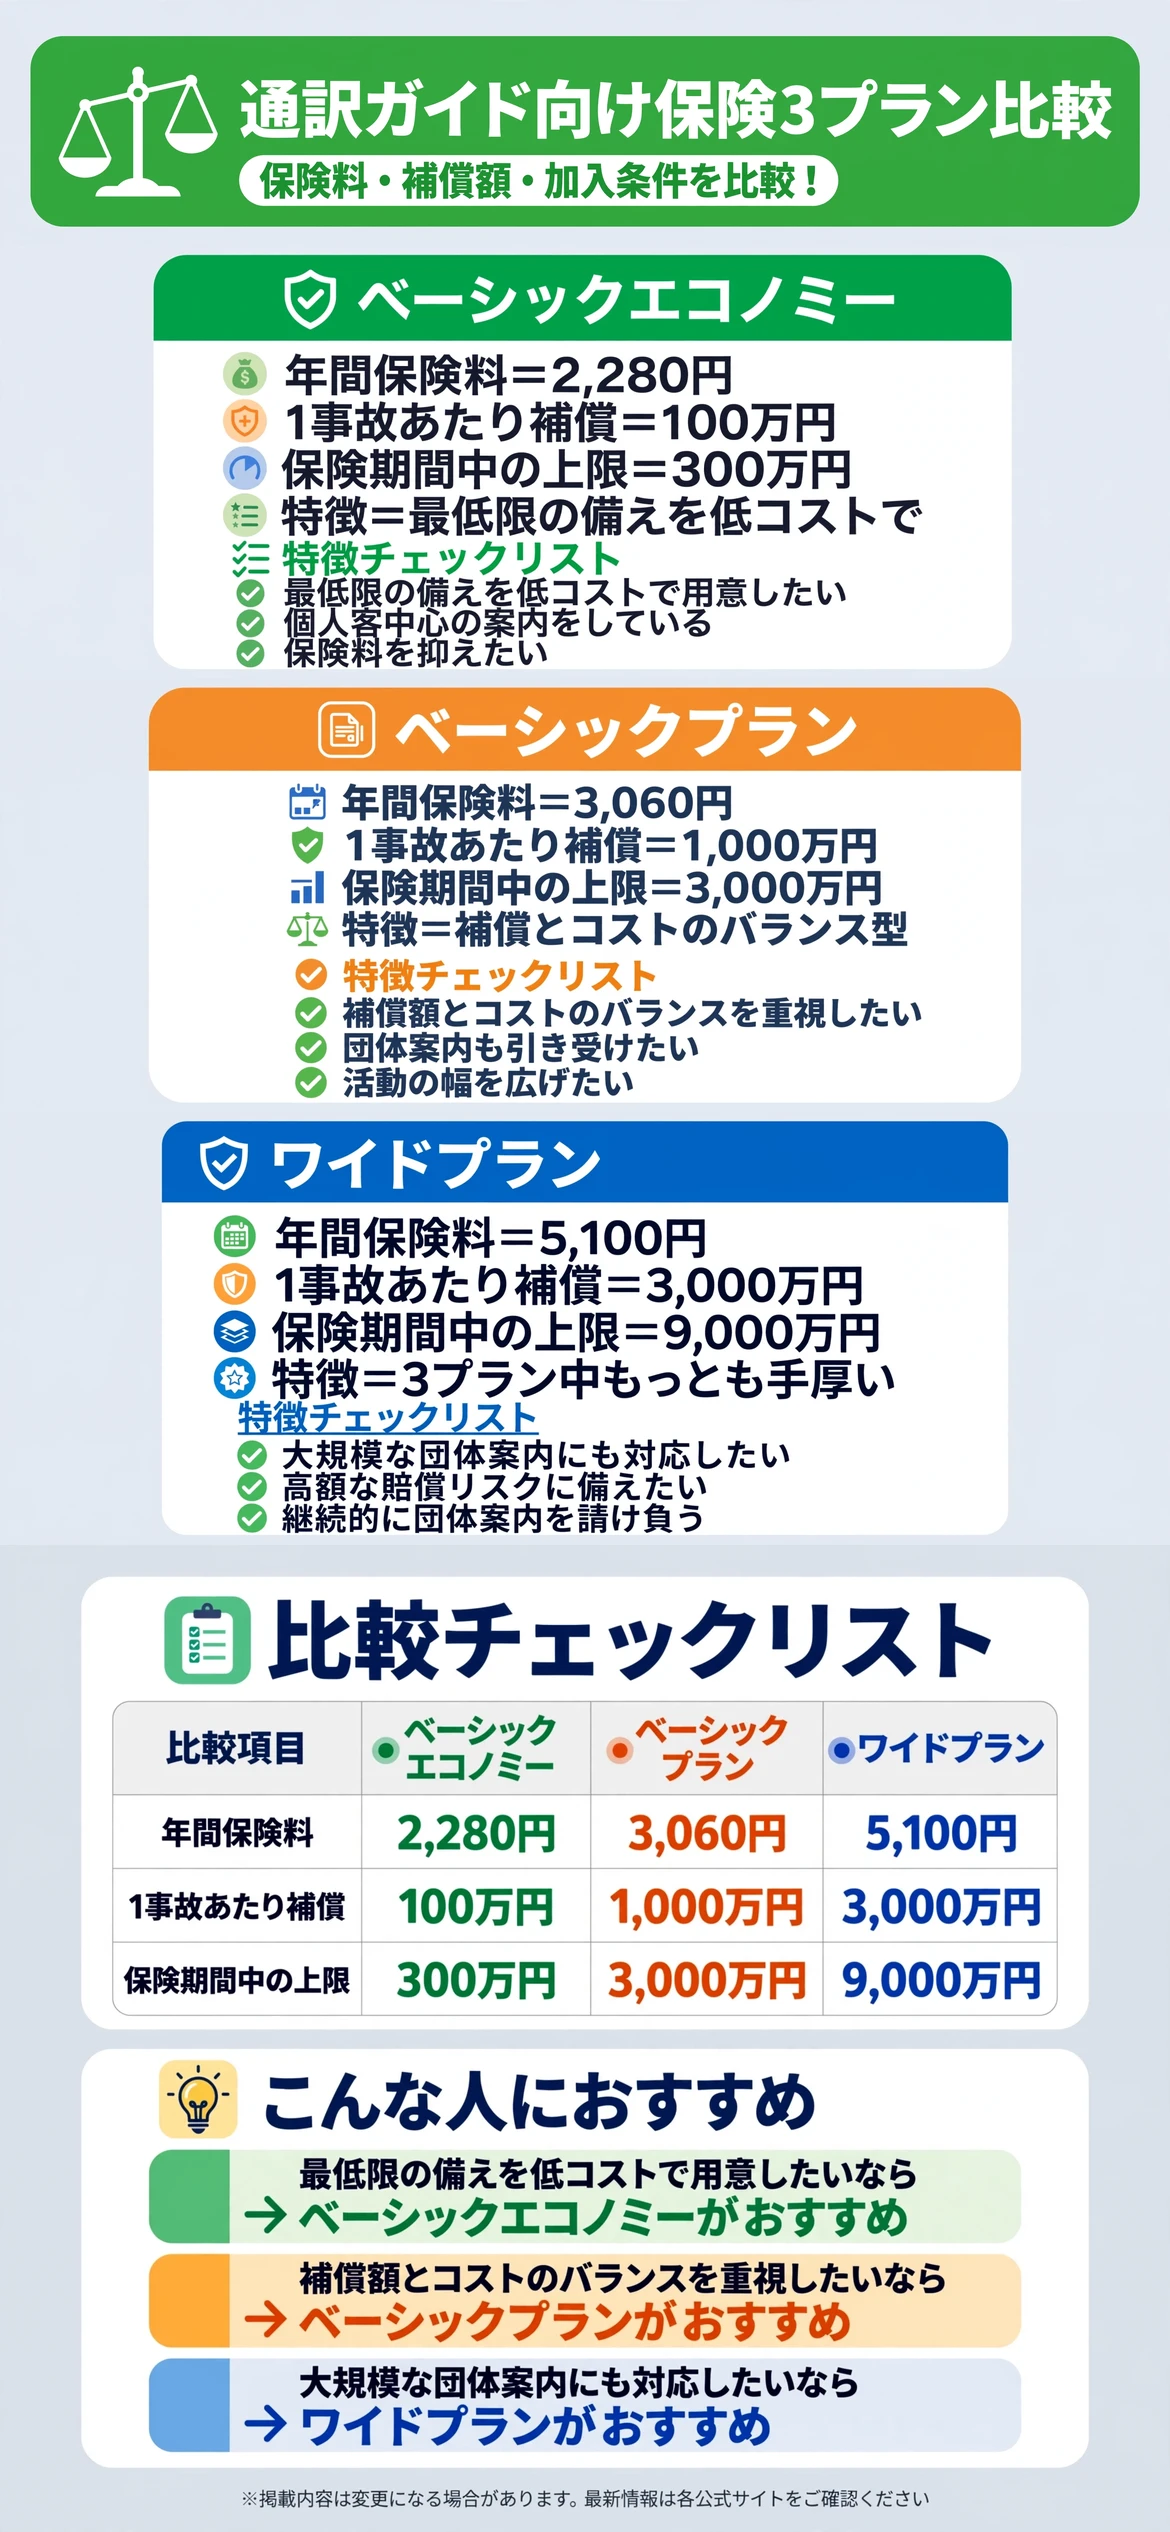
ベーシックエコノミープランは、年間保険料2,280円で、1事故100万円(保険期間中300万円)まで補償されると案内されています。
ベーシックプランは、年間保険料3,060円で、1事故1,000万円(保険期間中3,000万円)まで補償されると案内されています。
ワイドプランは、年間保険料5,100円で、1事故3,000万円(保険期間中9,000万円)まで補償されると案内されています。
表で見比べてから、気になるプランを詳しく確認する
気になる項目を先にチェックしてから、下記の各プランの詳細解説を読むと理解しやすくなります。
| 項目 | ベーシックエコノミー | ベーシック | ワイド |
|---|---|---|---|
| 年間保険料 | 2,280円 | 3,060円 | 5,100円 |
| 1事故あたり補償 | 100万円 | 1,000万円 | 3,000万円 |
| 保険期間中の上限 | 300万円 | 3,000万円 | 9,000万円 |
ベーシックエコノミープランにはどんな特徴があるのか?
「ベーシックエコノミープラン」は、3プランの中で最も保険料を抑えたプランです。公式情報では、年間保険料2,280円で、1事故100万円(保険期間中300万円)まで補償されると案内されています。
免責金額は1万円で、受託物賠償も含まれると案内されています。
個人での少人数案内が中心の人に向いていると案内されています。

最低限の備えを低コストで用意できる
3プランの中で最も保険料が抑えめのため、まず基本的な備えを用意したい人に向いていると案内されています。
個人単位や少人数のツアーを中心に活動する人に向いています。
補償額の上限に注意する
1事故100万円という上限は3プランの中で最も低いため、大規模なツアーを扱う場合は上位プランも検討しましょう。
活動規模が大きくなってきたら、プランの見直しを検討する目安になります。
- 最低限の備えを低コストで用意できる
- 補償額の上限に注意する
ベーシックプランにはどんな特徴があるのか?
「ベーシックプラン」は、補償額とコストのバランスを取ったプランです。公式情報では、年間保険料3,060円で、1事故1,000万円(保険期間中3,000万円)まで補償されると案内されています。
エコノミープランに比べて補償額が10倍に拡大していると案内されています。
一定規模のツアーを扱う機会がある人に向いていると案内されています。

補償額とコストのバランスが取れている
エコノミープランより保険料は上がりますが、補償額は大幅に拡大すると案内されています。バランスを重視したい人に向いています。
個人・団体どちらの案内にも対応しやすいと案内されています。
活動の幅を広げたい人に向いている
これから案内する団体の規模を広げたい人にも、余裕を持った補償額と案内されています。
免責金額はエコノミープランと同じく1万円と案内されています。
ワイドプランにはどんな特徴があるのか?
「ワイドプラン」は、3プランの中で最も補償額が大きいプランです。公式情報では、年間保険料5,100円で、1事故3,000万円(保険期間中9,000万円)まで補償されると案内されています。
大規模な団体ツアーや、高額な賠償リスクが想定される案内を行う人に向いていると案内されています。
保険料の差は年間数千円程度のため、リスクを重視するならワイドプランを検討する価値があると考えられます。

大規模な団体案内に対応できる
補償額が3プランの中で最も高いため、大規模なツアーや高額な賠償リスクにも備えられると案内されています。
継続的に団体案内を請け負う人に向いています。
保険料の差額で判断する
ベーシックプランとの差額は年間2,040円程度のため、リスクの大きさに応じて検討しましょう。
活動頻度や案内する団体の規模を踏まえて選びましょう。
AI通訳機とはどう組み合わせればいいのか?
多言語での案内をサポートしたいなら、AI通訳機の記事も参考になります。通訳ガイド向け保険は事故やトラブルへの備え、AI通訳機は言葉の壁を補うツールという役割の違いがあります。
事故への備えか、言葉の壁への備えかで役割が違う
AI通訳機で対応言語の幅を広げつつ、賠償責任保険で案内中の事故にも備えておくと、より安心して活動できます。
専門用語の説明には人の通訳も重要
AI通訳機は便利な補助ツールですが、専門的な説明や文化的なニュアンスは、ガイド自身の言葉で伝える場面も多いと考えられます。
海外旅行保険とはどう組み合わせればいいのか?
海外からのお客様の同行で自分も海外に渡航する機会があるなら、海外旅行保険の記事も参考になります。通訳ガイド向け保険は国内での案内業務への備え、海外旅行保険は渡航時の体調不良やトラブルへの備えという役割の違いがあります。
国内の案内業務か、海外渡航かで役割が違う
国内での案内が中心なら通訳ガイド向け保険、海外への同行があるなら海外旅行保険もあわせて検討しましょう。
業務内容に応じて両方を検討する
活動範囲が国内外にまたがる場合は、それぞれの保険を組み合わせて備えておくと安心です。
加入前に確認しておきたいことは何か?
加入前には、案内する団体の規模、補償額、免責金額を確認しておきましょう。この確認を怠ると、想定より補償が不足したり、事故発生時の自己負担が想定外に大きくなったりしかねません。
案内する団体の規模を確認する
個人客中心か団体ツアー中心かによって、必要な補償額は変わります。自分の活動スタイルに合わせて選びましょう。
今後の活動規模の変化も見据えて、プランを検討するのもひとつの方法です。
免責金額を確認する
いずれのプランも免責金額が1万円に設定されていると案内されています。事故発生時の自己負担額として把握しておきましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 案内する団体の規模 | 個人客中心か団体中心か確認したか |
| 補償額 | 想定される賠償リスクに見合うか確認したか |
| 免責金額 | 事故発生時の自己負担額を把握したか |
まとめ:フリーランスの通訳ガイド向け賠償責任保険比較
最低限の備えを低コストで用意したいなら、ベーシックエコノミープランが選択肢になります。補償額とコストのバランスを重視するなら、ベーシックプランが向いています。
大規模な団体案内にも対応したいなら、ワイドプランも検討してみましょう。どれが最適かは案内する団体の規模やリスクによって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは補償額と保険料を比べるところから始めるのがおすすめです。
| プラン | 向いている人 |
|---|---|
| ベーシックエコノミープラン | 最低限の備えを低コストで用意したい人 |
| ベーシックプラン | 補償額とコストのバランスを重視したい人 |
| ワイドプラン | 大規模な団体案内にも対応したい人 |
いずれのプランも、保険料や補償内容は改定されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分が案内する団体の規模やリスクに合わせて、無理のない一歩を選んでいきましょう。まずは、補償額と保険料を比べることから始めるのがおすすめです。
まずは自分に合ったプランを確認してみることから、無理せず気軽に始めてみてください。
関連記事:フリーランスの社会福祉士向け賠償責任保険|A・B・D3プラン比較、相談援助業務の事故に備えるならどれ?
関連記事:フリーランスの薬剤師賠償責任保険|薬局A・薬局D・薬剤師A3プラン比較、調剤ミスや接客中の事故に備えるならどれ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は公式サイトでご確認ください。
