
個人で学習塾や個別指導塾を運営しているフリーランスにとって、塾生徒の事故や施設のトラブルへの備えは見過ごせないリスクです。指導中の生徒のケガや、通塾中の事故にどう備えればいいのか迷ったことはないでしょうか。
学習塾経営者向け賠償責任保険は、補償額・保険料・付帯する補償内容の3点で比べると、自分の塾の規模に合うものを選びやすくなります。プランによって、死亡・後遺障害の補償額や入院・通院日額が異なります。
このページでは、J.J.A.総合補償制度のAタイプ、Bタイプ、Cタイプ、Dタイプの4つのうち代表的な3つを比較します。少し話がそれますが、塾生徒は通塾中の移動でも事故に遭う可能性があるため、施設内の指導だけでなく通学時の補償も含めて検討しておく方が安心です。


なぜフリーランスに学習塾経営者向け保険の比較が必要なのか?
まずは、フリーランスが学習塾経営者向け保険を比べて選ぶ理由を確認しましょう。プランによって、死亡・後遺障害の補償額や入院・通院日額が異なります。
塾生徒1名あたりの保険料も、事前に確認しておきたいポイントです。
補償額がプランごとに異なる
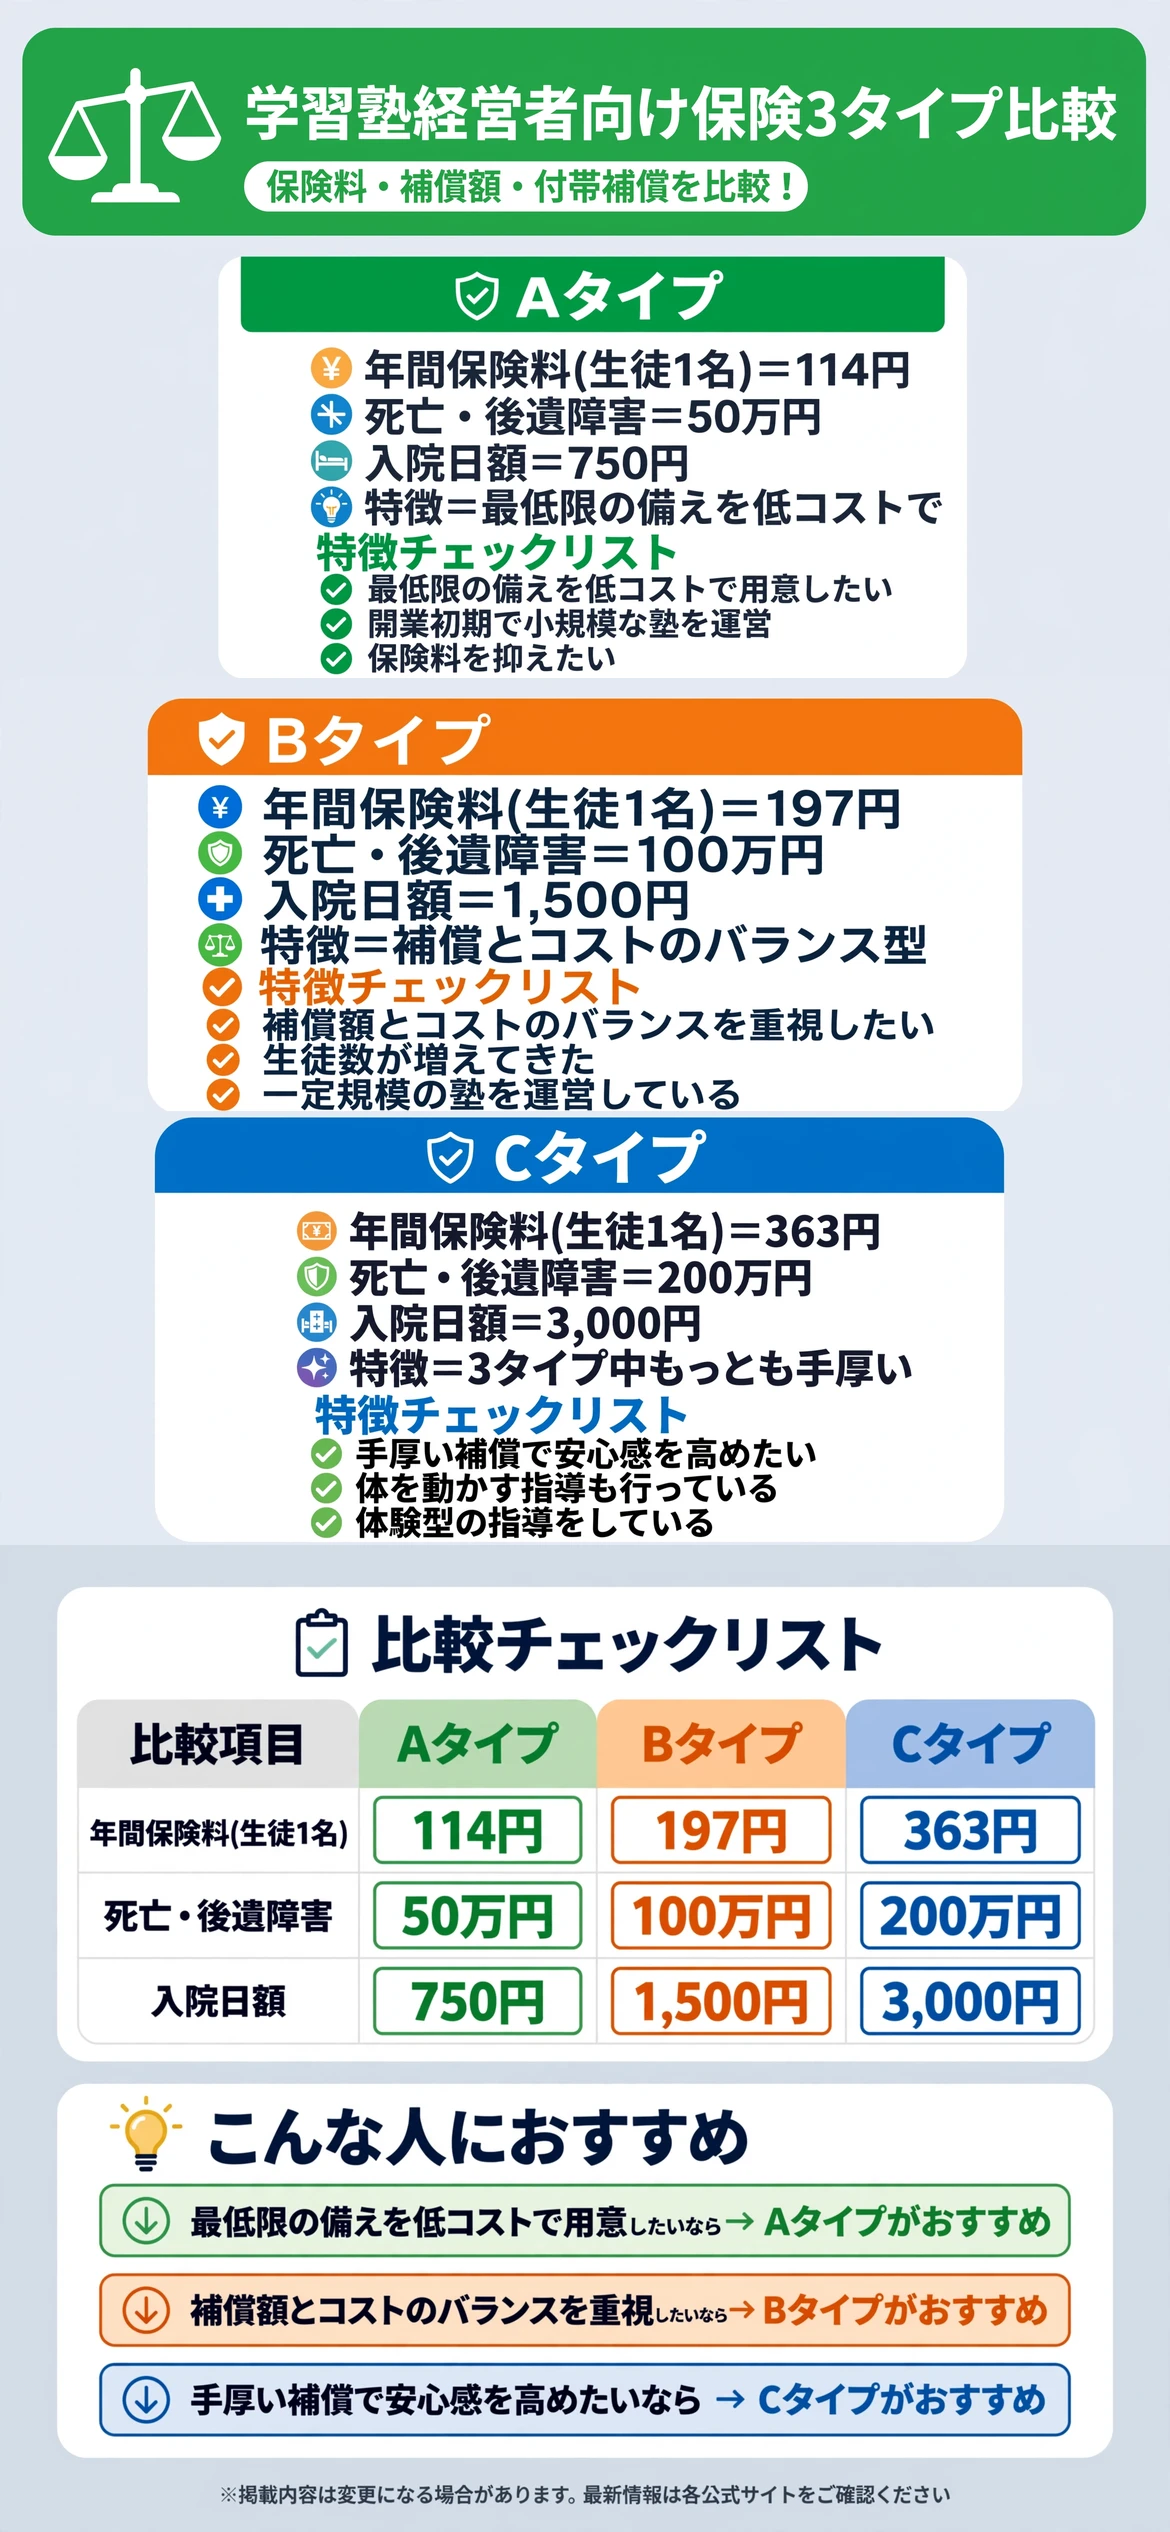
Aタイプは死亡・後遺障害50万円、Bタイプは100万円、Cタイプは200万円まで補償されると案内されています。
塾の指導内容やリスクに応じて、必要な補償額を見極めましょう。
経営者賠償責任も共通して付帯する
いずれのタイプも、経営者賠償責任(対人1名につき1億円等)や塾生徒賠償責任が共通して付帯すると案内されています。
加入時期によって保険料が月割りで計算される点も、事前に確認しておきましょう。
3つのタイプをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。保険料や補償額に違いがあります。
似たようなタイプでも、向く塾の規模は異なります。表を見ながら、自分の塾の生徒数や指導内容に近いものを探してみてください。
保険料と補償額に違いがある
Aタイプは、塾生徒1名につき年間保険料114円程度で、死亡・後遺障害50万円、入院日額750円、通院日額500円と案内されています。
Bタイプは、塾生徒1名につき年間保険料197円程度で、死亡・後遺障害100万円、入院日額1,500円、通院日額1,000円と案内されています。
Cタイプは、塾生徒1名につき年間保険料363円程度で、死亡・後遺障害200万円、入院日額3,000円、通院日額2,000円と案内されています。
表で見比べてから、気になるタイプを詳しく確認する
気になる項目を先にチェックしてから、下記の各タイプの詳細解説を読むと理解しやすくなります。
| 項目 | Aタイプ | Bタイプ | Cタイプ |
|---|---|---|---|
| 生徒1名あたり年間保険料 | 114円 | 197円 | 363円 |
| 死亡・後遺障害 | 50万円 | 100万円 | 200万円 |
| 入院日額 | 750円 | 1,500円 | 3,000円 |
Aタイプにはどんな特徴があるのか?
「Aタイプ」は、4タイプの中で最も保険料を抑えたプランです。公式情報では、塾生徒1名につき年間保険料114円程度で、死亡・後遺障害50万円、入院日額750円、通院日額500円と案内されています。
経営者賠償責任(対人1名につき1億円、1事故15億円)は共通して付帯すると案内されています。
小規模な塾で、まず最低限の備えを用意したい人に向いていると案内されています。

最低限の備えを低コストで用意できる
4タイプの中で最も保険料が抑えめのため、開業初期や小規模な塾に向いていると案内されています。
生徒数に応じて保険料が計算されるため、規模に見合った負担で備えられると案内されています。
補償額の上限に注意する
死亡・後遺障害50万円という上限は4タイプの中で最も低いため、リスクの高い指導内容の場合は上位タイプも検討しましょう。
生徒数が増えてきたら、タイプの見直しを検討する目安になります。
- 最低限の備えを低コストで用意できる
- 補償額の上限に注意する
Bタイプにはどんな特徴があるのか?
「Bタイプ」は、補償額とコストのバランスを取ったプランです。公式情報では、塾生徒1名につき年間保険料197円程度で、死亡・後遺障害100万円、入院日額1,500円、通院日額1,000円と案内されています。
Aタイプに比べて補償額が2倍に拡大していると案内されています。
一定規模の塾を運営している人に向いていると案内されています。

補償額とコストのバランスが取れている
Aタイプより保険料は上がりますが、補償額は大幅に拡大すると案内されています。バランスを重視したい人に向いています。
公式資料の例では、生徒数100名・7月加入の場合で年間保険料16,417円程度になると案内されています。
生徒数の変化にも対応しやすい
生徒数に応じた保険料設定のため、塾の規模拡大にも対応しやすいと案内されています。
月割りでの加入にも対応していると案内されています。
Cタイプにはどんな特徴があるのか?
「Cタイプ」は、3タイプの中で最も補償額が大きいプランです。公式情報では、塾生徒1名につき年間保険料363円程度で、死亡・後遺障害200万円、入院日額3,000円、通院日額2,000円と案内されています。
さらに補償額の大きいDタイプ(死亡・後遺障害300万円、年間保険料529円程度)も用意されていると案内されています。
手厚い補償を重視する塾や、体を動かす指導を行う塾に向いていると案内されています。

手厚い補償で安心感を高められる
入院・通院日額もAタイプの4倍に設定されており、万一の事態にも手厚く備えられると案内されています。
珠算・書道・ピアノ・絵画など、幅広い指導内容の塾が対象になると案内されています。
さらに上位のDタイプも検討できる
より手厚い補償を求める場合は、Dタイプ(死亡・後遺障害300万円)も選択肢になると案内されています。
保険料の差額と補償額を比べて、自分の塾に合うタイプを選びましょう。
オンライン家庭教師マッチングとはどう組み合わせればいいのか?
対面の塾だけでなくオンライン指導も行っているなら、オンライン家庭教師マッチングの記事も参考になります。学習塾経営者向け保険は対面指導中の事故への備え、オンライン家庭教師マッチングは指導の場を見つける手段という役割の違いがあります。
事故への備えか、指導の場を探す手段かで役割が違う
対面塾の運営には賠償責任保険、オンライン指導の案件探しにはマッチングサービスというように役割を整理しておきましょう。
対面とオンラインを併用する場合の備えを検討する
対面とオンラインの両方で指導している場合は、対面部分の賠償責任保険を中心に備えを検討しましょう。
フリーランス協会賠償責任保険とはどう組み合わせればいいのか?
塾経営以外の業務も並行して行っているなら、フリーランス協会賠償責任保険の記事も参考になります。学習塾経営者向け保険は塾生徒への賠償責任に特化した補償、フリーランス協会の保険は幅広い業務に対応する汎用的な補償という範囲の違いがあります。
塾特化の補償か、汎用的な補償かで範囲が違う
塾生徒への賠償責任は専用の保険で備えつつ、その他の業務については汎用的な保険で補完するという考え方もあります。
補償の重複がないか確認する
複数の保険に加入する場合は、補償内容が重複していないか事前に確認しておくと無駄がありません。
加入前に確認しておきたいことは何か?
加入前には、生徒数、指導内容、必要な補償額を確認しておきましょう。この確認を怠ると、想定より保険料がかさんだり、補償が不足したりしかねません。
生徒数を把握してから保険料を試算する
塾生徒の人数によって年間保険料が変わるため、事前に生徒数を把握しておきましょう。
生徒数が増減する見込みがある場合は、その点も考慮しておくと安心です。
指導内容に応じた補償額を検討する
体を動かす指導や、体験型の指導を行っている場合は、補償額の大きいタイプも検討しておきましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 生徒数 | 正確な人数を把握して保険料を試算したか |
| 指導内容 | リスクの高さに見合う補償額か確認したか |
| 加入時期 | 月割り計算の仕組みを確認したか |
まとめ:フリーランスの学習塾経営者向け賠償責任保険比較
最低限の備えを低コストで用意したいなら、Aタイプが選択肢になります。補償額とコストのバランスを重視するなら、Bタイプが向いています。
手厚い補償で安心感を高めたいなら、Cタイプも検討してみましょう。どれが最適かは塾の規模や指導内容によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは補償額と保険料を比べるところから始めるのがおすすめです。
| タイプ | 向いている人 |
|---|---|
| Aタイプ | 最低限の備えを低コストで用意したい人 |
| Bタイプ | 補償額とコストのバランスを重視したい人 |
| Cタイプ | 手厚い補償で安心感を高めたい人 |
いずれのタイプも、保険料や補償内容は改定されることがあります。加入の前に、公式資料で最新の内容をじっくり確認してみましょう。
自分の塾の生徒数や指導内容に合わせて、無理のない一歩を選んでいきましょう。まずは、補償額と保険料を比べることから始めるのがおすすめです。
まずは自分に合ったタイプを確認してみることから、無理せず気軽に始めてみてください。
関連記事:フリーランスの獣医師賠償責任保険|I・II・III型3タイプ比較、診療中の事故に備えるならどれ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は公式資料でご確認ください。
