フリーランスとして活動していると、案件の入金タイミングと経費の支払いにズレが生じたり、急な設備投資が必要になったりと、一時的な資金繰りに困る場面があります。とはいえ、個人事業主が利用できるビジネスローンは数多くあり、どれを選べばいいか迷う人も多いのではないでしょうか。
ビジネスローンは、金利・融資限度額・融資スピードの3点で比べると、自分の資金ニーズに合うサービスを選びやすくなります。サービスによって、個人事業主が対象外の法人専用商品もあるため、対象者の確認も欠かせません。
このページでは、個人事業主も利用できるPayPay銀行ビジネスローン・AGビジネスサポート・プロミス自営者カードローンの3社を比較します。それぞれの強みを確認していきましょう。


なぜフリーランスにビジネスローンの比較が必要か?
まずは、フリーランスがビジネスローンを比べて選ぶ理由を確認しましょう。目的によって、適したサービスが異なるためです。
低金利でじっくり借りたいのか、即日融資で急な資金ニーズに対応したいのかで、選ぶべきサービスも変わってきます。
個人事業主が対象外の商品もある点に注意
ネット銀行系の低金利ビジネスローンの中には、法人のみが対象で個人事業主は申し込めない商品もあると案内されています。申し込み前に、個人事業主が対象に含まれているかを必ず確認することが大切です。
金利の範囲もサービスによって異なると案内されています。
融資スピードによって向き不向きが異なる
最短即日融資に対応しているサービスと、審査から借入まで数営業日かかるサービスがあると案内されています。資金が必要なタイミングに合わせて選ぶことが大切です。
借入は計画的に行うことが大切
ビジネスローンは便利な資金調達手段ですが、金利負担が発生するため、返済計画を立てた上で借りることが大切です。複数社の金利・限度額を比較してから決める人も多いようです。
比較する際は、融資限度額の上限や、必要書類の種類など、金利だけでは分からない部分も確認しておくと安心です。無理のない借入かどうかを見極める大事な機会になります。
フリーランスの場合、確定申告書の提出が必要になることが多いため、事前に必要書類を揃えておくと手続きがスムーズになります。
- 個人事業主が対象かどうかを必ず確認する
- 複数社の金利・融資限度額を比較してから決める
- 返済計画を立てた上で無理のない借入をする
3社をひと目で比較すると?
個別に見る前に、まずは3社の違いを一覧で確認しておきましょう。金利と融資限度額に違いがあります。
似たようなビジネスローンでも、向いている人は異なります。表を見ながら、自分の状況に近いものを探してみてください。
金利と融資限度額に違いがある
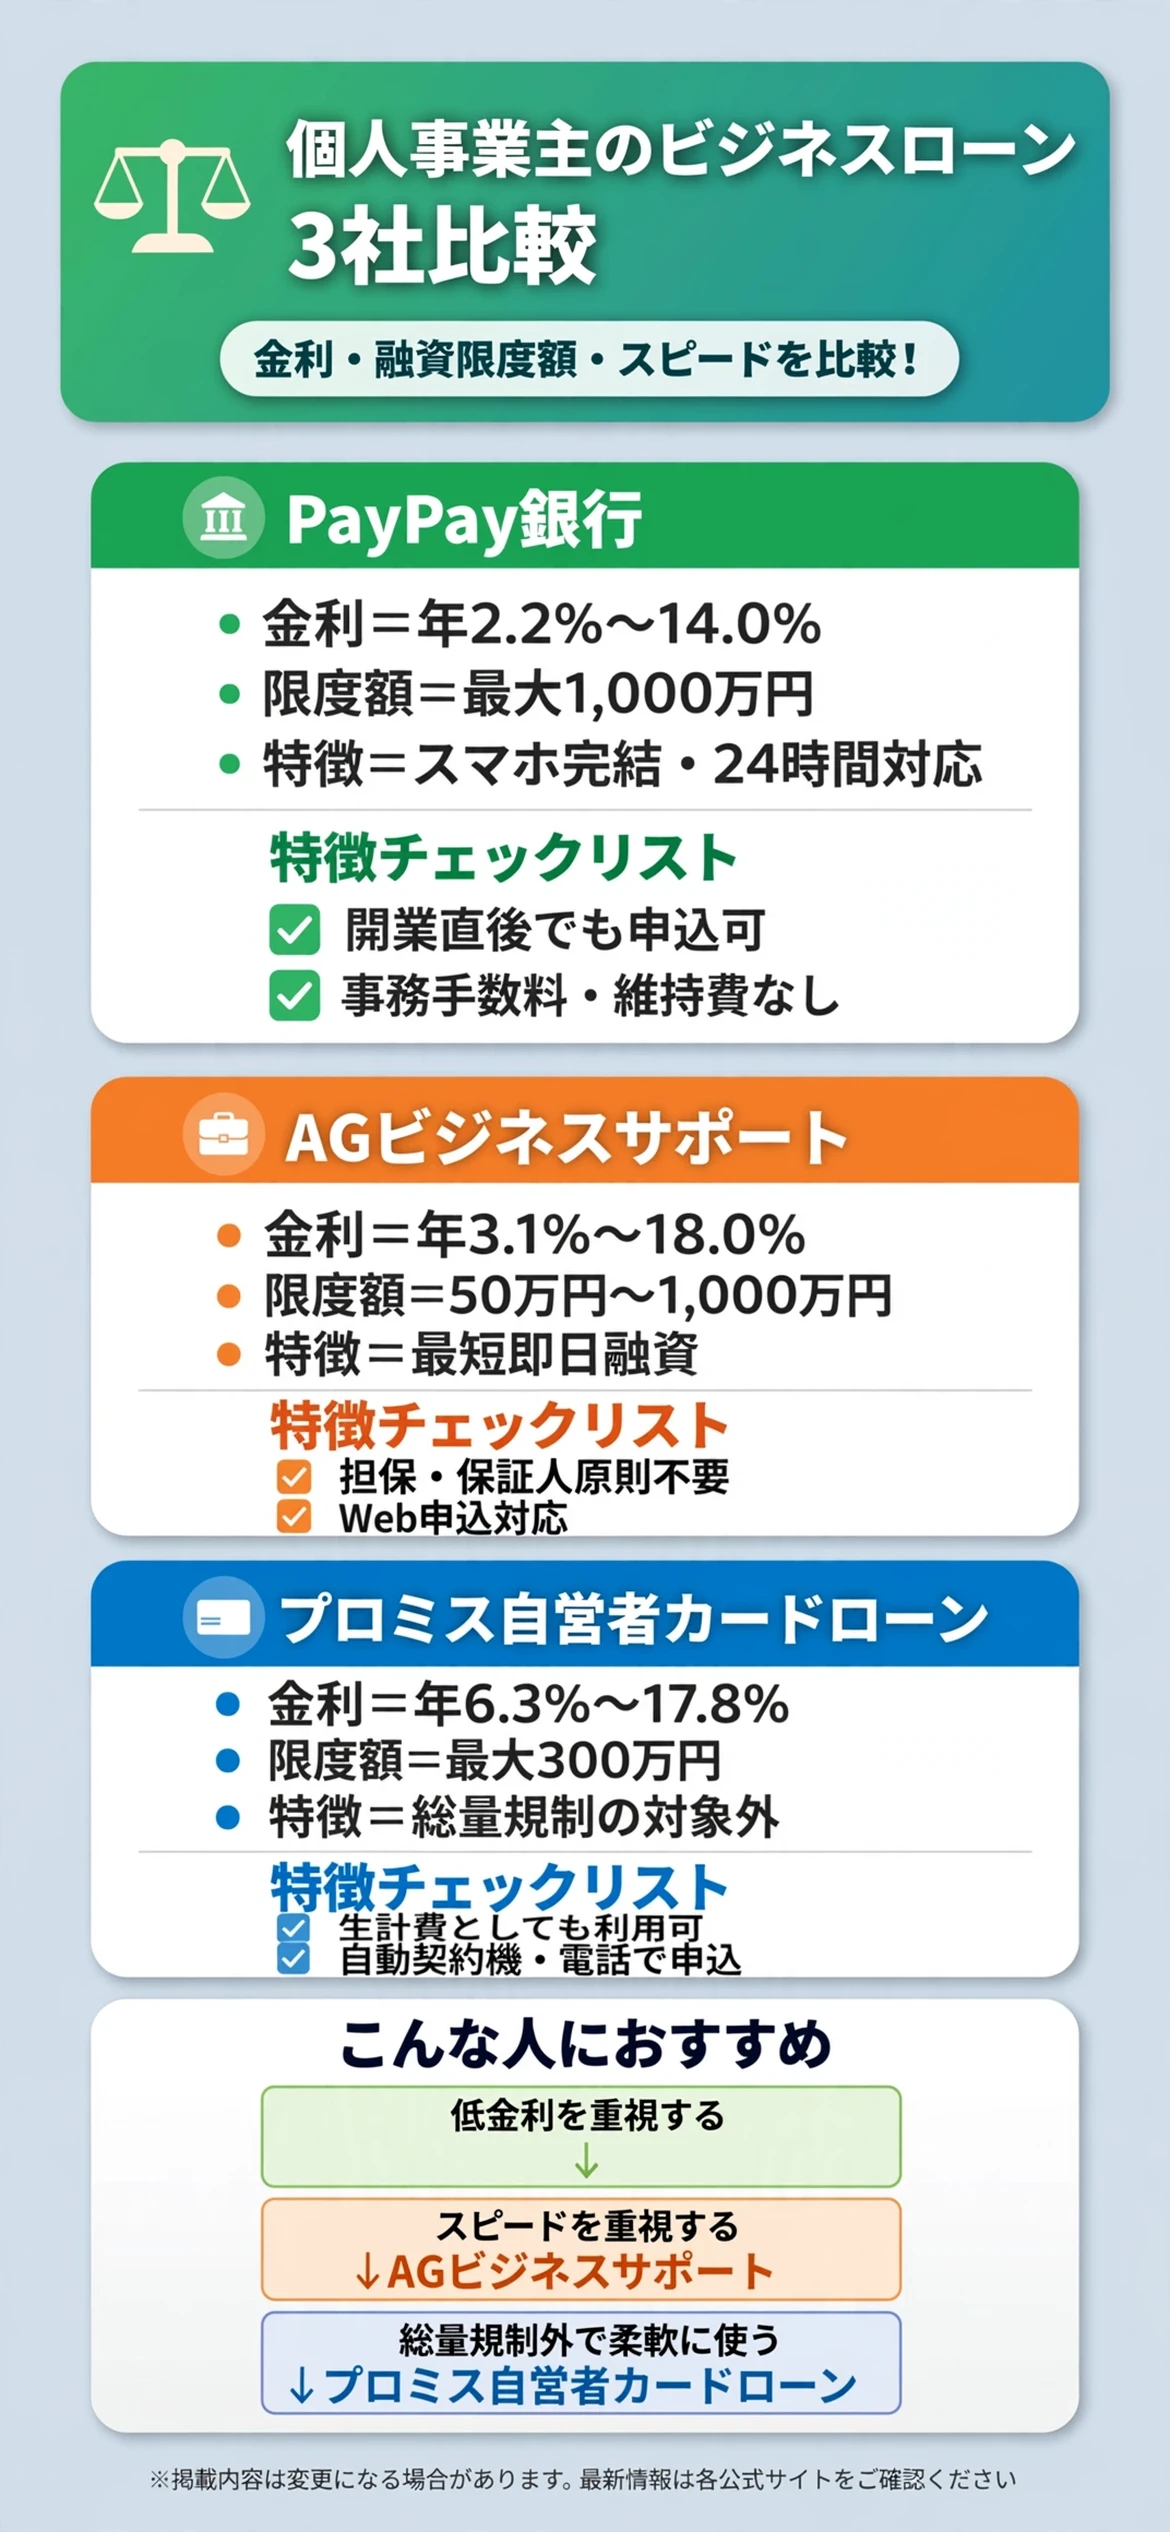
PayPay銀行ビジネスローンは、年2.2%〜14.0%、最大1,000万円までと案内されています。AGビジネスサポートは、年3.1%〜18.0%、50万円〜1,000万円までと案内されています。
プロミス自営者カードローンは、年6.3%〜17.8%、最大300万円までと案内されています。
融資スピード・申込方法も確認しておく
PayPay銀行はスマートフォンで申し込みが完結し、24時間365日対応と案内されています。AGビジネスサポートは最短即日融資に対応していると案内されています。
プロミス自営者カードローンはWeb申込には対応しておらず、自動契約機か電話での申し込みが必要と案内されています。
| 項目 | PayPay銀行 | AGビジネスサポート | プロミス自営者カードローン |
|---|---|---|---|
| 金利 | 年2.2%〜14.0% | 年3.1%〜18.0% | 年6.3%〜17.8% |
| 融資限度額 | 最大1,000万円 | 50万円〜1,000万円 | 最大300万円 |
| 特徴 | スマホで申込完結・24時間対応 | 最短即日融資 | Web申込不可・自動契約機か電話 |
表で見比べてから、気になるサービスを詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各サービスの詳細解説を読むと理解しやすくなります。
PayPay銀行ビジネスローンにはどんな特徴があるのか?
PayPay銀行ビジネスローンは、個人事業主・法人代表者・副業者向けのネット完結型ビジネスローンです。公式情報では、金利年2.2%〜14.0%、融資限度額最大1,000万円、申込年齢20歳以上69歳以下と案内されています。
開業直後でも申し込み可能で、スマートフォンで手続きが完結し、24時間365日利用できると案内されています。契約後は即時入金に対応していると案内されています。
事務手数料・維持費がかからない点も特徴です。

比較的低い金利で借りられる可能性がある
年2.2%〜14.0%という金利帯は、3社の中でも低めの水準と案内されています。審査結果によって適用金利は変わるため、まずは申し込んで確認する人も多いようです。
事務手数料・維持費がかからないと案内されています。
スマホ完結でスピーディーに手続きできる
スマートフォンでの申し込みに対応し、24時間365日利用できると案内されています。忙しいフリーランスでも隙間時間に手続きしやすい設計です。
開業直後でも申し込み可能な点も特徴の一つです。
AGビジネスサポートにはどんな特徴があるのか?
AGビジネスサポートは、法人または個人事業主を対象としたビジネスローンです。公式情報では、契約利率年3.1%〜18.0%、融資額50万円〜1,000万円、担保・保証人は原則不要と案内されています。
個人事業主の場合、確定申告書に営業所得・不動産所得・農業所得のいずれかの記載がある人が対象と案内されています。最短即日融資に対応し、Web申込が可能と案内されています。
ただし、申し込みが混み合う場合は日数を要することもあると案内されています。

最短即日融資に対応
急な資金ニーズに対応できるよう、最短即日融資が可能と案内されています。すぐに資金が必要な人に向いています。
担保・保証人が原則不要と案内されています。
個人事業主の対象要件が明確
確定申告書に事業所得等の記載がある個人事業主が対象と明確に案内されています。必要書類を事前に準備しておくとスムーズです。
50万円からという比較的小口の融資にも対応していると案内されています。
プロミス自営者カードローンにはどんな特徴があるのか?
プロミス自営者カードローンは、個人事業主向けのカードローンです。情報サイトによると、金利年6.3%〜17.8%、融資限度額最大300万円、総量規制の対象外と案内されています。
本人確認書類に加え、確定申告書や青色申告決算書など2種類の収入証明書類が必要と案内されています。事業資金だけでなく生計費としても利用できると案内されています。
Web申込には対応しておらず、自動契約機または電話での申し込みが必要と案内されています。

総量規制の対象外で柔軟に利用できる
自営者カードローンは総量規制の対象外と案内されています。他の借入状況に関わらず、事業資金としての利用を検討しやすい仕組みです。
事業資金だけでなく、生計費としても利用できると案内されています。
必要書類をそろえてから申し込む
本人確認書類に加え、確定申告書や青色申告決算書などの収入証明書類が必要と案内されています。事前に書類をそろえておくと手続きがスムーズです。
金利や条件は時期によって変わる可能性があるため、事前に確認しておきましょう。
フリーランスのファクタリングサービスとはどう組み合わせればいいのか?
フリーランスのファクタリングサービス比較の記事も参考になります。ビジネスローンは借入による資金調達、ファクタリングは売掛金を早期に現金化する資金調達という方法の違いがあります。
借入と売掛金の現金化は別々の選択肢
金利を払って借り入れる方法と、すでに発生している売掛金を手数料を払って早期に現金化する方法は、それぞれ別の資金調達手段と考えられます。状況に応じて使い分けることが大切です。
両方を組み合わせて活用する
売掛金があればファクタリング、新規の資金が必要ならビジネスローンというように、状況に応じて組み合わせる方法もあります。
フリーランスの事業用クレジットカードとはどう組み合わせればいいのか?
フリーランスの事業用クレジットカード比較の記事も参考になります。ビジネスローンはまとまった資金の調達、事業用クレジットカードは日常の経費決済という役割の違いがあります。
まとまった資金と日常経費は別々に備える
設備投資などまとまった資金が必要な場合と、日常的な経費決済は、それぞれ別の手段で整えると考えられます。両方を早めに整理しておくと、資金繰りの見通しが立てやすくなります。
案件が本格化する前に準備しておく
事業規模が拡大する前に、ビジネスローンと事業用クレジットカードの両方を準備しておくのもおすすめです。
まとめ:フリーランスのビジネスローン比較
比較的低い金利で借りたいなら、PayPay銀行ビジネスローンが選択肢になります。すぐに資金が必要なら、AGビジネスサポートの最短即日融資が向いています。
他の借入状況に関わらず検討したいなら、プロミス自営者カードローンも検討してみましょう。どれが最適かは自分の資金ニーズや緊急度によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の状況を整理するところから始めるのがおすすめです。
| サービス | 向いている人 |
|---|---|
| PayPay銀行 | 比較的低い金利で借りたい人 |
| AGビジネスサポート | すぐに資金が必要な人 |
| プロミス自営者カードローン | 総量規制外で柔軟に利用したい人 |
いずれのサービスも、金利や条件は改定されることがあります。申し込みの前に、公式サイトで最新の内容をじっくり確認してみましょう。
融資限度額や必要書類など、金利以外の細かな違いも見比べておくと、契約後のミスマッチを防ぎやすくなります。
ビジネスローンは便利な資金調達手段ですが、返済計画を立てた上で無理のない範囲で利用することが大切です。融資限度額や必要書類など、金利以外の細かな違いも見比べておくと安心です。
自分の資金ニーズや緊急度に合わせて、無理のない一歩を選んでいきましょう。まずは、各社の金利と融資限度額を比べることから始めるのがおすすめです。
資金繰りに困ってからあわてて対応に悩むより、落ち着いて選択肢を整理できているうちに備えておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、計画的に資金調達の手段を検討していきましょう。
まずは自分に合ったサービスを確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定の金融商品への加入を推奨するものではなく、借入は返済計画を十分に検討した上でご判断ください。金利・条件は変更される場合があるため、最新情報は公式サイトでご確認ください。