フリーランスとして自転車で移動したり、自宅で人と会ったりする機会があると、日常の事故が気になることがあります。
個人賠償責任保険は、月数百円程度から日常生活の賠償リスクに備えられます。
このページでは、フリーランス向け個人賠償責任保険の比較ポイントと選び方を解説します。


なぜ個人賠償責任保険を検討すべきなのか?
まずは、フリーランスが個人賠償責任保険を検討する理由を確認しましょう。
仕事中の賠償リスクとは別に、日常生活での賠償リスクも存在します。
自転車事故や水漏れなど、身近な場面で高額な賠償請求に発展することもあります。
業務中の賠償保険とは対象範囲が異なる
業務賠償保険が仕事上のトラブルを対象とするのに対し、個人賠償責任保険は私生活上の事故が対象です。
両者は補償範囲が異なるため、どちらか一方で足りると思い込まないよう注意しましょう。
月数百円程度から加入できるものが多い
保険料が手頃な商品が多く、家計への負担を抑えながら備えられます。
家族全員がまとめて対象になるプランもあり、コストパフォーマンスの良さも特徴です。
3社の対応をひと目で比較すると?
個別に見る前に、まずは3社の違いを一覧で確認しておきましょう。
気になる項目だけを拾い読みしても、大まかな違いがつかめるようにまとめています。
保険料・補償額の設計に違いがある
月額保険料や補償上限額が、サービスごとに異なります。
表で見比べてから、気になるサービスを詳しく確認する
気になる項目を先にチェックしてから、下記の各社の詳細解説を読むと理解しやすくなります。
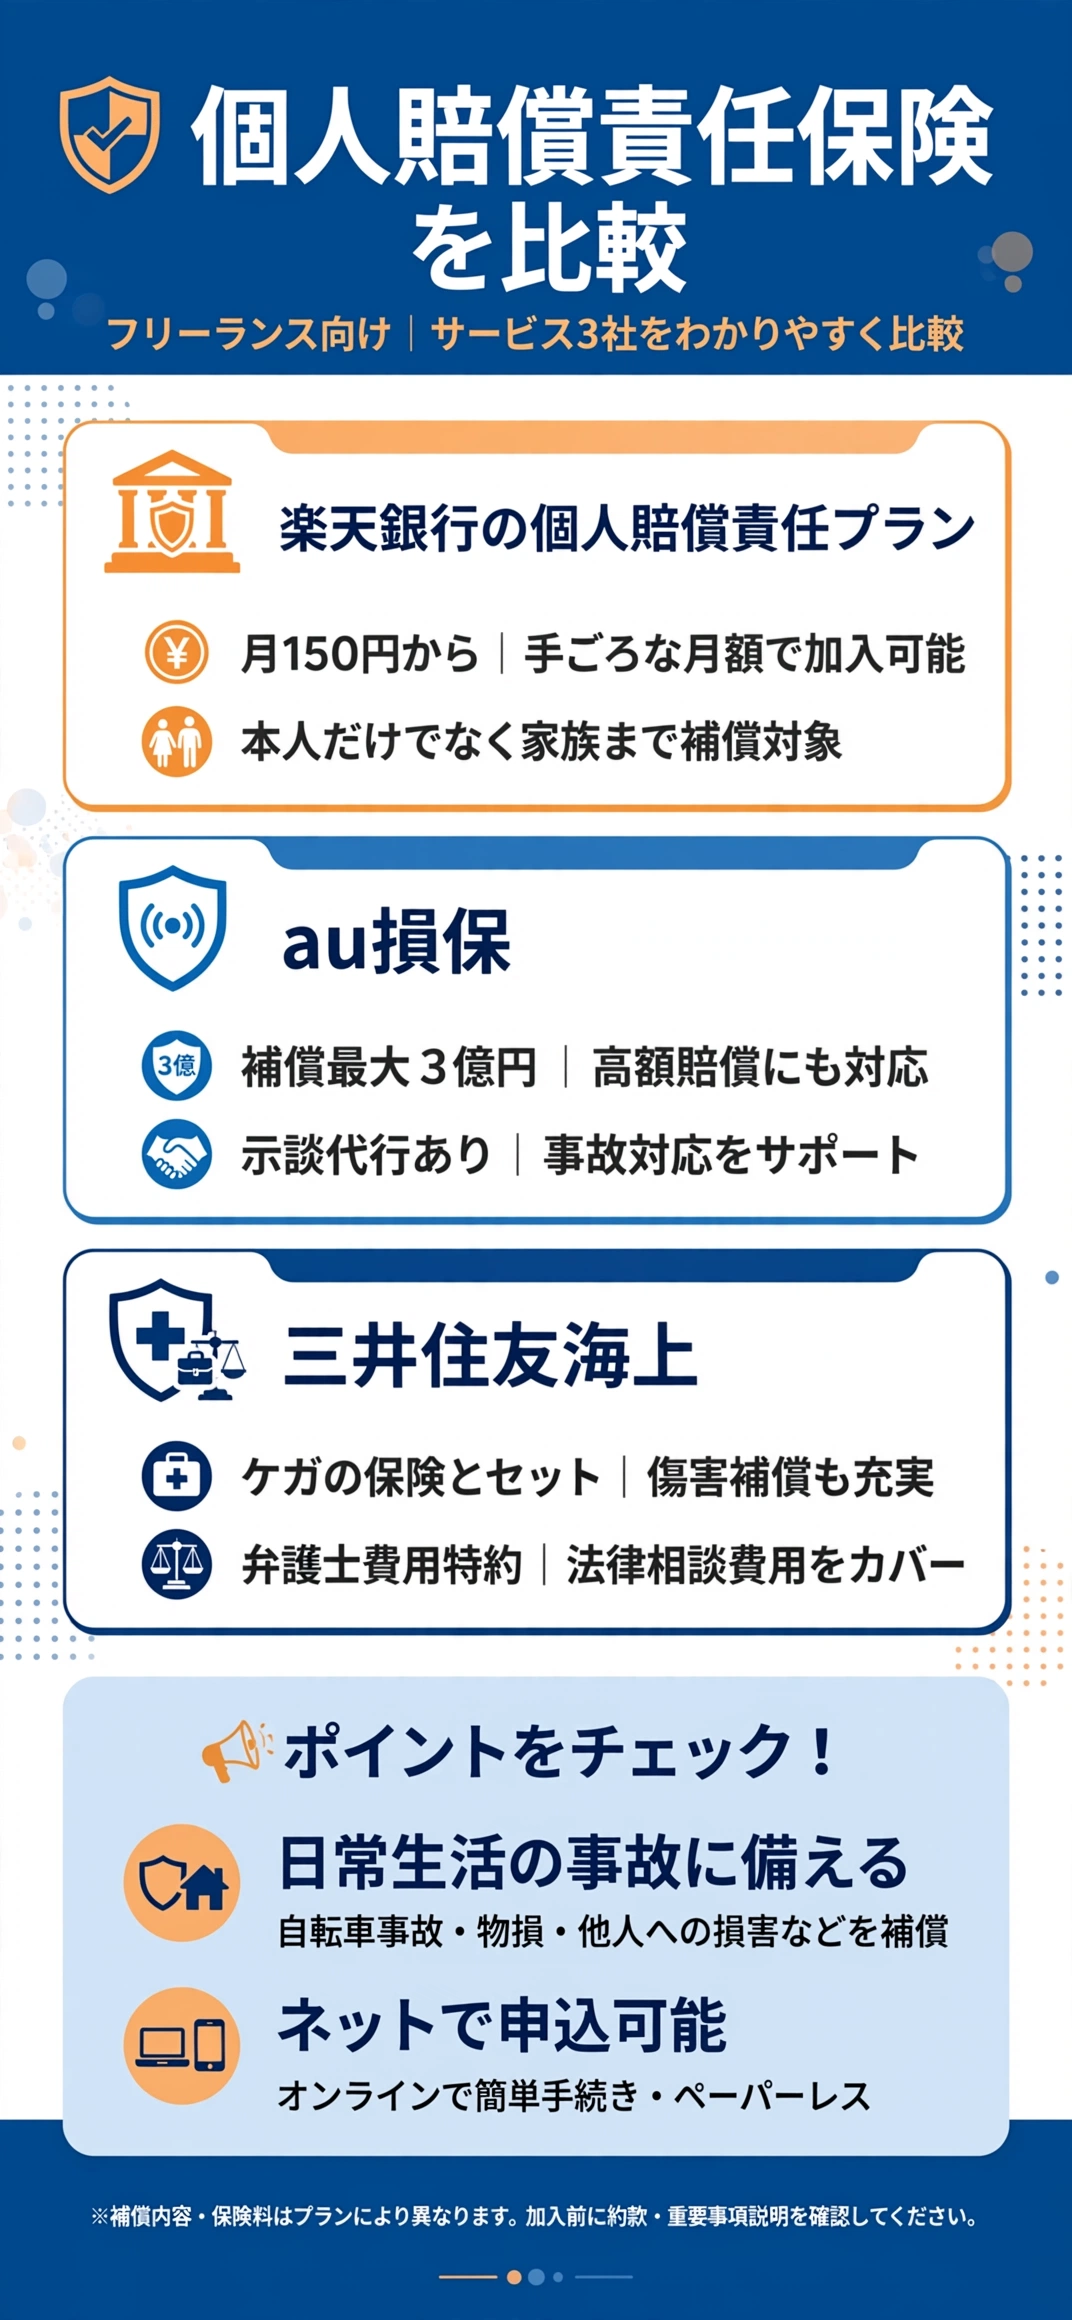
| 項目 | 楽天銀行の個人賠償責任プラン | au損保 | 三井住友海上 |
|---|---|---|---|
| 月額保険料 | 150円〜 | 280円〜(ベースの保険により異なる) | 他の保険のオプション料金として加算 |
| 補償上限額 | 最大1億円 | 最大3億円 | 要確認 |
| 対象範囲 | 本人・配偶者・同居親族等 | 本人・家族タイプ選択可 | 他の保険のオプションとして付帯 |
| 示談代行 | あり(国内事故) | あり | 要確認 |
楽天銀行の個人賠償責任プランにはどんな特徴があるのか?
楽天銀行の口座保有者向けに提供されている、少額から入れる保険サービスです。
最低月額150円からと、手頃な保険料が特徴です。
本人だけでなく、配偶者・同居の親族・別居の未婚の子まで対象になります。

月150円からと保険料が手頃
負担の少ない保険料から始められるため、初めて加入する人にも選びやすい設計です。
楽天銀行の口座を持っていれば、手続きもスムーズに進められます。
補償上限額は最大1億円で、国内の事故であれば保険会社による示談代行サービスも付いています。
補償金額・示談代行の有無は契約前に必ず最新の約款で確認しておきましょう。
家族まで補償の対象になる
本人だけでなく、配偶者や同居の親族もまとめてカバーできます。
自転車事故や水漏れなど、家族の誰かが起こした事故にも備えられます。
- 月150円からと保険料が手頃
- 家族まで補償の対象になる
- 楽天銀行口座があればより手続きがスムーズ
au損保にはどんな特徴があるのか?
au損害保険が提供する、幅広い補償プランを持つ個人賠償責任保険です。
最大3億円までの補償に対応するコースが用意されています。
本人タイプ・家族タイプなど、契約形態を選べる柔軟さも特徴です。
補償金額が最大3億円まで用意されている
高額な賠償請求が発生した場合にも対応できる補償上限が設定されています。
大きな事故のリスクに備えたい人には安心材料になります。
具体的には、自転車向けの「Bycle(バイクル)」が本人タイプ月340円から(個人賠償責任2億円以上)、日常のケガの保険が本人タイプ月420円から(個人賠償責任1億円)、交通事故のケガの保険が月280円から(個人賠償責任1億円)という価格帯です(au損保公式サイトで確認)。
どの保険をベースに個人賠償責任を付けるかによって、月々の保険料が変わる点に注意しましょう。
すでに交通事故やケガの保険を検討している場合は、個人賠償責任をセットで付けられるプランから選ぶと効率的です。
保険料は改定される場合があるため、契約前に必ず公式サイトで最新の金額を確認してください。
示談代行サービスが付いている
万が一の加害事故の際、示談交渉を代行してもらえるサービスが利用できます。
当事者同士での交渉に不安がある人には心強いサポートです。
契約タイプを本人・家族から選べる
ライフスタイルに合わせて、本人のみ・家族全体などのタイプを選択できます。
必要な範囲だけをカバーする形で契約を調整しやすくなっています。
三井住友海上にはどんな特徴があるのか?
三井住友海上の「GK ケガの保険」に、オプションとして付帯できる補償です。
日常生活賠償に加え、受託物賠償や弁護士費用の補償も選べます。
ケガの保険と合わせて、身の回りのリスクをまとめて備えられる設計です。

ケガの保険とセットで契約できる
日常生活賠償だけでなく、ケガの補償も一緒に検討したい人に向いています。
複数の保険を別々に管理する手間を減らせる点がメリットです。
日常生活賠償特約の保険金額は3億円で、プランによって月額210円程度からオプション追加できます(三井住友海上公式で確認)。
自己負担額(免責金額)は1回の事故につき0円とされており、小さな事故でも自己負担なく補償を受けやすい設計です。
金額や条件はプラン・契約年度によって変わることがあるため、申し込み前に公式サイトで最新の保険料例を確認しましょう。
複数の保険を比較する際は、こうした細かい保険料例まで確認しておくと、後から想定外の出費に慌てずに済みます。
比較の手間を惜しまないことが、結果的に無駄のない保険選びにつながります。
弁護士費用特約も選べる
トラブルが法的な争いに発展した場合の弁護士費用も、オプションで備えられます。
賠償責任だけでなく、対応にかかる費用面もカバーしたい人に向いています。
クレジットカード付帯の保険との違いは?
クレジットカードに個人賠償責任保険が付帯している場合もあります。
カード付帯は補償内容・上限額が限定的な場合がある
カードの種類によっては、補償額が単体の保険より低く設定されていることがあります。
複数の保険で重複していないか確認する
カード付帯の保険と単体の保険を両方契約していても、賠償額は重複して受け取れない場合が一般的です。
補償額はどのくらいあれば安心なのか?
補償額の目安は、実際の賠償事例を参考に考えるのが分かりやすい方法です。
過去には1億円に迫る賠償事例もある
自転車事故をめぐる裁判では、高額な賠償を命じられた事例が報じられています。
代表的な例として、2013年7月の神戸地裁判決では、夜間に自転車で歩行者と衝突した11歳の子どもの監督責任を問われた保護者に対し、約9,521万円の支払いが命じられています(長野県公式資料で確認)。
こうした事例を踏まえると、1億円以上の補償があると安心材料になります。
自分には関係ないと思いがちな自転車事故も、賠償額の大きさを知ると備えの必要性を実感しやすくなります。
被害者への対応が長期化するケースもあるため、補償額だけでなく示談代行サービスの有無も合わせて確認しておくと安心です。
備えがあるかどうかで、万が一のときの精神的な負担も大きく変わってきます。
無制限に近い補償を選べる商品もある
サービスによっては、実質的に無制限に近い補償額を設定できる場合があります。
保険料とのバランスを見ながら、無理のない範囲で検討しましょう。
労災保険や事業用の保険と何が違うのか?
労災保険は仕事中のケガを対象とする制度で、個人賠償責任保険とは目的が異なります。
それぞれの役割を理解しておくと、必要な備えを整理しやすくなります。
労災保険は自分のケガ、個人賠償責任保険は相手への賠償が対象
労災保険は働けなくなった自分自身の補償、個人賠償責任保険は他人に与えた損害の補償という違いがあります。
仕事と私生活の境目が曖昧な場面もあるため注意する
在宅ワーク中の日常的な事故は、契約内容によって対象になるかが変わる場合があります。
自転車保険としても使えるのか?
自治体によっては、自転車利用者に保険加入を義務付けている地域があります。
個人賠償責任保険が自転車保険の代わりになる場合がある
自治体が求める「賠償責任保険」の要件を、個人賠償責任保険で満たせる場合があります。
自治体の条例で求める補償内容を事前に確認する
居住地の条例によって求められる補償額や条件が異なるため、事前確認が必要です。
加入手続きはどのくらいの手間がかかるのか?
手続きの手軽さも、比較する際のポイントになります。
紹介した3社は、いずれもオンラインで申し込み手続きが可能です。
ネットで申し込みが完結する
来店や郵送のやり取りが不要で、スキマ時間に手続きを進められます。
忙しいフリーランスでも、負担なく加入手続きができる設計です。
既存サービスの会員なら手続きが簡略化される場合がある
楽天銀行やauのサービスをすでに利用している場合、追加の手続きが少なく済むことがあります。
普段使っているサービスと合わせて検討するのも一つの方法です。
| サービス | ネット申込 | 既存会員向け特典 |
|---|---|---|
| 楽天銀行の個人賠償責任プラン | ○ | 楽天銀行口座保有者向け |
| au損保 | ○ | au会員向け特典がある場合あり |
| 三井住友海上 | ○ | ケガの保険とセット契約可 |
- ネットで申し込みが完結する
- 既存サービスの会員なら手続きが簡略化される場合がある
- スキマ時間でも手続きを進められる
実際にどんな事故が対象になるのか?
具体的にどんな場面で補償されるのか、イメージが湧きにくいという声もあります。
いくつかの典型的な事例を確認しておきましょう。
自転車事故で他人にケガをさせてしまった場合
走行中に歩行者と接触し、ケガをさせてしまったような場合が代表的な例です。
高額な賠償が発生した過去の判例が報じられたこともあり、注目度が高まっています。
自宅の水漏れで階下の部屋に被害を与えた場合
集合住宅で水漏れを起こし、階下の住人の家財に損害を与えた場合も対象になります。
賃貸・持ち家を問わず、日常生活の中で起こりうるトラブルです。
複数人でカバーする場合の注意点は?
家族分をまとめて備える場合、契約内容によって対象範囲の解釈が変わることがあります。
同居・別居の条件を事前に確認する
「同居の親族」「別居の未婚の子」など、対象範囲の条件は商品ごとに細かく定められています。
家族構成が条件に当てはまるか、契約前によく確認しておきましょう。
重複契約になっていないか整理する
家族それぞれが別々に加入していると、保険料が重複して無駄になる場合があります。
一度、家族全体でどの保険に加入しているかを整理してみるのもおすすめです。
まとめ:フリーランスの個人賠償責任保険比較
とにかく保険料を抑えたいなら、楽天銀行の個人賠償責任プランが向いています。
補償額の大きさや示談代行を重視するなら、au損保が選択肢になります。
3社ともネットで手続きが完結するため、まずは気になる1つを確認してみましょう。
| サービス | 向いている人 |
|---|---|
| 楽天銀行の個人賠償責任プラン | 保険料を抑えたい人、楽天銀行利用者 |
| au損保 | 補償額・示談代行を重視する人 |
| 三井住友海上 | ケガの保険とまとめて備えたい人 |
ケガの保険とまとめて管理したい人は、三井住友海上も検討してみましょう。
保険料・補償額・対象範囲を見ながら、自分の生活に合った備えを選んでいきましょう。
比較する時間をかけることが、日常の安心につながります。
自分の生活スタイルや家族構成に合わせて、無理のない保険料で続けられる備えを選びましょう。
複数の商品をじっくり比較検討する時間も、長期的には十分に価値のある投資です。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
- 楽天銀行「個人賠償責任プラン」公式サイト
- au損害保険公式サイト
- 三井住友海上「GK ケガの保険」公式サイト
- au損保「自転車保険Bycle」公式
- 長野県「自転車事故の高額賠償事例」公式資料
- 三井住友海上「GK ケガの保険 保険料例」公式
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険料・補償内容は個別の事情や改定により異なるため、最新情報は必ず公式サイトにてご確認ください。