
病院や施設に所属せず、訪問でのリハビリや、運動指導、トレーナー活動などを行う、フリーランスの理学療法士が増えています。働き方が自由になる一方で、利用者の転倒などの事故に備える保険は、自分で考えて備える必要が出てきます。
理学療法士向けの賠償責任保険は、補償の範囲・支払限度額・保険料の負担の3点で比べると、自分の働き方に合うプランを選びやすくなります。
このページでは、日本理学療法士協会の会員向けに案内されている「理学療法士賠償責任保険制度」の基本プラン・上乗せ補償プランと、中途加入の保険料を比較します。なお、特定の保険商品への加入を推奨するものではありません。


なぜフリーランスの理学療法士に賠償責任保険の比較が必要か?
まずは、フリーランスの理学療法士が保険を比べて選ぶ理由を確認しましょう。働く場所や仕事の内容が広がるほど、どこまで備えるかを自分で決める場面が増えるためです。
基本の補償で足りるのか、さらに上乗せして備えたいのかによって、選ぶべきプランも変わってきます。
理学療法の実施中に起こりうる事故がある
日本理学療法士協会の2026年度の案内では、理学療法士としての業務中の事故によって、法律上の損害賠償責任を負担することで被る損害に、保険金が支払われると案内されています。健常者に対する理学療法士としての業務も、保険の対象になると案内されています。
事故事例として、理学療法の実施中にリハビリを行い、大腿骨骨幹部を骨折させた場合や、訪問でのリハビリ中に利用者が転倒し、左ひじを骨折させた場合などが案内されています。
日常生活中の事故も対象になる
案内では、業務だけでなく日常生活中の事故も対象と案内されています。事故事例として、自転車で走行中に歩行者に接触してケガをさせた場合や、自宅の水漏れで階下の他人宅の家財を濡らしてしまった場合などが案内されています。
賠償額が大きくなる可能性がある
案内では、ケースによっては、1億円を超える高額な賠償請求を受ける可能性もあると案内されています。基本の補償額で足りるのかを考えるうえで、確認しておきたい点です。
- 理学療法の実施中に起こりうる事故に備える
- 日常生活中の事故も対象になる点を確認する
- 賠償額が大きくなる可能性を考えて上乗せの要否を決める
3つの選び方をひと目で比較すると?
個別に見る前に、まずは違いを一覧で確認しておきましょう。2026年度の案内では、基本プランと上乗せ補償プラン、そして中途加入の保険料が案内されています。
基本プランと上乗せ補償プランの違い
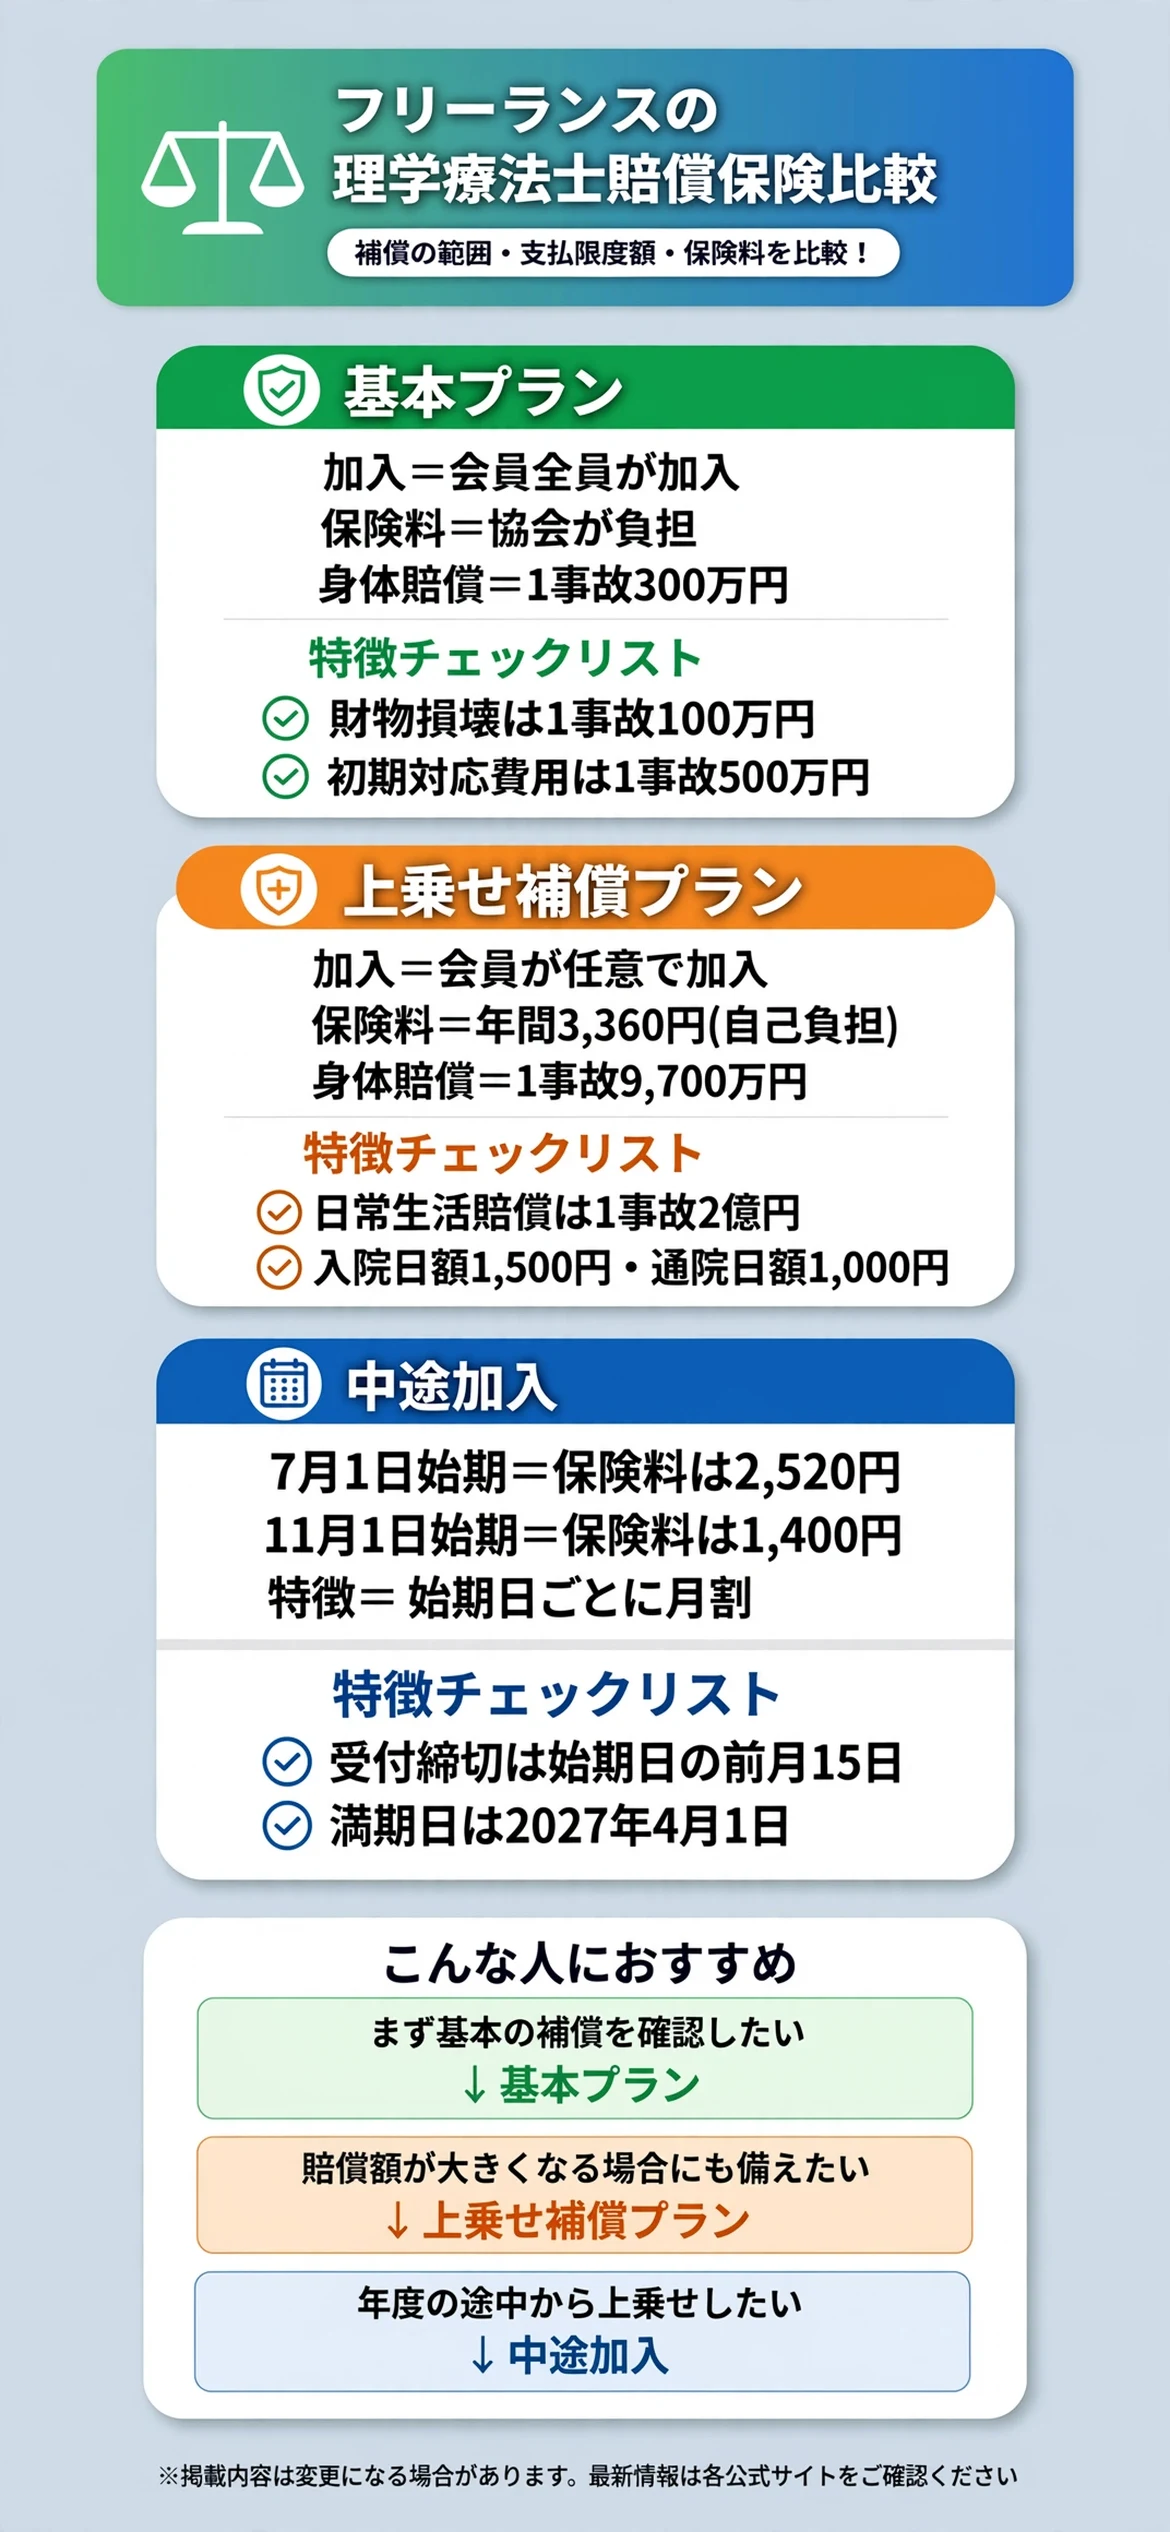
基本プランは、会費を納入した会員全員が加入するプランで、保険料は協会が負担すると案内されています。身体障害賠償は、1事故300万円、保険期間中300万円と案内されています。
上乗せ補償プランは、会員が任意で加入するプランで、保険料は会員の自己負担と案内されています。身体障害賠償は、1事故9,700万円、保険期間中2億9,700万円と案内されています。年間の保険料は、1名あたり3,360円と案内されています。
中途加入の保険料は月割になる
2026年5月1日以降を始期日とする中途加入の場合、保険料は始期日から満期日(2027年4月1日)までの月割になると案内されています。たとえば、7月1日を始期日とする場合は2,520円、11月1日を始期日とする場合は1,400円と案内されています。
| 項目 | 基本プラン | 上乗せ補償プラン | 中途加入 |
|---|---|---|---|
| 加入の仕組み | 会員全員が加入 | 会員が任意で加入 | 始期日ごとに月割 |
| 身体障害賠償(1事故) | 300万円 | 9,700万円 | 上乗せ補償プランの場合 |
| 保険料 | 協会が負担 | 年間3,360円 | 7月1日始期は2,520円 |
表で見比べてから、気になる内容を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の詳細解説を読むと理解しやすくなります。
基本プランにはどんな特徴があるのか?
基本プランは、日本理学療法士協会の会費を納入した会員全員が加入するプランです。2026年度の案内では、保険期間は2026年4月1日午後4時から2027年4月1日午後4時までの1年間で、保険料は協会が負担すると案内されています。
支払限度額は、身体障害賠償が1事故300万円・保険期間中300万円と案内されています。財物損壊賠償は1事故100万円、初期対応費用は1事故500万円、人格権侵害賠償は1名50万円で、1事故・保険期間中100万円と案内されています。
会員であれば自動的に備えられるプランと案内されており、まず基本の補償が用意されている点が特徴です。

会員全員が加入する補償
加入の手続きは不要で、会費を納入した会員全員が対象と案内されています。自分の補償内容を、案内で確認しておきましょう。
支払限度額が上乗せ補償プランより小さい点を確認する
身体障害賠償の支払限度額は、上乗せ補償プランと比べると小さい額です。訪問先での事故など、賠償額が大きくなる場面も想定して、上乗せが必要かを考えておきましょう。
上乗せ補償プランにはどんな特徴があるのか?
上乗せ補償プランは、基本プランを補う、会員が任意で加入するプランです。案内では、身体障害賠償が1事故9,700万円、保険期間中2億9,700万円と案内されています。基本プランの300万円とあわせると、1事故で1億円になる計算です。
理学療法士賠償責任保険に加えて、団体総合生活補償保険(標準型)もあわせて、原則としてセットで申し込むと案内されています。補償が重複して団体総合生活補償保険が不要な場合は、引受保険会社または代理店に申し出るよう案内されています。
団体総合生活補償保険(標準型)は、交通事故による傷害入院が1日1,500円、傷害通院が1日1,000円、日常生活賠償が1事故2億円と案内されています。年間の保険料は、1名あたり3,360円で、会員の自己負担と案内されています。

身体障害賠償を大きく上乗せできる
1事故9,700万円まで上乗せできると案内されています。賠償額が大きくなる可能性に備えたい人に向いたプランです。
日常生活の賠償や、交通事故のケガにも備えられる
日常生活賠償は1事故2億円と案内されています。交通事故によるケガの入院や通院の補償も含まれるため、他の保険との重複も確認しておきましょう。
中途加入の保険料にはどんな特徴があるのか?
中途加入の保険料は、始期日から満期日までの月割で決まると案内されています。2026年度の案内では、4月1日始期の3,360円から、3月1日始期の280円まで、始期日ごとの保険料が一覧で案内されています。
たとえば、6月1日始期は2,800円、9月1日始期は1,960円、1月1日始期は850円と案内されています。受付締切日は、始期日の前月15日と案内されています。たとえば、7月1日始期の受付締切日は6月15日です。
始期日が遅くなるほど、保険期間が短くなり、保険料も下がる仕組みです。満期日はどの始期日でも2027年4月1日と案内されています。

始期日と受付締切日を確認する
申込みはマイページから行うと案内されています。マイページが使えない場合は、パンフレットと加入申込票を送付してもらえると案内されています。
満期日は同じ
どの始期日で加入しても、満期日は2027年4月1日と案内されています。更新の時期もあわせて確認しておきましょう。
柔道整復師向けの賠償責任保険とはどう使い分ければいいのか?
フリーランスの柔道整復師向け賠償責任保険比較の記事も参考になります。同じ施術や機能回復に関わる職種でも、加入できる団体や保険の内容は職種ごとに異なるという役割の違いがあります。
職種ごとの団体の保険を確認する
理学療法士は日本理学療法士協会、柔道整復師はそれぞれの団体と、職種ごとに会員向けの制度が用意されている場合があります。
複数の資格や業務がある場合
複数の資格を持ち、複数の業務を行う場合は、それぞれが補償の対象になるかを確認しておきましょう。
歯科衛生士賠償責任保険とはどう使い分ければいいのか?
フリーランスの歯科衛生士賠償責任保険比較の記事も参考になります。同じ医療・福祉分野の職種でも、加入できる団体や補償の仕組み、保険料の決まり方は職種ごとに異なるという役割の違いがあります。
保険料の決まり方を比べる
歯科衛生士会の制度は、加入日ごとに保険料が決まる仕組みです。理学療法士協会の制度は、会員全員が加入する基本プランと、任意の上乗せ補償プランに分かれています。
自分の資格に対応する案内を確認する
自分の資格に対応する団体の最新の案内を、あらためて確認しておきましょう。
加入を検討する前に確認しておきたいことは?
プランを選ぶ前に、次の点を確認しておくと、加入後のミスマッチを防ぎやすくなります。
会員であることが条件
この補償制度に加入できるのは、日本理学療法士協会の会員のみと案内されています。会員でない場合は、別の保険を比較することになります。
他の保険との重複を確認する
上乗せ補償プランに含まれる団体総合生活補償保険(標準型)と、すでに加入している保険の補償が重なる場合があります。不要な場合は、引受保険会社または代理店に申し出ると案内されています。
問い合わせ先
引受幹事保険会社は三井住友海上火災保険、代理店・扱者は丸紅セーフネットと案内されています。詳細はパンフレットで確認するよう案内されています。
まとめ:フリーランスの理学療法士賠償責任保険の比較
会員であれば自動で備えられる基本プランは、まず確認しておきたい補償です。賠償額が大きくなる場合にも備えたいなら、上乗せ補償プランが選択肢になります。
年度の途中から上乗せしたいなら、始期日ごとに月割で決まる中途加入の保険料も検討してみましょう。どれが最適かは働き方や、すでに入っている他の保険によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の仕事でどんな事故が起こりうるのかを整理するところから始めるのがおすすめです。
| 選び方 | 向いている人 |
|---|---|
| 基本プラン | まず会員として基本の補償を確認したい人 |
| 上乗せ補償プラン | 賠償額が大きくなる場合にも備えたい人 |
| 中途加入 | 年度の途中から上乗せしたい人 |
いずれも、補償内容や保険料は年度によって変わることがあります。加入前に、最新のパンフレットで内容をじっくり確認してみましょう。
補償の対象外となる場合や、他の保険との重複など、細かな条件も見比べておくと、加入後のミスマッチを防ぎやすくなります。
事故が起きてからあわてて保険を探すより、早い段階で自分に合った補償を確認しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合った備え方を選んでいきましょう。
まずは、日本理学療法士協会の会員かどうかと、自分の仕事で起こりうる事故を確認することから始めるのがおすすめです。
関連記事:臨床工学技士の賠償責任保険|北海道臨床工学技士会の団体保険、基本補償・財物損壊と人格権侵害・初期対応費用を整理
出典・参照元
※本ページは特定の保険商品への加入を推奨するものではありません。補償内容・保険料・加入条件は年度によって変わる場合があるため、最新情報は取扱代理店または公式サイトでご確認ください。本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。
