フリーランスが加入する国民健康保険には、会社員の健康保険にある傷病手当金のような制度が、原則として用意されていません。病気やケガで入院したり、自宅療養が続いたりすると、収入が止まる一方で、出費は続きます。
フリーランス協会の正会員向けに案内されている団体保険は、収入を守る補償・補償の期間・ケガへの備えの3点で比べると、自分に必要な備えを選びやすくなります。
このページでは、2026年度の案内にもとづき、所得補償プラン・長期所得補償(GLTD)プラン・傷害補償プランの3つを比較します。なお、特定の保険商品への加入を推奨するものではありません。


なぜフリーランスの収入・ケガの保険の比較が必要か?
まずは、フリーランスが働けなくなったときの備えを比べて選ぶ理由を確認しましょう。補償される期間や、対象となる原因、保険金額の決め方が、プランごとに異なるためです。
短い期間の収入減に備えたいのか、長期の就業不能まで備えたいのか、ケガ全般に備えたいのかによって、選ぶべきプランも変わってきます。
団体契約で、個別加入より割安と案内されている
この制度は、全国中小企業団体中央会が保険契約者となる団体契約で、フリーランス協会に所属する正会員が加入対象と案内されています。保険期間は、2026年10月1日午後4時から2027年10月1日午後4時までの1年間と案内されています。
所得補償・疾病補償・がん補償などは、個別で加入するより40.0%割安、長期所得補償は20.0%割安と案内されています。中途加入は毎月受け付けていると案内されています。
保険金額は所得に応じて決める
所得補償プランと長期所得補償プランは、加入する口数を、加入直前12か月の所得の平均月額の85%の範囲内で決めると案内されています。個人事業主は、加入直前12か月の所得から必要経費を引いて、平均月額を計算すると案内されています。
告知の内容と、加入前の病気に注意する
加入の際は、告知書にありのままを記入するよう案内されています。加入初年度の保険期間の開始より前に発病した疾病が原因の就業不能は、正しく告知して加入した場合でも、保険金が支払われないと案内されています。
- 団体契約で、フリーランス協会の正会員が対象
- 保険金額は所得の平均月額を目安に決める
- 加入前に発病した病気は対象外になる点を確認する
3つのプランをひと目で比較すると?
個別に見る前に、まずは3つのプランの違いを一覧で確認しておきましょう。収入を守る期間と、ケガ全般への備えに違いがあります。
収入を守る期間に違いがある
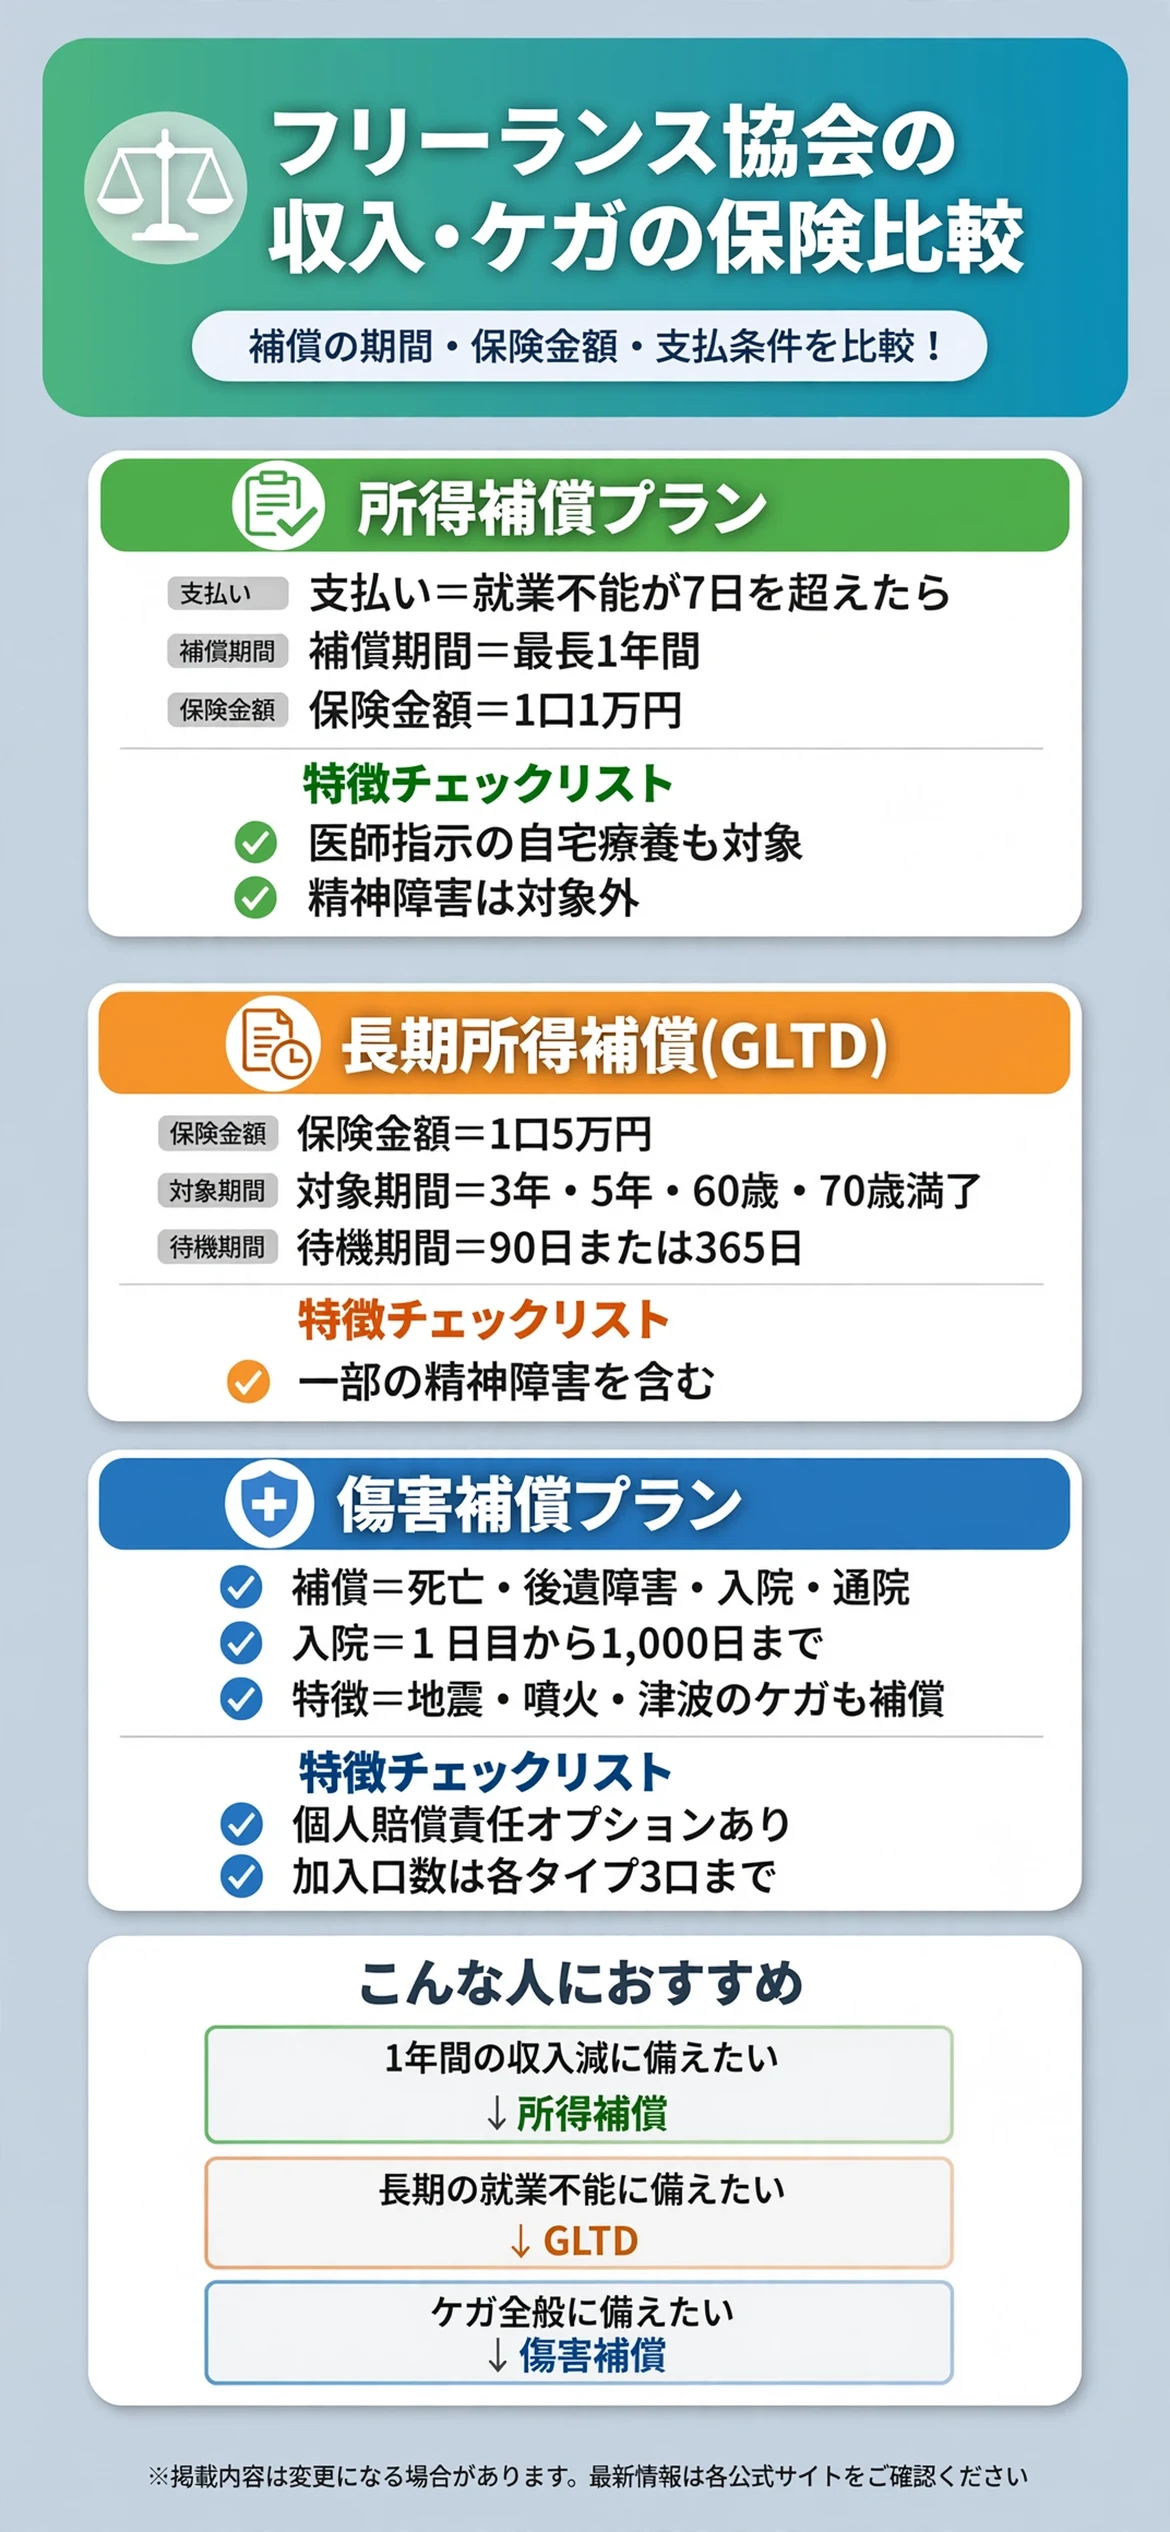
所得補償プランは、病気やケガで就業不能になり、その期間が支払対象外期間の7日を超えた場合に、就業不能期間1か月につき保険金額が、1年間を限度に支払われると案内されています。
長期所得補償(GLTD)プランは、支払対象外期間が90日または365日で、対象期間は3年間、5年間、または60歳・70歳満了と案内されています。長期の就業不能に備えるプランです。
ケガ全般への備えに違いがある
傷害補償プランは、ケガによる死亡、入院、通院などを幅広く補償するプランで、入院は1日目から1,000日までと案内されています。
| 項目 | 所得補償 | 長期所得補償(GLTD) | 傷害補償 |
|---|---|---|---|
| 主な備え | 就業不能の収入減 | 長期の就業不能 | ケガによる死亡・入院・通院 |
| 支払対象外期間 | 7日 | 90日または365日 | ― |
| 補償の期間 | 最長1年 | 3年・5年・60歳・70歳満了 | 入院は1,000日まで |
表で見比べてから、気になるプランを詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各プランの詳細解説を読むと理解しやすくなります。
所得補償プランにはどんな特徴があるのか?
所得補償プランは、病気やケガで働けなくなったときの収入減に備えるプランです。2026年度の案内では、保険期間中に病気・ケガで就業不能になり、その期間が支払対象外期間の7日を超えた場合に、就業不能期間1か月につき、契約した保険金額を、1年間を限度として支払うと案内されています。
入院中はもちろん、医師の指示による自宅療養も、保険金の支払対象と案内されています。保険金額は1口1万円で、公的医療保険の種類によって、所得の平均月額に対する保険金額の割合の目安が示されています。国民健康保険に加入している個人事業主の場合は、85%以下と案内されています。
オプションとして、入院初期費用補償特約があり、病気・ケガで入院し、その期間が支払対象外期間の7日を超えた場合に、5万円が支払われると案内されています。

入院も医師の指示による自宅療養も対象になる
退院後も自宅での療養が続く場合でも、医師が就業不能と認定した期間が、支払いの限度になると案内されています。なお、通算支払限度期間に関する特約がセットされており、初年度および継続加入の保険期間を通算して、保険金の支払いは1,000日が限度と案内されています。1,000日分が支払われた場合は、満期時に継続を断られる場合があると案内されています。
精神障害は対象外になる点を確認する
所得補償プランでは、精神障害を原因とする就業不能は、保険金の支払対象外と案内されています。長期所得補償(GLTD)プランとは異なる点なので、確認しておきましょう。
長期所得補償(GLTD)プランにはどんな特徴があるのか?
長期所得補償(GLTD)プランは、長期間働けなくなった場合に備えるプランです。2026年度の案内では、保険金額は1口5万円で、支払対象外期間は90日または365日と案内されています。対象期間は、3年間、5年間、または60歳・70歳満了から選べると案内されています。
病気やケガで就業障害となり、収入が減った場合に、収入の減少分を、契約した保険金額を限度として、対象期間の満了まで支払うと案内されています。復職後も、所得の喪失割合が20%を超える期間は、その割合に応じて保険金が支払われると案内されています。
精神障害補償特約がセットされており、一部の精神障害を含むと案内されています。1名につき10口以下で申し込むよう案内されています。

保険料の目安を確認する
保険料は、年齢、性別、支払対象外期間、対象期間によって異なると案内されています。例として、40歳の女性の美容師が、1口あたり972円のタイプに6口加入した場合、月払保険料は5,832円と案内されています。月払保険料には、制度維持費70円が加算されると案内されています。
精神障害の支払いには限度がある
精神障害補償特約による保険金の支払いは、主契約の対象期間にかかわらず、支払対象外期間の終了日の翌日から数えて2年が限度と案内されています。対象となる範囲は一部の精神障害と案内されているため、詳しくは取扱代理店で確認しておきましょう。
傷害補償プランにはどんな特徴があるのか?
傷害補償プランは、ケガによる死亡や入院、通院などに幅広く備えるプランです。2026年度の案内では、死亡・後遺障害、入院、通院、手術、介護の保険金が案内されています。
入院は1日目から1,000日まで、通院は1日からでも対象と案内されています。ケガによる寝たきり(所定の要介護状態)は、要介護状態であるかぎり終身で補償されると案内されています。地震・噴火・津波によるケガも補償されると案内されています。
個人型24時間補償と家族型24時間補償があり、家族型は人数に関係なく家族全員を補償すると案内されています。オプションとして、個人賠償責任補償や、被害事故補償があると案内されています。

入院は1日目から、手術も対象になる
手術保険金は、入院中の手術が入院保険金日額の10倍、外来の手術が5倍と案内されています。
加入口数と職種級別を確認する
加入口数は各タイプ3口が上限と案内されています。補償の内容は、職種級別によって異なると案内されています。
所得保障保険(就業不能保険)の比較とはどう組み合わせればいいのか?
フリーランスのための所得保障保険(就業不能保険)比較の記事も参考になります。このページはフリーランス協会の団体保険の内容を紹介していますが、一般の就業不能保険と比べて検討する方法もあります。
団体保険と個別の保険を比べる
団体保険は、割引が案内されている反面、フリーランス協会の正会員であることが条件になります。会員でない場合は、他の保険を比較しましょう。
補償の期間と保険料で考える
短期の収入減に備えるのか、長期の就業不能に備えるのかで、必要な保険の種類は変わります。
福利厚生サービスの比較とはどう使い分ければいいのか?
フリーランスの福利厚生サービス比較の記事も参考になります。フリーランス協会の福利厚生全体の中で、この保険がどこに位置づけられるかを確認するときに役立ちます。
保険以外の特典も確認する
福利厚生サービスには、保険以外の特典が含まれる場合があります。会員のメリットを、保険とあわせて確認しておきましょう。
必要な備えから選ぶ
必要な備えが保険なのか、他の特典なのかを整理してから、団体を選びましょう。
加入を検討する前に確認しておきたいことは?
プランを選ぶ前に、次の点を確認しておくと、加入後のミスマッチを防ぎやすくなります。
毎年の保険金額の見直し
毎年、加入直前12か月の所得に応じて、保険金額を設定し直す必要があると案内されています。設定した保険金額が、過大または過少になっていないかを確認するよう案内されています。
保険金の請求に必要な書類
保険金の請求には、所得を証明する書類として、納税証明書や確定申告の控えなどが必要と案内されています。
引受保険会社
引受保険会社は損保ジャパンと案内されています。詳しい内容や手続きは、取扱代理店または損保ジャパンに問い合わせるよう案内されています。
まとめ:フリーランス協会の収入・ケガの保険の比較
病気やケガで働けない間の収入減に備えたいなら、所得補償プランが選択肢になります。長期の就業不能まで備えたいなら、長期所得補償(GLTD)プランが向いています。
ケガによる死亡や入院、通院に幅広く備えたいなら、傷害補償プランも検討してみましょう。どれが最適かは所得の水準や貯蓄、すでに入っている他の保険によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは働けなくなったときに、毎月いくら必要になるのかを整理するところから始めるのがおすすめです。
| プラン | 向いている人 |
|---|---|
| 所得補償 | 1年間の収入減に備えたい人 |
| 長期所得補償(GLTD) | 長期の就業不能にも備えたい人 |
| 傷害補償 | ケガ全般に幅広く備えたい人 |
いずれも、補償内容や保険料は年度によって変わることがあります。加入前に、最新のパンフレットと重要事項説明書で内容をじっくり確認してみましょう。
補償の対象外となる場合や、他の保険との重複など、細かな条件も見比べておくと、加入後のミスマッチを防ぎやすくなります。
働けなくなってからあわてて保険を探すより、早い段階で自分に合った備えを確認しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合ったプランを選んでいきましょう。
まずは、フリーランス協会の正会員かどうかと、自分の所得の平均月額を確認することから始めるのがおすすめです。
出典・参照元
※本ページは特定の保険商品への加入を推奨するものではありません。補償内容・保険料・加入条件・告知の取り扱いは年度によって変わる場合があるため、最新のパンフレットと重要事項説明書、または取扱代理店でご確認ください。本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。