
人工呼吸器や透析装置など、医療機器の専門職である臨床工学技士は、医療現場で欠かせない存在です。病院に所属せず、複数の施設で働いたり、副業で関わったりする働き方を考える人も、少しずつ増えています。
臨床工学技士向けの賠償責任保険は、補償される事故の範囲・支払限度額・保険料の目安の3点で確認すると、自分に必要な備えを考えやすくなります。
このページでは、公益社団法人北海道臨床工学技士会の2026年度募集用パンフレットにもとづき、団体賠償責任保険制度の「基本補償」「財物損壊補償・人格権侵害補償」「初期対応費用補償」の3つの補償を整理します。なお、特定の保険商品への加入を推奨するものではありません。


なぜ臨床工学技士に賠償責任保険の確認が必要か?
まずは、臨床工学技士が賠償責任保険を確認しておく理由を整理しましょう。北海道臨床工学技士会のパンフレットでは、医療機器にかかわる医療事故が起きた場合に、医療機器の専門職である臨床工学技士への責任追及が、ますます目立つようになると予想されると案内されています。
従来は、医師の責任のもとで医療補助行為を行う臨床工学技士や看護師との関係で、賠償責任の問題が処理されてきたものの、現在は被害者側の責任追及も多様化し、関わった個々の医療従事者に賠償を求める傾向が目立つようになっていると案内されています。
賠償額が高額になるリスクがある
パンフレットでは、医療機器にかかわる医療過誤や医療ミスが起きると、患者の生命に直結し、損害賠償額が高額になるリスクがあると案内されています。保険金額の大きさは、補償を比べるときの大切な視点になります。
会員相互の助け合いの仕組みとして位置づけられている
業務上の訴訟問題は、いつ起こるかわからないため、保険制度による会員相互の助け合いが不可欠と案内されています。被害に遭った患者や家族に対しても、保険による補償が必要という考え方が示されています。
この保険は会員が対象の団体契約である
保険契約者は、公益社団法人北海道臨床工学技士会で、被保険者は、同会の会員である臨床工学技士に限られると案内されています。したがって、会員でない人は、別の保険を検討することになります。
- 医療機器に関わる事故のリスクを知る
- 支払限度額の大きさを確認する
- 会員のみが対象の団体契約であることを確認する
3つの補償をひと目で比較すると?
個別に見る前に、まずは3つの補償の違いを一覧で確認しておきましょう。2026年度のパンフレットでは、支払限度額と保険料例が案内されています。
支払限度額に違いがある
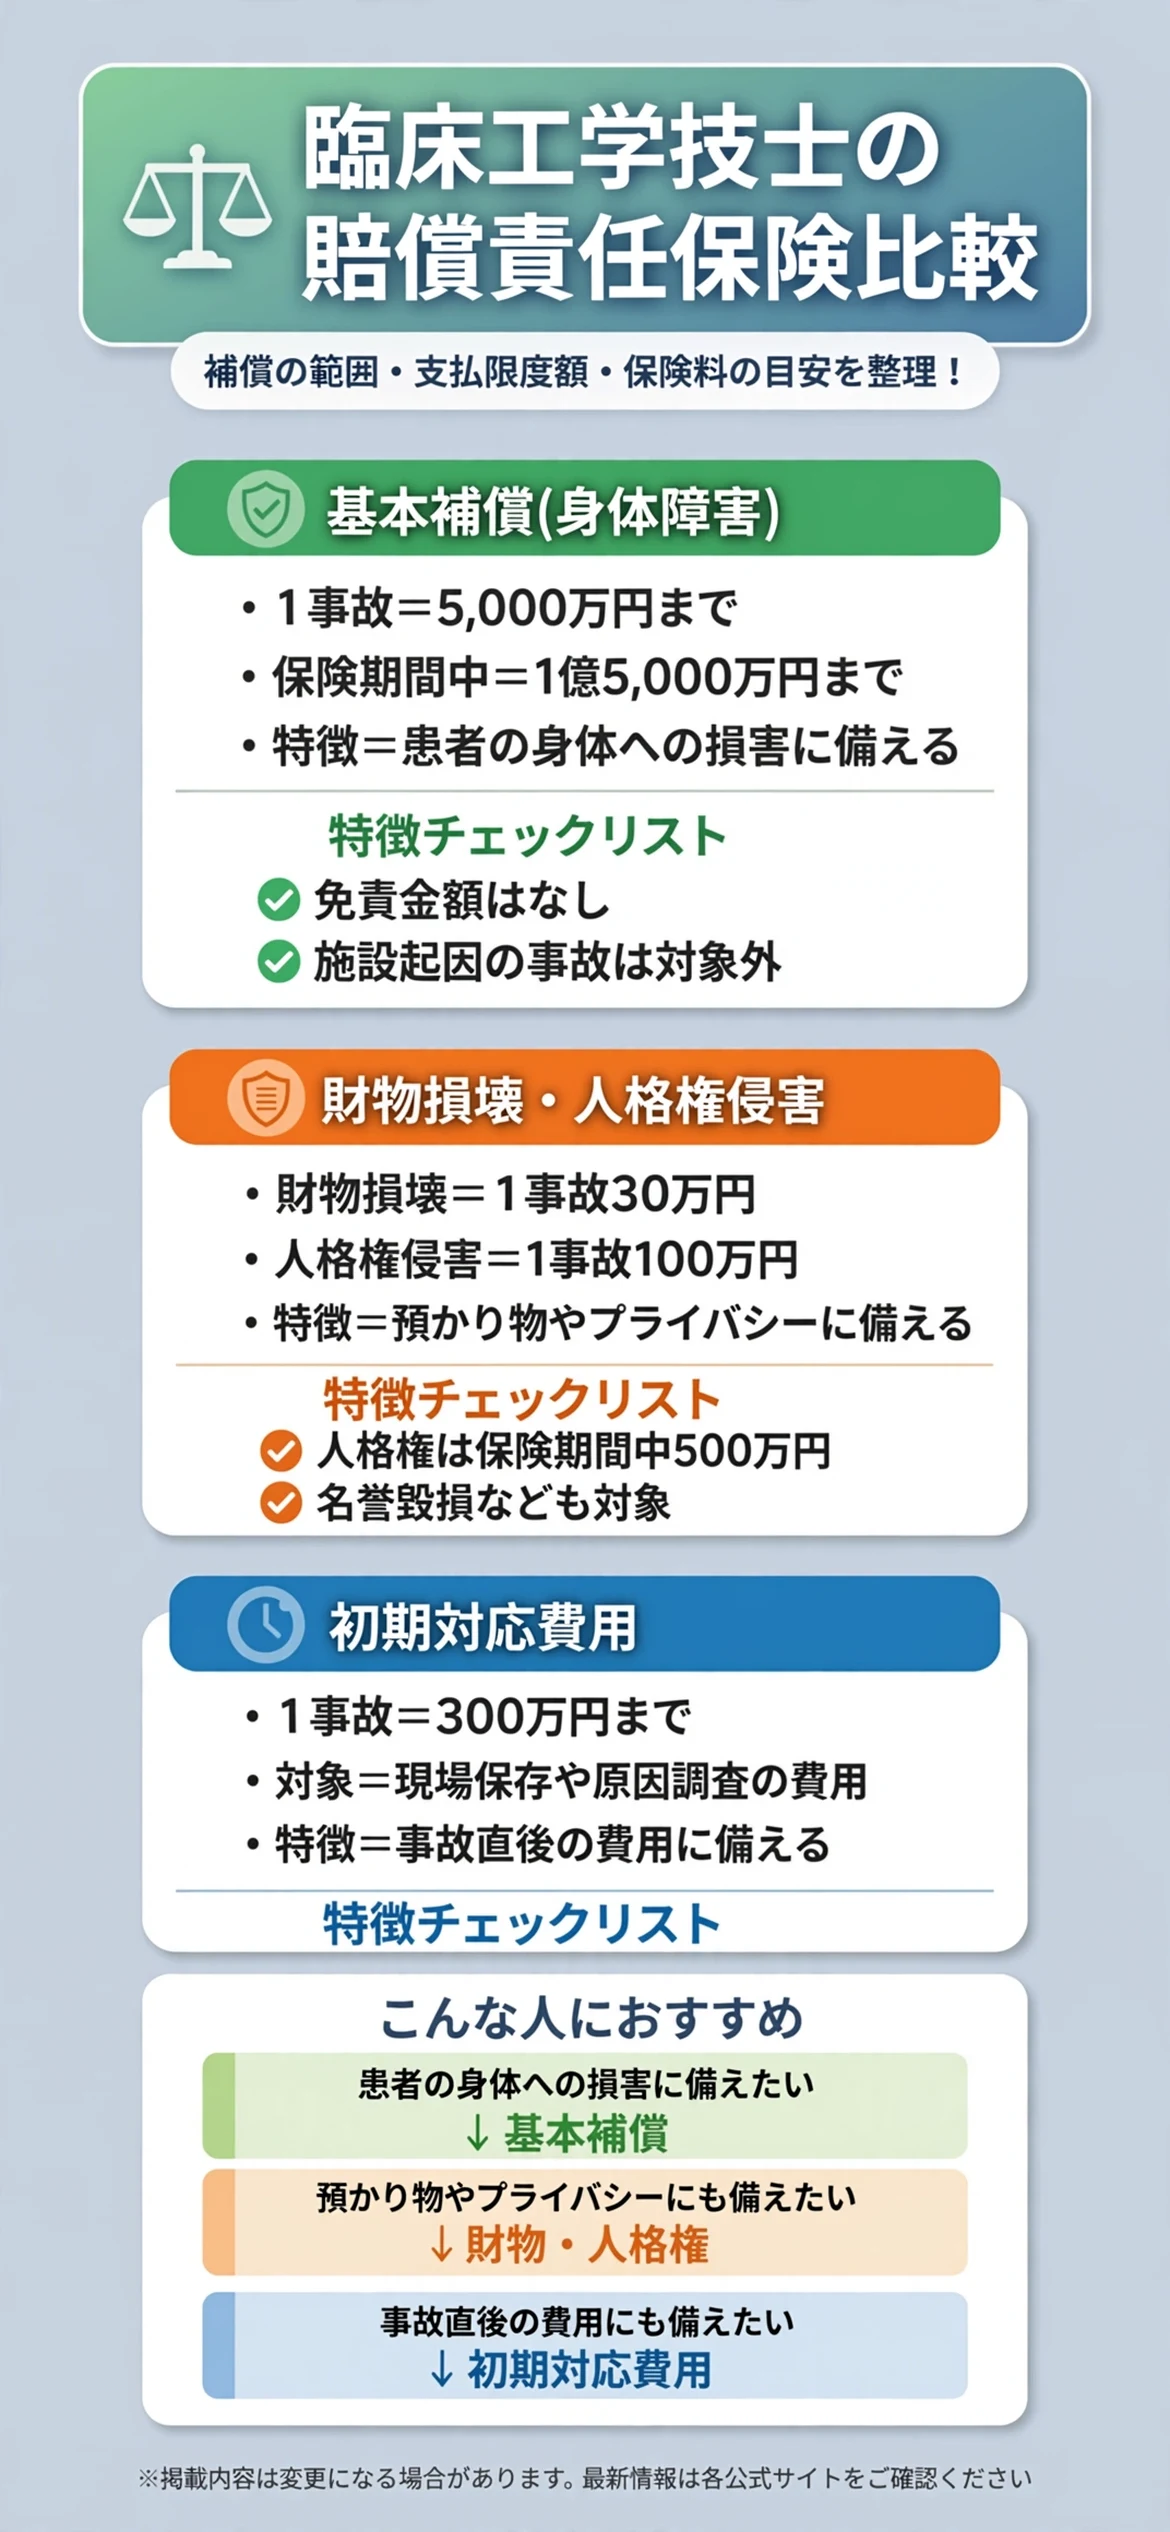
身体障害(基本補償)は、1事故につき5,000万円、保険期間中1億5,000万円と案内されています。財物損壊は1事故につき30万円、人格権侵害は1事故につき100万円(保険期間中500万円)、初期対応費用は1事故につき300万円と案内されています。免責金額はなしと案内されています。
保険料は1人あたり約5,000円台
保険料例は、1名あたり、団体割引10%の場合で5,330円、団体割引15%の場合で5,040円と案内されています。団体割引率は、契約時の記名被保険者の人数によって決まり、募集の結果で変わる場合があると案内されています。
| 項目 | 基本補償(身体障害) | 財物損壊・人格権侵害 | 初期対応費用 |
|---|---|---|---|
| 限度額(1事故) | 5,000万円 | 財物30万円・人格権100万円 | 300万円 |
| 保険期間中の限度 | 1億5,000万円 | 人格権は500万円 | ― |
| 特徴 | 患者の身体への損害 | 預かり物や名誉毀損等 | 事故現場の保存や調査の費用 |
表で見比べてから、気になる補償を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各補償の詳細解説を読むと理解しやすくなります。
基本補償(身体障害)にはどんな特徴があるのか?
基本補償は、日本国内で、被保険者またはその使用人その他の補助者が行う、臨床工学技士業務上の行為が原因で、他人の生命や身体を害し、法律上の損害賠償責任を負った場合に、損害賠償金や争訟費用などの損害に対して保険金を支払う補償です。
「身体障害」とは、傷害と疾病をいい、これらが原因の後遺障害や死亡を含むと案内されています。保険金が支払われるのは、保険期間中に身体障害が発見された場合に限ると案内されています。
支払限度額は、1事故につき5,000万円、保険期間中1億5,000万円と案内されています。免責金額はなしと案内されています。

臨床工学技士業務上の行為が対象になる
保険は、不慮の業務上の事故による損害賠償責任を対象としていると案内されています。日常の臨床工学技士業務に専念できるようにする、という趣旨が示されています。
業務を行う施設に起因する事故は対象外になる
業務を行う施設に起因する事故は、補償の対象にならないと案内されています。施設の管理が原因の事故については、施設側の保険を確認する必要があります。
財物損壊補償・人格権侵害補償にはどんな特徴があるのか?
財物損壊補償特約は、被保険者が業務を行うにあたり、保険期間中に生じた偶然な事故で他人の財物を滅失、破損、汚損した場合や、他人から預かった受託物を保管・管理している間に、誤って滅失、破損、汚損し、または紛失・盗取されて返還できなくなった場合に、法律上の損害賠償責任を負うことによる損害に対して、保険金を支払う補償と案内されています。
人格権侵害補償特約は、基本補償の損害の原因となる事由に起因して、不当な身体の拘束による自由の侵害や名誉毀損、口頭・文書・映像などによる名誉毀損やプライバシーの侵害などで、法律上の損害賠償責任を負った場合に、保険金を支払う補償と案内されています。
支払限度額は、財物損壊が1事故につき30万円、人格権侵害が1事故につき100万円、保険期間中500万円と案内されています。

預かった物や他人の財物が対象になる
身体への損害だけでなく、他人の物を壊したり、預かった物を紛失したりした場合の賠償にも備えられると案内されています。
名誉毀損やプライバシーの侵害も対象になる
臨床の現場では、個人情報を扱う場面が多くあります。プライバシーに関する賠償責任も補償の対象となる点は、確認しておきたいところです。
初期対応費用補償にはどんな特徴があるのか?
初期対応費用補償特約は、保険期間中に起きた臨床工学技士業務上の事故について、緊急的な対応のために必要になった費用のうち、引受保険会社が承認するものを負担することによる損害に対して、保険金を支払う補償と案内されています。
対象になる費用は、事故現場の保存に要する費用、事故現場の取り片付けに要する費用、事故の状況や原因を調べるために要した費用、事故の調査を目的として使用人を現場に派遣するための交通費・宿泊費・通信費などと案内されています。ただし、通常要する費用で、損害の発生や拡大の防止、争訟の解決に有益かつ必要と引受保険会社が認めたものに限ると案内されています。
支払限度額は、1事故につき300万円と案内されています。

事故の直後にかかる費用に備えられる
事故の原因を調べたり、現場を保存したりする費用は、賠償金とは別にかかる場合があります。そうした費用も補償の対象となる点が特徴です。
事前に保険会社への連絡が必要な場合がある
損害防止費用と緊急措置費用を除き、事前に引受保険会社の同意が必要と案内されています。事故が起きたときは、必ず引受保険会社に連絡するよう案内されています。
看護師賠償責任保険とはどう使い分ければいいのか?
フリーランスの看護師賠償責任保険比較の記事も参考になります。同じ医療チームの職種でも、加入できる団体や保険の内容は、職種ごとに異なるという役割の違いがあります。
自分の資格の団体を確認する
臨床工学技士の制度は、臨床工学技士会の会員が対象です。看護師や他の職種は、それぞれの団体の制度を確認しましょう。
複数の資格を持つ場合は対象範囲を確認する
複数の資格で働く場合は、それぞれの業務が補償の対象になるかを、会に確認しておくと安心です。
理学療法士賠償責任保険とはどう組み合わせればいいのか?
フリーランスの理学療法士賠償責任保険比較の記事も参考になります。団体の保険は、保険金額や保険料の決まり方が団体ごとに異なるため、他の職種の制度と見比べることで、補償の水準を考えやすくなります。
補償の水準を他の職種と見比べる
理学療法士協会の制度は、会員全員が加入する基本プランと、任意の上乗せプランに分かれています。仕組みの違いを知ると、臨床工学技士の制度の位置づけも考えやすくなります。
必要に応じて別の保険も検討する
賠償額が大きくなる可能性が気になる場合は、団体の保険に加えて、別の賠償責任保険を検討する方法もあります。
加入を検討する前に確認しておきたいことは?
制度を選ぶ前に、次の点を確認しておくと、加入後のミスマッチを防ぎやすくなります。
北海道臨床工学技士会の会員が対象である
このパンフレットの制度は、北海道臨床工学技士会の会員である臨床工学技士に限ると案内されています。他の地域の会員は、それぞれの都道府県の会や、日本臨床工学技士会の案内を確認しましょう。
募集期間と手続きを確認する
保険期間は2026年9月1日午後4時から2027年9月1日午後4時までの1年間、募集期間は2026年8月1日から8月24日までと案内されています。申し込みは、加入申込票への記入と、代理店への提出で行い、新規の人も継続の人も提出が必要と案内されています。中途加入は、毎月24日までに申込票と保険料の振込みが必要で、翌月1日からの加入と案内されています。
保険金を支払わない主な場合を確認する
被保険者の故意による賠償責任、同居の親族に対する賠償責任、使用人が業務中に負った身体の障害による賠償責任などは、支払いの対象外と案内されています。示談交渉は、必ず引受保険会社と相談しながら進めるよう案内されています。この保険には、保険会社が代わりに示談交渉を行うサービスは付いていないと案内されています。
まとめ:臨床工学技士の賠償責任保険の確認ポイント
患者の身体への損害に備えたいなら、基本補償(身体障害)の支払限度額を確認しましょう。預かり物の損壊や、名誉毀損・プライバシー侵害にも備えたいなら、財物損壊補償・人格権侵害補償が選択肢になります。
事故直後の調査や現場対応の費用にも備えたいなら、初期対応費用補償も確認してみましょう。どの補償が必要かは、働き方や、勤務先の保険によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の仕事で、どんな事故が起こりうるのかを整理するところから始めるのがおすすめです。
| 補償 | 確認したい人 |
|---|---|
| 基本補償(身体障害) | 患者の身体への損害に備えたい人 |
| 財物損壊・人格権侵害 | 預かり物やプライバシーの賠償にも備えたい人 |
| 初期対応費用 | 事故直後の調査費用にも備えたい人 |
いずれも、補償内容や保険料は年度によって変わることがあります。加入前に、最新のパンフレットと重要事項説明書で内容をじっくり確認してみましょう。
補償の対象外となる場合や、勤務先の保険との重複など、細かな条件も見比べておくと、加入後のミスマッチを防ぎやすくなります。
事故が起きてからあわてて保険を探すより、早い段階で自分の備えを確認しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合った備え方を選んでいきましょう。
まずは、所属する臨床工学技士会の最新の案内を確認することから始めるのがおすすめです。
出典・参照元
※本ページは特定の保険商品への加入を推奨するものではありません。補償内容・保険料・加入条件は年度によって変わる場合があるため、最新情報は取扱代理店または公式サイトでご確認ください。本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。
