フリーランスが住宅ローンを検討するとき、会社員のように、勤め先が収入を証明してくれるわけではないため、確定申告書などで、自分で収入を示す必要があります。商品によって、必要な書類や、申し込みの条件が異なります。
住宅ローンは、申込条件・収入を示す書類・借入や返済の条件の3点で比べると、自分の状況に合う商品を選びやすくなります。
このページでは、フラット35・フラット50・住信SBIネット銀行の住宅ローンの3つを、公式サイトの案内にもとづいて比較します。金利は、時期によって変わるため、掲載していません。また、特定の商品の利用を推奨するものではなく、融資の可否を示すものでもありません。


なぜフリーランスに住宅ローンの比較が必要か?
まずは、住宅ローンを比べて選ぶ理由を確認しましょう。フリーランスは、収入を示す書類や、事業の年数の扱いが、金融機関によって異なる場合があるためです。
収入を示す書類が異なる
フラット35は、給与所得者以外の方は、納税証明書(所得金額用)と確定申告書(写)を、借入申込年の前年と前々年の2年分、提出すると案内されています。住信SBIネット銀行は、自営業者は、直近の確定申告書と納税証明書を3年分、提出すると案内されています。
年齢や期間の条件が異なる
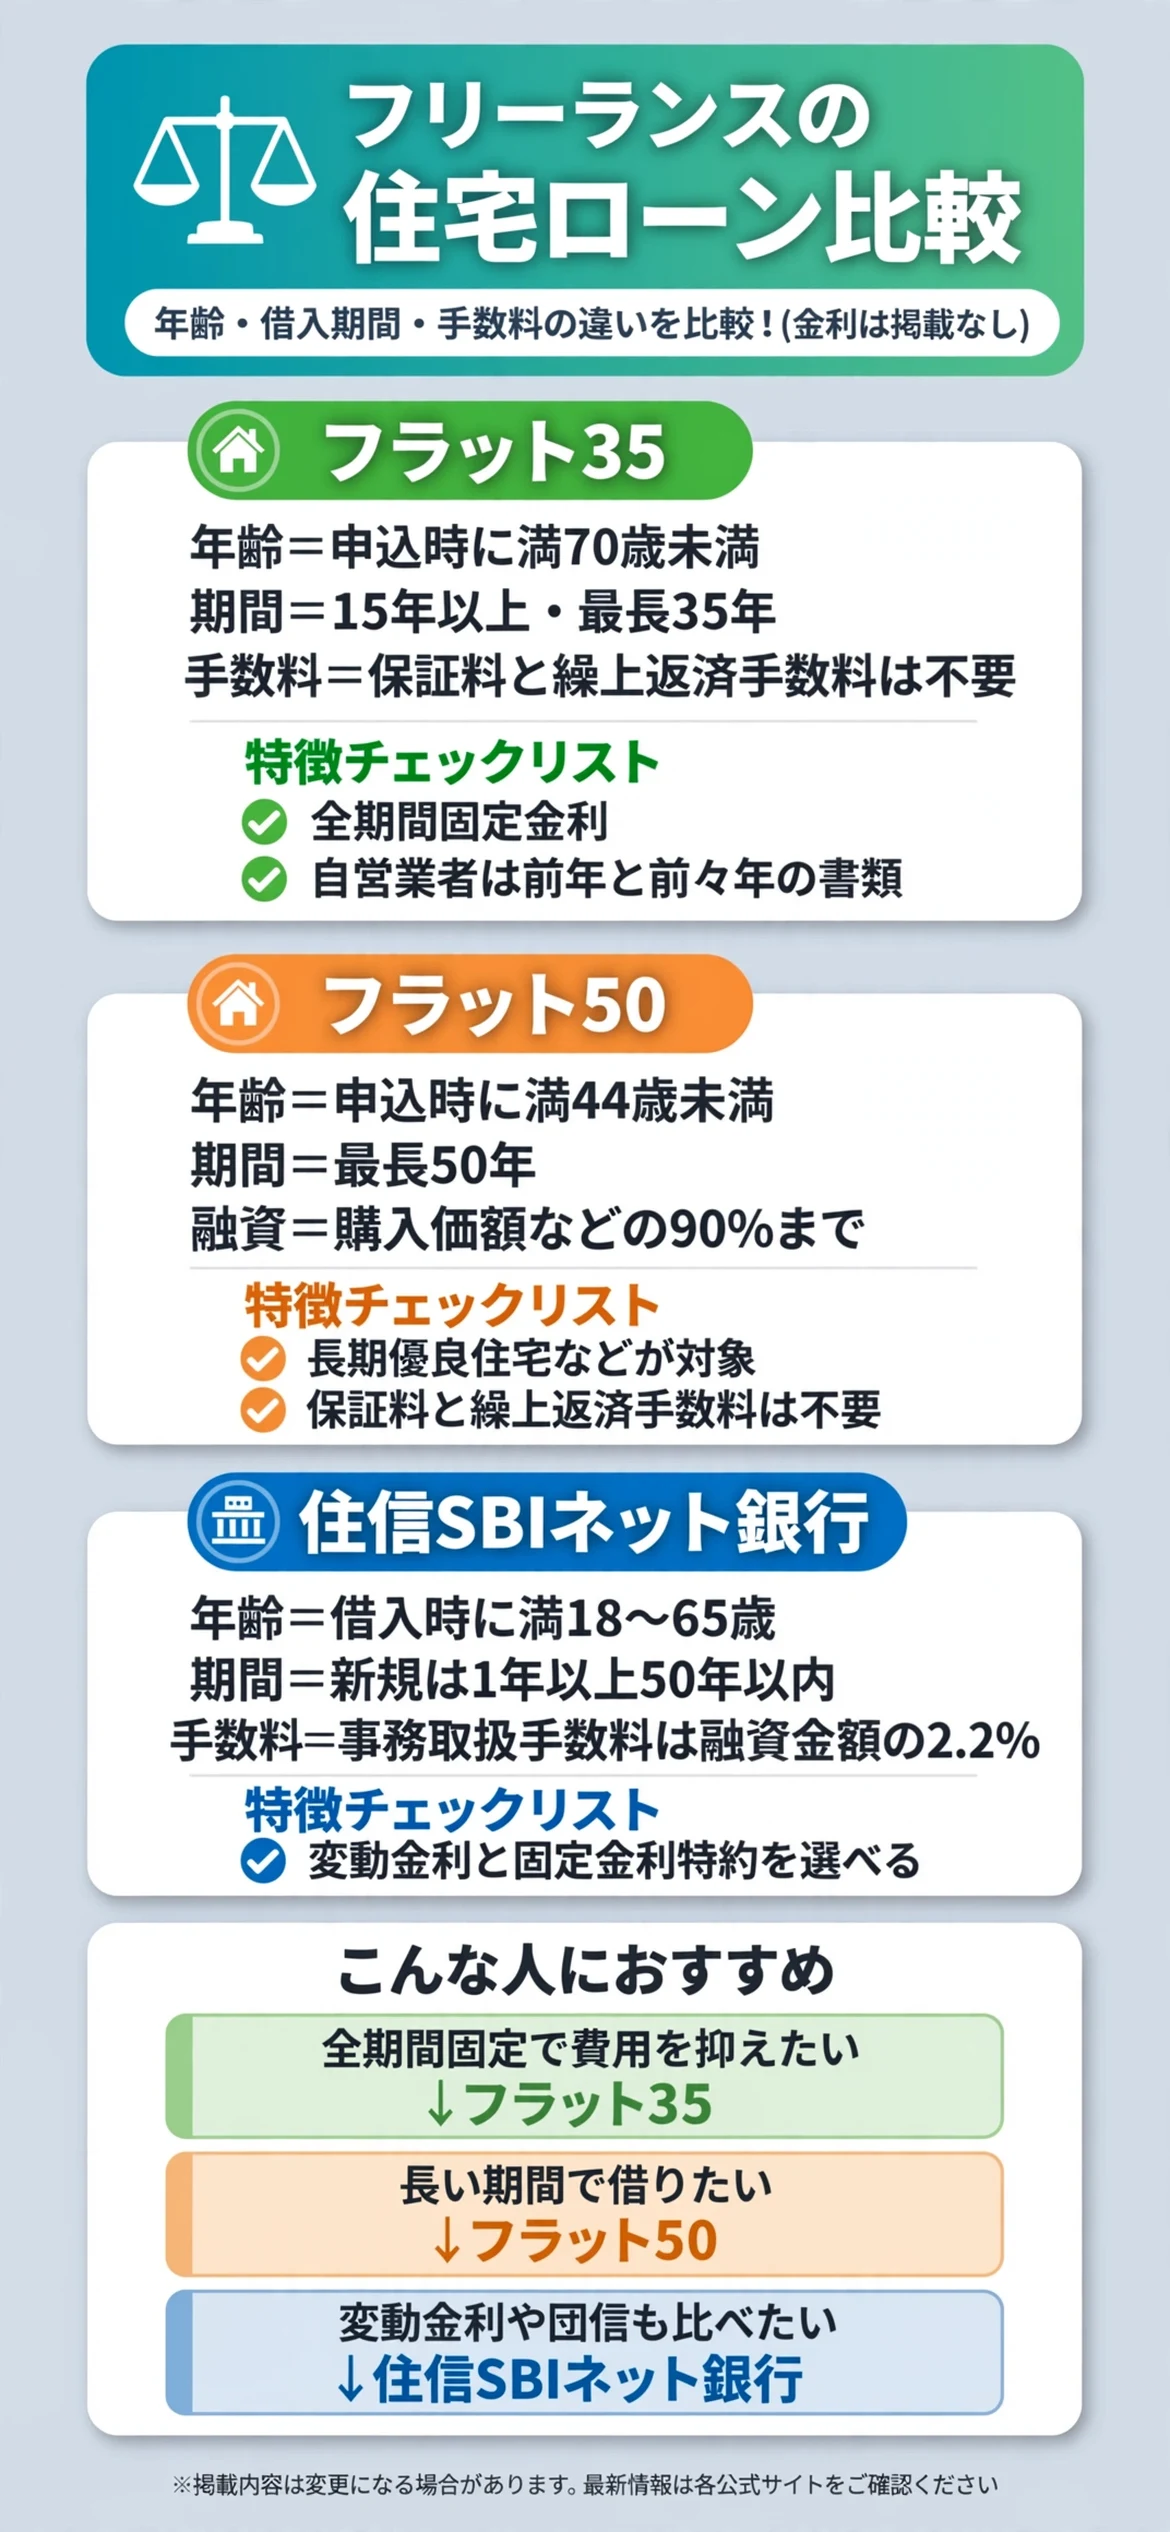
フラット35は申込時に満70歳未満、フラット50は申込時に満44歳未満、住信SBIネット銀行は借入時に満18歳以上満65歳以下と案内されています。借入の期間の上限も、それぞれ異なります。
費用の仕組みが異なる
フラット35とフラット50は、保証料と繰上返済手数料が不要と案内されています。住信SBIネット銀行は、借入時に、融資金額の2.2%に相当する事務取扱手数料がかかると案内されています。
- 収入を示す書類と年数を確認する
- 年齢や期間の条件を確認する
- 借入時と返済中の費用を確認する
3つをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。申込時の年齢と、借入期間の上限に違いがあります。
条件に違いがある
フラット35は、借入額が100万円以上1億2,000万円以下、借入期間が15年以上で最長35年と案内されています。フラット50は、借入額が100万円以上1億2,000万円以下、借入期間が最長50年で、建築費や購入価額の90%までと案内されています。
住信SBIネット銀行は、借入額が500万円以上3億円以下、借入期間が新規の場合1年以上50年以内と案内されています。
金利の仕組みに違いがある
フラット35とフラット50は、全期間固定金利と案内されています。住信SBIネット銀行は、変動金利タイプと、固定金利特約タイプから選べると案内されています。
| 項目 | フラット35 | フラット50 | 住信SBIネット銀行 |
|---|---|---|---|
| 申込時の年齢 | 満70歳未満 | 満44歳未満 | 借入時満18〜65歳 |
| 借入期間 | 最長35年 | 最長50年 | 1〜50年 |
| 金利タイプ | 全期間固定 | 全期間固定 | 変動・固定特約 |
| 手数料 | 保証料・繰上返済手数料なし | 保証料・繰上返済手数料なし | 事務取扱手数料2.2% |
表で見比べてから、気になる商品を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
フラット35にはどんな特徴があるのか?
フラット35は、民間の金融機関と、住宅金融支援機構が提携して提供する、最長35年の全期間固定金利の住宅ローンです。公式の案内では、申込時の年齢が満70歳未満で、日本国籍、永住許可を受けている方、または特別永住者が対象と案内されています。
総返済負担率は、年収が400万円未満の場合は30%以下、400万円以上の場合は35%以下と案内されています。借入額は100万円以上1億2,000万円以下、借入期間は15年以上(60歳以上は10年以上)で最長35年、保証人は不要で、保証料と繰上返済手数料も不要と案内されています。
対象は、機構の技術基準に適合する、居住用の住宅で、床面積は、一戸建てなどが50平方メートル以上、共同建てが30平方メートル以上と案内されています。火災保険には、返済が終わるまで加入が必要で、団体信用生命保険は、加入しない選択もできると案内されています。

自営業者は2年分の書類が必要
納税証明書(所得金額用)と、確定申告書の写しを、借入申込年の前年と前々年の分、用意する必要があると案内されています。
返済負担率に上限がある
年収に占める、年間の合計返済額の割合に上限があります。自動車ローンなど、ほかの借入も含めて計算されると案内されています。
フラット50にはどんな特徴があるのか?
フラット50は、フラット35と同じ窓口で案内されている、最長50年の全期間固定金利の住宅ローンです。公式の案内では、申込時の年齢が満44歳未満の方が対象と案内されています。
借入期間は36年以上で、上限は、80歳から申込時の年齢を引いた年数と、50年のうち、短いほうと案内されています。借入額は100万円以上1億2,000万円以下で、建設費や購入価額の90%までと案内されています。
対象の住宅は、長期優良住宅、または、認定を受けたマンションなどと案内されています。総返済負担率の上限は、フラット35と同じで、保証料と繰上返済手数料は不要と案内されています。

対象の住宅が限られる
長期優良住宅などが対象のため、検討している物件が、条件に合うかどうかを、先に確認する必要があります。
申込時の年齢に注意する
満44歳未満という条件があるため、年齢によっては、利用できないことがあります。
住信SBIネット銀行の住宅ローンにはどんな特徴があるのか?
住信SBIネット銀行の住宅ローンは、ネット銀行が提供する住宅ローンです。公式の商品概要説明書では、借入時に満18歳以上満65歳以下で、完済時に満80歳未満の方で、安定かつ継続した収入があることが条件と案内されています。
借入額は500万円以上3億円以下、期間は、新規の場合1年以上50年以内で、金利タイプは、変動金利タイプと固定金利特約タイプから選べると案内されています。団体信用生命保険には、当社指定の保険への加入が必要で、保険料は当社が負担すると案内されています。
手数料は、借入時に、融資金額の2.2%に相当する金額がかかり、一部繰上返済は無料、固定金利特約期間中の全額繰上返済は33,000円と案内されています。自営業者は、直近の確定申告書と納税証明書を3年分提出し、営業年数が短い場合は、直近1期分の決算書や、確定申告書、直近の業況を確認できる資料が必要になる場合があると案内されています。

団信の内容が複数ある
死亡や高度障害のほか、3大疾病保障特約や、就業不能保障など、複数の保障が案内されています。加入できるかは、保険会社の審査の結果によると案内されています。
金利タイプを選べる
借入後に、変動金利タイプと固定金利特約タイプを、変更できると案内されています。金利の水準は、時期によって変わるため、公式サイトで確認しましょう。
ビジネスローンとはどう使い分ければいいのか?
フリーランスのビジネスローン比較の記事も参考になります。住宅ローンは、住まいの購入や建築に使うローン、ビジネスローンは、事業の資金に使うローンと、使い道が異なります。
自宅の購入なら住宅ローン
自宅の購入や建築の資金は、住宅ローンが対象です。賃貸の目的には使えないと案内される商品もあります。
事業の資金ならビジネスローン
事業の運転資金や設備の資金は、ビジネスローンが対象です。住宅ローンの資金を、事業に使うことは、できない場合があります。
生命保険とはどう組み合わせればいいのか?
フリーランスの生命保険比較の記事も参考になります。住宅ローンでは、団体信用生命保険に加入する商品が多く、それとは別に、生命保険で、家族の生活費に備える方法もあります。
団信でローンの残高に備える
団体信用生命保険は、死亡や高度障害などの場合に、ローンの残高に充てる仕組みです。保障の内容は、商品によって異なります。
生活費は別に備える
ローンの残高以外の生活費には、生命保険や、収入保障保険などで備える方法があります。
申し込む前に確認しておきたいことは?
申し込む前に、次の点を確認しておくと、審査の準備を進めやすくなります。
確定申告書や納税証明書を揃える
必要な書類は、金融機関によって異なります。直近の確定申告書の控えや、納税証明書を、年数分、そろえておきましょう。
税金や保険料の納付状況を確認する
三井住友銀行のコラムでは、個人事業主の審査で、所得税や住民税、国民年金や国民健康保険の保険料を、きちんと納めているかが見られると案内されています。未納がある場合は、納めてから申し込むよう案内されています。
収入の安定と、節税のしすぎに注意する
同じコラムでは、一般的に、3期連続で黒字であることが目安と案内される一方で、明確な基準は公表されておらず、金融機関によって異なると案内されています。経費を多く計上して、所得を少なくしすぎると、審査で不利になる可能性があるとも案内されています。
健康状態や、ほかの借入を確認する
団体信用生命保険には、健康状態の告知が必要です。また、カードローンや自動車ローンなどの、ほかの借入がある場合は、審査で考慮されると案内されています。
条件や手数料は変わることがある
条件や手数料は、改定されることがあります。最新の内容は、各社の公式サイトで確認しましょう。
まとめ:フリーランスの住宅ローン比較
全期間固定金利で、保証料や繰上返済手数料がかからない商品を選びたいなら、フラット35が選択肢になります。長期優良住宅などを対象に、最長50年で借りたい場合は、フラット50を確認してみましょう。ネット銀行で、変動金利や、団信の保障の内容を比べたいなら、住信SBIネット銀行が候補になります。
どれが最適かは、年齢、収入の状況、検討している物件によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは、確定申告書と納税の状況を確認するところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| フラット35 | 全期間固定金利で、保証料などがかからない商品を選びたい人 |
| フラット50 | 44歳未満で、長期優良住宅などを長い期間で借りたい人 |
| 住信SBIネット銀行 | 変動金利や、団信の保障の内容も比べたい人 |
いずれの商品も、条件や手数料は変わることがあります。申し込む前に、公式サイトで最新の内容をじっくり確認してみましょう。
年齢や期間の条件など、細かな違いも見比べておくと、申し込んでからの行き違いを防ぎやすくなります。
物件を決めてからあわてて調べるより、あらかじめ書類をそろえて、条件を確認しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合った商品を選んでいきましょう。
まずは、確定申告書と納税の状況を確認することから始めるのがおすすめです。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定の商品の利用を推奨するものではなく、融資の可否を示すものでもありません。金利・条件・手数料は変更される場合があるため、最新情報は各社の公式サイトでご確認ください。