
会社員から個人事業主になると、健康保険や年金の手続きは、すべて自分の責任になります。
公的保険だけでは保障が手薄になりやすく、民間保険での備えがおすすめです。
この記事では、公的保険の仕組み・会社員との違い・保険料の目安・不足分の備え方までまとめて解説していきます。

個人事業主に保険は本当にいらないのか?
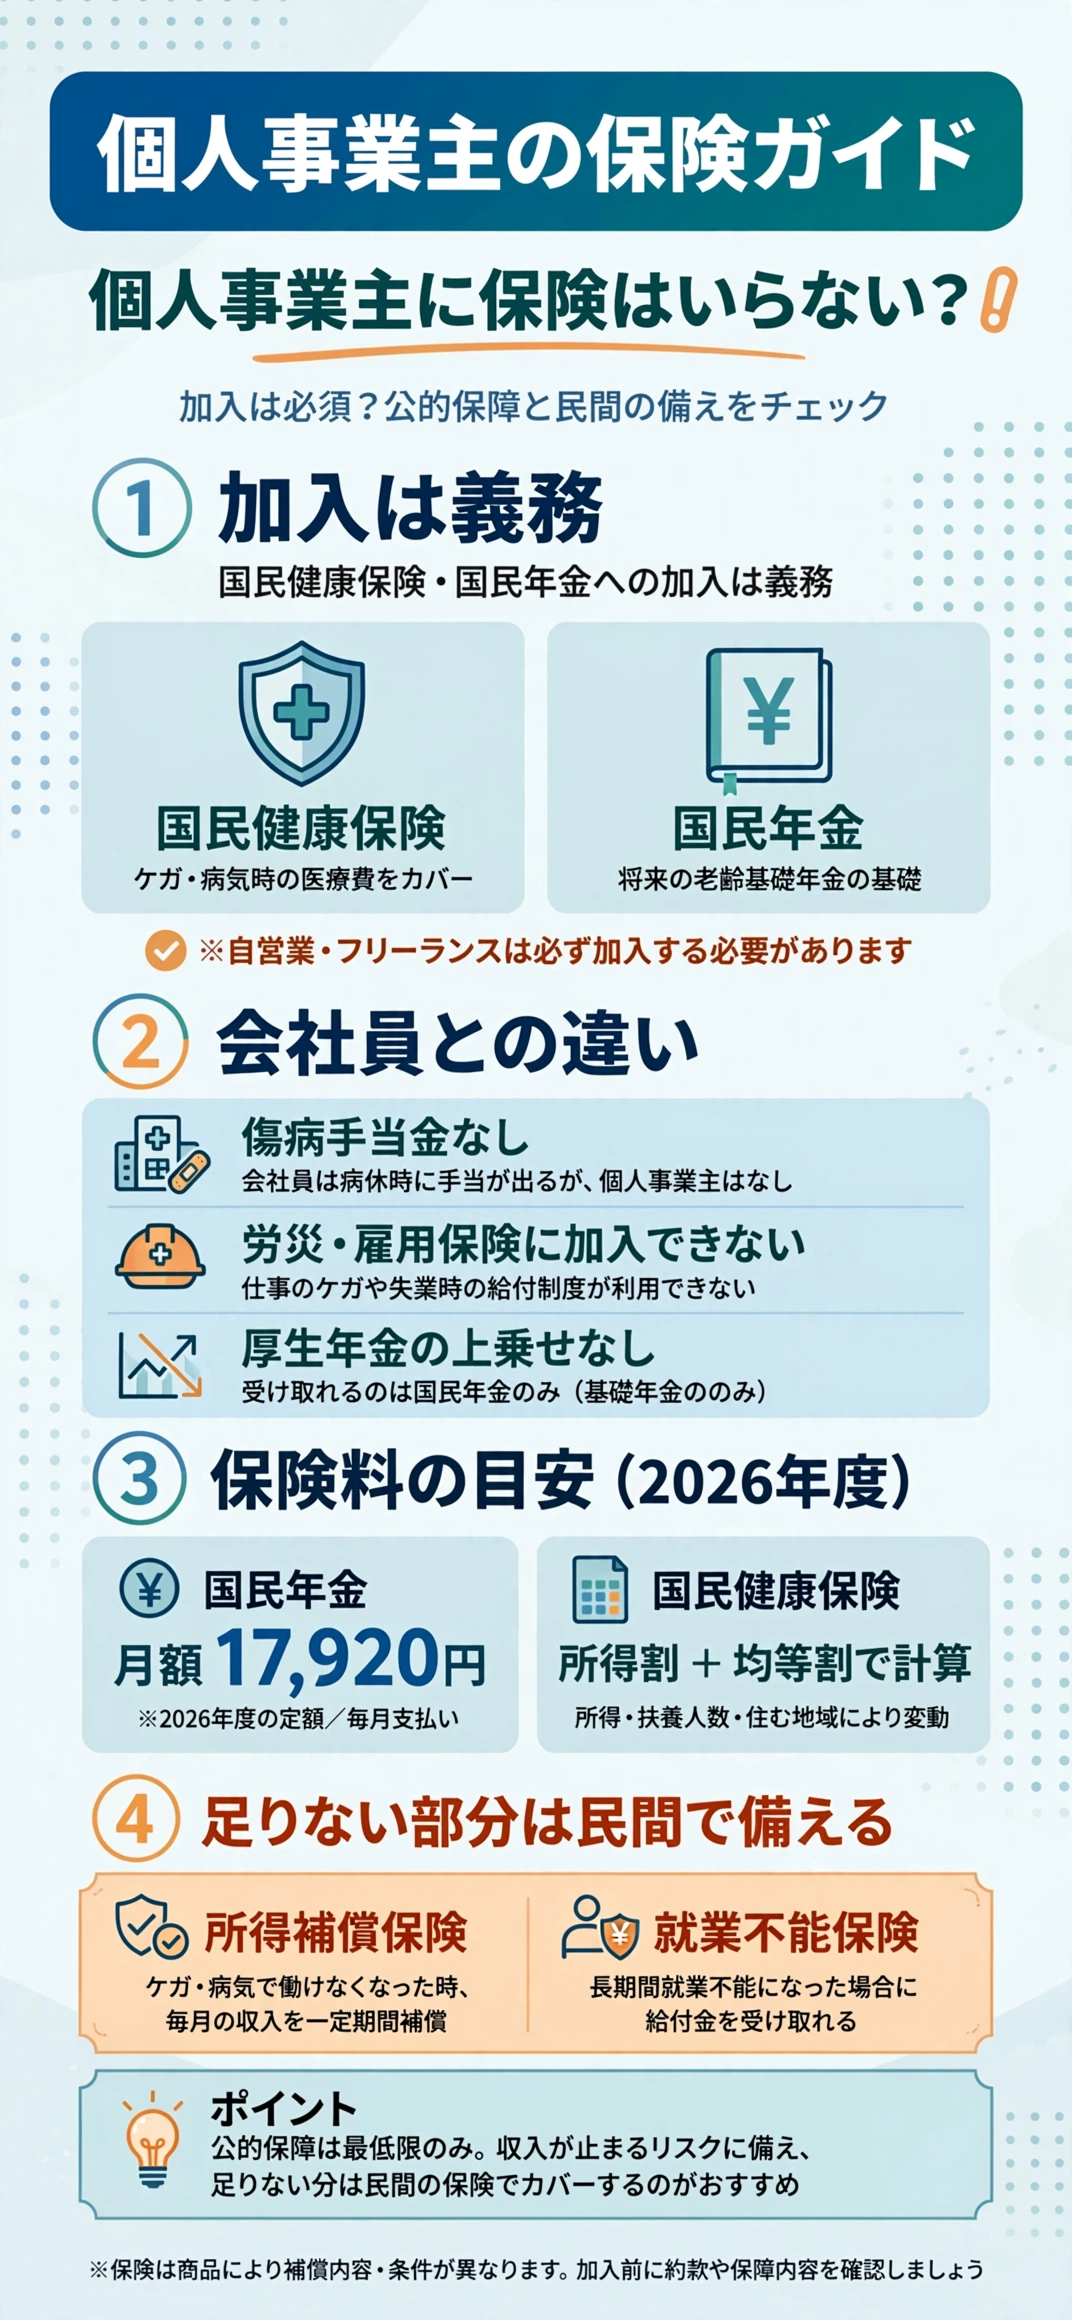
結論から言うと、公的保険は「いらない」のではなく、原則として加入が義務です。
国民健康保険・国民年金は加入義務がある
個人事業主は、国民健康保険と国民年金への加入が法律で義務付けられています。
「入らない」という選択肢自体が基本的にありません。
「いらない」と感じるのは会社員との保障差が原因
個人事業主に保険が「いらない」と感じられがちなのは、会社員と比べて保障が薄い部分があるためです。
傷病手当金や労災保険など、会社員には自動でついてくる保障が個人事業主にはありません。
この差を知らないまま独立すると、いざという時に困ることがあります。
逆に言えば、差を把握して必要な分だけ民間保険で補えば、過不足のない備えができるとも言えます。
「とりあえず全部入る」のではなく、自分に足りない保障だけを見極める視点が大切です。

個人事業主が加入する公的保険にはどんな種類があるのか?
個人事業主が加入する主な公的保険は3つです。
国民健康保険・国民年金・介護保険
会社を辞めて個人事業主になると、国民健康保険・国民年金・介護保険(40歳以上)に加入します。
| 保険の種類 | 役割 |
|---|---|
| 国民健康保険 | 病気・けがの治療費を一部カバー |
| 国民年金 | 老後・障害・遺族への給付 |
| 介護保険 | 40歳以上が加入、将来の介護サービスに備える |
国民年金は第1号被保険者として加入する
国民年金には3種類の被保険者区分があります。
個人事業主は「第1号被保険者」として、自分で保険料を全額納付します。
- 第1号被保険者:自営業者・無職の人など
- 第2号被保険者:会社員・公務員
- 第3号被保険者:第2号被保険者の配偶者
会社員は保険料が給与天引きされますが、個人事業主は自分で納付する必要があります。
介護保険は40歳から全額自己負担になる
介護保険料の負担方法にも、会社員との違いがあります。
会社員は会社と本人の折半ですが、個人事業主は40歳になった時点から全額を自分で負担します。
- 会社員:介護保険料を会社と折半
- 個人事業主:40歳から全額自己負担
金額の目安は月数千円程度ですが、自治体によって計算方法が異なります。
気になる場合は、お住まいの市区町村の介護保険担当窓口に確認しておくと安心です。
個人事業主と会社員では保障内容にどう違うのか?
同じ「保険」でも、個人事業主と会社員では受けられる保障が異なります。
健康保険:傷病手当金・出産手当金の有無
会社員が加入する健康保険には、傷病手当金・出産手当金といった休業時の給付があります。
個人事業主の国民健康保険には、これらの給付がありません。
- 国民健康保険には傷病手当金がない
- 国民健康保険には出産手当金がない
- 療養の給付・高額療養費制度は共通してある
年金:厚生年金の上乗せがない
会社員は国民年金に加えて厚生年金に加入するため、老後の受給額が上乗せされます。
個人事業主は国民年金(基礎年金)のみが基本です。
- 遺族基礎年金のみの場合、子2人でも月10万円以下が目安
- 子が成長すると遺族年金の支給が終わる
- 遺族厚生年金は会社員の家族のみが対象

扶養に入っている家族の保険料も個別にかかる
会社員の健康保険では、扶養家族が増えても保険料は変わりません。
国民健康保険には扶養という考え方がなく、家族一人ひとりに均等割の保険料がかかります。
- 会社員の健康保険:扶養家族が増えても保険料は一定
- 国民健康保険:家族一人ひとりに均等割がかかる
子どもが生まれたタイミングで保険料が上がることに驚く方も少なくありません。
労災保険・雇用保険には加入できない
個人事業主は、原則として労災保険・雇用保険に加入できません。
仕事中の事故や、収入が途絶えたときの公的な保障が薄いのが実情です。
正直なところ、この点は会社員をしていた時代には意識しづらい部分かもしれません。
独立後しばらくして初めて、この保障の差を実感したという話もよく聞きます。
保険料はいくらかかるのか?
公的保険の負担額を確認しましょう。
国民年金保険料は定額
国民年金保険料は所得にかかわらず定額です。
2026年度は月額17,920円で、前年度の17,510円から引き上げられています。
国民健康保険料は所得割・均等割で決まる
国民健康保険料は「所得割」と「均等割」の合計で計算されます。
自治体ごとに料率が異なるため、正確な金額は市区町村のサイトで確認するのが確実です。
会社員と違い、扶養家族がいると一人ひとりに均等割がかかる点にも注意が必要です。

所得が少ない場合は軽減制度もある
国民健康保険には、前年所得に応じた軽減制度が用意されています。
また国民年金にも、収入が少ない場合に使える免除・猶予の制度があります。
- 国民健康保険:所得に応じた均等割の軽減
- 国民年金:全額・一部免除や納付猶予の制度
該当するかどうかは、市区町村や年金事務所の窓口で確認できます。
申請を忘れて損をしないよう、独立直後のタイミングで一度相談しておくと安心です。
国民年金の免除・猶予制度には「全額免除」「4分の3免除」「半額免除」「4分の1免除」の4段階があり、前年所得に応じて判定されます。
免除を受けた期間も老齢基礎年金の受給資格期間には算入されますが、将来の受給額は全額納付した場合より少なくなる点に注意が必要です。
猶予・免除された保険料は10年以内であれば追納でき、追納すれば将来の受給額を本来の水準に近づけられます。
会社員から個人事業主になるとき、保険はどう切り替えればいいのか?
退職前後の手続きの流れを押さえておきましょう。
退職前に保険料の見込みを確認する
国民健康保険料は前年の所得を基に計算されます。
独立直後は会社員時代の所得を基準に保険料が決まる点に注意が必要です。
- 前年所得を基に保険料が計算される
- 所得が下がる見込みなら減免を申請できる場合がある
- 扶養家族がいる場合は人数分の均等割も確認
健康保険の「任意継続」という選択肢もある
退職後は、それまでの健康保険を最長2年間継続できる「任意継続被保険者制度」を選べます。
資格喪失日から20日以内の申請が必要なので注意しましょう。
| 選択肢 | ポイント |
|---|---|
| 国民健康保険に切り替え | 所得に応じた保険料、扶養人数分の均等割あり |
| 任意継続被保険者制度 | 最長2年、20日以内の申請が必要 |
2022年以降は、任意継続をやめたい月の前月までに申請すれば途中脱退もできるようになっています。
配偶者を扶養に入れていた場合も手続きが必要
会社員時代に配偶者を扶養に入れていた場合、退職と同時に配偶者の保険資格も変わります。
国民健康保険に切り替える場合は、配偶者分も含めて世帯単位で加入手続きを行います。
配偶者の国民年金の種別変更(第3号→第1号)も忘れずに行う必要があります。
公的保険で足りない部分はどう備えればいいのか?
公的保険だけではカバーしきれない部分を、民間保険で補う考え方を紹介します。
就業不能への備え
病気やけがで働けなくなったとき、会社員のような傷病手当金がない点が個人事業主の弱点です。
所得補償保険・就業不能保険で、働けない間の生活費に備える方法があります。
具体的な商品の比較は所得保障保険(就業不能保険)の比較記事で詳しく解説しています。
労災保険の代わりになる備え
仕事中の事故やけがに備えたい場合、労災保険に特別加入できる業種もあります。
該当しない場合は、民間の傷害保険等での備えを検討する余地があります。
労災保険の特別加入については、労災保険の特別加入を解説した記事で詳しく取り上げています。
2024年11月からは対象がさらに拡大し、業種を問わず企業と業務委託契約を結ぶ個人事業主であれば特別加入できるようになりました。
保険料は給付基礎日額1万円を選んだ場合で年間10,950円(全額自己負担)が目安で、特別加入団体を通じて申請します。
老後・万一の備え
会社員の厚生年金にあたる上乗せがない分、個人事業主は老後の備えも自分で作る必要があります。
小規模企業共済やiDeCoは、掛金が全額所得控除になる点が特徴です。
- 小規模企業共済:積み立て型の退職金制度
- iDeCo:自分で運用する私的年金制度
- どちらも掛金が全額所得控除の対象
月400円の「付加年金」で基礎年金を上乗せする方法もある
国民年金第1号被保険者は、月400円の付加保険料を追加で納めることで「付加年金」に加入できます。
受給額は「200円×納付した月数」が老齢基礎年金に毎年上乗せされる仕組みで、例えば30年間(360か月)納付した場合は年額72,000円が上乗せされます。
納付総額は144,000円のため、受給開始から2年を超えると元が取れる計算になり、少額で始められる老後の備えの一つです。
万一のときに家族に残すお金を考えるなら、生命保険で遺族基礎年金の不足分を補う考え方もあります。
「どこまで備えれば十分か」は人によって違うため、家計の状況に合わせて検討するのがおすすめです。
一度に全部を決めようとせず、優先度の高い保障から一つずつ検討していく進め方でも十分です。
国民健康保険料の負担を軽くする方法はあるのか?
保険料そのものを見直せる余地がないか、いくつかの視点で確認してみましょう。
国民健康保険組合という選択肢
業種によっては、市区町村の国民健康保険とは別に「国民健康保険組合」に加入できる場合があります。
同業者で構成される組合で、保険料の算定方法が市区町村国保と異なることがあります。
該当する業種団体があるかどうかは、業界団体や組合の公式サイトで確認できます。
例えば、ライター・イラストレーターなど文芸・美術・著作活動に従事する人を対象にした「文芸美術国民健康保険組合」は、2026年度の保険料が所得にかかわらず月額26,000円程度(40歳以上65歳未満は介護保険料が別途加算)とされています。
所得が高い人ほど市区町村国保より割安になりやすい一方、所得が少ない時期はかえって負担が大きくなる場合もあるため、自分の所得水準に照らして比較することが大切です。
加入には組合加盟団体の会員であることなど条件があるため、最新の保険料・加入条件は各組合の公式サイトで確認しましょう。
経費計上と控除を正しく使う
国民健康保険料は前年の所得を基に計算されるため、確定申告での所得の把握が保険料に直結します。
経費を正しく計上し、所得控除を活用することで、結果的に保険料の負担が軽くなる場合があります。
小規模企業共済やiDeCoの掛金も、全額が所得控除の対象です。

保険料だけを単独で下げようとするより、所得全体の管理を丁寧に行う方が結果的に近道になることもあります。
焦って一気に見直そうとせず、確定申告のたびに少しずつ整えていく意識で十分です。
まとめ:個人事業主に保険はいらない?フリーランスの保険の選択肢と会社員との違い
個人事業主にとって、国民健康保険・国民年金への加入は義務であり、「保険はいらない」という選択肢はありません。
大切なのは、会社員との保障差を正しく理解したうえで、必要な部分だけを民間保険で補うことです。
- 公的保険は会社員と比べて保障が手薄な部分がある
- 国民年金は2026年度で月額17,920円
- 国民健康保険料は所得割・均等割の合計
会社員との保障差(傷病手当金・労災保険・厚生年金の上乗せ等)を理解したうえで、不足分を民間保険で補う視点が欠かせません。
制度は毎年見直されるため、最新情報の確認も忘れずに行いましょう。
| チェック項目 | ポイント |
|---|---|
| 公的保険 | 加入は義務、保障は会社員より手薄 |
| 保険料 | 国民年金は定額、国保は所得割+均等割 |
| 切り替え | 国保への切替、または任意継続(最長2年) |
公的保険の仕組みを理解したうえで、自分に合った民間保険を検討してみてください。焦らず一つずつ進めれば十分です。
そのほうが、無理なく自分に合った保険を確認してみることにつながり、安心して仕事に向き合えます。
出典・参照元
- 日本年金機構「国民年金保険料」
- 厚生労働省「任意継続被保険者制度について」
- マネーフォワード クラウド給与「個人事業主と会社員の社会保険の違い」
- 弥生「個人事業主は社会保険に加入できる?」
- ナビナビ保険「付加年金のしくみとメリット・デメリット」
- フリーナンス「フリーランスの労災保険特別加入制度」
- フリーナンス「文芸美術国民健康保険組合の加入メリット」
- 文芸美術国民健康保険組合 公式サイト
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。








