
フリーランスや個人事業主にとって、働けなくなることは収入が止まることを意味します。
傷病手当金のないフリーランスには、就業不能保険での備えが特に重要です。
所得保障保険(就業不能保険)は、そんな不安を減らすための保険です。
月々の保険料を支払うことで、働けなくなった際に収入の一部を補うことができます。
この記事では、フリーランスに必要な収入補償について詳しく解説します。
どんな人に向いているのかをわかりやすく説明し、安心して本業に集中できる環境づくりを目指します。

フリーランスや個人事業主にとって、仕事ができなくなることは、収入が途絶えることと同じ意味を持ちます。
会社員のような給与の保障がなく、公的な制度だけでは十分にカバーできません。所得保障保険は、その不安を和らげる手段のひとつです。
良い点は、働けなくなったときに毎月の生活費を補える点です。
保険料は定期保険より低めのことが多く、収入に応じて補償額を決められます。非喫煙者や健康状態が良い場合、割引されることもあります。
一方で、解約返戻金がないため、途中で解約しても保険料は戻りません。
保険金の総額が時間とともに減る仕組みのため、大きな出費には向きません。契約によっては免責期間があり、すぐに受け取れない場合もあります。
フリーランスは収入が不安定になりやすい働き方です。必要な補償をしっかり考えることが大切です。

フリーランス向けの所得保障保険(就業不能保険)にはどんな商品があるのか?
病気やケガで仕事ができなくなったら、収入はどうなりますか。
フリーランスや個人事業主は、会社員のような手厚い保障がありません。
フリーナンス(GMOクリエイターズネットワーク):業務過誤も適用可能
請求書の買取や所得補償など、資金繰りの不安を減らすサポートが充実しています。
特に手数料が低く、即日で資金を確保できる点が魅力です。
急な支払いが必要なときや、病気やケガで働けなくなったときに備えておくことで、より安定した仕事環境を作れます。
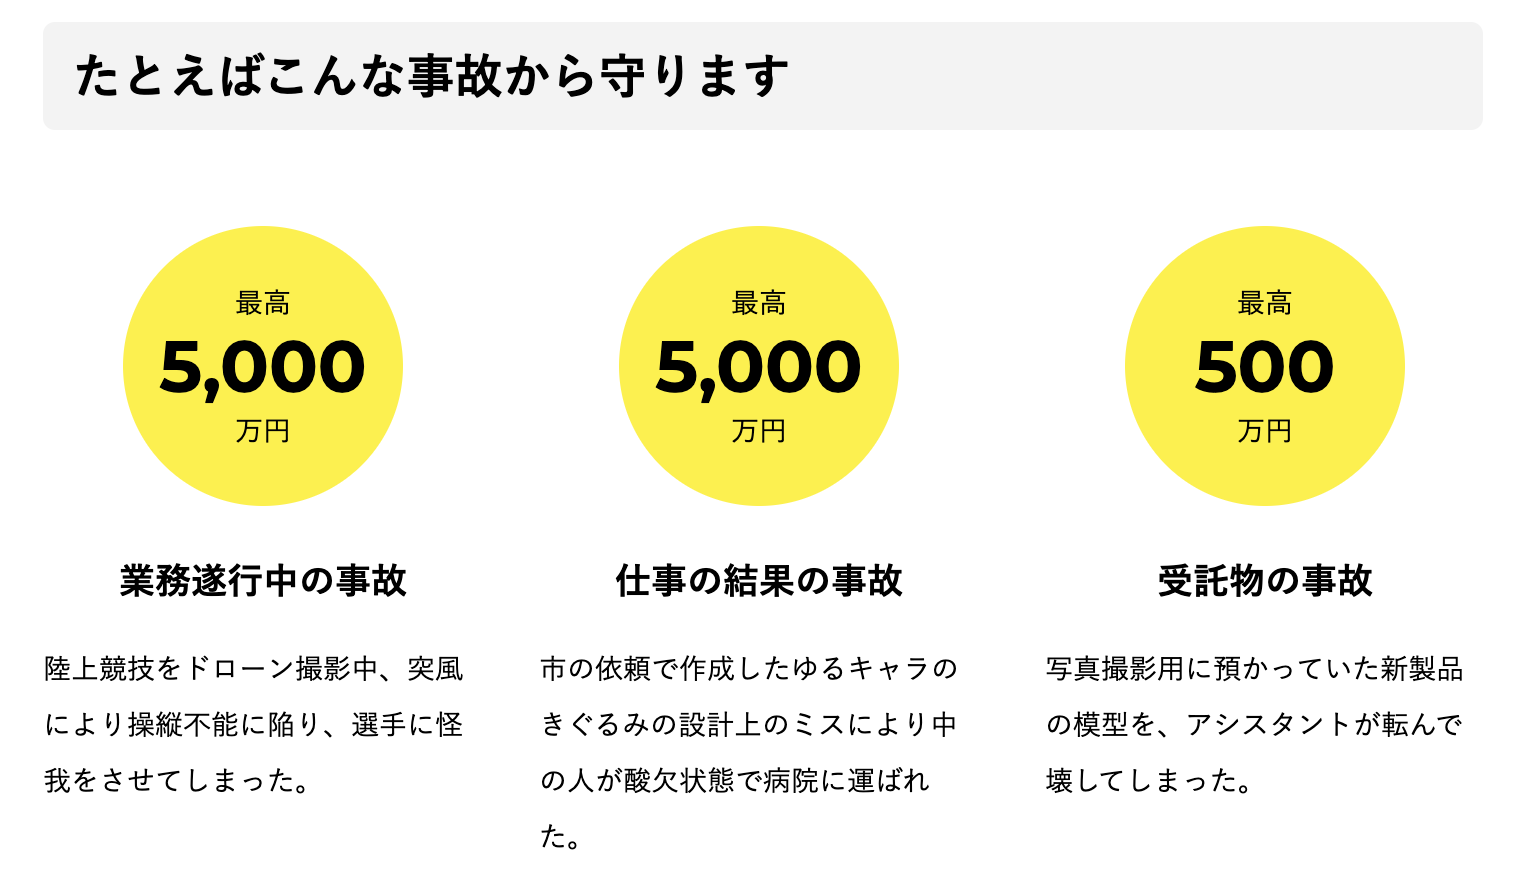
基本の対人対物事故・納品物の瑕疵担保は登録するだけで無料で付帯しますが、収入そのものを補う所得補償は、別途「あんしん補償プラス」への加入が必要な点に注意しましょう。
- 請求書の即日買取:手数料3〜10%で請求書を現金化できます
- 所得補償は「あんしん補償プラス」という別立てのオプション:月額1,770円で、病気やケガで働けなくなった場合に1年間、設定した月額を受け取れると案内されています
- 銀行融資のような面倒な審査が不要:即日払いが可能で、素早く資金を確保できます
- フリーランス特化型の補償:仕事のミスや事故に対する保険も充実しています
- 利用手数料無料:基本的な利用にはコストがかかりません
- 与信スコア制度あり:利用実績によって手数料が下がり、買取上限額が上がる仕組みがあります
- 取引先に通知されずに資金化できる:安心して資金を確保できます
- 審査が比較的通りやすい:フリーランス向けサービスなので柔軟です
ライフネット生命(働く人への保険3)
ライフネット生命「働く人への保険3」は、病気やケガで働けなくなったときに収入を守るための就業不能保険です。
入院や在宅療養の期間もカバーされ、メンタル疾患にも対応しています。
ハーフタイプ+免責期間180日を選ぶと保険料が大幅に安くなるのも特徴です。
支払対象外期間は60日・180日から選べ、就業不能給付金は10万円〜50万円(5万円単位)で設定できます。
- メンタル疾患も保障対象:入院または障害等級2級以上で給付が受けられます
- 復帰支援一時金がある:仕事に復帰した後の収入減を補えます
- 入院・在宅療養の保障あり:治療中の生活も支えられます
- 免責期間を180日にすると保険料が安くなる:コストを抑えたい人に適しています
- 就業不能時の保障が充実:働けなくなったときに定期的に給付金を受け取れます
- 主婦・主夫も加入可能:家庭を支える人も対象です
- 保障額の選択肢が広い:自営業やフリーランスでも最大50万円まで設定可能
- ハーフタイプを選択できる:傷病手当金が出る会社員なら保険料を抑えられます
SBI生命(働く人のたより)
SBI生命「働く人のたより」は、病気やケガで働けなくなったときの収入を守るための就業不能保険です。
全疾病型・3疾病型・がん保障型の3タイプから、自分に合った保障を選べるのが特徴です。
満額タイプとハーフタイプがあり、職業やライフスタイルに合わせて保険料を調整できます。
傷病手当金のある会社員はハーフタイプ、自営業者は満額タイプが向いているとされています。
主婦・主夫は給付金月額の上限が15万円です。
- 保険料が業界最安水準:コストを抑えつつ安心を確保できます
- 給付金の受け取り方が選べる:「満額タイプ」と「ハーフタイプ」の2種類から選択可能
- 精神疾患も保障対象:全疾病型なら通算18回まで給付されます
- 主婦・主夫も加入可能:就業不能時の家事代行やベビーシッター費用に備えられます
- 選べる保険期間:60歳・65歳・70歳満了から選択可能
- 解約返戻金なしで割安な保険料:必要な保障に特化した設計です
- 支払対象外期間60日間:この期間を超えれば毎月給付金を受け取れます
- インターネット申し込み対応:手続きが簡単でスムーズです
アクサ生命(アクサのネット完結 働けないときの安心)※新規契約の受付は終了
アクサ生命「アクサのネット完結働けないときの安心」は、病気やケガで働けなくなったときに収入をサポートする就業不能保険として、2018年から販売されていました。
ハーフタイプと満額タイプの2種類があり、会社員や自営業など働き方に合わせて選べる設計でした。
精神疾患の保障もあり、長期的なリスクに備えられる点が特徴でしたが、現在は新規加入ができません。
以下は参考として、販売されていた当時の保障内容です。
- 満額タイプとハーフタイプの2種類から選べる:保険料を抑えたい人向けのプランもあります
- 精神疾患も保障対象:最大18回まで給付されます
- 就業不能状態が続く限り毎月給付:長期間の保障が可能です
- 入院・在宅療養・障害等級もカバー:幅広いケースで支払い対象になります
- 公的保障の不足を補える:傷病手当金では足りない分をカバーできます
- ネットで手続きが完結:申し込みがスムーズです
- 保険料が手頃な設計:生活費に影響しにくい料金プランです
- 必要に応じて保障額を調整可能:ライフステージに合わせた設定ができます
チューリッヒ生命(くらすプラスZ)
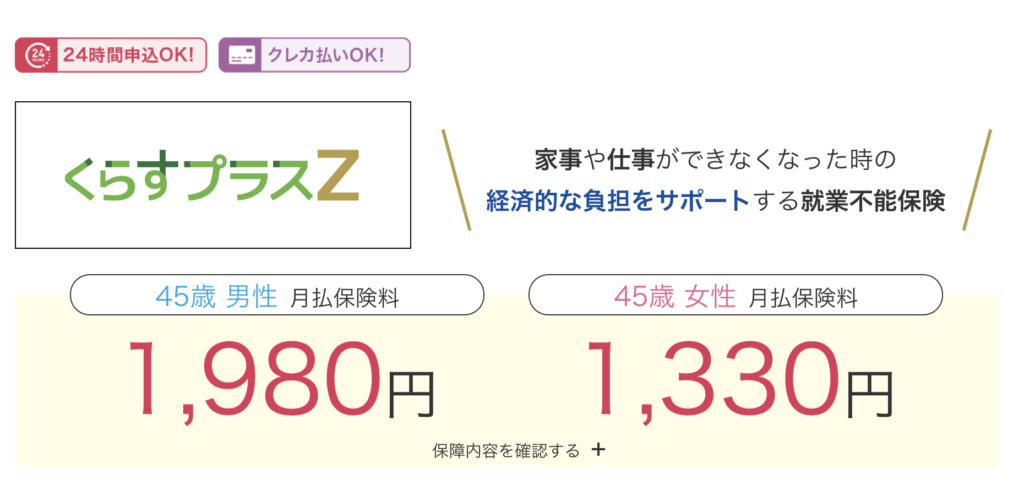
チューリッヒ生命「くらすプラスZ」は、働けなくなったときに毎月の収入を補う就業不能保険です。
免責期間がなく、入院や医師の指示による在宅治療でも保険金を受け取れます。
特に40代以降は保険料が安く、長期間の保障が続くのが特徴です。
公的制度と連動しているため、給付条件がわかりやすく、長期的なリスクに備えられます。
- 免責期間なし:条件を満たせばすぐに保険金を受け取れます
- 公的制度と連動:給付条件が明確で安心です
- メンタル疾患も保障対象:ただし条件はやや厳しめです
- 40代以降の保険料が安い:年齢が上がるほど負担が減ります
- 長期収入サポートあり:障害等級の認定を受けた後は保険期間満了まで給付されます
- 短期収入サポート付き:10日以上の入院や在宅療養で給付金を受け取れます
- 個人事業主向け:収入が不安定な人に適した設計です
日新火災(働けないときの保険)
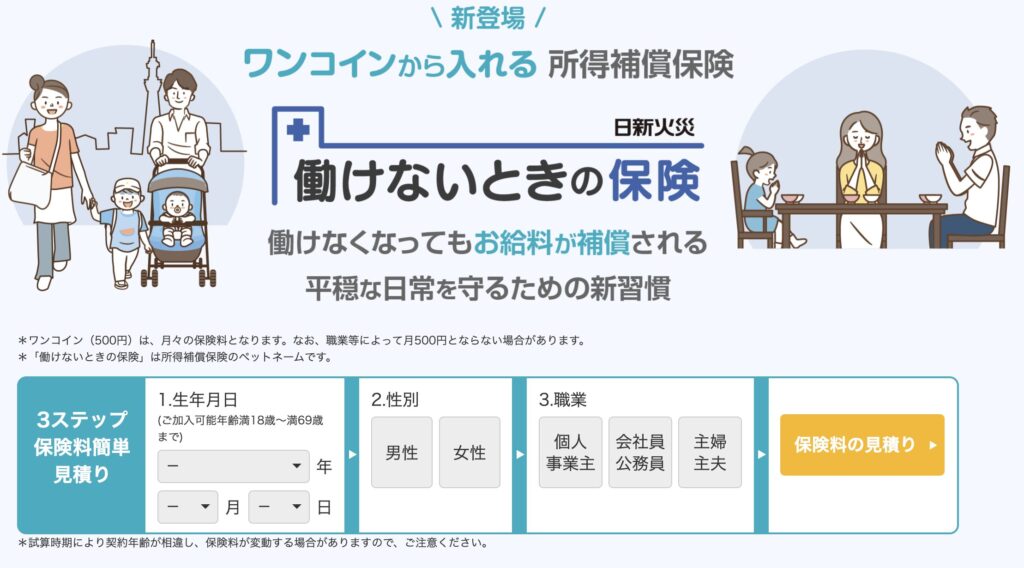
日新火災「働けないときの保険」は、病気やケガで仕事ができなくなったときの収入減少をカバーする所得補償保険です。
わずか月500円~の保険料で、24時間365日、国内・海外問わず補償が受けられます。
個人事業主の収入リスクに備え、家計の安心を守る設計になっています。
- 免責期間が短い:受取までの待ち時間が少なく、すぐに補償されます
- 24時間・365日補償:国内・海外のどこでも病気やケガによる就業不能をサポートします
- 月々わずかな保険料:職業によりますが、月500円~加入できます
- 三大疾病や後遺障害の補償:オプションで手厚い補償を追加可能です
- オンライン申し込みで8%割引:Web手続きなら保険料をさらに節約できます
- フリーランスや個人事業主向け:収入が不安定な人に最適です
あいおいニッセイ同和損保(働くエール)
あいおいニッセイ同和損保「働くエール」は、病気やケガで働けなくなったときの収入減少を補償する保険です。
特約をつければ妊娠による働けないリスクにも対応できます。
フリーランスや個人事業主が安心して仕事に専念できるようサポートする設計になっています。
- 最長2年間の補償:病気やケガで働けなくなっても、最大2年分の収入をサポートします
- 妊娠による入院も補償:特約をつけることで妊娠に伴う入院や療養時の収入減少もカバーします
- 免責期間7日間:働けなくなってから7日後から保険金の受け取りが可能です
- 収入の50%または70%まで設定可能:生活に必要な金額を選べます
- 申込みが簡単:医師の診査が不要で、ネットから簡単に申し込めます
三井住友海上(所得補償保険)
三井住友海上の所得補償保険は、病気やケガで働けなくなったときの収入減少をカバーする保険です。
フリーランスや個人事業主が仕事に集中しやすくなるよう、収入が途絶えるリスクを減らす仕組みが整っています。
- 免責期間7日間:働けなくなった7日後から補償が始まります
- 最長2年間の補償が可能:長引く病気やケガにも対応できます
- 収入に応じて補償額を選べる:収入の範囲内で無理なく設定できます
- 仕事中・旅行中問わず補償:国内外どこでのケガや病気でも対象です
- 骨髄提供による入院も補償:社会貢献の負担を減らせます
- 医師の診査不要で申し込み可能:手続きが簡単で、すぐ加入できます
Tokio Marine X少額短期保険(所得減少に備える保険)
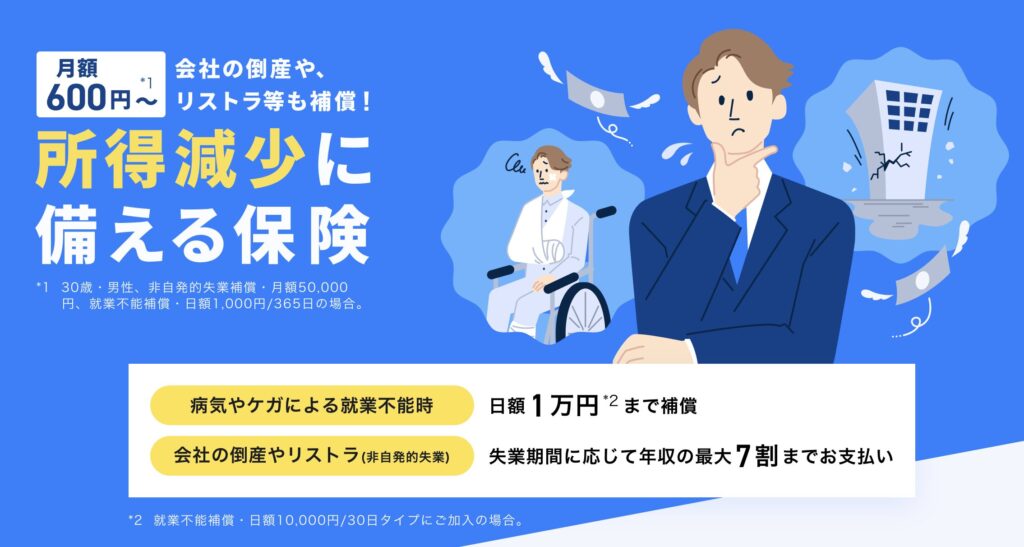
Tokio Marine X「所得減少に備える保険」は、病気やケガだけでなく、会社の倒産やリストラによる失業も補償する保険です。
フリーランスや個人事業主も加入でき、万が一の収入減少に対応することで、仕事に集中しやすくなります。
- 保険料は月600円から:少ない負担で始められます
- 就業不能時の日額補償:1日最大1万円まで受け取れます
- 倒産やリストラも補償:失業期間に応じて年収の最大7割までカバーされます
- 契約はスマホで完結:申し込みが簡単で、医師の診査も不要です
- 補償プランを選べる:日額1,000円から10,000円まで、自分に合った補償を選択できます
- 自営業・会社経営者も対象:フリーランスも安心して加入できます

ここで紹介した内容は執筆時点の情報です。保険料・保障内容は改定されることがあるため、加入前に必ず各社の公式サイトで最新情報をご確認ください。
30歳の場合、保険料はいくらになるのか?
各社の保険料は条件によって細かく変わるため、同じ年齢・同じ給付金額の条件で比較すると、違いがわかりやすくなります。
ここでは、就業不能給付金月額10万円、30歳で加入した場合の月額保険料の例を紹介します。
ライフネット生命とSBI生命の保険料例を比較する
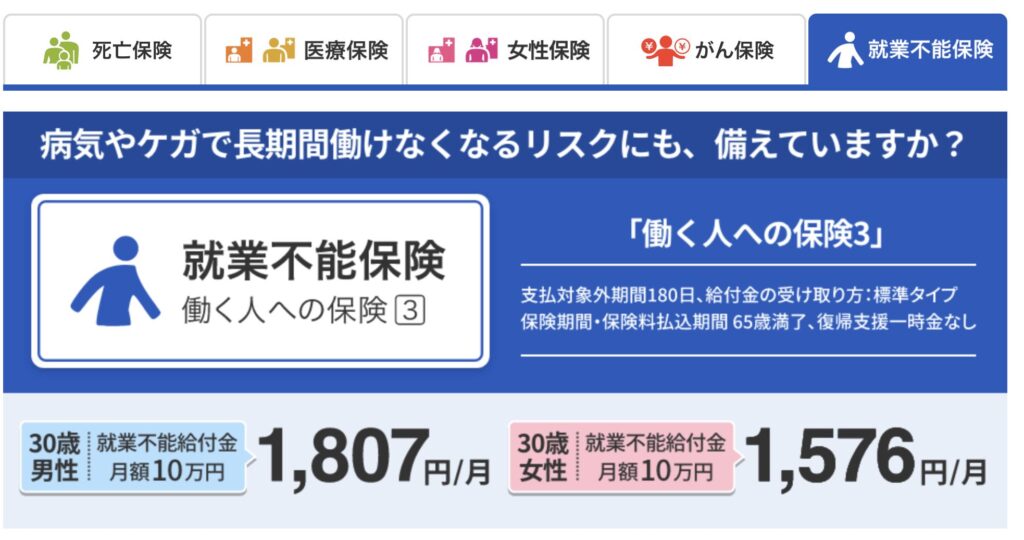
ライフネット生命「働く人への保険3」は、ハーフタイプ・支払対象外期間60日の条件で、30歳男性1,901円、30歳女性1,713円という例が案内されています。
SBI生命「働く人のたより」は、全疾病型・満額タイプ・支払対象外期間60日の条件で、30歳男性1,850円、30歳女性1,770円という例が案内されています。
| 商品 | タイプ | 30歳男性 | 30歳女性 |
|---|---|---|---|
| ライフネット生命「働く人への保険3」 | ハーフタイプ・支払対象外60日 | 1,901円 | 1,713円 |
| SBI生命「働く人のたより」 | 全疾病型・満額タイプ・支払対象外60日 | 1,850円 | 1,770円 |
| チューリッヒ生命「くらすプラスZ」 | 長期収入サポート給付月額10万円・60歳満了 | 3,070円 | 2,010円 |
いずれも就業不能給付金・長期収入サポート給付が月額10万円の条件での例であり、給付金額を増やすと保険料も上がります。
チューリッヒ生命は免責期間がない代わりに、他の2社よりも保険料がやや高めに設定されている傾向が見えます。
免責期間の有無・保障の始まりやすさと、保険料の安さのどちらを優先するかによって、向いている商品が変わってきます。
給付金額を増やすと保険料はどう変わるか
ライフネット生命の例では、就業不能給付金月額を15万円に増やすと30歳男性2,559円・女性2,225円、20万円に増やすと男性3,311円・女性2,875円という例が案内されています。
給付金額が上がるほど保険料も比例して上がる傾向があるため、必要な生活費から逆算して金額を決めると無駄がありません。
上記はいずれも執筆時点で確認できた一例であり、実際の保険料は年齢・性別・健康状態・申込時期によって変動します。正式な金額は各社の見積もりで確認しましょう。
ハーフタイプと満額タイプで保険料はどれくらい違うか
ライフネット生命の例では、支払対象外期間180日・ハーフタイプを選ぶと、60日タイプよりもさらに保険料を抑えられると案内されています。
傷病手当金のある会社員から独立したばかりで、しばらく貯蓄で生活費をまかなえる見込みがある人は、ハーフタイプ・支払対象外期間を長めに設定することで保険料を抑える選択肢もあります。
一方、貯蓄が少ない・すぐに生活費が不足する可能性がある人は、支払対象外期間が短い満額タイプの方が安心感は高くなりますが、その分保険料も上がります。
収入保障保険はどんな仕組みになっているのか?
収入が急になくなる不安を減らすための仕組みです。会社員には傷病手当金がありますが、フリーランスにはありません。収入保障保険は、働けない間も一定の収入を確保し、安心して治療や療養に専念できる仕組みです。
収入保障年金の受け取り方
収入保障保険の「収入保障年金」は、万が一のときに毎月または毎年決まったお金を受け取れる仕組みです。
受け取り方を選べるので、自分の生活や事業の状況に合わせた方法を選ぶことが大切です。
- 毎月一定額を受け取る:生活費の補填として計画的に使えます
- 毎年まとめて受け取る:大きな支出に備えることができます
- 一括で受け取る:まとまった資金が必要なときに便利です
- 一部を先に受け取り、残りを分割:急な出費と日常の支出をバランスよくカバーできます
ポイント:収入が減る不安を軽減し、仕事に集中しやすくなる方法を選べます。
最低保証期間とは?
収入保障保険には「最低保証期間」がある商品があり、契約期間の終わりが近づいたときでも、決められた金額を受け取れます。
この期間内なら、受け取る総額が減る心配がなく、安心して生活設計ができます。
- 契約終盤でも保障が続く:万が一のときでも、一定額を受け取れます
- 受け取る金額が減らない:保証期間内なら総額が変わりません
- 保険会社ごとに期間が異なる:契約前にしっかり確認が必要です
ポイント:事業や生活に合わせて、安定した保障が続く期間を選ぶことができます。
所得保障保険が必要なのはどんな人か?
どんな人に必要か、具体的に考えてみましょう。 家計を支えている人や、小さな子どもがいる家庭、フリーランスや個人事業主は特に重要です。仕事ができなくなると収入が途絶えるため、生活を守るために備えておくことが大切です。
家計を支えている人
収入保障保険は、生活を支える収入がある人にとって、大切な保障になります。
特に、自分の収入で家族を支えている人にとって、もしものときに安心できる仕組みです。
ポイント:万が一のときでも、家族の生活を守るために収入の代わりになる仕組みです。
小さな子どもがいる家庭
子どもが幼い世帯では、収入保障保険が家計の支えになります。
もしものとき、毎月決まった額を長期間受け取れるため、生活費や教育費の心配が減ります。
- 生活費の確保:家計を支える人が亡くなっても収入が続きます
- 教育費の支援:子どもが大きくなるまで安定したお金を受け取れます
- 保険料の負担が少ない:定期保険よりお手頃なことが多いです
ポイント:子どもが小さい家庭ほど、家計の安心を支えるために収入保障保険が役立ちます。
フリーランス・個人事業主
フリーランスや個人事業主は、公的保障が少ないため、収入保障保険が役立ちます。
会社員とは違い、遺族厚生年金がなく、公的な支えが限られるため、家族の生活費を守る手段が必要です。
- 毎月の生活費を確保:仕事ができなくなっても、家族の生活が安定します
- 会社員より公的保障が少ない:国民健康保険では、もらえる年金が限られます
- 安定した収入の代わりになる:フリーランス特有の不安を減らせます
ポイント:フリーランスや個人事業主は公的保障が少ないため、家族の安心を守るには収入保障保険が大きな助けになります。
公的保障の少なさについては、個人事業主の保険と会社員の違いを整理した記事でも詳しく解説しています。

所得保障保険に加入するメリットは?
保険に加入することで、どんな良いことがあるのでしょうか? 手頃な保険料で、もしもの時に家計を支えられます。生活費に合わせて受け取る金額を調整できるため、ムダなく安心できるのが特徴です。
保険料が手頃で加入しやすい
収入保障保険は、手頃な保険料でしっかりした保障が得られます。
受け取れる金額が時間とともに減る仕組みのため、一般的な定期保険よりも保険料が抑えられるのが特徴です。
- 定期保険より保険料が安め:必要な分だけの保障でムダがありません
- 掛け捨て型で家計に負担が少ない:貯蓄性のある保険よりも安く加入できます
- 長期間の保障を確保:万一のとき、家族の生活を支えられます
ポイント:収入保障保険は、負担を抑えながら家族の生活を守れる安心な選択肢です。
もしもの時に家計を守れる
収入保障保険は、死亡や高度障害のリスクに合理的に備えられる保険です。
保障額が時間とともに減少する仕組みのため、必要な分だけの保障を効率的に確保できます。
- 保障額が徐々に減る:子育て費用や住宅ローンの支払いも時間とともに減少
- ムダな保険料を抑えられる:必要な期間だけ保障を確保できる
- 掛け捨て型でコストを軽減:貯蓄型の保険よりも低い負担で加入可能
ポイント:将来のリスクに無駄なく備えながら、家計の負担を抑えられるのが収入保障保険の魅力です。
生活費に合わせて受け取る金額を調整できる
収入保障保険は、生活費に合わせて受け取れる金額を決められる保険です。
毎月の生活費を基準に必要な保障額を設定できるため、家計の管理がしやすくなります。
- 毎月一定額を受け取れる:家計の収支を考えた計画が立てやすい
- 必要な生活費に応じて調整可能:ムダなく合理的に設定できる
- 一括受取と違い、計画的に使える:急な支出の心配が少ない
ポイント:収入保障保険なら、家計に合わせた保障額を決められるので安心です。
所得保障保険のデメリット・注意点は?
良いことばかりではありません。デメリットも知っておきましょう。
例えば、解約してもお金が戻らないことや、大きな支出には向かない点があります。
また、受け取った保険金には税金がかかることもあるので、仕組みを理解しておくことが大切です。
解約返戻金がない点に注意
収入保障保険は、多くの場合「解約返還金がない」ことに注意が必要です。
掛け捨て型のため、途中で解約しても払い込んだ保険料が戻らないのが特徴です。
- 貯蓄型の保険と異なり、解約時にお金が戻らない
- 満期や解約時に返還金がないため、長期の視点で検討が必要
- 掛け捨て型なので、保険料が抑えられる
ポイント:収入保障保険は解約返還金がないため、必要な期間を見極めて加入することが大切です。
まとまった支出には向かない
収入保障保険は「大きな支出には向かない」点に注意が必要です。
毎月の生活費を補う目的には適していますが、まとまった資金が必要な場合には別の対策が必要です。
- 保険金は毎月一定額で支払われるため、一括で受け取ることができない
- 子どもの学費や結婚資金など、まとまったお金が必要な場面には適していない
- 住宅ローンの残債や教育資金には、別の方法で準備するのが望ましい
ポイント:収入保障保険は、毎月の生活費をカバーする保険であり、大きな支出のためには他の対策が必要です。
受取金には税金がかかる
収入保障保険の受取金は課税対象になるため、事前に確認が必要です。
受取方法や契約者・被保険者・受取人の関係によって、適用される税金が変わるため、慎重に検討しましょう。
- 受取人の続柄によって「相続税」「所得税」「贈与税」などの課税対象が変わる
- 一括受取は、年金形式での合計額より少なくなることが多い
- 税制改正の影響を受ける可能性があるため、定期的な確認が必要
ポイント:収入保障保険の受取金には税金がかかるため、事前に適用される税制を理解しておくことが大切です。
自分に合った所得保障保険をどう選べばいいのか?
どんな保険を選べばよいのか、迷いますよね。 保障額や保険期間の選び方、受け取り方法の違いを知ることで、自分に合った保険を見つけられます。健康状態による割引がある保険もあるため、少しでもお得に加入できる方法を考えましょう。
どれくらいの保障が必要か?
収入保障保険の「必要な保障額」は、残された家族の生活費から計算できます。
万一のときにどれくらいのお金が必要かを把握しておくことで、適切な保障額を決めることができます。
ポイント:収入保障保険の保障額は、家族の生活費と他の収入をもとに冷静に計算することが大切です。
保険期間をどう決めるか?
収入保障保険の「保険期間」は、自分に合った期間を選べるかが大切です。
期間を決めるときは、家族の生活や将来の計画を考えて設定することが重要になります。
- 子どもが独立するまでの期間を基準にする
- 大学卒業までの年数を目安に考える
- 老齢年金の受給開始年齢(65歳など)を基準にする
- 万一のとき、遺族の生活費がどのくらい必要かを計算する
- 自分の働ける年齢を考え、無理のない範囲で決める
ポイント:自分の家族やライフプランに合った保険期間を選ぶことが大切です。
受け取り方法の選択肢は?
収入保障年金は、受け取り方を選べます。
毎月の生活費に合わせて受け取るか、一括で受け取るか、自分に合った方法を決めることが大切です。
- 毎月(または毎年)受け取る
- 生活費のように一定額を定期的に受け取れる
- 長期的な家計管理がしやすい
- 一括で受け取る
- まとめて大きな金額を受け取れる
- 住宅ローンの返済や教育資金などに使いやすい
- 総額は分割受け取りよりも少なくなる
ポイント:将来の支出を考え、適した受け取り方を選ぶことが大切です。
健康状態による割引制度はあるか?
健康状態によって保険料が安くなることがあります。
たばこを吸わない人や健康状態が良い人は、保険料が割引になることがあるため、確認しておくと良いでしょう。
- 非喫煙者割引
- たばこを一定期間吸っていないと適用される
- 健康診断や自己申告が必要な場合がある
- 健康体割引
- 保険会社の基準を満たす血圧やBMI値などの条件をクリアすると適用
- 健康診断の結果が必要なことが多い
ポイント:健康状態によって保険料が変わるため、加入前に割引の有無を確認することが大切です。
まとめ:フリーランスのための所得保障保険(就業不能保険)比較!収入補償が必要な人は?
フリーランスや個人事業主には、会社員のような傷病手当金がありません。仕事ができなくなることは、そのまま収入が止まることを意味します。
所得保障保険(就業不能保険)は、この不安を減らすための備えです。商品によって免責期間・保障内容・保険料はさまざまなので、比較したうえで選ぶことが大切です。
| チェック項目 | ポイント |
|---|---|
| 加入の目的 | 働けない間の生活費を補う |
| 選ぶ基準 | 免責期間・保障額・精神疾患の対象有無 |
| 注意点 | 解約返戻金なし、大きな支出には不向き |
| 販売状況の確認 | アクサ生命「働けないときの安心」は2025年4月に新規販売を終了 |
紹介した商品の中には、すでに新規募集を終了しているものも含まれます。検討する際は、必ず各社の公式サイトで現在加入できるかどうかも確認しましょう。
仕事中のケガに備えたい場合は、労災保険の特別加入を解説した記事もあわせて確認してみてください。
まずは自分に合った所得保障保険を比較してみることから始めてみましょう。
出典・参照元
- FREENANCE「あんしん補償」
- ライフネット生命「就業不能保険」
- SBI生命「働く人のたより」
- 保険市場「ライフネット生命の就業不能保険」保険料例
- 保険市場「SBI生命 働く人のたより」保険料例
- チューリッヒ生命「くらすプラスZ」公式サイト
- アクサ・ホールディングス・ジャパン「一部商品の販売終了に関するご案内」
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。








