確定申告の時期が近づくと、青色申告にするか白色申告のままにするか、迷う方もいるのではないでしょうか。青色申告のほうが有利と聞くけれど、手続きや条件が分からないという声も多いはずです。
国税庁のページには、青色申告特別控除の額や、白色申告の記帳のルールが整理されています。違いを知っておくと、申請の期限に間に合うかも判断しやすくなります。
このページでは、青色申告(最高65万円の控除)・青色申告(最高55万円の控除)・白色申告の3つを、国税庁のタックスアンサーの記載だけで比べます。私は税理士ではないため、個別の判断は税務署や専門家に相談してください。


なぜフリーランスは青色申告と白色申告を比べてから選ぶ必要があるのか?
青色申告は、一定の水準で記帳し、それに基づいて正しく申告する人に、有利な取扱いがある制度だと、国税庁のNo.2070に書かれています。
一方で、青色申告には承認申請の期限があります。期限を過ぎると、その年は使えないため、事前に確認しておく必要があります。
対象になる所得を確認する
青色申告の対象は、不動産所得、事業所得、山林所得のある人と書かれています。白色申告の記帳と帳簿保存の制度も、不動産所得、事業所得、山林所得のある人が対象です。
白色申告にも記帳の義務がある
白色申告だから記帳しなくてよい、というわけではありません。No.2080には、記帳する必要がある人と、帳簿書類を保存する人が書かれています。
3つの申告方法をひと目で比較すると?
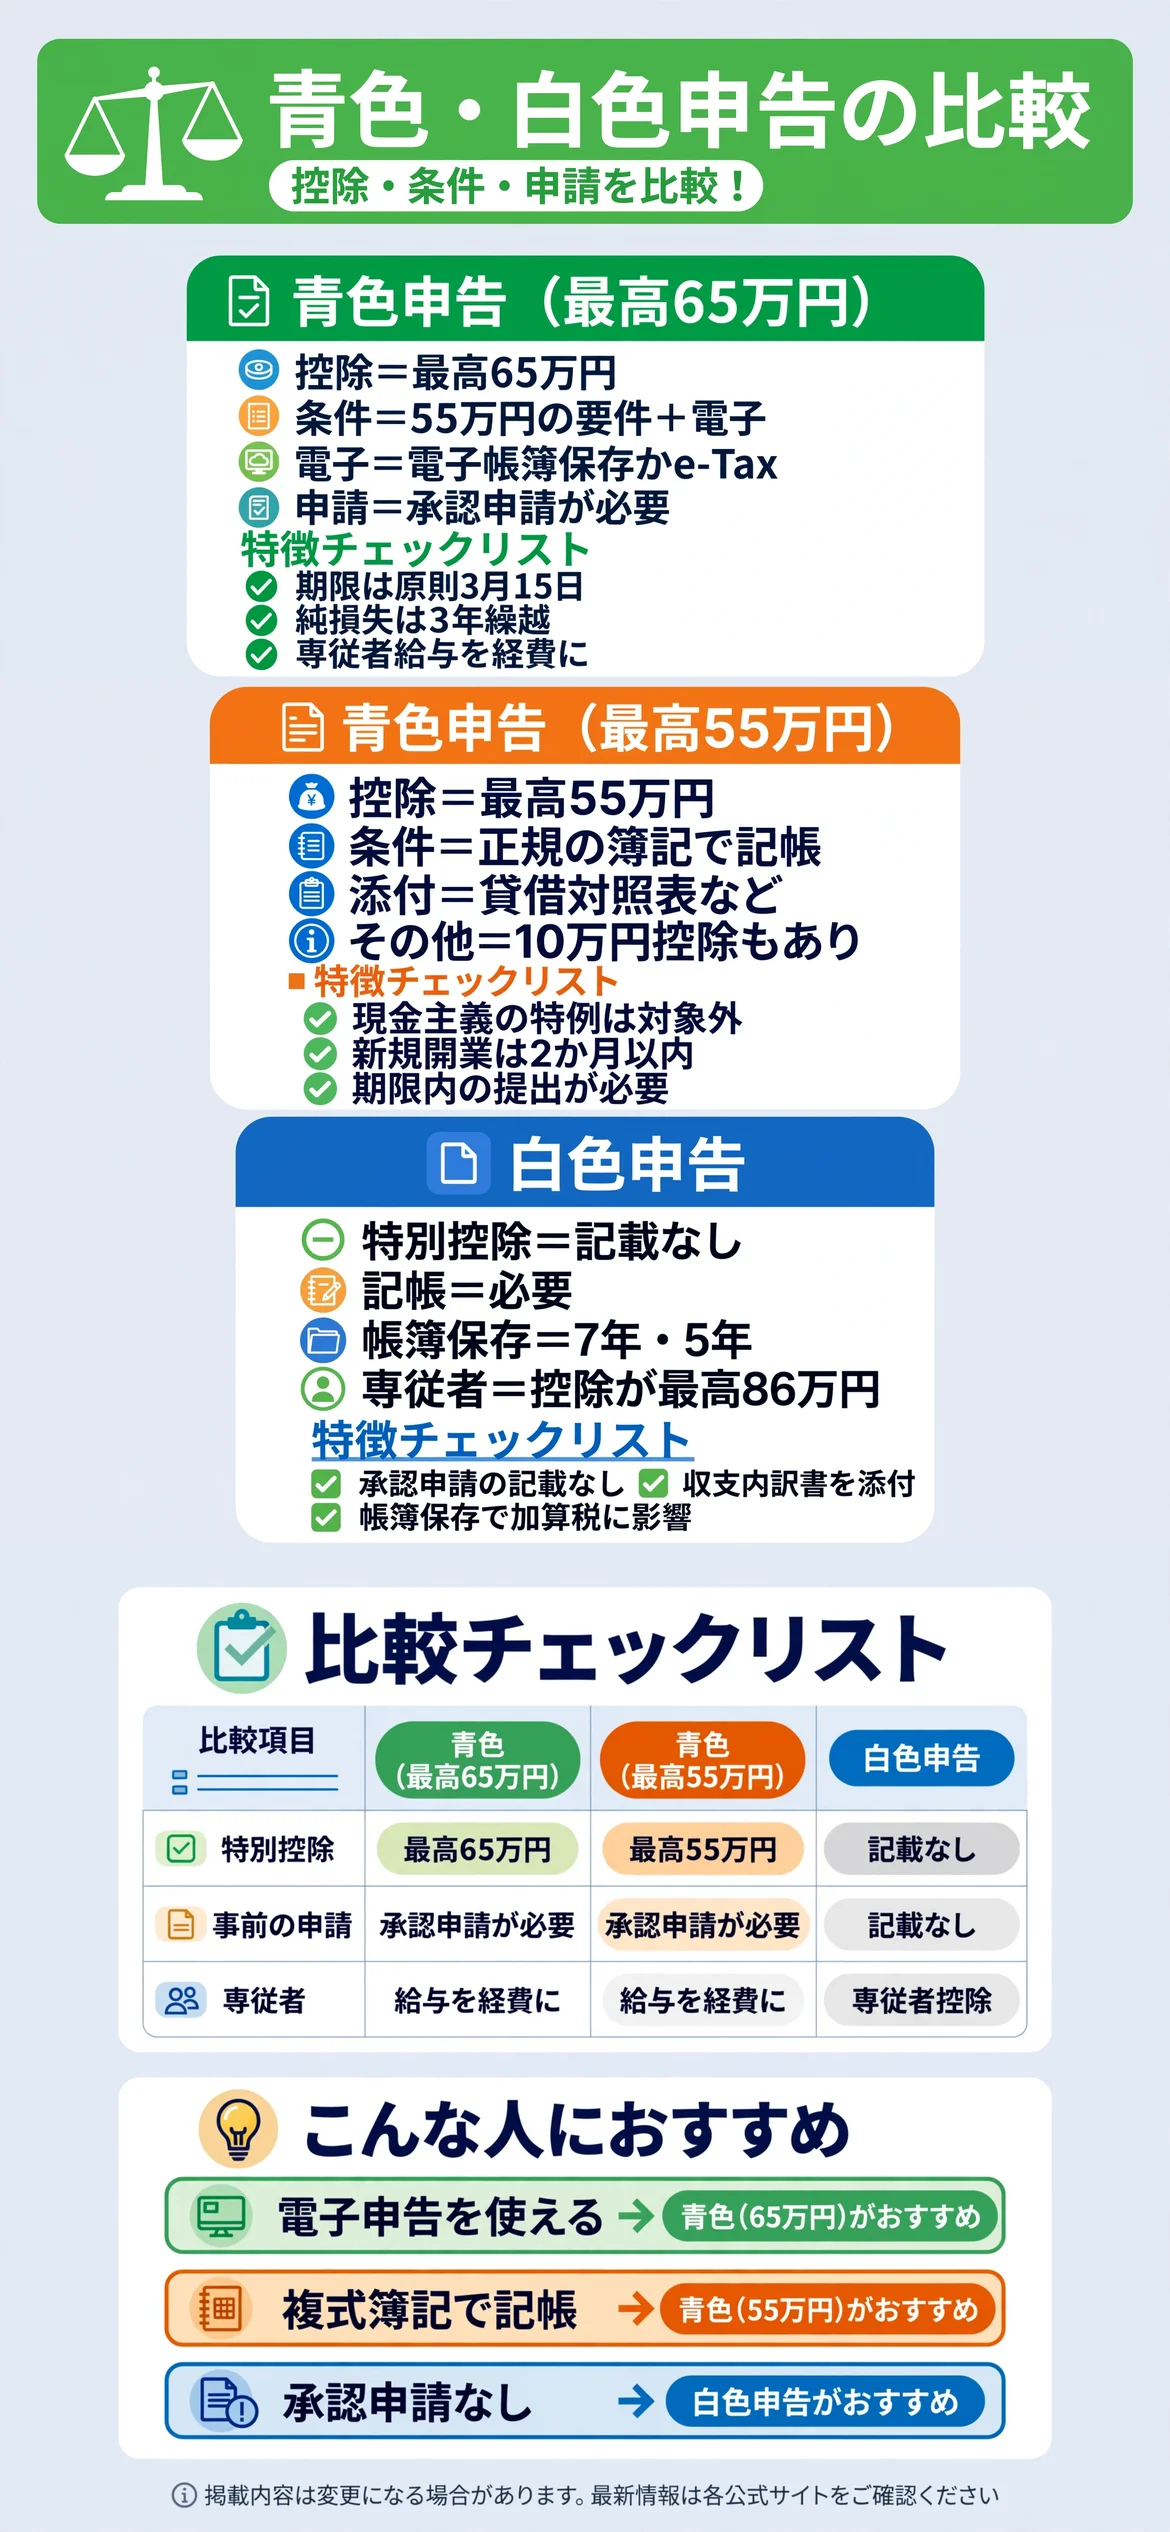
個別に見る前に、3つの違いを一覧で確認しましょう。控除の額、条件、申請の有無に差があります。
控除の額と条件の違い
青色申告特別控除は、最高55万円、一定の要件で最高65万円、その他の青色申告者は最高10万円と、No.2072に書かれています。
55万円の要件は、不動産所得または事業所得の事業を営み、正規の簿記の原則で記帳し、貸借対照表や損益計算書などを確定申告書に添付して期限内に提出することです。
65万円は、55万円の要件に加えて、電子帳簿保存を行うか、期限までにe-Taxで確定申告書や貸借対照表などを送信する必要があります。
白色申告の控除について
白色申告に特別控除があるかどうかは、No.2080には記載がありませんでした。白色申告者に関する控除として国税庁のページで確認できたのは、事業専従者控除です。
このため、控除の大きさを比べる場合は、青色申告の特別控除と、白色申告の事業専従者控除を、分けて考える必要があります。
申請と届出の違い
青色申告承認申請書は、原則として青色申告をしようとする年の3月15日までに、所轄税務署長に出します。新たに業務を始めた場合は、業務を開始した日から2か月以内です。
白色申告は、青色申告のような承認申請の記載は、確認した範囲にありませんでした。
帳簿の保存期間の違い
白色申告のページには、金額や必要経費を記載した帳簿は7年、決算に関する書類や請求書、領収書などは5年の保存と書かれています。
青色申告のページには、帳簿は原則7年、請求書・見積書・納品書・送り状などは5年でよいと書かれています。
専従者と損失の扱いの違い
青色申告では、届出書の範囲内で、事業に専ら従事する親族への給与を、必要経費にできます。損益通算後に引ききれない純損失は、翌年以後3年間繰り越せると書かれています。
白色申告では、事業専従者への給与は必要経費にならず、事業専従者控除として、配偶者は最高86万円、その他の親族は最高50万円と書かれています。
| 項目 | 青色(最高65万円) | 青色(最高55万円) | 白色申告 |
|---|---|---|---|
| 特別控除 | 最高65万円 | 最高55万円 | 記載なし |
| 主な条件 | 55万円の要件+電子 | 正規の簿記で記帳 | 記帳と帳簿保存 |
| 事前の申請 | 承認申請が必要 | 承認申請が必要 | 記載なし |
| 専従者 | 届出で給与を経費に | 届出で給与を経費に | 専従者控除 |
| 純損失の繰越 | 翌年以後3年間 | 翌年以後3年間 | 記載なし |
表で全体像をつかんでから、気になる申告方法の詳細を読むと理解しやすくなります。
比較から外した項目
所得税の金額の比較や、手取りの試算は行っていません。所得や家族の状況で変わるため、国税庁の計算ページで確認してください。10万円の控除は、本文で触れるにとどめました。
表の「記載なし」は、確認した資料に該当の記載がないという意味で、ルールがないと断定するものではありません。
表記と情報源について
この記事の内容は、国税庁のタックスアンサーNo.2070、2072、2075、2080(令和8年4月1日現在法令等と表示)の記載をもとにしています。
現金主義による所得計算の特例を選んでいる場合は、55万円の控除を受けられないなどの例外があります。細かい条件は、国税庁のページで確認してください。
青色申告(最高65万円)にはどんな特徴があるのか?
最高65万円の控除は、55万円の要件に加えて、電子帳簿保存またはe-Taxの利用が必要です。国税庁のNo.2072に要件が書かれています。

主な内容
電子帳簿保存では、令和4年分以後は優良な電子帳簿の要件を満たし、届出書を確定申告期限までに出す必要があると書かれています。
e-Taxは、確定申告書や貸借対照表、損益計算書などを、提出期限までに送信します。イメージデータによる送信は、対象にならないと書かれています。
注意点
控除は、損益通算前の黒字の所得の合計が限度です。還付申告書を出す場合も、期限内の提出が必要と書かれています。
内容は国税庁のページの記載に基づきます。個別の状況に当てはまるかどうかは、このページでは判断できません。
青色申告(最高55万円)にはどんな特徴があるのか?
最高55万円の控除は、正規の簿記の原則で記帳し、貸借対照表や損益計算書などを期限内に出すことが条件です。

主な内容
正規の簿記の原則は、一般的には複式簿記のことだと、国税庁のページに書かれています。
条件に当てはまらない青色申告者は、最高10万円の控除になります。不動産、事業、山林の所得の合計が10万円未満なら、その金額が限度です。
注意点
現金主義による所得計算の特例を選んでいる人は、55万円の控除を受けられないと書かれています。前々年分の事業所得と不動産所得の合計が300万円以下の人が対象の特例です。
内容は国税庁のページの記載に基づきます。個別の状況に当てはまるかどうかは、このページでは判断できません。
白色申告にはどんな特徴があるのか?
白色申告は、青色申告のような承認申請がなく、記帳と帳簿書類の保存の制度が国税庁のNo.2080に書かれています。

主な内容
記帳する事項は、取引の年月日、相手方の名称、金額、日々の売上げや仕入れ、経費の金額などです。日々の合計額をまとめて書く簡易な方法でもよいと書かれています。
確定申告書には、必要経費などの内容を記載した書類として、収支内訳書などを添付する必要があります。
注意点
令和5年分の申告に対する修正申告などから、売上げに関する帳簿を保存していなかった場合の加算税の割合に、5%または10%が加重されると書かれています。
内容は国税庁のページの記載に基づきます。個別の状況に当てはまるかどうかは、このページでは判断できません。
ほかの記事とはどう並べて考えればいいのか?
申告方法を知ったあとは、記帳やソフト、書類の保管を確認すると、準備を進めやすくなります。
確定申告ソフトと合わせて考える
記帳や申告を道具で進めたい方は、確定申告ソフトの比較も確認しましょう。
記帳代行と合わせて考える
記帳を任せる方法を知りたい方は、記帳代行サービスの比較も参考になります。
書類の保管と合わせて考える
領収書や請求書の保存が気になる方は、領収書の保管方法もあわせて見るとよいでしょう。
申告方法を調べるときに注意したい点は何か?
申告の制度は、期限や条件が細かく決まっています。いくつかの注意点を整理します。
承認申請の期限を確認する
原則は、青色申告をしようとする年の3月15日までです。新たに業務を始めた場合は、開始日から2か月以内と書かれています。
所得の種類を確認する
青色申告の対象は、不動産所得、事業所得、山林所得です。副業が雑所得の場合の扱いは、このページでは確認していません。
「記載なし」の意味を読み違えない
このページで確認できなかった項目は、ルールがないという意味ではありません。気になる項目は、国税庁のページや税務署で確かめましょう。
運営側の説明と個別の状況は別と理解する
国税庁のページの説明は、一般的な内容です。個別の状況がどうなるかは、事実関係によって変わります。
不安がある場合は、税務署の相談窓口や、税理士などの専門家に相談しましょう。
申請する前に整理しておきたいことは何か?
申請の前に、自分の事業の状況を書き出しておくと、確認する項目が絞りやすくなります。
事業を始めた日を確認する
承認申請の期限は、事業を始めた日で変わります。日付を確かめておきましょう。
記帳の方法を決める
正規の簿記で記帳するのか、簡易な方法にするのかを、考えておきましょう。
e-Taxの準備を確認する
65万円の控除を考えるなら、電子帳簿保存かe-Taxの利用が必要です。使える状態かを、確かめておきましょう。
法律や制度は、変更されることがあります。申請の前に、国税庁のページで最新の内容を確認しておきましょう。
状況には個人差があるため、自分に合った方法を、無理のない範囲で検討しましょう。
まとめ:フリーランスの青色申告と白色申告の比較
控除の大きさを重視するなら青色申告、手続きを増やしたくない場合は白色申告が選択肢になります。白色申告でも、記帳と帳簿書類の保存は必要です。
どれが当てはまるかは状況によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、事業を始めた日と記帳の方法から整理するとわかりやすくなります。
| 申告方法 | 向いている確認 |
|---|---|
| 青色(最高65万円) | 電子での申告を使える人 |
| 青色(最高55万円) | 複式簿記で記帳できる人 |
| 白色申告 | 承認申請をしていない人 |
いずれも、期限や条件は変更されることがあります。申請の前に、国税庁のサイトで最新の内容をじっくり確認してみましょう。
自分の状況に合わせて、無理のない進め方をしていきましょう。まずは、事業を始めた日と記帳の方法を確かめることから始めるのがおすすめです。
まずは自分の申告方法の条件を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定のサービスへの申し込みをすすめるものではなく、条件は変更される場合があるため、最新情報は公式サイトでご確認ください。