フリーランスとして報酬を受け取ると、振り込まれた金額が請求額より少なくて、驚いたことはありませんか。報酬から所得税が差し引かれる「源泉徴収」が理由のことがあります。
ただ、どの報酬が源泉徴収の対象になり、どう計算するのかは、仕事の種類によって違います。支払う側と受け取る側で、見る場所も変わります。
このページでは、原稿料・講演料等、弁護士・税理士等の報酬、源泉徴収の対象外になるものの3つを、国税庁のタックスアンサーの記載だけで比べます。私は税理士ではないため、個別の判断は税務署や専門家に相談してください。


なぜフリーランスは源泉徴収の違いを知っておく必要があるのか?
源泉徴収は、報酬を支払う側が、支払うときに所得税などを差し引いて納める仕組みです。国税庁のページには、居住者に対象の報酬・料金等を支払う者が源泉徴収する必要があると書かれています。
受け取る側も、請求書の金額と入金額の差の理由が分かると、帳簿を付けやすくなります。
対象かどうかは仕事の種類で決まる
国税庁のNo.2792には、対象になる報酬として、原稿料や講演料など、弁護士や公認会計士などに支払う報酬、プロスポーツの選手やモデルへの報酬、芸能やホステスなどへの報酬が挙げられています。
謝礼、研究費、取材費、車代などの名目でも、実態が報酬・料金等と同じなら対象になると書かれています。
デザイン料や翻訳料は確認できなかった
No.2792と原稿料のページには、デザイン料、翻訳料、撮影料の扱いは記載がありませんでした。そのため、この記事ではこれらの扱いを断定していません。
3つのケースをひと目で比較すると?
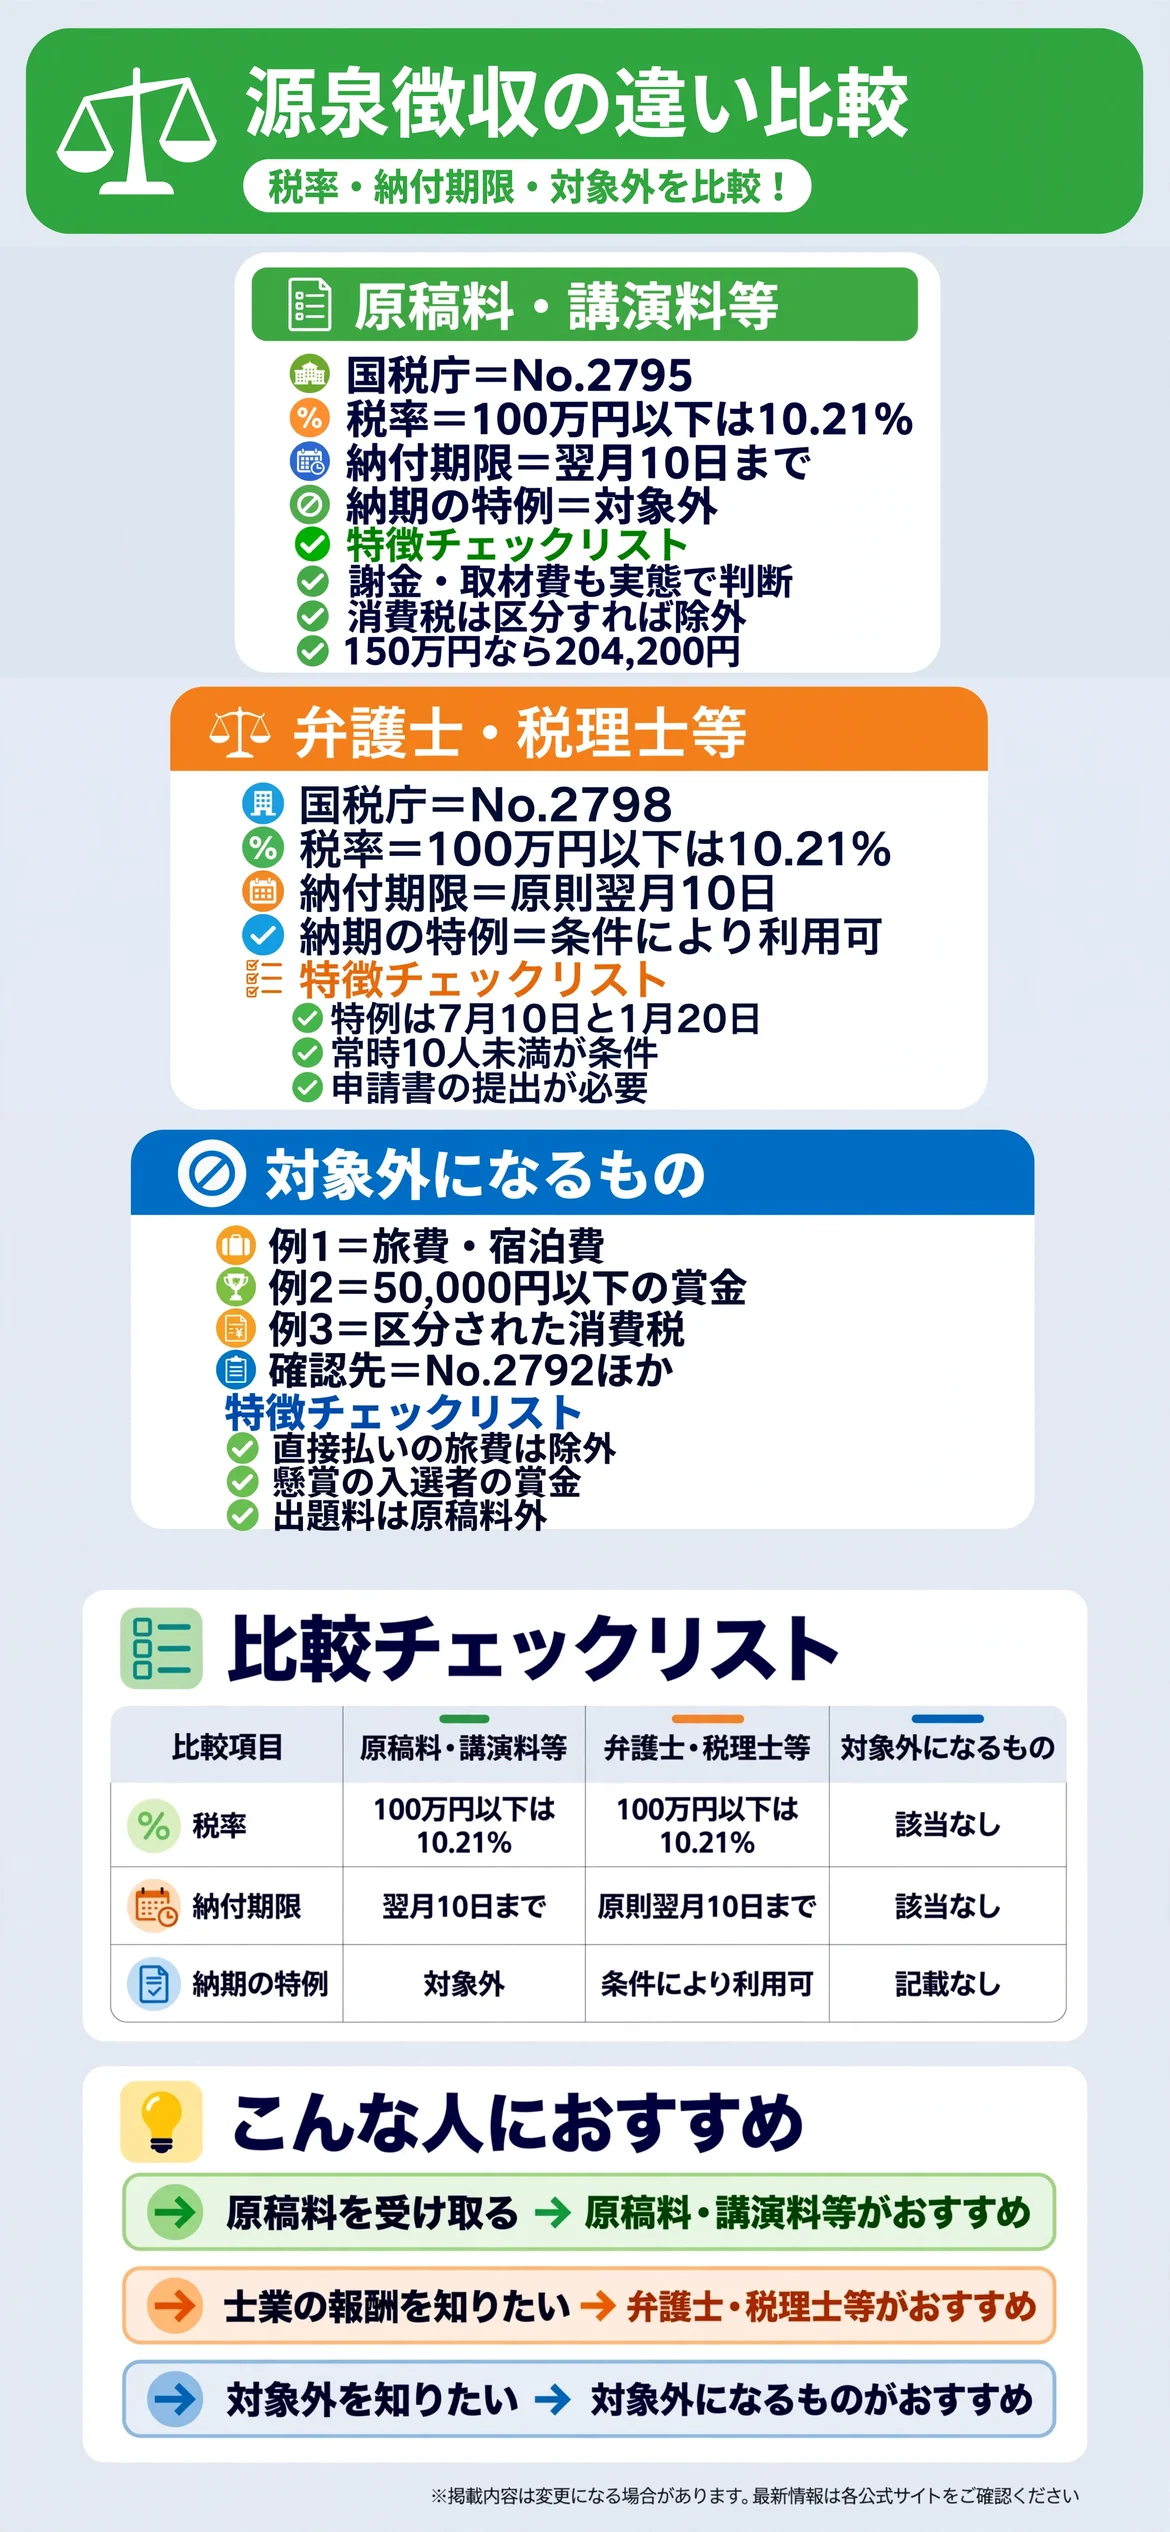
個別に見る前に、3つの違いを一覧で確認しましょう。税率は原稿料と弁護士・税理士等で同じ表が使われ、納期の特例の扱いに差があります。
税率と計算方法の違い
原稿料のページと弁護士・税理士等のページには、同じ表があります。支払金額が100万円以下の場合は、支払金額に10.21%を掛けます。
100万円を超える場合は、100万円を超えた部分に20.42%を掛け、102,100円を足します。1円未満の端数は切り捨てると書かれています。
国税庁の例では、150万円の原稿料を支払う場合、源泉徴収する額は204,200円です。
納付期限の違い
原稿料は、支払った月の翌月10日までに納付すると書かれています。納期の特例の対象にはなりません。
弁護士・税理士等の報酬は、原則として翌月10日までです。納期の特例を使う場合は、1月から6月までの支払分は7月10日、7月から12月までの支払分は翌年1月20日と書かれています。
対象外になるものの違い
旅費や宿泊費は、通常必要な範囲で、支払う側が交通機関やホテルへ直接払った場合は、含めなくてよいと書かれています。
懸賞の入選者への賞金や投稿の謝金は、1人に1回に支払う金額が50,000円以下なら源泉徴収は不要です。
| 項目 | 原稿料・講演料等 | 弁護士・税理士等 | 対象外になるもの |
|---|---|---|---|
| 国税庁の案内 | No.2795 | No.2798 | No.2792ほか |
| 税率(100万円以下) | 10.21% | 10.21% | 該当なし |
| 納付期限 | 翌月10日まで | 原則翌月10日まで | 該当なし |
| 納期の特例 | 対象外 | 条件により利用可 | 記載なし |
| 例 | 原稿料・講演料 | 弁護士・税理士の報酬 | 旅費・宿泊費・50,000円以下の賞金 |
表で全体像をつかんでから、気になるケースの詳細を読むと理解しやすくなります。
源泉徴収された金額は、報酬の一部を先に納めた形になります。受け取る側の確定申告での扱いは、この記事では確認していないため、国税庁の所得税のページで確かめてください。
比較から外した項目
デザイン料、翻訳料、撮影料、外交員の報酬、支払調書、確定申告での源泉徴収税額の扱いは、この記事では比較していません。確認した範囲に十分な記載がなかったためです。
表の「記載なし」は、確認した資料に該当の記載がないという意味で、ルールがないと断定するものではありません。
表記と情報源について
この記事の内容は、国税庁のタックスアンサーの各ページ(令和8年4月1日現在法令等と表示)の記載をもとにしています。
国税庁の質疑応答事例のうち、デザインや原稿の区分を扱うページは文字化けがあり、読み取りが完全ではありませんでした。コピーは原稿、イラストはデザインの区分に読めますが、源泉徴収の要否は確認できていません。
原稿料・講演料等にはどんな特徴があるのか?
原稿料や講演料などは、国税庁のNo.2792で、源泉徴収が必要な報酬の最初に挙げられています。詳しい説明は、No.2795にあります。

主な内容
謝金、取材費、調査費、車代などの名目でも、実態が原稿料や講演料と同じなら、すべて源泉徴収の対象と書かれています。
納付は、支払った月の翌月10日までです。e-Taxの所得税徴収高計算書データの送信か、納付書を使う方法が書かれています。
注意点
試験問題の出題料や答案の採点料は、原稿料には含まれないと書かれています。消費税等の額は、請求書等で報酬額と明確に区分されている場合、報酬額だけを対象にできます。
内容は国税庁のページの記載に基づきます。個別の取引に当てはまるかどうかは、このページでは判断できません。
弁護士・税理士等の報酬にはどんな特徴があるのか?
弁護士、公認会計士、税理士、司法書士などの資格を持つ人に支払う報酬は、国税庁のNo.2798に説明があります。

主な内容
税率は、原稿料と同じ表で、100万円以下は10.21%、100万円を超える部分は20.42%と書かれています。
原則は翌月10日までの納付ですが、納期の特例を使う場合は、7月10日と翌年1月20日が期限です。
注意点
納期の特例は、給与の支給人員が常時10人未満の源泉徴収義務者が、申請書を出して承認を受ける仕組みです。国税庁のNo.2505で確認しましょう。
内容は国税庁のページの記載に基づきます。個別の取引に当てはまるかどうかは、このページでは判断できません。
源泉徴収の対象外になるものにはどんな特徴があるのか?
源泉徴収の対象外になるものは、国税庁のNo.2792、No.2795、No.2798に、例が書かれています。

主な内容
通常必要な範囲の旅費や宿泊費は、支払う側が直接ホテルや旅行会社へ払った場合、含めなくてよいと書かれています。
国等に登記や申請のために納める登録免許税や手数料に充てる金銭として明らかに支払われたものは、源泉徴収が不要と書かれています。
注意点
支払う側が個人で、給与等の支払者でない場合などは、源泉徴収が不要と書かれています。ホステス等への支払は例外です。支払う側の条件は、No.2793で確認しましょう。
内容は国税庁のページの記載に基づきます。個別の取引に当てはまるかどうかは、このページでは判断できません。
ほかの記事とはどう並べて考えればいいのか?
源泉徴収の仕組みを知ったあとは、請求書や確定申告、未払いへの備えを確認すると、お金の流れを整理しやすくなります。
請求書の作成と合わせて考える
源泉徴収を請求書にどう書くか調べたい方は、請求書サービスの比較も確認しましょう。
確定申告と合わせて考える
入金された金額を記帳したい方は、確定申告ソフトの比較も参考になります。
報酬の未払いへの備えと合わせて考える
支払いが遅れたときの備えを知りたい方は、報酬未払い・取引先倒産への備えの比較もあわせて見るとよいでしょう。
源泉徴収を調べるときに注意したい点は何か?
源泉徴収は、報酬の種類や支払う側の条件で扱いが変わります。いくつかの注意点を整理します。
報酬の名目ではなく中身を確認する
謝礼や取材費などの名目でも、実態が報酬と同じなら対象と書かれています。名目だけで判断しないようにしましょう。
支払う側の条件を確認する
支払う側が個人で、給与等の支払者でない場合などは、源泉徴収が不要と書かれています。取引先が法人か個人かによっても、扱いが変わります。
消費税が区分されているか確認する
請求書等で、報酬額と消費税等の額が明確に区分されている場合は、報酬額だけを対象にできると書かれています。請求書の書き方も確認しておきましょう。
「記載なし」の意味を読み違えない
このページで確認できなかった項目は、ルールがないという意味ではありません。気になる項目は、国税庁のページや税務署で確かめましょう。
運営側の説明と個別の取引は別と理解する
国税庁のページの説明は、一般的な内容です。個別の取引がどうなるかは、事実関係によって変わります。
不安がある場合は、税務署の相談窓口や、税理士などの専門家に相談しましょう。
取引先に確認する前に整理しておきたいことは何か?
取引先に源泉徴収の有無を確認する前に、報酬の中身を整理しておくと、話が進みやすくなります。
報酬の種類を書き出す
原稿、講演、資格の業務など、何に対する報酬なのかを、書き出しておきましょう。
請求書の書き方を確認する
報酬額と消費税等の額を区分して書いているかを、確かめておきましょう。
取引先の源泉徴収の有無を確認する
過去の入金で、源泉徴収されていたかどうかを、支払明細や通帳で確認しておきましょう。
法律や制度は、変更されることがあります。確認の前に、国税庁のページで最新の内容を確認しておきましょう。
状況には個人差があるため、自分に合った方法を、無理のない範囲で検討しましょう。
まとめ:フリーランスの源泉徴収の違い比較
原稿料や講演料を受け取る方は、翌月10日までの納付で、納期の特例は使えないと書かれている点を確認しましょう。弁護士や税理士などの報酬は、納期の特例の条件も確認する必要があります。
どれが当てはまるかは報酬の種類によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、報酬の種類と請求書の書き方から整理するとわかりやすくなります。
| ケース | 向いている確認 |
|---|---|
| 原稿料・講演料等 | 翌月10日の納付を確認したい人 |
| 弁護士・税理士等 | 納期の特例を確認したい人 |
| 対象外になるもの | 旅費や賞金の扱いを知りたい人 |
いずれも、期限や条件は変更されることがあります。取引の前に、国税庁のサイトで最新の内容をじっくり確認してみましょう。
自分の状況に合わせて、無理のない進め方をしていきましょう。まずは、報酬の種類と請求書の書き方を確かめることから始めるのがおすすめです。
まずは自分の報酬の種類を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定のサービスへの申し込みをすすめるものではなく、条件は変更される場合があるため、最新情報は公式サイトでご確認ください。