
フリーランスとして自宅を仕事場にしていると、火事や水漏れなどの災害リスクが気になることがあります。
火災保険は、建物や家財だけでなく仕事道具の損害にも備えられる場合があります。
このページでは、自宅兼事務所のフリーランス向け火災保険の比較ポイントと選び方を解説します。


なぜ自宅兼事務所に火災保険が必要なのか?
まずは、自宅兼事務所のフリーランスに火災保険が必要な理由を確認しましょう。
賃貸の場合、建物は大家が加入する保険で守られますが、家財は対象外です。
パソコンや業務用機材など、仕事道具も家財の一部として損害を受ける可能性があります。
家財保険は仕事道具の損害もカバーできる場合がある
契約内容によっては、業務用のパソコンや資料の損害も家財として補償の対象になります。
加入前に、仕事道具が補償範囲に含まれるかを確認しておくと安心です。
賃貸契約で加入が義務付けられている場合もある
賃貸契約の条件として、一定の火災保険への加入が求められるケースがあります。
契約更新のタイミングで、補償内容を見直す人も少なくありません。
3社の対応をひと目で比較すると?
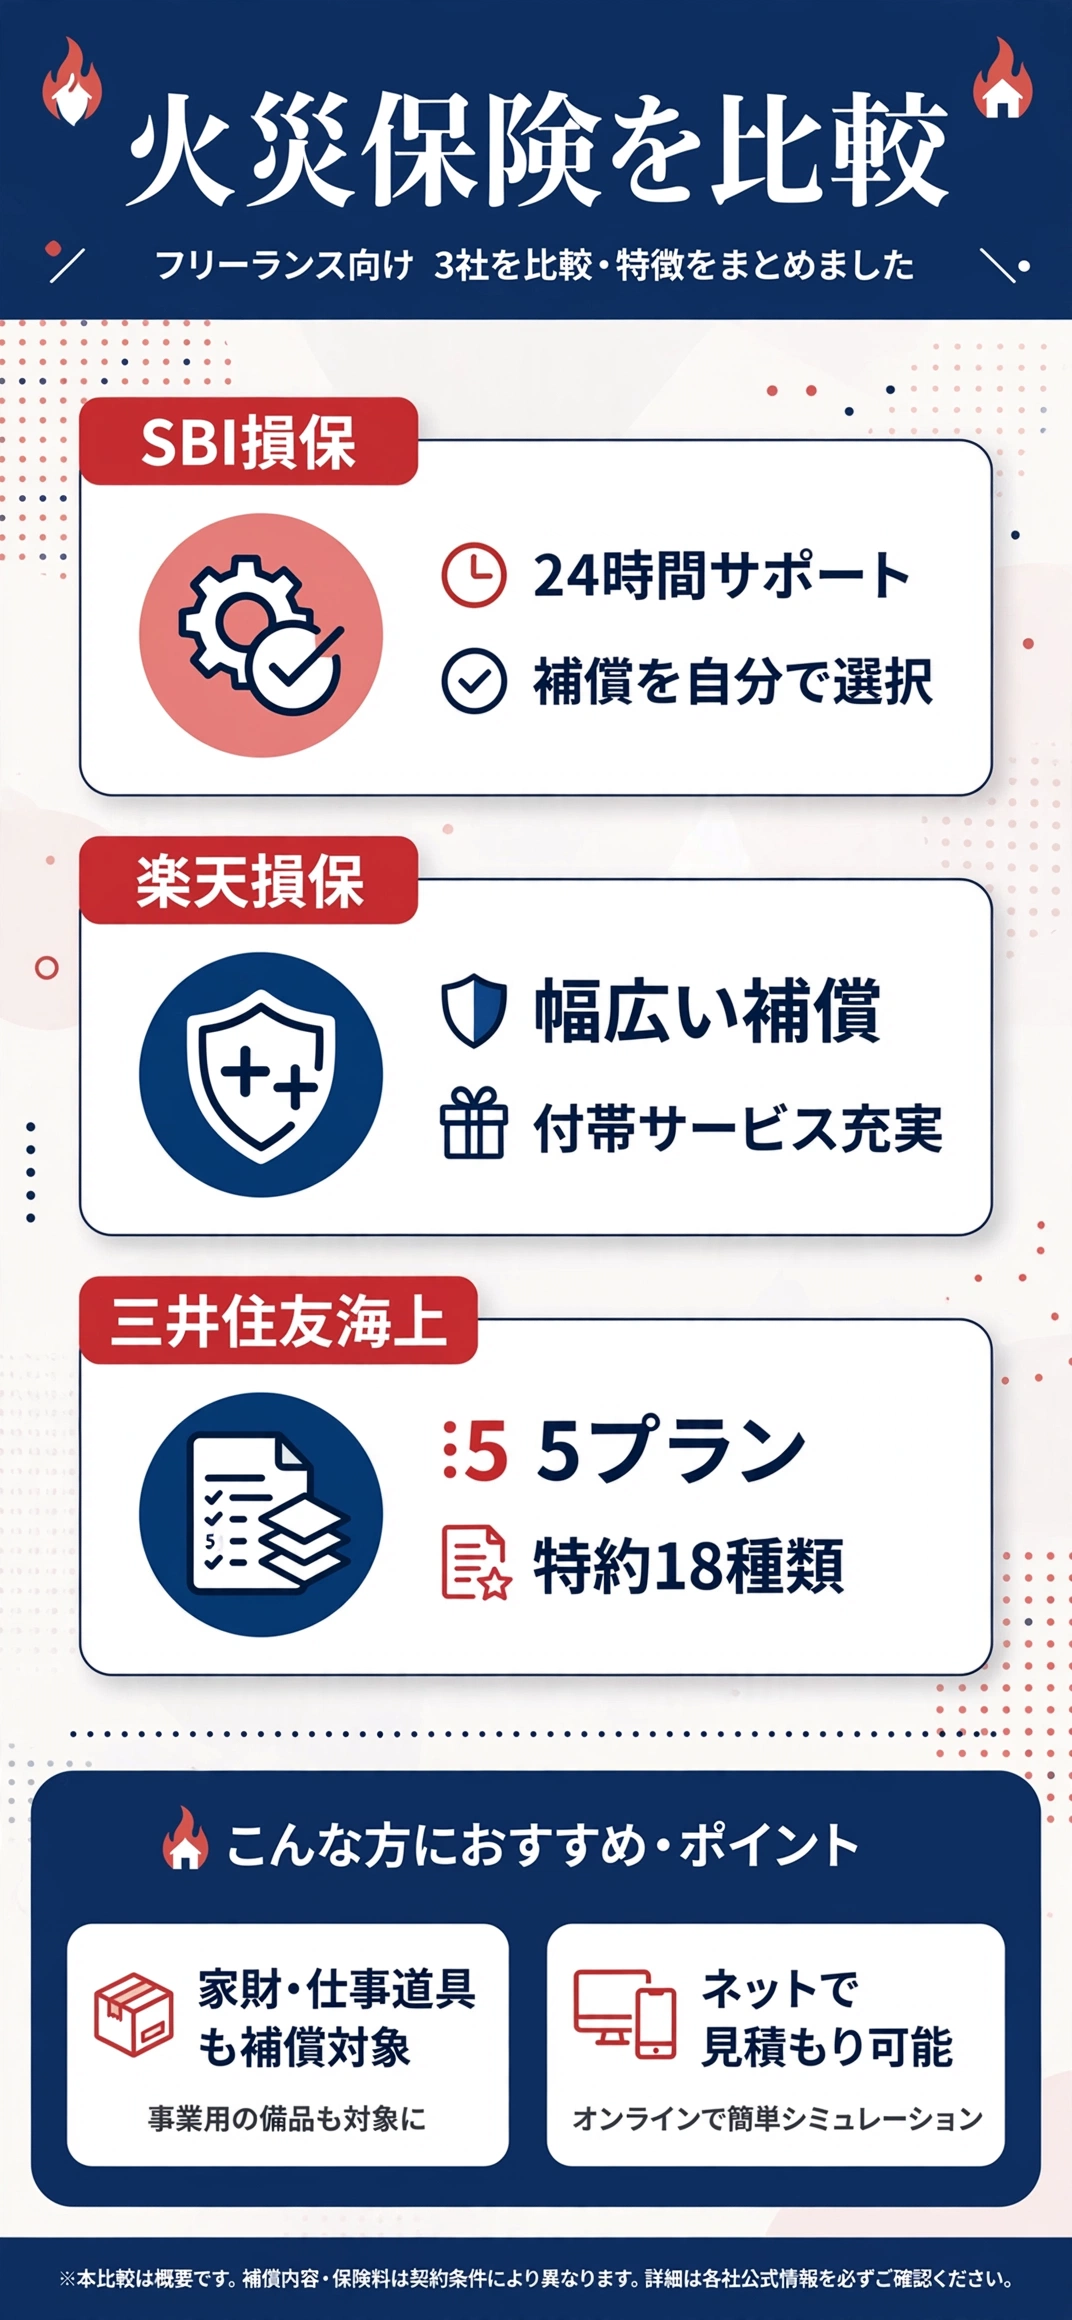
個別に見る前に、まずは3社の違いを一覧で確認しておきましょう。
気になる項目だけを拾い読みしても、大まかな違いがつかめるようにまとめています。
補償のカスタマイズ性に大きな違いがある
補償内容を自由に選べるタイプと、パッケージ型のタイプでは選び方が変わります。
表で見比べてから、気になる商品を詳しく確認する
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
| 項目 | SBI損保 | 楽天損保(ホームアシスト) | 三井住友海上(GK すまいの保険) |
|---|---|---|---|
| 補償のカスタマイズ性 | すべて自分で選択 | リスク細分型 | 5プラン+特約18種類 |
| 建物・家財の補償 | 自由に組み合わせ可能 | ○ | ○ |
| 付帯サービス | 24時間トラブル対応 | ハウスアシスタンス等 | 日常生活のサポートも充実 |
| 特徴 | 必要な補償だけ選べる | 満期返戻金ありのプランも | 特約の種類が豊富 |
| 保険料の公式契約例 | マンション5年60,040円〜(パッケージ型より約3割節約) | 新築戸建て5年44万5,260円〜(水災リスク最低地域) | マンション5年9,530円〜(地震保険なし) |
SBI損保にはどんな特徴があるのか?
補償内容をすべて自分で選ぶ、カスタマイズ性の高い火災保険です。
パッケージプランがなく、必要な補償だけを組み合わせて契約できます。
建物・家財のどちらも自由に補償範囲を設計できます。

補償内容をすべて自分で選択できる
火災・落雷・破裂爆発を基本に、水災や風災などを自由に追加できます。
不要な補償を省けるため、保険料を抑えやすい設計です。
24時間対応のトラブルサポートが付いている
水回りや窓ガラスの破損、鍵のトラブルなどに専門業者が対応してくれます。
深夜や休日の急なトラブルにも対応してもらえる点が心強い特徴です。
実際の契約例では保険料が3割前後安くなるケースもある
SBI損保公式サイトが公開している契約例によると、富山県のマンション(保険金額:建物650万円・家財450万円、保険期間5年)では、従来のパッケージ型火災保険の保険料91,070円に対し、SBI損保で必要な補償だけを選んだ場合は60,040円となり、31,030円の節約になった例が紹介されています。
京都市の13階建て分譲マンション(保険金額:建物800万円・家財500万円、地震保険付帯、保険期間5年)の例では、パッケージ型123,160円に対しSBI損保で89,670円、33,490円の差が出たケースも紹介されています(いずれもSBI損保公式サイトで確認)。
節約額は建物の構造・築年数・保険金額によって変わるため、自分の条件に近い契約例を参考にしつつ、公式サイトのシミュレーションで見積もるのが確実です。
- 補償内容をすべて自分で選択できる
- 24時間対応のトラブルサポートが付いている
- 必要な分だけ選べるため保険料を抑えやすい
楽天損保(ホームアシスト)にはどんな特徴があるのか?
住宅専用に設計された、リスク細分型の火災保険です。
自然災害から日常の偶然な事故まで、幅広いリスクを補償します。
楽天損保では他にも複数の火災保険プランを展開しています。
住まいのリスクを幅広く補償する設計
火災・風災・水災に加え、破損等の偶然な事故もカバー範囲に含まれます。
自宅で作業する時間が長いフリーランスにとって、日常のリスクへの備えは重要です。
付帯サービスで住まいのトラブルもサポートされる
ハウスアシスタンスサービスなど、契約者向けのサポートが用意されています。
修繕業者の紹介など、いざという時の相談先があるのは安心材料です。
水災リスクに応じて保険料が変わる仕組みになっている
楽天損保のホームアシストは、ハザードマップに基づく水災リスクの高さに応じて保険料が設定される点が特徴です。
例えば、新築の木造一戸建て(東京都新宿区、建物保険金額2,000万円・家財1,000万円、保険期間5年一括払い、地震保険1,000万円を5年付帯、水災リスクが最も低い「水災料率A」で試算)では、おすすめプランで5年分44万5,260円、補償を全て付けたフリープランで46万7,580円という試算例が紹介されています(水災リスクが高い地域では保険料はこれより高くなります)。
さらに、インターネットから申し込むと保険料が10%OFFになる割引も用意されています(楽天損保公式サイトで確認)。
自分の住まいの水災リスクによって保険料が変わるため、見積もり時はハザードマップも一緒に確認しておくと納得感を持って選べます。
三井住友海上(GK すまいの保険)にはどんな特徴があるのか?
5種類のプランと18種類の特約から、自分に合った補償を組み立てられる火災保険です。
特約の種類が豊富で、細かなニーズに対応しやすい設計になっています。
「GK すまいの保険 グランド」では、日常生活のサポートサービスも充実しています。

5つのプランから基本補償を選べる
建物・家財の組み合わせなど、複数のプランから自分に合ったものを選択できます。
まずは基本プランを決めてから、必要な特約を検討する流れになります。
18種類の特約で細かくカスタマイズできる
他社と比べても特約の種類が豊富で、さまざまなリスクに個別対応できます。
自分の住まいの状況に合わせて、必要な特約だけを追加できます。
地震保険の有無で保険料が大きく変わる
三井住友海上公式サイトの「GK すまいの保険 グランド」保険料例によると、東京都の木造一戸建て(建物保険金額2,010万円+地震500万円、家財500万円+地震250万円、フルサポートプラン、保険期間5年)では、地震保険を付帯すると年払保険料80,190円、付帯しない場合は33,750円という例が紹介されています。
区分所有マンション(建物保険金額1,300万円+地震650万円、家財500万円+地震250万円、セレクト(水災なし)プラン、保険期間5年)の例では、地震保険付きで年払31,850円、地震保険なしで9,530円となっています(いずれも三井住友海上公式サイトで確認)。
地震保険の有無だけで保険料が2倍以上変わるケースもあるため、居住地域の地震リスクを踏まえて加入の必要性を検討しましょう。
賃貸と持ち家で選び方はどう変わるのか?
住まいの形態によって、重視すべきポイントが変わってきます。
賃貸なら家財保険を中心に検討する
建物は大家側の保険で対応されるため、自分の家財・仕事道具を守る保険が中心になります。
持ち家なら建物と家財の両方を検討する
建物自体の補償も必要になるため、建物・家財のバランスを見て設計しましょう。
住宅ローン利用時は加入が条件になっている場合もある
住宅ローンを組む際、火災保険への加入が融資の条件とされることがあります。
契約内容が金融機関の求める条件を満たしているか、事前に確認しておきましょう。
業務用の機材はどこまで補償されるのか?
パソコンやカメラなど、高額な業務用機材を自宅に置く人も多いのではないでしょうか。
契約内容によって補償対象かどうかが変わる
家財の定義に業務用品が含まれるかどうかは、契約や約款によって異なります。
高額機材は上限額の設定を確認しておく
1点あたりの補償上限が設定されている場合があるため、事前に確認しておきましょう。
事業用に特化した保険が必要な場合もある
高額な機材を多く扱う場合は、家財保険とは別に事業用の保険を検討する人もいます。
仕事道具の総額が大きいほど、専用の補償を検討する価値が高まります。
地震保険は別に必要なのか?
火災保険だけでは、地震・噴火・津波による損害は補償されません。
地震保険は火災保険とセットで契約する仕組み
地震保険は単独では契約できず、火災保険とセットで加入する形になっています。
地震リスクが心配な場合は加入を検討する
居住地域の地震リスクを踏まえて、加入するかどうかを検討しましょう。
保険料を抑える工夫はあるのか?
限られた予算の中でも、工夫次第で無理のない保険料に調整できます。
不要な補償を外してカスタマイズする
水災リスクが低い地域であれば、水災補償を外すことで保険料を抑えられる場合があります。
自分の住まいの立地・リスクを踏まえて、必要な補償を見極めましょう。
複数年契約でまとめて割引を受ける
1年ごとの契約より、複数年でまとめて契約する方が割安になる場合があります。
長く住み続ける予定があるなら、複数年契約も検討する価値があります。
加入手続きはどのくらいの手間がかかるのか?
忙しいフリーランスにとって、手続きの手軽さも見逃せないポイントです。
紹介した3社は、いずれもインターネット上で見積もり・申し込みが可能です。
ネットで見積もりから契約まで完結できる
来店や対面での説明を受けずに、オンラインで手続きを完了できます。
複数のプランを比較しながら、自分のペースで検討できるのも利点です。
不明点はチャットや電話サポートで確認できる
補償内容で迷った場合は、各社のサポート窓口に相談しながら決められます。
初めて火災保険に加入する人でも、サポートを頼りながら進められます。
| サービス | ネット見積もり | サポート窓口 |
|---|---|---|
| SBI損保 | ○ | ○ |
| 楽天損保 | ○ | ○ |
| 三井住友海上 | ○ | 代理店相談可 |
- ネットで見積もりから契約まで完結できる
- 不明点はチャットや電話サポートで確認できる
他の保険との重複には注意が必要なのか?
個人賠償責任保険など、他の保険と補償が重複していないか確認しておくと安心です。
個人賠償責任保険とは補償の対象が異なる
火災保険は自分の建物・家財の損害、個人賠償責任保険は他人への賠償が対象という違いがあります。
複数の保険に加入している場合は内容を整理する
業務賠償保険など他の保険とあわせて、加入状況を一度整理してみましょう。
確定申告で経費にできる部分はあるのか?
自宅兼事務所の場合、火災保険料も一部を経費として計上できる場合があります。
按分の考え方を理解しておくと、確定申告の際に役立ちます。
事業で使用する床面積の割合で按分する
自宅全体の床面積のうち、事業で使用している割合に応じて経費計上します。
按分の根拠を説明できるよう、面積の記録を残しておくと安心です。
不明な場合は税理士に相談するのも一つの方法
按分の考え方に迷う場合は、税理士や税務署に確認しながら進めましょう。
誤った計上をしてしまうと、後から修正の手間が発生することもあります。
まとめ:フリーランスの火災保険比較
必要な補償だけを選んで保険料を抑えたいなら、SBI損保が向いています。
住まいのリスクを幅広くカバーしたいなら、楽天損保のホームアシストが選択肢になります。
3社とも公式サイトで見積もりができるため、まずは気になる1つを確認してみましょう。
| 商品 | 向いている人 |
|---|---|
| SBI損保 | 必要な補償だけを選んで保険料を抑えたい人 |
| 楽天損保(ホームアシスト) | 住まいのリスクを幅広くカバーしたい人 |
| 三井住友海上(GK すまいの保険) | 特約で細かくカスタマイズしたい人 |
特約で細かくカスタマイズしたい人は、三井住友海上も検討してみましょう。
補償範囲・カスタマイズ性・付帯サービスを見ながら、自分の住まいに合った備えを選んでいきましょう。
比較する時間をかけることが、いざという時の安心につながります。
自分の住まいの形態や仕事道具の状況に合わせて、無理のない保険料で続けられる備えを選びましょう。
複数の商品をじっくり比較検討する時間も、長期的には十分に価値のある投資です。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
- SBI損保「火災保険」公式サイト
- 楽天損害保険「住まいの保険」公式サイト
- 三井住友海上「GK すまいの保険」公式サイト
- SBI損保「マンションのご契約例」公式サイト
- 三井住友海上「保険料例(GK すまいの保険 グランド)」公式サイト
- 楽天損保「ホームアシスト」公式サイト
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険料・補償内容は個別の事情や改定により異なるため、最新情報は必ず公式サイトにてご確認ください。








