キッチンカーや個人経営の飲食店をフリーランスとして営んでいると、提供した料理が原因でお客様の体調を崩してしまったり、施設内での事故が起きたりした場合の補償が気になるのではないでしょうか。個人事業主でも加入できる飲食業向け賠償責任保険があれば、もしもの事故に備えられます。
この保険は、保険料・生産物(料理)事故の補償範囲・情報漏えい補償の3点で比べると、自分の営業スタイルに合うプランを選びやすくなります。プランによって、顧客対応の弁護士費用補償の有無が異なります。
このページでは、日新火災海上保険の「事業をおまもりする保険」(飲食業プラン)の3プランを比較します。少し話がそれますが、キッチンカーのように出店場所を変えながら営業するスタイルでも対象となる業種プランと案内されています。


なぜフリーランスの飲食業に賠償責任保険が必要なのか?
まずは、飲食業を営むフリーランスが賠償責任保険を検討する理由を確認しましょう。提供した料理が原因で食中毒などの事故が起きた場合、高額な賠償が発生することがあります。
プランによって、顧客対応の弁護士費用補償や情報漏えい補償の有無が異なります。
料理が原因の事故は高額になりやすい
食中毒やアレルギー事故など、飲食業特有のリスクは賠償額が大きくなりやすいと案内されています。
法人だけでなく、個人経営のキッチンカーや飲食店でも加入できる仕組みになっていると案内されています。
顧客対応が必要になる場面もある
お客様自身が被害を受けた場合の弁護士費用やクレーム対応費用も、プランによって補償されると案内されています。
自分の営業規模や出店スタイルに応じて、必要な補償範囲を考えておきましょう。
3つのプランをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。保険料や顧客対応費用補償の有無に違いがあります。
似たような保険プランでも、向く営業スタイルは異なります。表を見ながら、自分の事業内容に近いものを探してみてください。
保険料と補償内容に違いがある
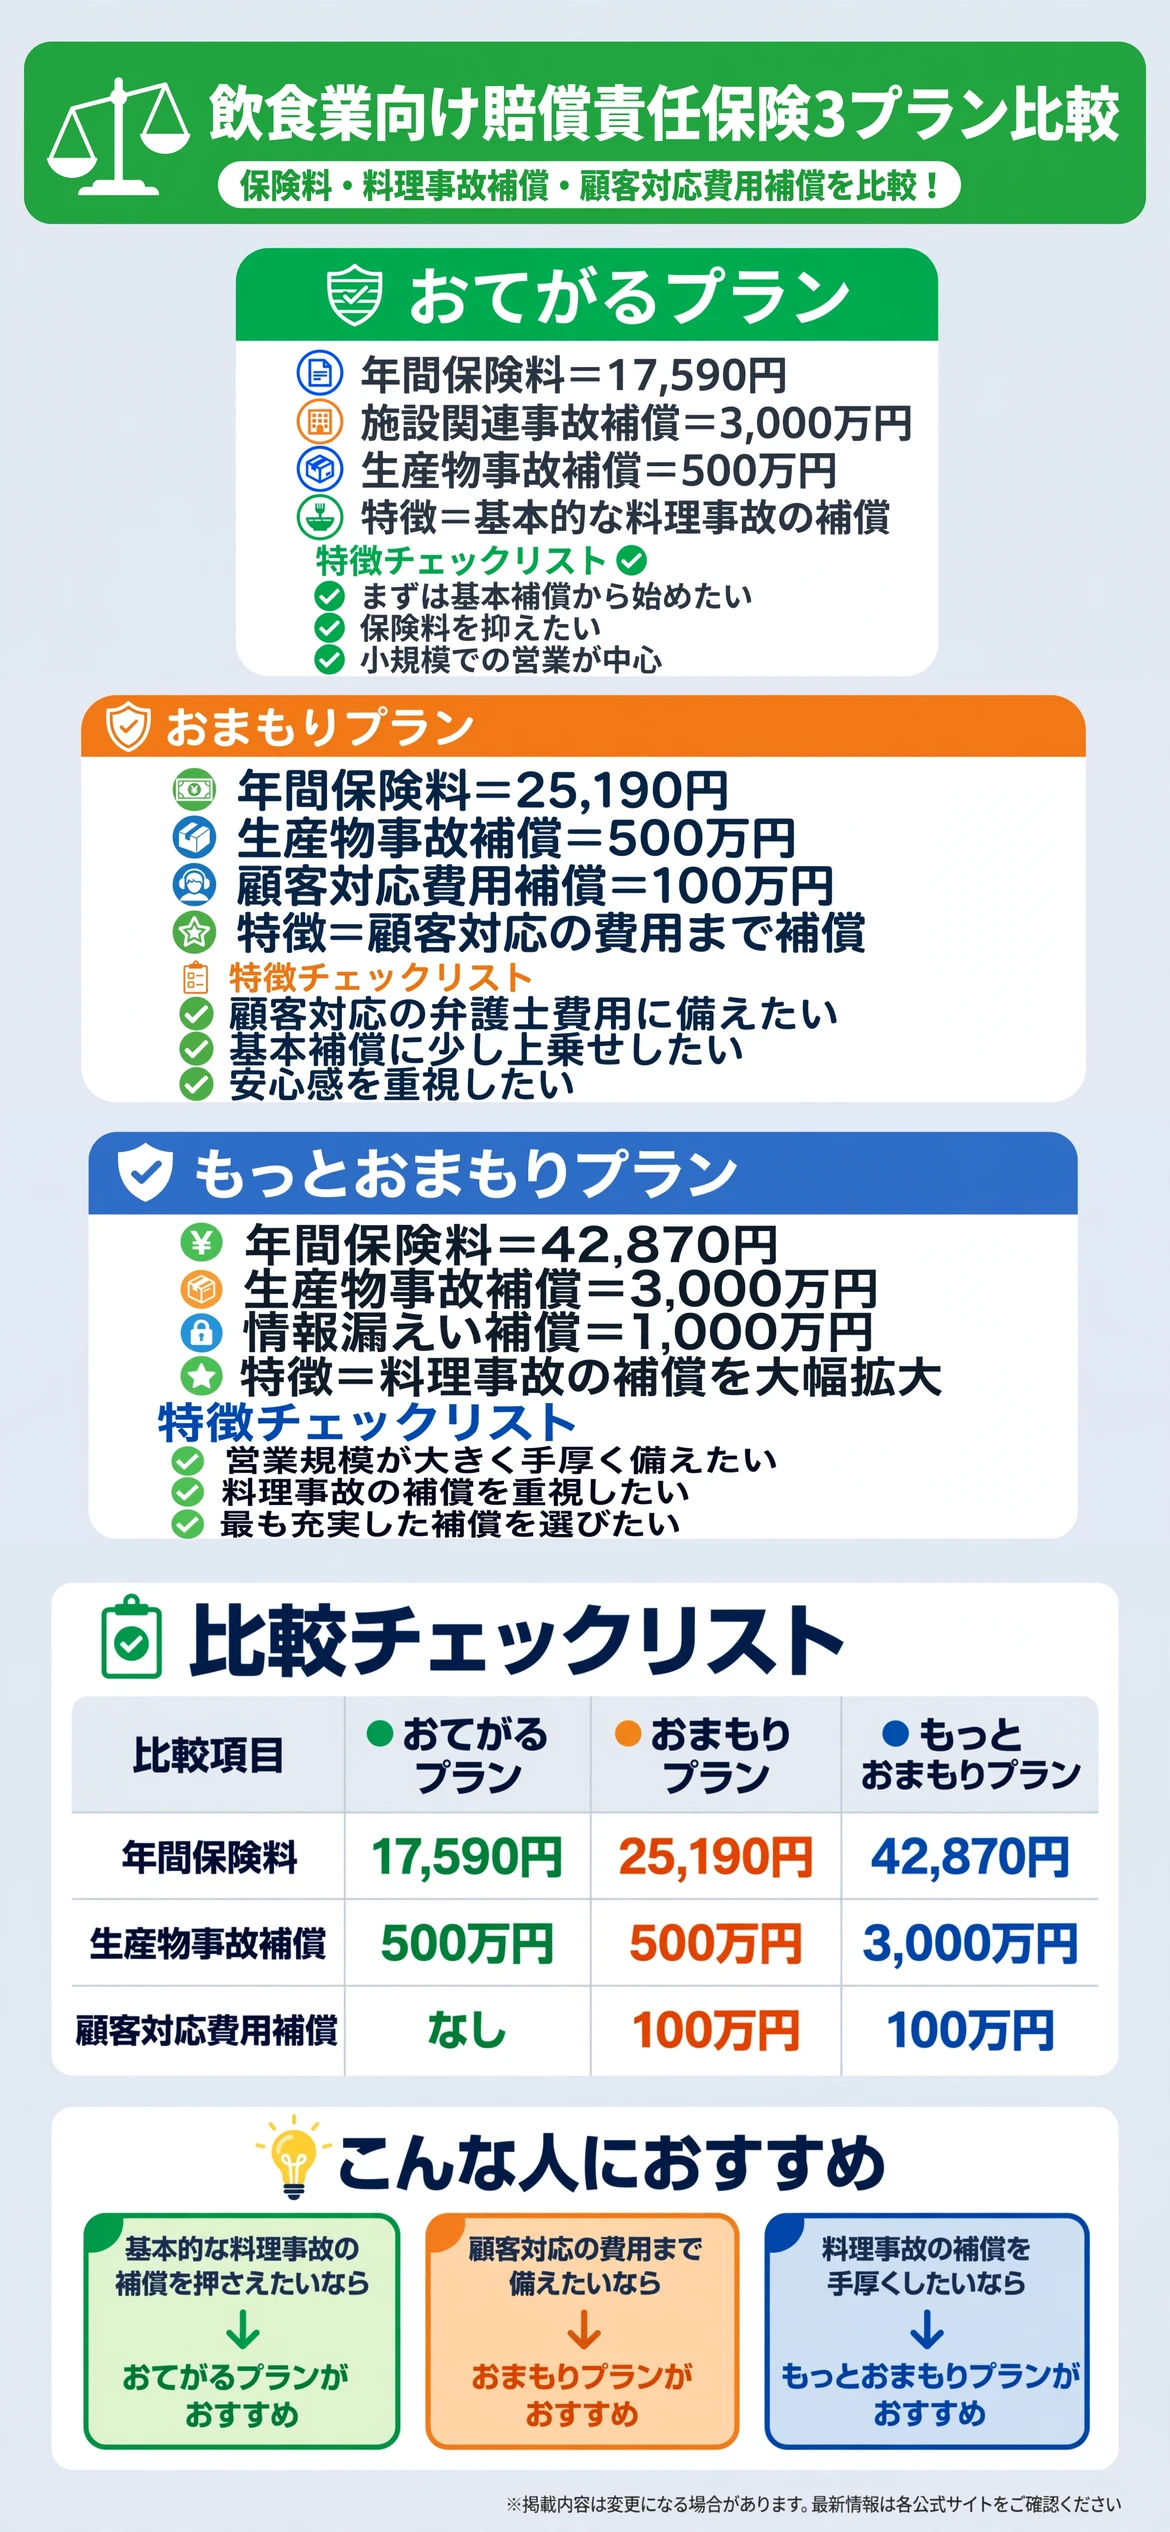
おてがるプランは、年間保険料17,590円で、施設関連事故の補償3,000万円、生産物(料理)事故の補償500万円と案内されています。
おまもりプランは、年間保険料25,190円で、おてがるプランの補償に加えて、顧客対応の弁護士費用・クレーム対応費用100万円が含まれると案内されています。
もっとおまもりプランは、年間保険料42,870円で、生産物事故の補償が3,000万円に拡大し、情報漏えい・サイバーリスク補償1,000万円も追加されると案内されています。
表で見比べてから、気になるプランを詳しく確認する
気になる項目を先にチェックしてから、下記の各プランの詳細解説を読むと理解しやすくなります。
| 項目 | おてがるプラン | おまもりプラン | もっとおまもりプラン |
|---|---|---|---|
| 年間保険料 | 17,590円 | 25,190円 | 42,870円 |
| 生産物事故補償 | 500万円 | 500万円 | 3,000万円 |
| 顧客対応費用補償 | なし | 100万円 | 100万円 |
おてがるプランにはどんな特徴があるのか?
「おてがるプラン」は、日新火災海上保険が提供する飲食業向け賠償責任保険の中でも基本的な補償内容のプランです。公式情報では、年間保険料17,590円で、施設関連事故を補償すると案内されています。
施設関連事故の補償限度額は3,000万円、生産物(料理)事故の補償は500万円と案内されています。
顧客対応の弁護士費用補償は含まれておらず、基本的な補償から始めたい人に向いていると案内されています。

基本的な料理事故の補償を押さえられる
提供した料理が原因の事故など、生産物事故の基本的な補償を押さえられると案内されています。まずは基本的な補償から始めたい人に向いています。
3プランの中では保険料が最も抑えられていると案内されています。
顧客対応費用補償は含まれていない
顧客とのトラブル対応が必要になった際の費用補償は含まれていないと案内されています。小規模での営業が中心の働き方に向いています。
必要に応じて、上位プランへの切り替えも検討できます。
- 基本的な料理事故の補償を押さえられる
- 顧客対応費用補償は含まれていない
おまもりプランにはどんな特徴があるのか?
「おまもりプラン」は、おてがるプランの補償に顧客対応費用補償を追加したプランです。公式情報では、年間保険料25,190円で、顧客対応が必要になった際の弁護士費用やクレーム対応費用100万円まで補償すると案内されています。
施設関連事故・生産物事故の補償限度額はおてがるプランと同じと案内されています。
基本補償に顧客対応の安心を上乗せしたい人に向いていると案内されています。

顧客対応費用補償が含まれている
顧客とのトラブル対応が必要になった場合の弁護士費用・クレーム対応費用を補償すると案内されています。トラブル対応に不安がある人に向いています。
生産物事故補償はおてがるプランと同水準と案内されています。
料理事故の補償額はまだ拡大されていない
生産物事故の補償額は500万円のままで、もっとおまもりプランほどの手厚さはないと案内されています。営業規模が大きくなったら見直しを検討しましょう。
基本補償に顧客対応費用補償を加えたい人に向いています。
もっとおまもりプランにはどんな特徴があるのか?
「もっとおまもりプラン」は、3プランの中で最も補償が充実したプランです。公式情報では、年間保険料42,870円で、生産物(料理)事故の補償が3,000万円に拡大すると案内されています。
情報漏えい・サイバーリスク補償1,000万円も追加され、顧客情報を扱う予約管理などにも対応できる設計と案内されています。
顧客対応費用補償100万円も含まれ、幅広いトラブルに備えられると案内されています。

料理事故の補償額が大幅に拡大される
生産物事故の補償限度額が3,000万円と、他の2プランの6倍に拡大すると案内されています。営業規模が大きく、リスクも気になる人に向いています。
情報漏えい・サイバーリスク補償も追加されると案内されています。
顧客対応費用補償も含まれている
おまもりプランと同様に、顧客対応費用補償100万円も含まれると案内されています。幅広いトラブルに備えたい人に向いています。
3プランの中では保険料が最も高くなると案内されています。
キッチンカー出店場所マッチングサービスとはどう組み合わせればいいのか?
出店場所を探しているなら、キッチンカー出店場所マッチングサービスの記事も参考になります。今回紹介した保険は営業中の事故への備え、出店場所マッチングサービスは営業する場所探しという役割の違いがあります。
出店場所探しか、事故への備えかで役割が違う
営業する場所を探したいなら出店場所マッチングサービス、営業中のトラブルに備えたいなら賠償責任保険というように、両方を組み合わせて準備しておくと安心です。
出店先が増えたら補償内容の見直しも検討する
出店場所や営業機会が増えてきたら、保険の補償内容も見直しておくと安心です。
一般的な賠償責任保険とはどう違うのか?
業種を問わず使える保険を先に知りたいなら、フリーランスの賠償責任保険の記事も参考になります。今回紹介したプランは飲食業に特化した補償内容、一般的な賠償責任保険は業種を問わない汎用的な補償という役割の違いがあります。
飲食業特化か、業種を問わない汎用かで役割が違う
料理提供特有のリスクに備えたいなら飲食業向けプラン、業種を問わず幅広く備えたいなら一般的な賠償責任保険というように、自分の事業内容に応じて選びましょう。
補償内容を比べてから加入を決める
飲食業特化のプランの方が、生産物事故など料理提供特有のリスクを手厚くカバーしている場合があります。
加入前に確認しておきたいことは何か?
加入前には、生産物事故の補償額、顧客対応費用補償の有無、営業スタイルとの相性を確認しておきましょう。この確認を怠ると、想定していたトラブルが補償対象外だったということになりかねません。
生産物事故の補償額を確認する
自分の提供する料理の種類や営業規模に見合った補償額かどうかを考えておきましょう。
営業規模の拡大予定に応じて、必要な補償額は変わります。
営業スタイルとの相性を確認する
固定店舗かキッチンカーかなど、自分の営業スタイルが対象範囲に含まれるか確認しておきましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 生産物事故補償 | 営業規模に見合った補償額か確認したか |
| 顧客対応費用補償 | トラブル対応まで備えたいか確認したか |
| 営業スタイル | 自分の業態が対象範囲か確認したか |
まとめ:フリーランスの飲食業向け賠償責任保険比較
まずは基本的な料理事故の補償を押さえたいなら、おてがるプランが選択肢になります。顧客対応の費用まで備えたいなら、おまもりプランが向いています。
営業規模が大きく、料理事故の補償を手厚くしたい人は、もっとおまもりプランも検討してみましょう。どれが最適かは営業規模や提供する料理の種類によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは生産物事故の補償額を比べるところから始めるのがおすすめです。
| プラン | 向いている人 |
|---|---|
| おてがるプラン | 基本的な料理事故の補償を押さえたい人 |
| おまもりプラン | 顧客対応の費用まで備えたい人 |
| もっとおまもりプラン | 料理事故の補償を手厚くしたい人 |
いずれのプランも、保険料や補償内容は改定されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の営業規模や提供する料理の種類に合わせて、無理のない一歩を選んでいきましょう。まずは、生産物事故の補償額を比べることから始めるのがおすすめです。
まずは自分に合ったプランを確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。サービスの内容や料金は変更される場合があるため、最新情報は各公式サイトでご確認ください。