ネイルサロンや美容室を個人で開業しているフリーランス、出張美容師として活動している方にとって、施術中の事故やお客様とのトラブルへの備えは見過ごせないポイントです。薬剤によるかぶれや、施術中のケガにどう備えればいいのか迷ったことはないでしょうか。
美容業向け賠償責任保険は、補償内容・保険料・特約の3点で比べると、自分の営業スタイルに合うものを選びやすくなります。プランによって、施設賠償のみか、お客様のケガの補償まで含むかで補償範囲が異なります。
このページでは、日新火災「事業をおまもりする保険」美容業向けの、おてがるプラン、おまもりプラン、もっとおまもりプランの3つを比較します。薬剤や器具を扱う美容業は、賠償リスクが高いと考えられるため備えを検討しておく方が安心です。


なぜフリーランスに美容業向け保険の比較が必要なのか?
まずは、フリーランスが美容業向け保険を比べて選ぶ理由を確認しましょう。プランによって、施設賠償のみかお客様のケガの補償まで含むかで補償範囲が異なります。
情報漏えいへの備えの有無も、事前に確認しておきたいポイントです。
補償範囲がプランごとに異なる
おてがるプランは施設賠償と生産物賠償が中心、おまもりプランはお客様のケガへの補償と弁護士費用も加わり、もっとおまもりプランはさらに情報漏えい対応費用まで含まれると案内されています。
自分の施術内容やリスクに応じて、必要な補償範囲を見極めましょう。
顧客情報を扱う場合は情報漏えい対応も検討する
予約システムなどで顧客の個人情報を扱っている場合は、情報漏えい時の対応費用まで補償されるプランも検討しておくと安心です。
顧客情報を紙のみで管理している場合は、上位プランの必要性を見極めましょう。
3つのプランをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。保険料や補償内容に違いがあります。
似たようなプランでも、向く営業スタイルは異なります。表を見ながら、自分の施術内容に近いものを探してみてください。
保険料と補償内容に違いがある
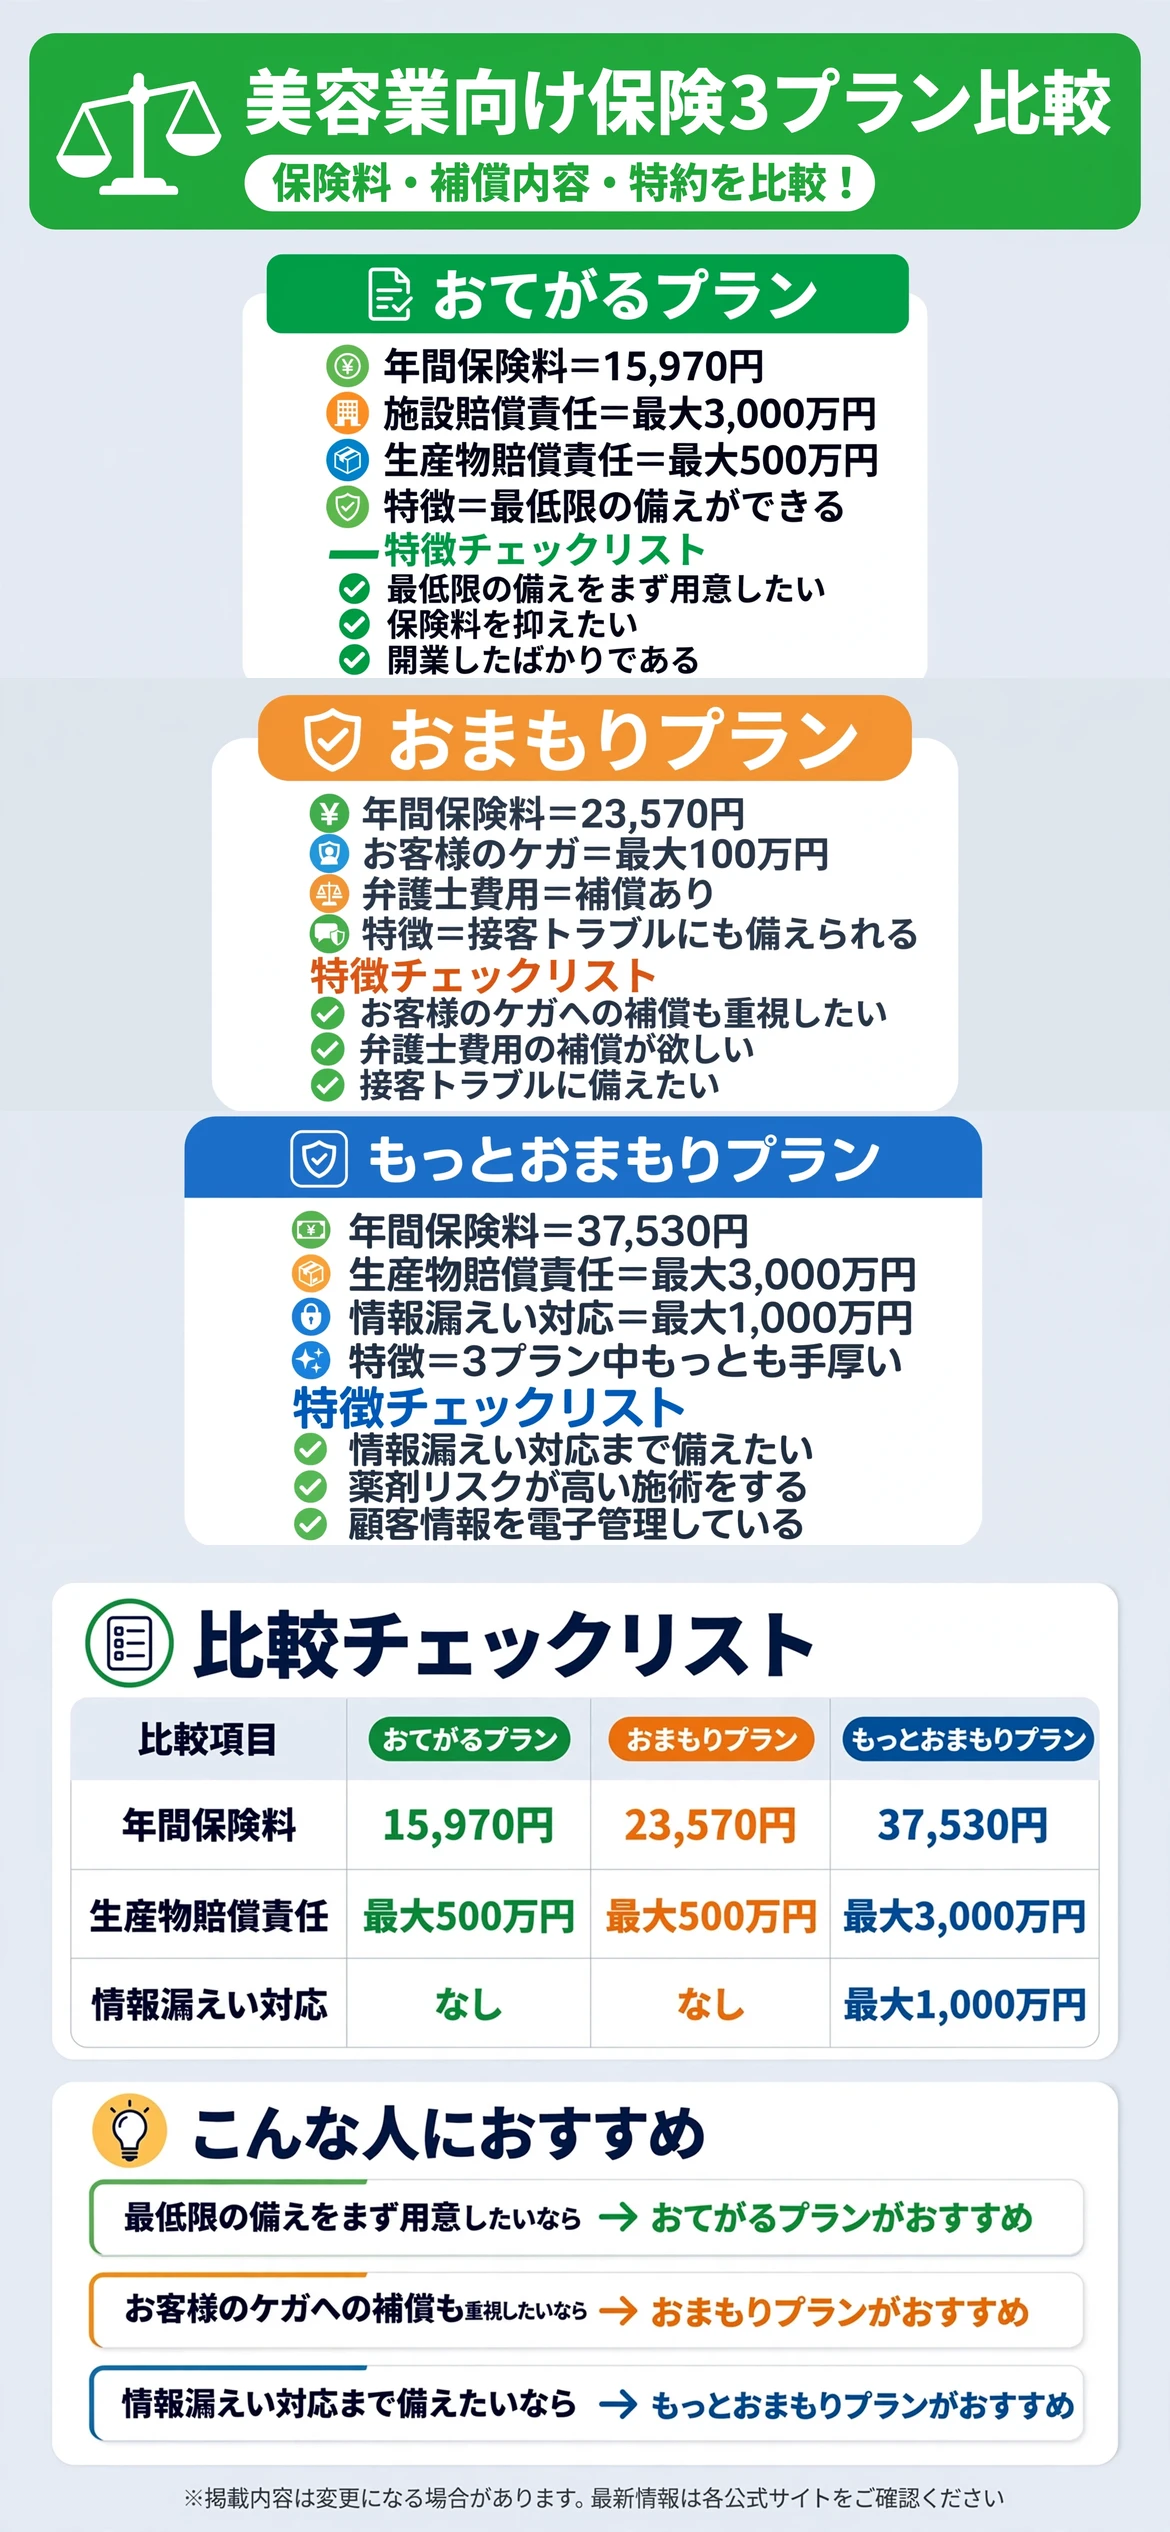
おてがるプランは、年間保険料15,970円で、施設賠償責任が最大3,000万円、生産物賠償責任が最大500万円と案内されています。
おまもりプランは、年間保険料23,570円で、上記に加えてお客様のケガへの補償が最大100万円、弁護士費用等の補償も加わると案内されています。
もっとおまもりプランは、年間保険料37,530円で、生産物賠償責任が最大3,000万円に拡大し、情報漏えい対応費用も最大1,000万円補償されると案内されています。
表で見比べてから、気になるプランを詳しく確認する
気になる項目を先にチェックしてから、下記の各プランの詳細解説を読むと理解しやすくなります。
| 項目 | おてがるプラン | おまもりプラン | もっとおまもりプラン |
|---|---|---|---|
| 年間保険料 | 15,970円 | 23,570円 | 37,530円 |
| 生産物賠償責任 | 最大500万円 | 最大500万円 | 最大3,000万円 |
| 情報漏えい対応 | なし | なし | 最大1,000万円 |
おてがるプランにはどんな特徴があるのか?
「おてがるプラン」は、施設賠償と生産物賠償を中心とした基本プランです。公式情報では、年間保険料15,970円で、施設賠償責任が最大3,000万円、生産物賠償責任が最大500万円と案内されています。
お客様のケガへの補償や情報漏えい対応は含まれていないと案内されています。
最低限の備えをまず用意したい人に向いていると案内されています。

最低限の賠償責任に備えられる
施設や商品による事故への基本的な備えを、3プランの中で最も抑えた保険料で用意できると案内されています。
開業したばかりで保険料を抑えたい人に向いています。
お客様のケガへの補償は含まれない点に注意する
施術中のお客様のケガへの補償が必要な場合は、上位プランも検討しましょう。
薬剤を扱う施術が多い場合は、補償範囲を慎重に確認しておくと安心です。
- 最低限の賠償責任に備えられる
- お客様のケガへの補償は含まれない点に注意する
おまもりプランにはどんな特徴があるのか?
「おまもりプラン」は、お客様のケガへの補償と弁護士費用が加わるプランです。公式情報では、年間保険料23,570円と案内されています。
お客様のケガへの補償が最大100万円、トラブル時の弁護士費用等の補償も含まれると案内されています。
施術中の接客トラブルにも備えたい人に向いていると案内されています。

お客様のケガへの補償が加わる
施術中にお客様がケガをした場合の補償が加わり、より安心して施術できると案内されています。
薬剤トラブルなど、接客業ならではのリスクに備えたい人に向いています。
弁護士費用の補償で対応の負担を減らせる
クレーム対応などで弁護士に相談する場合の費用も補償されると案内されています。
情報漏えい対応までは含まれない点は確認しておきましょう。
もっとおまもりプランにはどんな特徴があるのか?
「もっとおまもりプラン」は、3プランの中で最も補償範囲が広いプランです。公式情報では、年間保険料37,530円と案内されています。
生産物賠償責任が最大3,000万円に拡大し、情報漏えい対応費用も最大1,000万円補償されると案内されています。
予約システムなどで顧客の個人情報を扱う人に向いていると案内されています。

情報漏えい対応費用まで補償される
個人情報の漏えい時に必要な対応費用まで補償されると案内されています。顧客情報を電子管理している人に向いています。
生産物賠償責任の上限も、3プランの中で最も高いと案内されています。
薬剤による事故リスクが高い人に向いている
薬剤トラブルによる高額な賠償リスクに備えたい場合は、もっとおまもりプランを検討しましょう。
保険料は3プランの中で最も高いため、必要な補償範囲を見極めて選びましょう。
施術者賠償責任保険とはどう組み合わせればいいのか?
整体やエステなど、他の施術業も兼業しているなら、施術者賠償責任保険の記事も参考になります。美容業向け保険は美容師・ネイリスト向けの補償、施術者賠償責任保険は整体・エステなど別分野の施術者向けの補償という対象の違いがあります。
美容系か施術系かで対象業種が異なる
複数の業態を兼ねている場合は、それぞれの業種に対応した保険が必要かどうか確認しておきましょう。
補償が重複していないか確認する
両方に加入する場合、補償内容が重複していないか事前に確認しておくと無駄がありません。
ハウスクリーニング・清掃業向け賠償責任保険とはどう組み合わせればいいのか?
同じ日新火災「事業をおまもりする保険」シリーズの中では、ハウスクリーニング・清掃業向け賠償責任保険の記事も参考になります。業種ごとにプラン内容が異なるため、自分の業種に合ったプランを選ぶ必要があります。
業種によってプラン内容が異なる
同じ保険シリーズでも、業種によって補償内容や保険料が変わると案内されています。自分の業種のプランを確認しましょう。
複数の事業を行う場合は業種を確認する
美容業と清掃業など複数の事業を行っている場合は、それぞれに対応したプランがあるか確認しておくと安心です。
加入前に確認しておきたいことは何か?
加入前には、施術内容、顧客情報の管理方法、必要な補償範囲を確認しておきましょう。この確認を怠ると、想定より補償が不足したり、不要な補償にまで保険料を払ったりしかねません。
自分の施術内容に合う補償範囲を確認する
薬剤を扱う施術が多いか、顧客情報をどう管理しているかによって、必要な補償範囲は変わります。
出張美容の場合は、施設賠償の対象範囲もあわせて確認しておきましょう。
情報漏えい対応の要否を確認する
顧客情報を電子的に管理しているかどうかで、情報漏えい対応費用の必要性が変わります。
| 確認項目 | チェックのポイント |
|---|---|
| 施術内容と補償範囲 | 薬剤リスク等に見合う補償か確認したか |
| 顧客情報の管理方法 | 電子管理か紙管理か確認したか |
| 情報漏えい対応の要否 | 上位プランの必要性を検討したか |
まとめ:フリーランスの美容業向け賠償責任保険比較
最低限の備えをまず用意したいなら、おてがるプランが選択肢になります。お客様のケガへの補償や弁護士費用も重視するなら、おまもりプランが向いています。
情報漏えい対応まで含めて手厚く備えたいなら、もっとおまもりプランも検討してみましょう。どれが最適かは施術内容や顧客情報の管理方法によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは補償内容と保険料を比べるところから始めるのがおすすめです。
| プラン | 向いている人 |
|---|---|
| おてがるプラン | 最低限の備えをまず用意したい人 |
| おまもりプラン | お客様のケガへの補償も重視したい人 |
| もっとおまもりプラン | 情報漏えい対応まで含めて備えたい人 |
いずれのプランも、保険料や補償内容は改定されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の施術内容や顧客情報の管理方法に合わせて、無理のない一歩を選んでいきましょう。まずは、補償内容と保険料を比べることから始めるのがおすすめです。
まずは自分に合ったプランを確認してみることから、無理せず気軽に始めてみてください。
関連記事:フリーランスの飲食業向け賠償責任保険|日新火災「事業をおまもりする保険」3プラン比較、キッチンカー・飲食店の事故に備えるならどれ?
関連記事:フリーランスの通訳ガイド向け賠償責任保険|IJCEE通訳ガイド保険3プラン比較、案内中の事故に備えるならどれ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は公式サイトでご確認ください。