
会社員から独立すると、収入が止まったときの備えも、自分で考える必要があります。特に、家族がいる場合は、自分に万一のことがあったときの生活費が心配になります。
収入保障保険は、万一のときに、毎月、給料のように年金を受け取れる保険です。給付の条件・保険料の仕組み・保証期間の3点で比べると、自分に合う商品を選びやすくなります。
このページでは、ネオdeしゅうほ・じぶんと家族のお守り・メディフィット収入保障の3つを、各社の公式サイトや、パンフレットの案内にもとづいて比較します。なお、特定の保険商品への加入を推奨するものではありません。加入を検討する場合は、各社の重要事項の説明をご確認ください。


なぜフリーランスに収入保障保険の比較が必要か?
まずは、収入保障保険を比べて選ぶ理由を確認しましょう。会社員と自営業では、受け取れる公的な遺族年金の仕組みが異なり、商品ごとに、保険料の仕組みや、保証の内容も異なるためです。
公的な遺族年金の仕組みが異なる
日本年金機構の案内では、遺族基礎年金は、国民年金に加入している方などが亡くなった場合に、子のある配偶者と、子が受け取れると案内されています。令和8年4月分からの年金額は、子のある配偶者が受け取る場合、847,300円に子の加算額を加えた額と案内されています。
遺族厚生年金は、厚生年金保険の被保険者である間に亡くなった場合などが、受け取れる要件と案内されています。国民年金のみに加入するフリーランスは、加入している制度によって、受け取れる遺族年金が異なります。
子がいない場合の扱いを確認する
遺族基礎年金は、子のある配偶者と、子が対象と案内されています。子がいない場合は、遺族基礎年金を受け取れないことがあります。家族の構成によって、必要な備えが変わってきます。
商品ごとに仕組みが異なる
収入保障保険は、商品ごとに、契約できる年齢、保険期間、保証期間、保険料の変わり方が異なります。次の章で、3つの違いを確認しましょう。
- 公的な遺族年金の金額を確認する
- 家族に必要な生活費を整理する
- 商品ごとの仕組みの違いを確認する
3つをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。契約できる年齢と、保険料の仕組みに違いがあります。
契約できる条件に違いがある
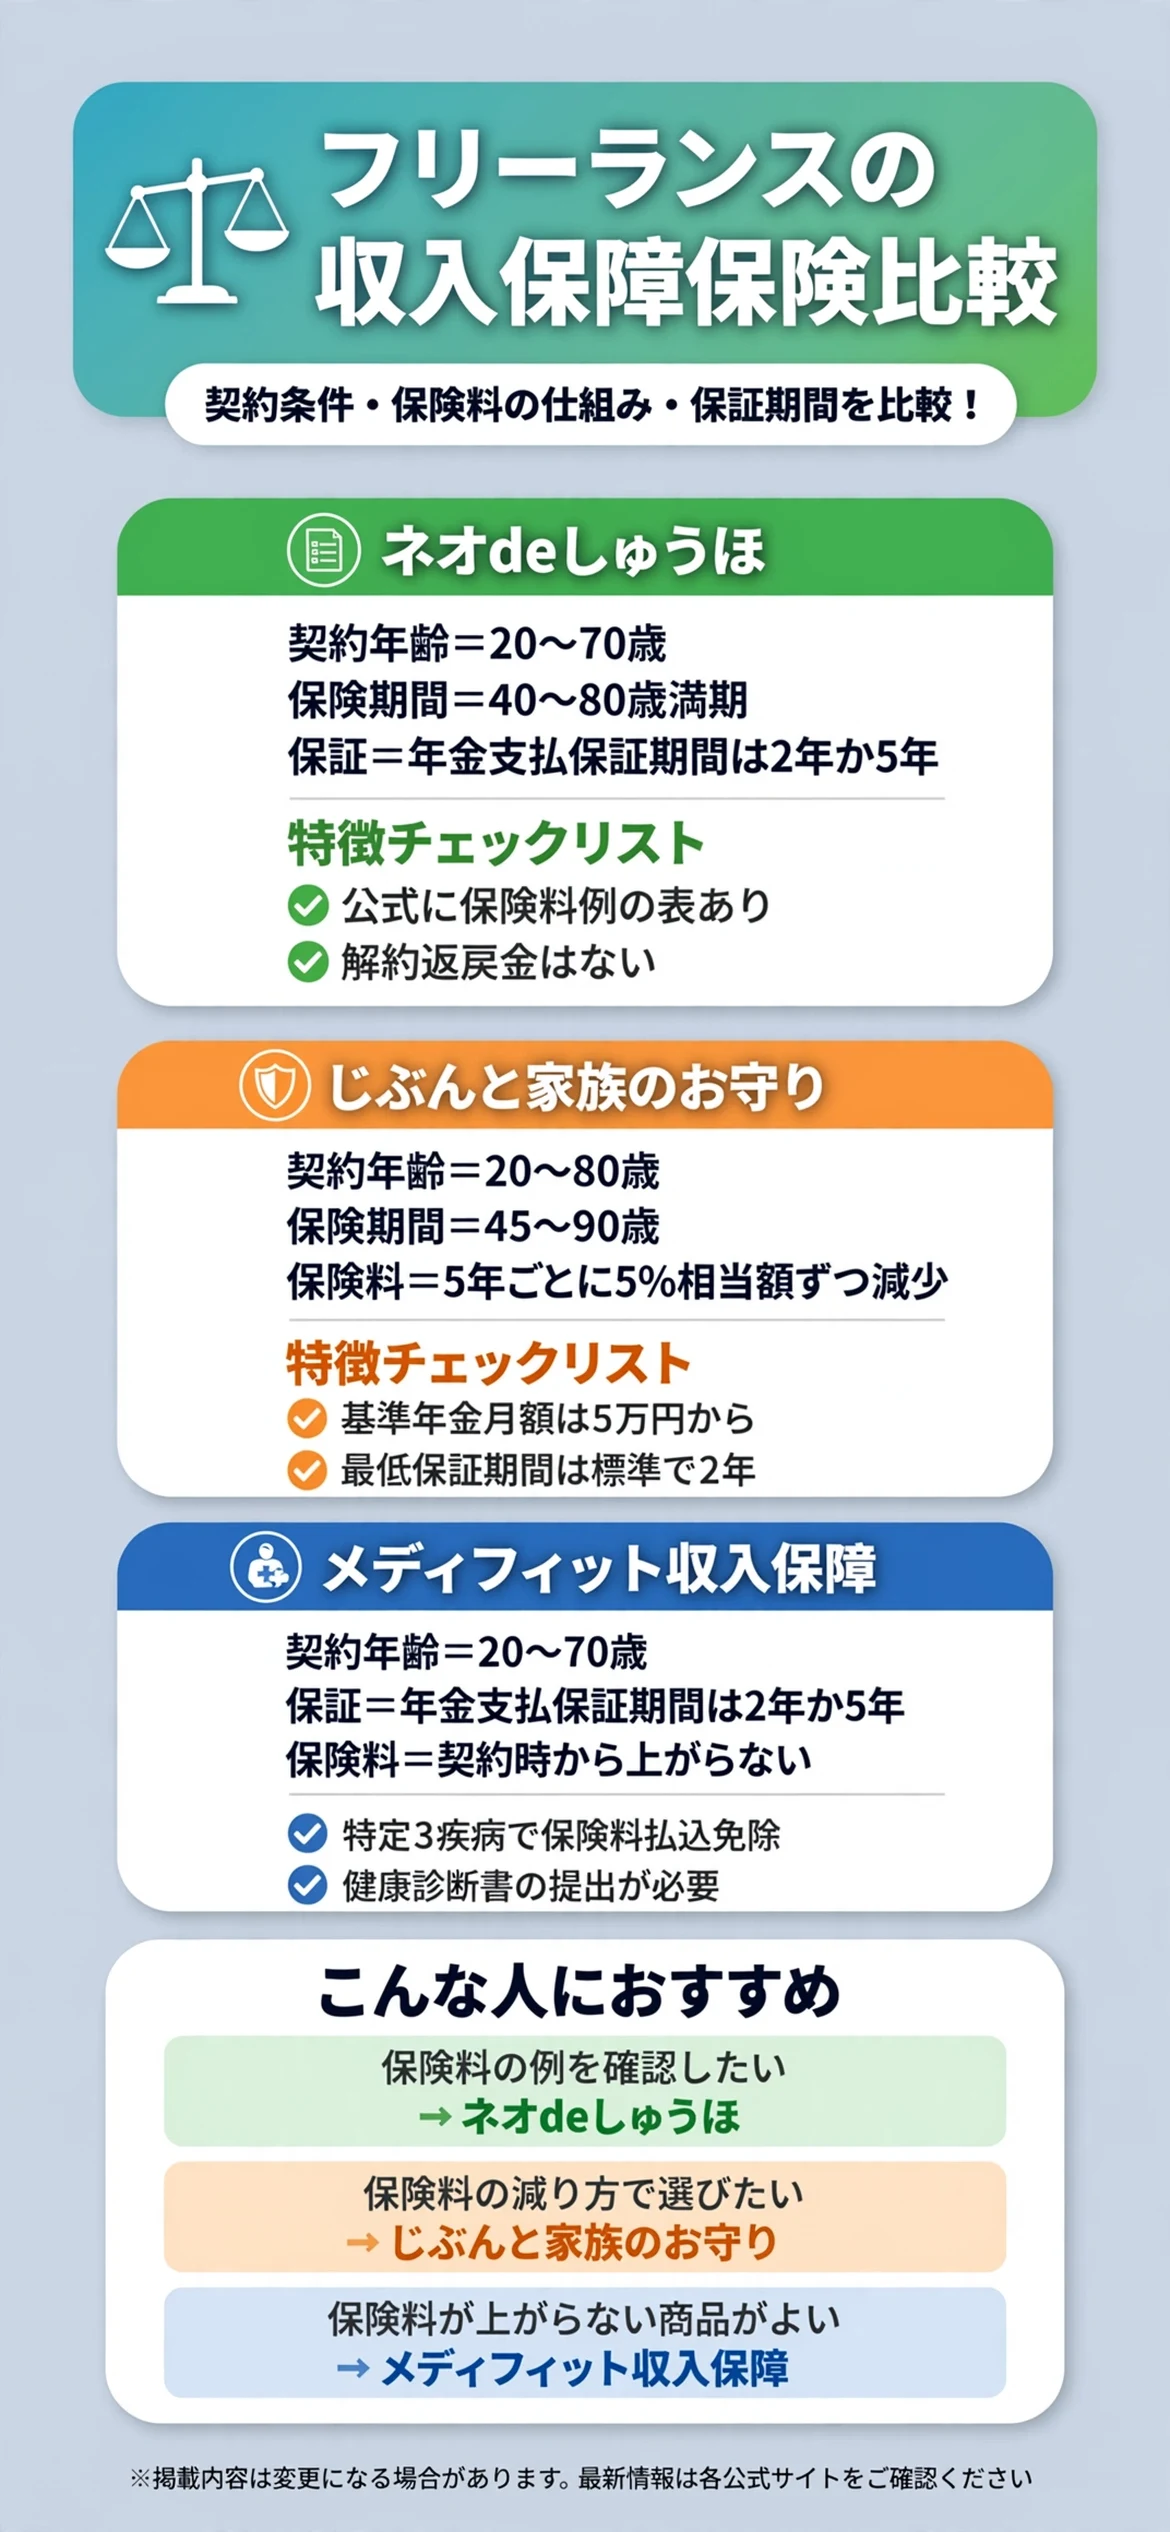
ネオdeしゅうほは、契約年齢が20歳から70歳、保険期間が40歳から80歳満期と案内されています。じぶんと家族のお守りは、契約年齢が20歳から80歳、保険期間が45歳から90歳と案内されています。メディフィット収入保障は、契約年齢が20歳から70歳と案内されています。
保険料の仕組みに違いがある
じぶんと家族のお守りは、保険料が5年ごとに5%相当額ずつ減少し、最後の5年間は、当初の50%になると案内されています。メディフィット収入保障は、保険料が、保険期間を通じて、契約時の保険料から上がることはないと案内されています。
| 項目 | ネオdeしゅうほ | じぶんと家族のお守り | メディフィット収入保障 |
|---|---|---|---|
| 契約年齢 | 20〜70歳 | 20〜80歳 | 20〜70歳 |
| 保険期間 | 40〜80歳満期 | 45〜90歳 | パンフレットの例は60歳満了 |
| 保険料 | 公式に保険料例の表あり | 5年ごとに約5%ずつ減少 | 契約時から上がらない |
| 保証期間 | 2年または5年 | 標準は2年 | 2年または5年 |
表で見比べてから、気になる商品を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
ネオdeしゅうほにはどんな特徴があるのか?
ネオdeしゅうほは、第一ネオ生命(旧ネオファースト生命)の、無解約返戻金型の収入保障保険です。公式の案内では、死亡時に、毎月決まった金額を、保険期間の満了まで受け取れると案内されています。年金月額は5万円以上、1万円単位で、年金支払保証期間は2年または5年から選べます。
オプションとして、高度障害収入保障特則、身体障害者手帳や障害基礎年金などをきっかけとする障害介護収入保障特則、がんや心筋梗塞、脳卒中で給付される特定疾病収入保障特則などが案内されています。保険料払込免除特約や、リビング・ニーズ特約もあり、解約返戻金はないと案内されています。
公式の保険料例では、年金月額10万円、65歳満了、年金支払保証期間2年の場合、30歳男性の非喫煙優良体が月2,542円、40歳男性の非喫煙優良体が月2,795円、喫煙標準体が月7,311円と案内されています。40歳女性の非喫煙優良体は月2,562円と案内されています。

障害や介護でも給付される特則がある
オプションを付けると、死亡以外にも、所定の高度障害や、身体障害者手帳の交付、要介護の認定などで、年金を受け取れる特則が案内されています。付ける特則によって、保険料は変わります。
喫煙や健康状態で保険料が異なる
保険料の区分は、非喫煙優良体、喫煙優良体、非喫煙標準体、喫煙標準体の4つで案内されています。健康状態や、喫煙の有無で、保険料が大きく変わります。
じぶんと家族のお守りにはどんな特徴があるのか?
じぶんと家族のお守りは、SOMPOひまわり生命の収入保障保険です。公式の案内では、万一のときに、お給料のように、毎月一定額を受け取れると案内されています。契約年齢は20歳から80歳、保険期間は45歳から90歳、基準年金月額は5万円から1万円刻みで選べると案内されています。
保険料は、5年ごとに5%相当額ずつ減少し、最後の5年間は、当初の50%になると案内されています。喫煙の状況や、健康状態によって、保険料が割安になる区分もあると案内されています。
保障内容のページでは、死亡、高度障害、七大疾病などで所定の事由に該当した場合に、毎月年金を受け取れる仕組みが案内されています。最低保証期間は標準で2年、解約返戻金はないと案内されています。

保険料が5年ごとに減っていく
必要な保障額が、年齢とともに減っていく考え方に合わせた仕組みです。同じ年金を受け取る場合の、保険料の総額については、公式のシミュレーションで確認しましょう。
七大疾病で保険料の払込みが不要になる仕組みがある
七大疾病で所定の事由に該当した場合に、以後の保険料の払込みが不要になる仕組みが案内されています。条件は、公式の案内で確認しましょう。
メディフィット収入保障にはどんな特徴があるのか?
メディフィット収入保障は、メディケア生命の、料率区分型の、無解約返戻金型の収入保障保険です。パンフレットでは、契約年齢が20歳から70歳で、死亡または所定の高度障害状態に該当したとき、年金を受け取れると案内されています。
年金支払保証期間は、2年または5年から選べます。保険料は、保険期間を通じて、契約時の保険料から上がることはないと案内されています。喫煙の状況、体格(BMI)、血圧値で、3つの保険料率が設定されると案内されています。
特定3疾病(がん、心疾患、脳血管疾患)で所定の理由に該当したとき、以後の保険料の払込みを免除する特約も案内されています。申し込みの際には、健康診断書の提出が必要で、医師による診査はないと案内されています。

喫煙・BMI・血圧で保険料率が決まる
非喫煙者優良体料率、非喫煙者標準体料率、喫煙者料率の3つで案内されています。受動喫煙により、喫煙者と判定される場合があると案内されています。
健康診断書の提出が必要
申し込みの際に、健康診断書の提出が必要と案内されています。直近の健康診断の結果を、手元に用意しておくと、手続きがスムーズです。
生命保険の比較とはどう使い分ければいいのか?
フリーランスの生命保険比較の記事も参考になります。収入保障保険は、毎月、年金の形で受け取る保険、定期保険は、まとまった保険金を一括で受け取る保険と、受け取り方が異なります。
毎月の生活費に備えるなら収入保障保険
家族の毎月の生活費に備えたい場合は、年金の形で受け取れる収入保障保険が、候補になります。
まとまった金額が必要なら定期保険
葬儀費用や、住宅ローンなど、まとまった金額が必要な場合は、定期保険も検討できます。
就業不能保険とはどう使い分ければいいのか?
フリーランスのための所得保障保険(就業不能保険)比較の記事も参考になります。収入保障保険は、亡くなったときや高度障害などに備える保険、就業不能保険は、病気やケガで働けなくなったときに備える保険と、備える場面が異なります。
亡くなったときに備えるのが収入保障保険
家族の生活費に備える保険です。オプションの内容によっては、障害や介護でも給付される場合があります。
働けないときに備えるのが就業不能保険
自分の収入が減ったときに備える保険です。給付の条件は、商品によって異なります。
加入する前に確認しておきたいことは?
加入を検討する前に、次の点を確認しておくと、必要な保障額や、手続きでの行き違いを防ぎやすくなります。
必要な保障額を整理する
家族の毎月の生活費、住居費、教育費、公的な遺族年金の金額などを、整理しておきましょう。必要な年金月額が見えてきます。
健康状態や告知の内容を確認する
加入の際には、健康状態や、過去の病歴などの告知が必要です。健康状態や職業によって、引き受けできない場合もあると案内されています。
給付されない場合や、解約返戻金がないことを確認する
3つの商品とも、解約返戻金がないと案内されています。また、告知義務違反や、保険料の払込みがない場合などは、年金を受け取れないことがあります。重要事項の説明で確認しましょう。
保険料や条件は変わることがある
保険料や条件は、改定されることがあります。最新の内容は、各社の公式サイトで確認しましょう。
まとめ:フリーランスの収入保障保険比較
公式に保険料の例が載っている商品から、年齢や喫煙の区分ごとの金額を確認したいなら、ネオdeしゅうほが選択肢になります。保険料が年々減っていく仕組みで選びたいなら、じぶんと家族のお守りが候補です。非喫煙や、体格、血圧の基準で割安になる区分で、保険料が上がらない商品を選びたいなら、メディフィット収入保障が向いています。
どれが最適かは、家族の構成や、年齢、健康状態によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは家族に必要な生活費と、公的な遺族年金の金額を整理するところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| ネオdeしゅうほ | 保険料の例を見ながら、条件を確認したい人 |
| じぶんと家族のお守り | 保険料が年々減っていく仕組みで選びたい人 |
| メディフィット収入保障 | 保険料が上がらず、健康状態で割安になる区分を使いたい人 |
いずれの商品も、保険料や条件は変わることがあります。加入する前に、公式サイトで最新の内容をじっくり確認してみましょう。
契約できる年齢や、保証期間など、細かな違いも見比べておくと、加入してからのミスマッチを防ぎやすくなります。
万一のことが起きてからでは備えられないからこそ、あらかじめ必要な金額を整理して、落ち着いて検討しておく方が、結果的に家族にも自分にも、気持ちに余裕が生まれるはずです。焦らず、自分に合った備え方を選んでいきましょう。
まずは、家族に必要な生活費と、公的な遺族年金の金額を確認することから始めるのがおすすめです。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定の保険商品の加入を推奨するものではありません。保険料や条件は変更される場合があるため、加入前に各社の公式サイトと重要事項の説明をご確認ください。
