
フリーランスとして独立したばかりの時期は、機材の購入や外注費、作業場所の初期費用など、まとまった事業資金が必要になる場面があります。
とはいえ、日本政策金融公庫、マル経融資、信用保証協会付き融資は名前が似ていて、どれを選べばいいか迷う人も多いのではないでしょうか。
創業時の融資は、窓口・保証の仕組み・返済期間の3点で比べると、自分の状況に合う制度を選びやすくなります。融資は審査があり、誰でも借りられるわけではありません。
このページでは、日本政策金融公庫の新規開業・スタートアップ支援資金・マル経融資・信用保証協会の創業関連保証の3つを、公式情報をもとに比較します。それぞれの特徴を確認していきましょう。


なぜフリーランスに創業融資の比較が必要か?
まずは、フリーランスが創業融資を比べて選ぶ理由を確認しましょう。制度によって、申し込む窓口や必要な手続きが大きく異なるためです。
実績の少ない時期は、借りられるかどうかだけでなく、どの制度なら準備しやすいかも大切な判断材料になります。
制度によって窓口と準備が異なる
日本政策金融公庫は公庫の支店に、マル経融資は商工会・商工会議所の推薦を経て、信用保証協会付き融資は協会または金融機関に相談する流れと案内されています。
どの窓口から動き始めるかで、準備する書類や期間も変わってきます。
返済期間と保証の仕組みで負担感が変わる
返済期間が長いほど、毎月の返済額は小さくなる傾向があります。一方で、担保や保証人の扱い、保証料の有無も制度ごとに異なります。
金利だけで決めずに、返済期間と保証の仕組みも合わせて比べておきましょう。
3つの制度をひと目で比較すると?
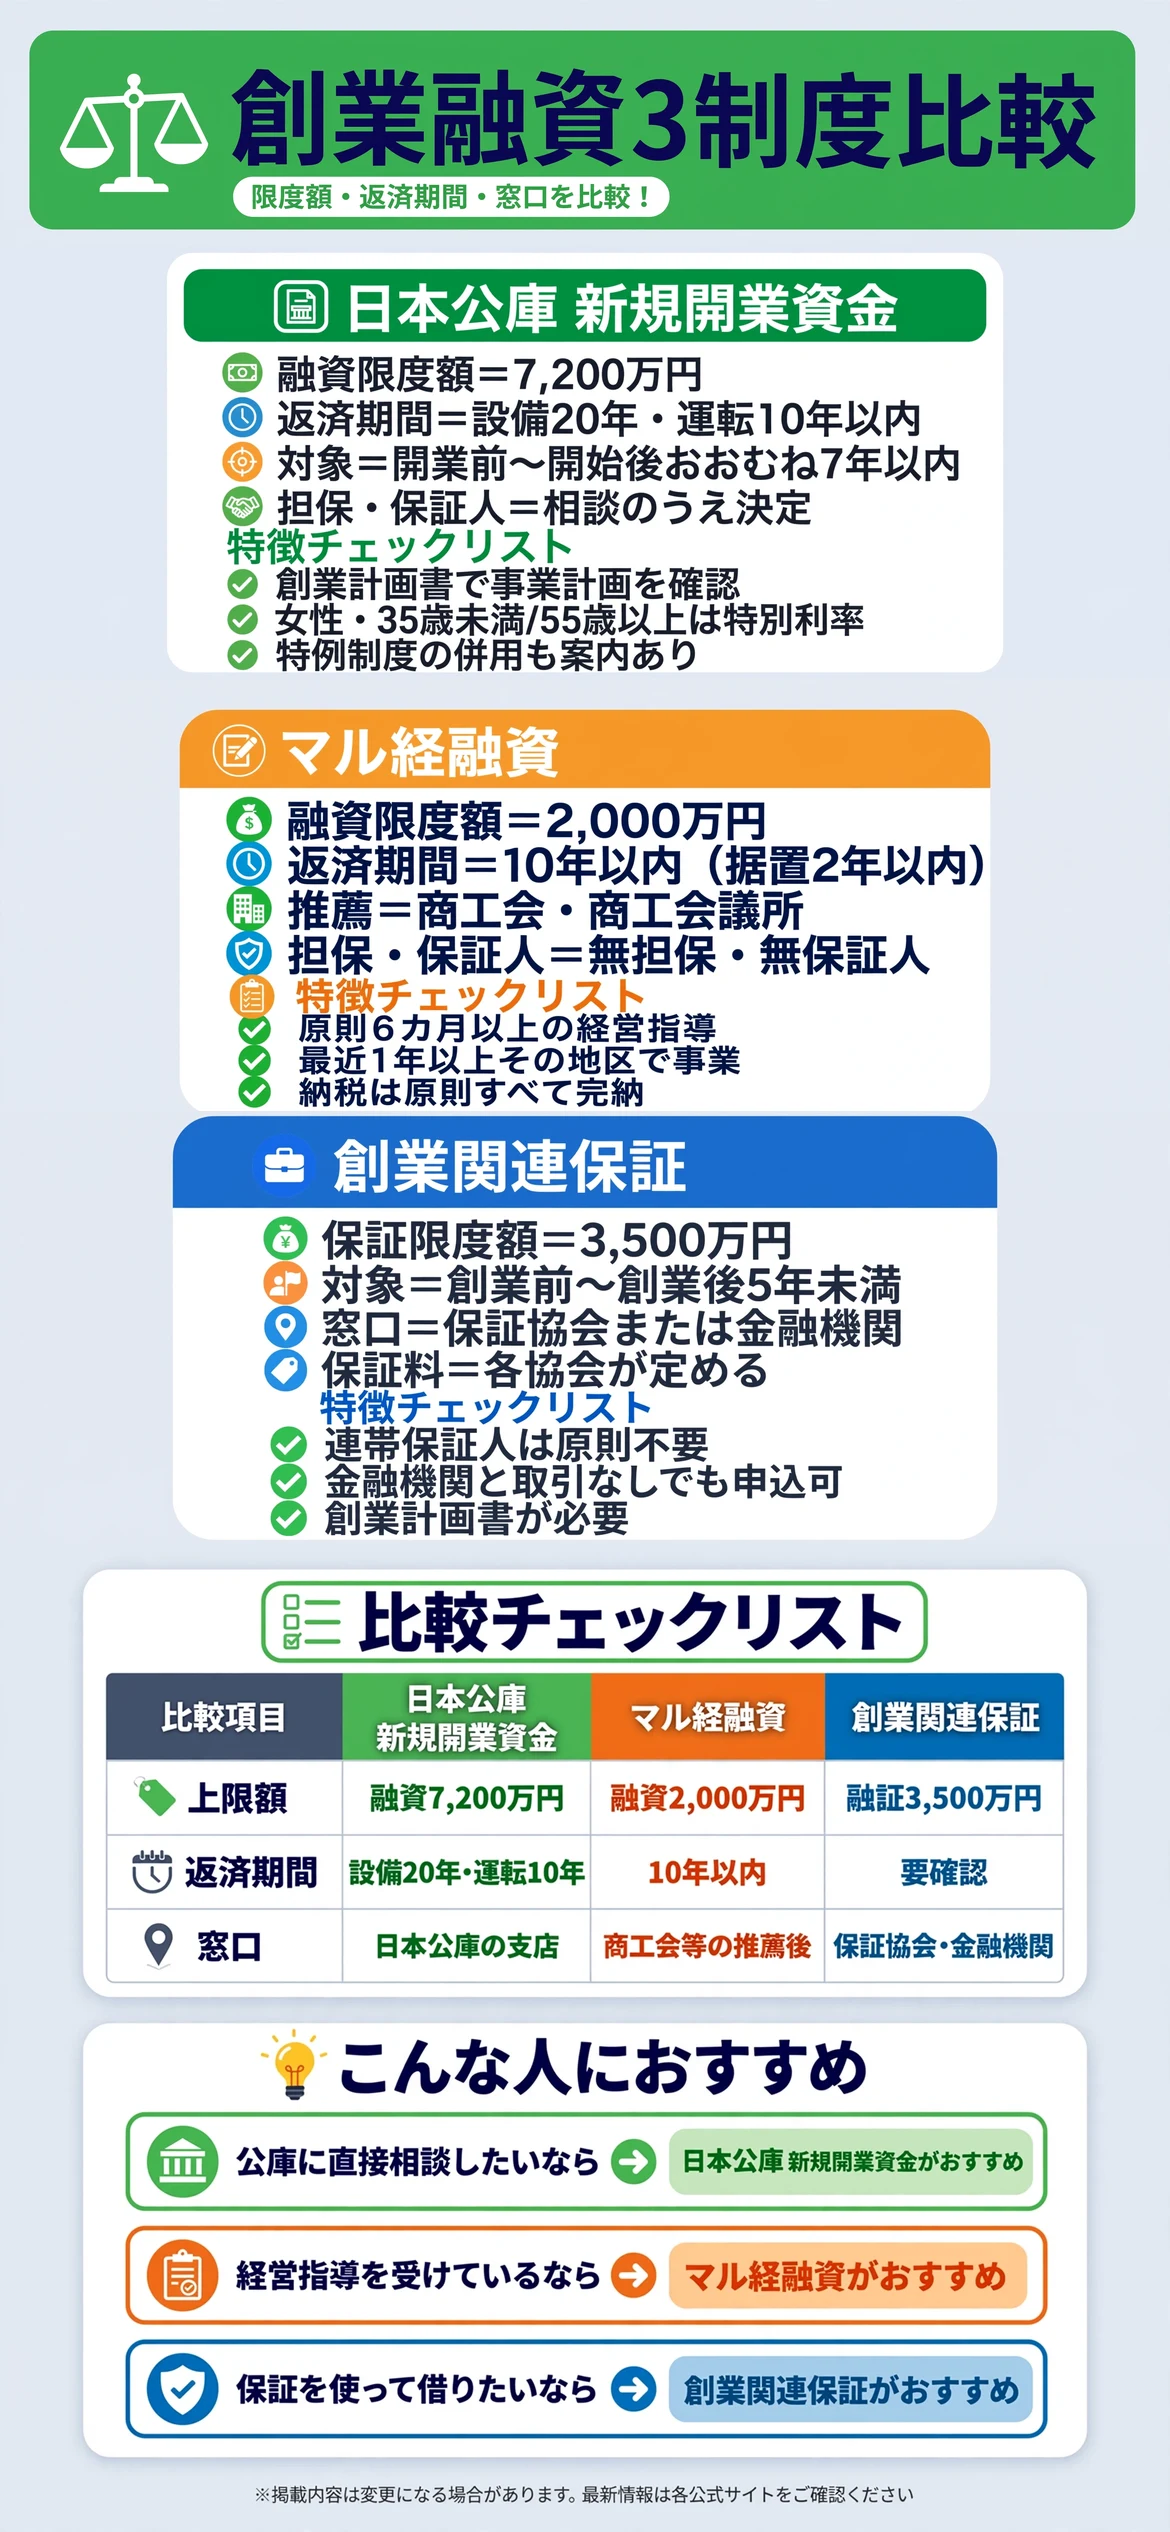
個別に見る前に、まずは3つの制度の違いを一覧で確認しておきましょう。上限額と対象、窓口に違いがあります。
似た名前の制度でも、向いている人は異なります。表を見ながら、自分の状況に近いものを探してみてください。
融資や保証の上限額と返済期間に違いがある
日本公庫の新規開業・スタートアップ支援資金は、融資限度額7,200万円と案内されています。返済期間は設備資金が20年以内、運転資金が10年以内です。
マル経融資は融資限度額2,000万円で、返済期間は10年以内(うち据置期間は2年以内)と案内されています。
担保・保証人と窓口の違いも確認しておく
マル経融資は無担保・無保証人で、保証協会の保証も不要と案内されています。日本公庫の新規開業・スタートアップ支援資金は、担保や保証人について相談のうえ決める形です。
信用保証協会の創業関連保証は、保証限度額が3,500万円と案内されています。個人事業主の連帯保証人は、原則として必要ないと案内されています。
創業計画書は3つの制度に共通する準備になる
日本公庫の新規開業・スタートアップ支援資金では、創業計画書の提出などで事業計画の内容を確認すると案内されています。信用保証協会の案内でも、経営実績がない創業時の融資には創業計画書が必要と説明されています。
どの制度を選ぶ場合も、事業内容・必要な資金・返済の見通しを文章で説明できるように整理しておくと、相談がスムーズに進みやすくなります。
| 項目 | 日本公庫 新規開業・スタートアップ支援資金 | マル経融資 | 創業関連保証 |
|---|---|---|---|
| 上限額 | 融資限度額7,200万円 | 融資限度額2,000万円 | 保証限度額3,500万円 |
| 返済期間 | 設備20年以内・運転10年以内 | 10年以内(据置2年以内) | 要確認 |
| 対象 | 開業前から開始後おおむね7年以内 | 経営指導を受けている小規模事業者 | 創業前から創業後5年未満 |
| 窓口 | 日本公庫の支店 | 商工会・商工会議所の推薦後に日本公庫 | 信用保証協会または金融機関 |
| 担保・保証人 | 相談のうえ決定 | 無担保・無保証人 | 個人事業主の連帯保証人は原則不要 |
表で見比べてから、気になる制度を詳しく確認する
気になる項目を先にチェックしてから、下記の各制度の詳細解説を読むと理解しやすくなります。
日本政策金融公庫の新規開業・スタートアップ支援資金にはどんな特徴があるのか?
新規開業・スタートアップ支援資金は、日本政策金融公庫の国民生活事業が取り扱う制度です。公式情報では、新たに事業を始める方、または事業開始後おおむね7年以内の方が対象と案内されています。
資金のお使いみちは、事業を始めるため、または開始後に必要になる設備資金と運転資金です。
融資限度額は7,200万円で、返済期間は設備資金が20年以内、運転資金が10年以内と案内されています。いずれも据置期間は5年以内です。

開業前から開始後おおむね7年以内まで対象になる
創業前の人だけでなく、事業を始めてからおおむね7年以内の人も対象と案内されています。ただし、適正な事業計画を立てていることが前提です。
創業計画書の提出などで、事業計画の内容を確認する流れと案内されています。
利率は基準利率と特別利率が用意されている
利率は、基準利率が適用されると案内されています。女性の方、35歳未満または55歳以上の方などは、土地にかかる資金を除き、特別利率が適用される場合があります。
お使いみちや返済期間、担保の有無などで適用される利率が異なるため、申し込み前に公式サイトで確認しましょう。
併用できる特例制度も公式ページで案内されている
公式ページでは、この制度と併せて利用できる特例制度として、経営者保証免除特例制度、創業支援貸付利率特例制度、賃上げ貸付利率特例制度が案内されています。
特例が使えるかどうかは、事業の内容や状況によって変わります。相談の際に、自分が対象になりそうかどうかを窓口で聞いておくと安心です。
マル経融資にはどんな特徴があるのか?
マル経融資は、小規模事業者経営改善資金として日本政策金融公庫が取り扱う制度です。商工会・商工会議所などの経営指導を受けている小規模事業者で、その長の推薦を受けた人が対象と案内されています。
融資限度額は2,000万円で、返済期間は10年以内(うち据置期間は2年以内)です。無担保・無保証人で、保証協会の保証も不要と案内されています。

商工会・商工会議所の推薦が前提になる
マル経融資は、まず商工会・商工会議所などで推薦を受け、そのあと日本公庫で審査する流れと案内されています。
推薦までに審査会などの手続きがあるため、時間に余裕をもって動き始めることが大切です。
推薦を受けるための5つの要件を確認する
公式情報では、次の5つの要件を満たす必要があると案内されています。
従業員数の基準は、商業・サービス業(宿泊業・娯楽業を除く)が5人以下、製造業その他が20人以下と案内されています。
信用保証協会の創業関連保証にはどんな特徴があるのか?
創業関連保証は、信用保証協会が創業者向けに用意している保証制度です。保証付融資が実行されたとき、保証の対価として信用保証料を支払う仕組みと案内されています。
保証限度額は3,500万円で、3つの創業支援保証を併用した場合も合計で3,500万円が上限と案内されています。

創業前でも創業後5年未満でも対象になる
創業前は、事業を営んでいない個人で、1か月以内に事業を開始する具体的な計画があることなどが条件と案内されています。市区町村の認定特定創業支援等事業で支援を受ける場合は、6か月以内です。
創業後は、事業を開始してから5年未満の個人または法人が対象と案内されています。
保証料と窓口を事前に確認する
保証料率は各信用保証協会が定めるため、具体的な料率は申し込み先の協会で確認する必要があります。
窓口は、事業を営む都道府県(市)内の信用保証協会または金融機関です。金融機関と取引がなくても申し込めると案内されています。経営実績がない創業時は、創業計画書が必要です。
フリーランスのビジネスローンとはどう組み合わせればいいのか?
公的な創業融資で足りない分や、急ぎの資金には、フリーランスのビジネスローン比較の記事も参考になります。創業融資は審査や手続きに時間がかかるため、民間のサービスとは役割が異なります。
用途と時期で使い分ける
開業準備のように時間に余裕がある資金は創業融資、すぐに必要な資金は民間のサービスというように、時期で使い分ける考え方があります。
借り入れ総額と返済計画を整理する
複数の借り入れを組み合わせる場合は、毎月の返済額の合計を先に試算しておきましょう。
フリーランスの屋号付き銀行口座とはどう組み合わせればいいのか?
融資の申し込みでは、事業とお金の流れを確認できることが大切です。フリーランスの屋号付き銀行口座比較の記事も参考になります。事業用の口座を分けておくと、入出金を整理しやすくなります。
事業用の口座で入出金を整理する
事業用の口座があると、売上や経費の流れを把握しやすくなります。融資の相談時に、事業の状況を説明する材料にもなります。
返済用の口座も決めておく
返済の引き落とし先を事業用の口座にしておくと、毎月の資金繰りを管理しやすくなります。
申し込む前に整理しておきたいことは何か?
3つの制度のどれを選ぶ場合でも、申し込む前に自分の状況を整理しておくと、窓口での相談が進めやすくなります。
必要な資金の使いみちと金額を書き出す
機材の購入や外注費、運転資金など、何にいくら必要かを項目ごとに書き出しておきましょう。設備資金と運転資金では、制度上の返済期間が異なる場合があります。
返済の見通しと相談できる窓口を決める
毎月の返済額が事業の売上に対して無理のない範囲かを、先に試算しておくことが大切です。そのうえで、日本公庫の支店、商工会・商工会議所、信用保証協会のうち、相談しやすい窓口から連絡してみましょう。
まとめ:フリーランスの創業融資比較
事業の初期資金を日本公庫に相談したいなら、新規開業・スタートアップ支援資金が選択肢になります。商工会・商工会議所の経営指導を受けているなら、マル経融資も検討できます。
保証協会の保証を利用して金融機関から借りたいなら、創業関連保証が向いています。どれが最適かは事業の状況によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の状況を整理するところから始めるのがおすすめです。
| 制度 | 向いている人 |
|---|---|
| 日本公庫 新規開業・スタートアップ支援資金 | 開業前から開始後おおむね7年以内で、公庫に相談したい人 |
| マル経融資 | 商工会・商工会議所の経営指導を受けている人 |
| 創業関連保証 | 保証協会の保証を使って金融機関から借りたい人 |
いずれの制度も、融資や保証の条件は改定されることがあります。申し込みの前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の事業の状況と、準備にかけられる期間に合わせて、無理のない一歩を選んでいきましょう。まずは、窓口と必要な書類を比べることから始めるのがおすすめです。
まずは自分に合った制度を確認してみることから、無理せず気軽に始めてみてください。
関連記事:フリーランスのカーシェア比較|タイムズカー・オリックスカーシェア・三井のカーシェアーズ、必要な時だけ車を借りるならどれ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。融資や保証の可否は審査により決まります。本ページは特定の制度への申し込みをすすめるものではなく、条件は変更される場合があるため、最新情報は公式サイトでご確認ください。
