取引先から報酬が支払われない、あるいは取引先が倒産してしまった。会社員と違い、フリーランスは売掛金の回収を自分で行う必要があります。
ただし、備え方は一つではありません。積み立てておく共済、無料で相談できる窓口、売掛金そのものを保証するサービスでは、できることが大きく違います。
このページでは、経営セーフティ共済・フリーランス・トラブル110番・URIHOの3つを、公式ページの情報だけで比較します。役割、費用、使える場面の順に確認しましょう。


なぜ報酬の未払いや取引先の倒産への備えを比べる必要があるのか?
未払いが起きたときに必要なものは、状況によって変わります。資金の手当てが必要なのか、話し合いの場が必要なのかで、選ぶ手段が違ってきます。
だからこそ、起きる前に3つの手段の役割を比べておくことが大切です。
倒産と未払いでは必要な備えが違う
取引先が倒産した場合は、売掛金の回収が難しくなり、資金繰りが苦しくなります。一方、取引先が存続していて払わないだけなら、交渉や手続きで解決する余地があります。
前者は資金面の備え、後者は相談や仲裁の窓口が役立ちます。
備えるタイミングが決まっている手段もある
経営セーフティ共済は、加入してから6か月以上たたないと、貸付の対象になりません。URIHOも、保証を始める前に発生した取引は対象外です。
問題が起きてからでは使えないため、早めに確認しておく必要があります。
3つの手段をひと目で比較すると?
個別に見る前に、3つの違いを一覧で確認しましょう。役割、費用、使える条件に差があります。
表の「記載なし」は、確認した公式ページに載っていなかった項目です。
役割と費用の違い
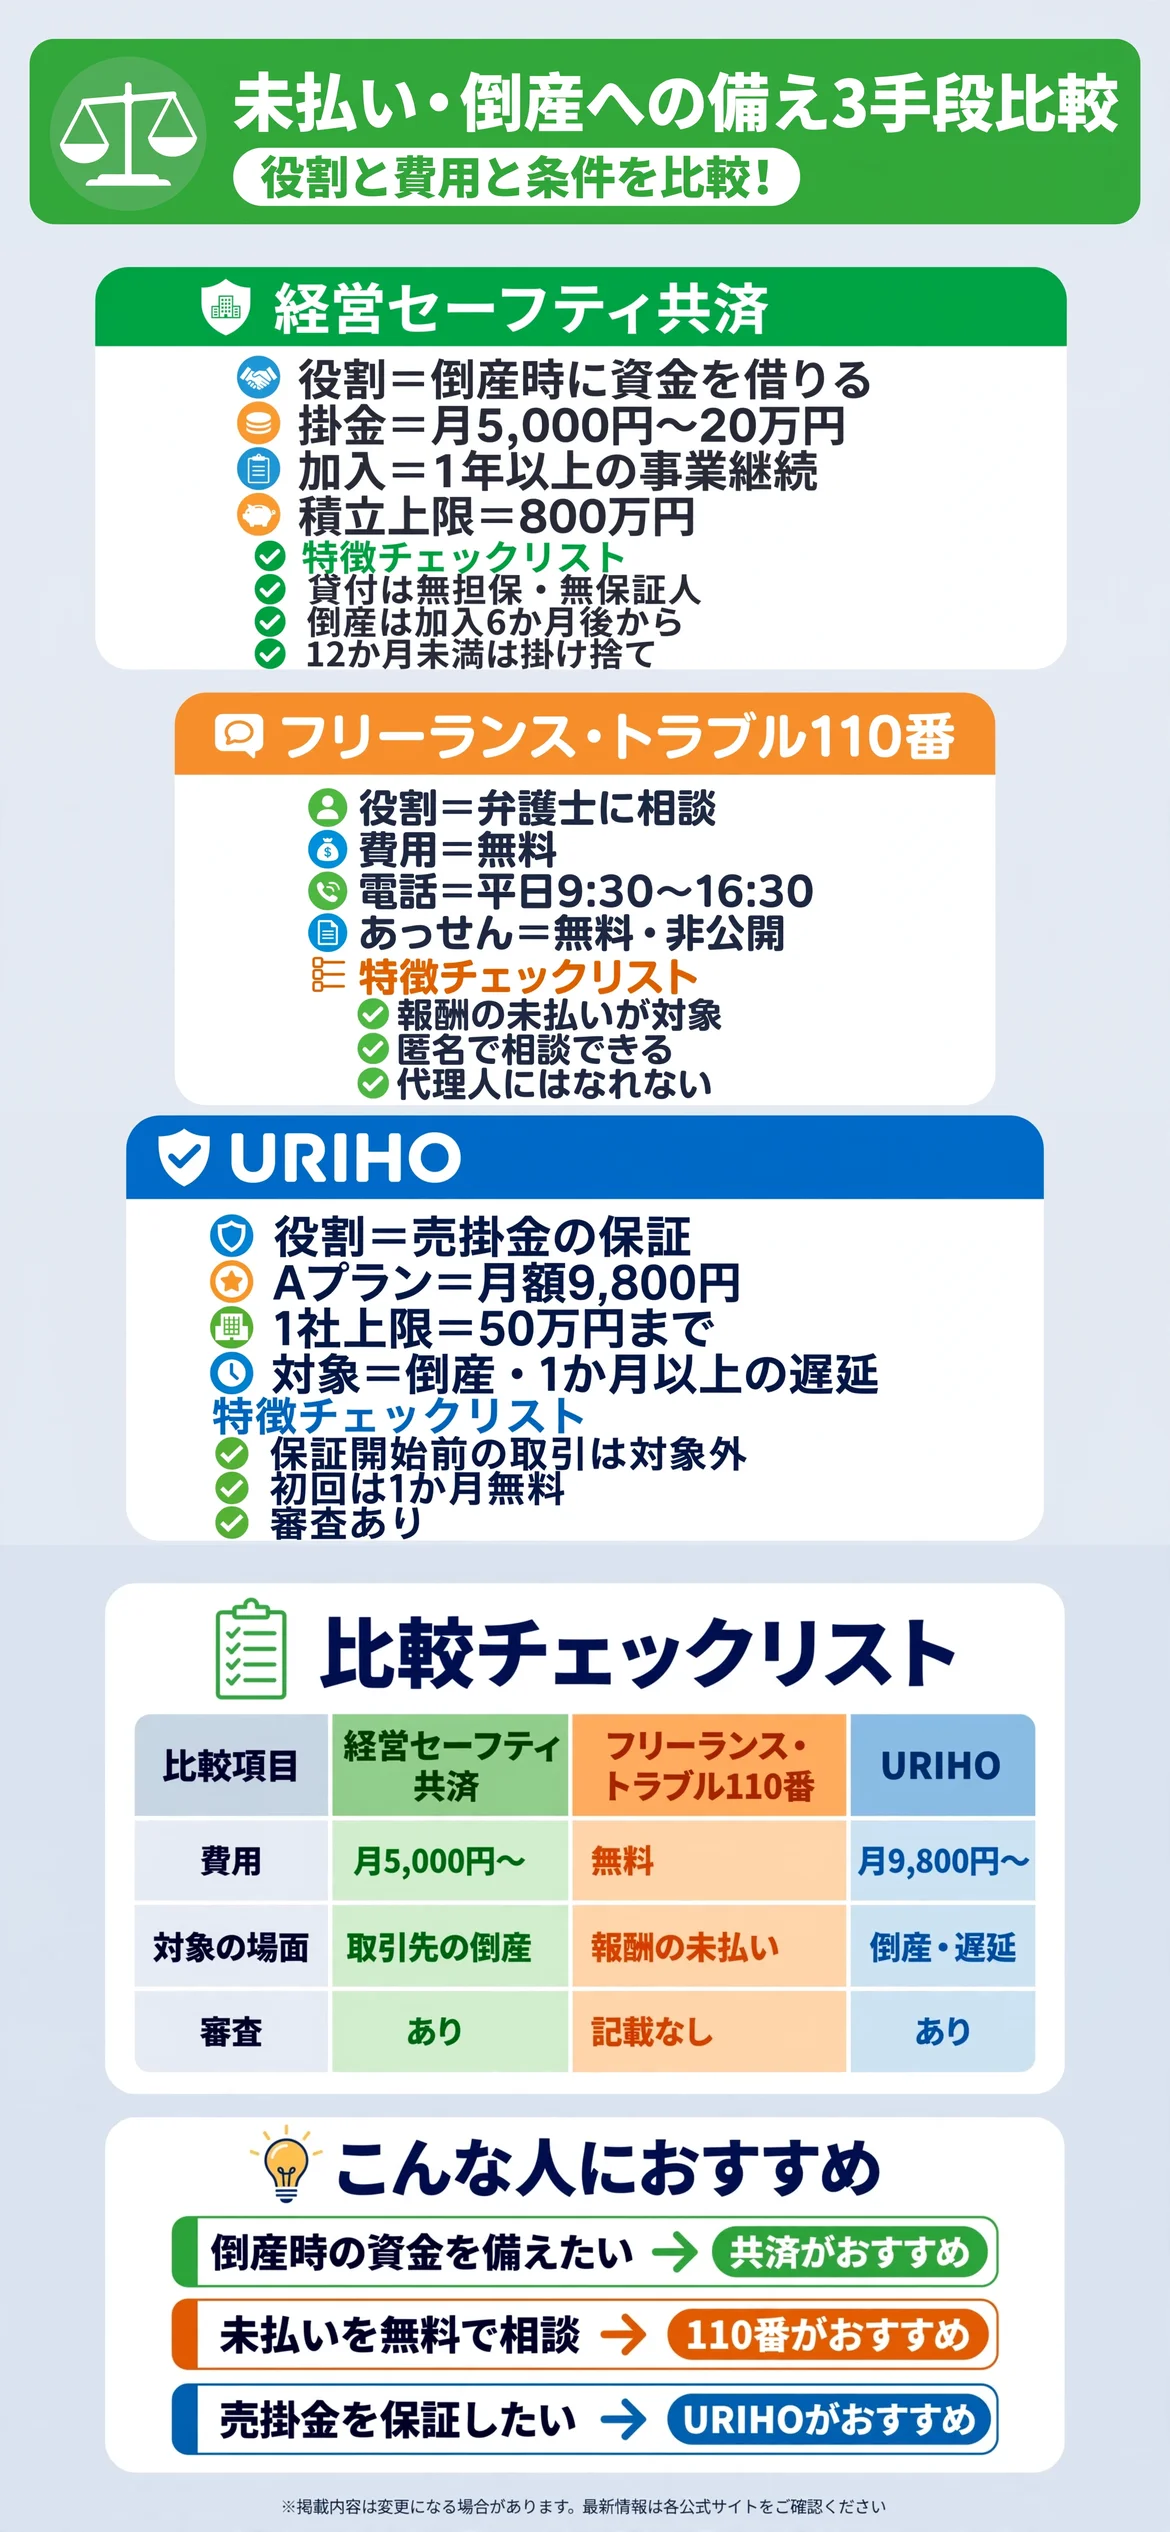
経営セーフティ共済は、毎月の掛金を積み立てて、取引先の倒産時に貸付を受ける制度です。掛金は月額5,000円から20万円まで選べます。
フリーランス・トラブル110番は、相談も和解あっせんも無料です。URIHOは月額制の売掛金保証で、Aプランは月額9,800円です。
使える場面の違い
経営セーフティ共済は取引先の倒産が条件で、夜逃げは倒産に当たらないと書かれています。URIHOは、倒産と1か月以上の支払い遅延が保証の対象です。
フリーランス・トラブル110番は、報酬の未払いや一方的な減額など、発注者とのトラブルが対象です。
| 項目 | 経営セーフティ共済 | フリーランス・トラブル110番 | URIHO |
|---|---|---|---|
| 役割 | 倒産時に資金を借りる | 弁護士への相談とあっせん | 売掛金の保証 |
| 費用 | 月5,000円〜20万円の掛金 | 相談もあっせんも無料 | Aプランは月9,800円 |
| 対象になる場面 | 取引先の倒産 | 報酬の未払いなど | 倒産・1か月以上の遅延 |
| 主な条件 | 1年以上事業を継続 | 記載なし | 保証開始前の取引は対象外 |
| 確認した表示 | 基準日の記載なし | 基準日の記載なし | 基準日の記載なし |
表で全体像をつかんでから、気になる手段の詳細を読むと理解しやすくなります。
条件は、2026年11月3日に確認した公式ページの表示です。申し込みや相談の前に、最新の内容を確認してください。
経営セーフティ共済にはどんな特徴があるのか?
経営セーフティ共済は、中小企業基盤整備機構が運営する制度で、取引先の倒産に備えて掛金を積み立てます。個人事業主は、1年以上事業を続けていることが加入の条件です。
確定申告をしている事業所得のある人が、判断の目安です。

掛金と積立の上限
掛金月額は、5,000円から20万円までの範囲で、5,000円単位で選べます。積み立てられる上限は800万円です。
掛金は、個人事業主の場合、事業所得の必要経費に算入できます。ただし、解約後に再加入した場合は、2年以内の掛金は算入できません。
共済金の貸付を受ける条件
貸付額は、回収困難になった売掛金債権の額と、掛金総額の10倍のうち、少ないほうです。最高は8,000万円で、無担保・無保証人で借りられます。
条件として、倒産が加入から6か月以上たってから起きたこと、6か月分以上の掛金を納めていること、倒産から6か月以内に手続きすることが挙げられています。
解約手当金と注意点
12か月以上掛金を納めていれば、自己都合の解約でも掛金総額の8割以上が戻ります。40か月以上なら全額です。12か月未満は掛け捨てになります。
利子と返済の期間は、確認したページに載っていませんでした。借りた分は返す必要があるため、申込前に確認しましょう。
フリーランス・トラブル110番にはどんな特徴があるのか?
フリーランス・トラブル110番は、厚生労働省の委託事業で、第二東京弁護士会が運営しています。料金は一切かからず、匿名で相談できます。
電話番号は0120-532-110で、受付は平日の9時30分から16時30分です。

相談の方法と対象
電話、メール、Web(ビデオ通話)で相談できますが、来所での相談は対応していません。報酬を一方的に減額された、払ってもらえないといったトラブルが対象です。
契約書や請求書の作成、網羅的なリーガルチェックは対象外です。担当の弁護士が代理人になることもできません。
和解あっせんの流れ
申立書などを郵送で提出すると、第二東京弁護士会の仲裁センターが相手方に出席を呼びかけます。2時間ほどの期日を経て、和解成立か不成立になります。
手続きは非公開で、費用は無料です。Web会議にも対応しています。あっせん人は、拘束力のある解決案は出せません。
実績と注意点
ページには、申立ての約7割で相手方が出席し、そのうち約6割が和解などで解決したと書かれています。ただし、運営側が示している数字です。
解決までの具体的な期間は、確認したページに載っていませんでした。
URIHOにはどんな特徴があるのか?
URIHOは、売掛金を保証する月額制のサービスです。取引先が倒産したり、支払いが遅れたりしたときに、保証を受けられる仕組みです。
月額料金以外の費用はなく、最低利用期間もないと案内されています。

プランと保証額
Aプランは月額9,800円で、1取引先あたり1万〜50万円、合計1,000万円までです。Bプランは月額29,800円で、1取引先あたり500万円まで、合計3,000万円までです。
CプランとDプランもあります。年商1億円以下の法人・個人事業主向けに、URIHO miniも案内されていますが、詳細は確認していません。
保証の対象と対象外
保証の対象は、破産などの倒産と、1か月以上の支払い遅延です。保証開始前の取引や、すでに入金が遅れている取引は対象外です。
トラブルで合意に至っていない未入金も対象外です。申込時には審査があり、初回は1か月の無料期間が案内されています。
注意点
通常のプランで個人事業主が対象かどうかは、確認したページに載っていませんでした。個人事業主の対象は、URIHO miniで明記されています。
保証は、あくまで倒産や遅延が起きた後の備えです。早く現金化したい場面には、別の手段が必要です。
ほかの手段とはどう並べて考えればいいのか?
3つの手段は、それぞれ役割が違います。ほかのサービスと組み合わせて考えると、備えの全体像が見えてきます。
資金化と書面での請求を組み合わせる
売掛金を早く現金にしたいときは、ファクタリングサービスの比較が参考になります。支払いを書面で求める場面では、内容証明郵便の作成代行サービスも確認しておきましょう。
共済全体の考え方を知る
退職金代わりの共済と比べるなら、小規模企業共済とiDeCoの比較が役立ちます。ほかの共済の違いは、共済の比較でも確認できます。
目的が違う制度を、混同しないことが大切です。
備えを選ぶときに注意したい点は何か?
どの手段も、万能ではありません。使える場面と条件を、先に知っておく必要があります。
対象外の場面を先に確認する
経営セーフティ共済は、夜逃げが倒産に当たらないと書かれています。URIHOは、すでに遅れている取引が対象外です。
自分の取引が当てはまるかを、申込前に確かめましょう。
運営側の説明と実際の結果は別と理解する
各ページの実績や説明は、運営側が示している内容です。このページでは、解決や受け取りが保証されるとは評価していません。
個別の事情によって、結果は人それぞれ変わります。
表示の時点と記載なしの項目を確認する
3つとも、基準日の記載がありませんでした。料金や条件は変更される場合があるため、公式ページで最新の内容を確認してください。
法的な判断が必要な場面では、弁護士などの専門家に相談しましょう。
手続きにかかる時間も考えておく
メール相談の返信は、通常3〜4営業日と案内されています。電話相談は、まず弁護士との相談日を予約し、その後に担当の弁護士から電話が来る流れです。
経営セーフティ共済の貸付にも審査があり、申込窓口は商工会議所や金融機関などです。急な資金の必要には、時間の余裕を見ておきましょう。
組み合わせて使う考え方
3つの手段は、重ねて使うこともできます。たとえば、日ごろは共済で積み立て、未払いが起きたら110番に相談するといった形です。
ただし、条件や費用は別々に確認が必要です。無理のない範囲で、必要な備えから選びましょう。
備える前に整理しておきたいことは何か?
手段を選ぶ前に、自分の取引の状況を整理しておくと、条件のずれを減らせます。
取引先と金額をリスト化する
主な取引先と、1回あたりの金額を書き出しましょう。保証額や貸付額の目安になります。
契約書ややり取りを残す
契約書、メール、請求書は、相談や申立ての際の証拠になります。普段から保管しておきましょう。
資金繰りの余裕を確かめる
未払いが起きたとき、何か月耐えられるかを考えておくと、必要な備えが見えてきます。
制度の条件や料金は、変更されることがあります。申し込みの前に、各社の公式ページで最新の内容を確認しておきましょう。
備えの必要性には、個人差があります。自分の状況に合わせて、無理のない範囲で検討しましょう。
まとめ:報酬の未払い・取引先の倒産への備え比較
倒産に備えて資金を確保したいなら経営セーフティ共済、まず無料で相談したいならフリーランス・トラブル110番、売掛金そのものを保証してほしいならURIHOが選択肢になります。
どれが最適かは状況によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、役割と使える場面を含めて絞るとわかりやすくなります。
| 手段 | 向いている人 |
|---|---|
| 経営セーフティ共済 | 倒産時の資金を積み立てたい人 |
| フリーランス・トラブル110番 | 未払いを無料で相談したい人 |
| URIHO | 売掛金を保証で守りたい人 |
いずれの手段も、料金や条件は変更されることがあります。申し込みの前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の状況と、予算に合わせて、無理のない備え方をしていきましょう。まずは、取引先と金額を書き出して、どの場面に備えたいかを確かめることから始めるのがおすすめです。
まずは自分に合った備えの条件を確認してみることから、無理せず気軽に始めてみてください。
関連記事:フリーランスの法律相談窓口比較|フリーランス・トラブル110番・法テラス・弁護士ドットコム、困ったときの相談先はどれ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定のサービスへの申し込みをすすめるものではなく、条件は変更される場合があるため、最新情報は公式サイトでご確認ください。