
フリーランスとして働いていると、病気やケガで入院した場合の備えが十分か、気になることがあります。
医療保険とがん保険は役割が異なるため、両方をバランスよく検討するのがおすすめです。
このページでは、フリーランス向けの医療保険・がん保険の選び方と比較ポイントを解説します。


なぜフリーランスに民間の医療保険・がん保険が必要なのか?
まずは、フリーランスに民間保険が必要とされる理由を確認しましょう。
公的保障と民間保険の違いを理解することが、備えを考える第一歩になります。
あらかじめ知っておくだけでも、いざという時の安心感が大きく変わります。
傷病手当金がなく収入減少に直結する
会社員には傷病手当金がありますが、フリーランスにはこの制度がありません。
入院・療養中は収入が途絶えるため、医療費と生活費の両方に備える必要があります。
案件を止めている間も固定費は発生し続けるため、想像以上に負担が大きくなりがちです。
家族がいる場合はさらに備えが重要になる
扶養家族がいる場合、自分の収入が生活の柱になっているケースも多くなります。
もしもの時の家計への影響を考えると、備えの重要性はより高まります。
教育費や住宅費など、長期的な支出を抱えている場合は特に慎重な検討が必要になります。
公的医療保険だけではカバーしきれない部分がある
差額ベッド代や先進医療費など、公的保険の対象外となる費用も少なくありません。
入院が長引くほど、こうした自己負担分の総額も大きくなっていきます。
想定外の出費に備えるためにも、事前の情報収集が欠かせません。
医療保険とがん保険はどう役割が違うのか?
似ているようで、実は役割が異なる保険です。
違いを理解しないまま加入すると、保障が偏ってしまう可能性があります。
それぞれの役割を正しく理解しておくことが、賢く選ぶための第一歩です。

医療保険は入院・手術全般が対象
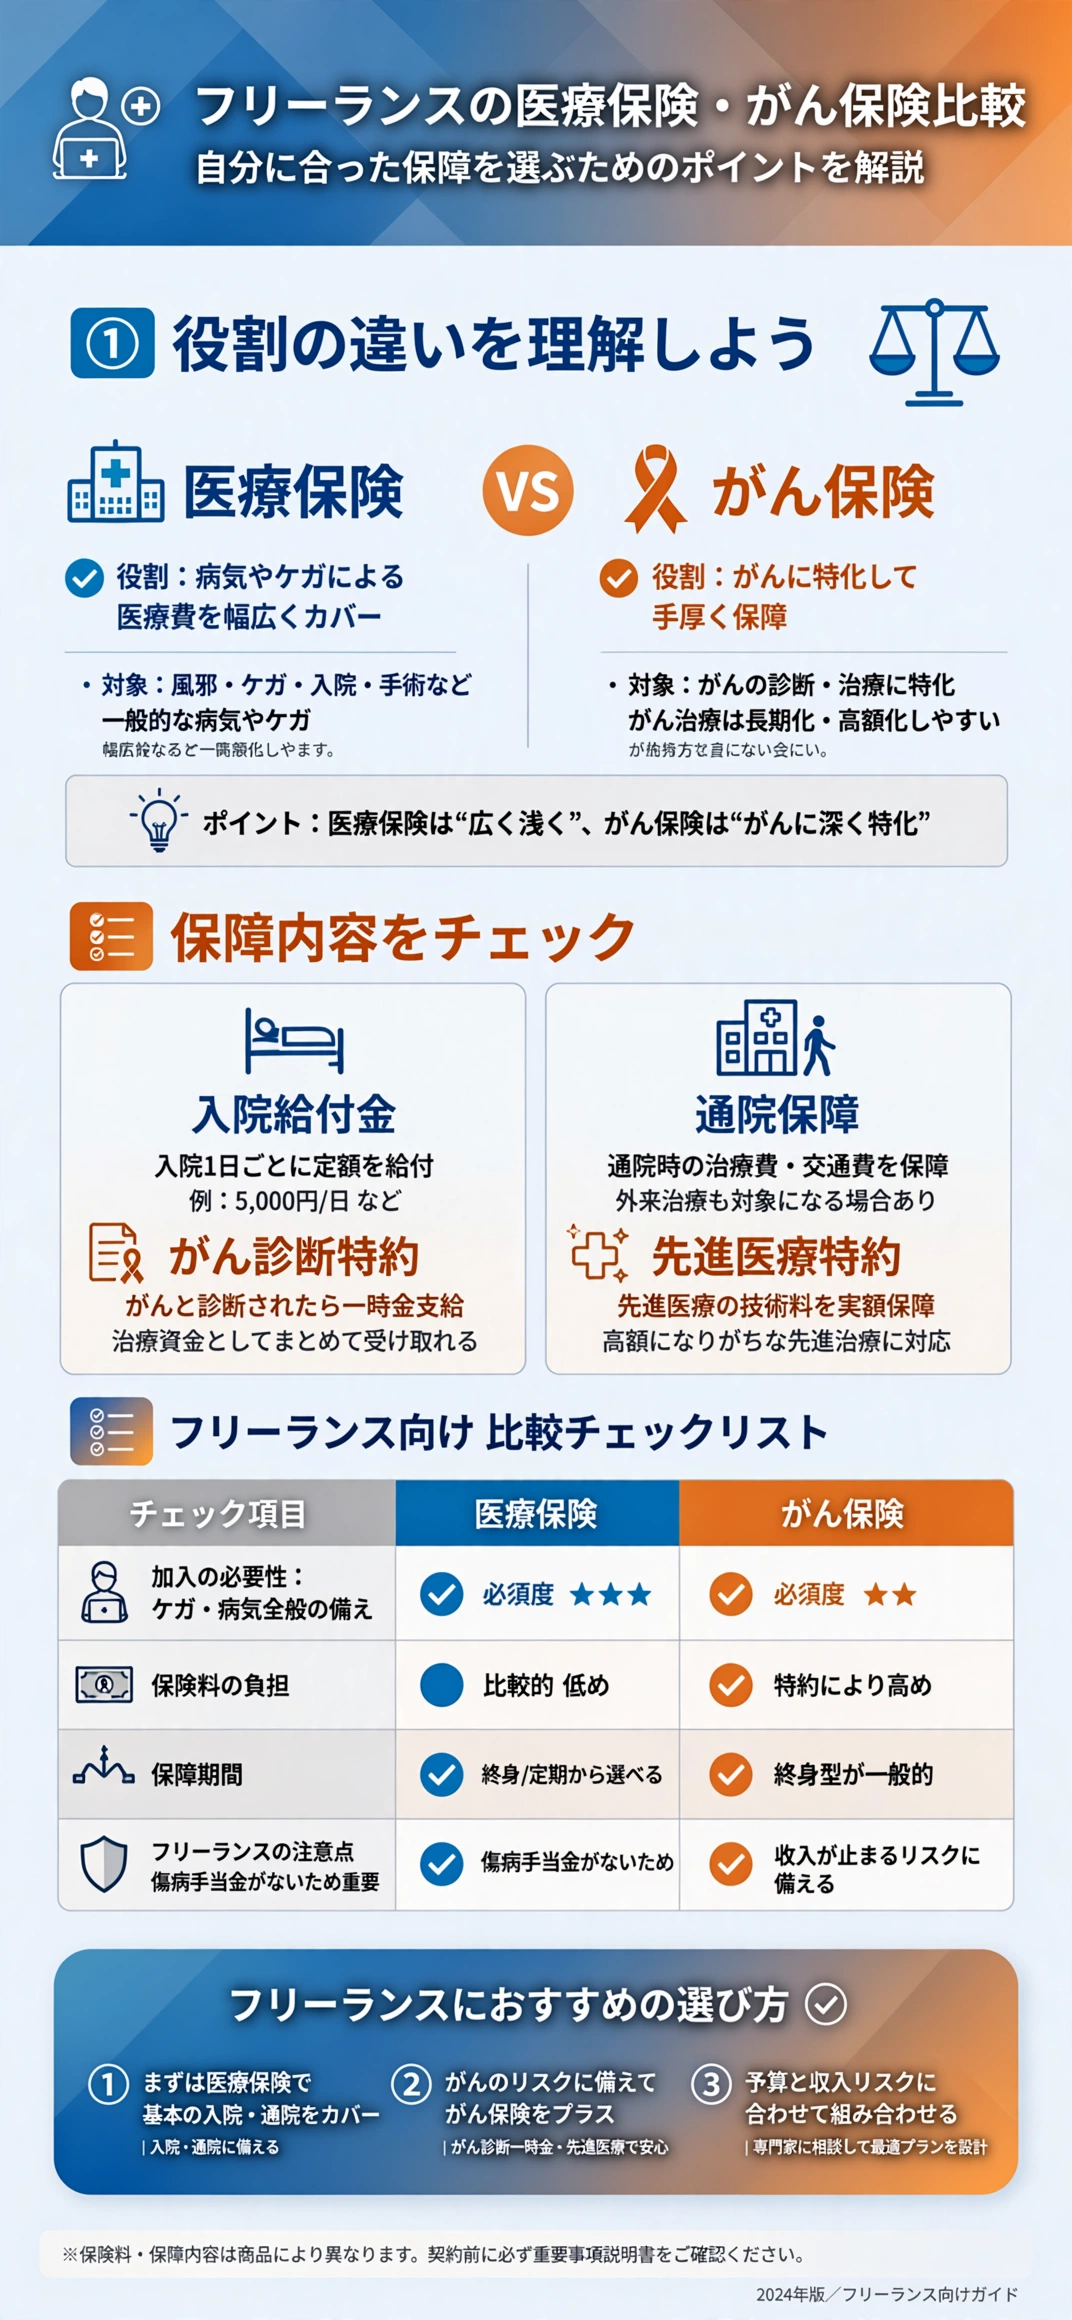
医療保険は、病気やケガによる入院・手術全般を幅広くカバーする保険です。
幅広い病気やケガに対応するため、まず備えるべき基本の保険といえます。
特定の病気に限定されないため、汎用性の高い保障として位置づけられます。
がん保険はがんに特化した保障を上乗せする
がん保険は、がんによる長期治療や収入減少に特化した保障を提供します。
がんは治療が長期化しやすいため、医療保険だけでは不十分になりやすい点が特徴です。
通院治療が中心になるケースも多く、入院中心の医療保険では補いきれない場合があります。
両方に加入することで保障の抜けを防げる
医療保険とがん保険を組み合わせることで、保障の抜け漏れを防ぎやすくなります。
予算に応じて、どちらを優先するか検討することも大切です。
家系にがんのリスクが高い場合は、がん保険を優先する考え方もあります。
| 保険の種類 | 主な対象 |
|---|---|
| 医療保険 | 病気・ケガによる入院や手術全般 |
| がん保険 | がんと診断された際の一時金・長期治療・収入減少 |
医療保険を選ぶ際の比較ポイントは?

数ある医療保険の中から選ぶ際は、いくつかのポイントを比較しましょう。
比較のポイントを押さえておくと、自分に合ったプランを選びやすくなります。
基本的な比較項目をあらかじめ知っておくだけでも、判断のスピードが上がります。
入院給付金の日額と支払限度日数
入院1日あたりの給付金額と、支払われる上限日数を必ず確認しましょう。
日額が低すぎると、実際の入院費用をカバーしきれない可能性があります。
短期入院向けか長期入院向けかによっても、選ぶべきプランは変わってきます。
通院保障の有無
近年は入院日数が短期化しているため、通院保障の有無も重要な比較ポイントです。
手術後の通院治療が続くケースも多く、通院保障の充実度は見逃せません。
入院前後の通院までカバーされるかどうかも、あわせて確認しておきましょう。
保険料払込免除特約の有無
所定の状態になった場合に保険料の支払いが免除される特約も、比較の際に確認しておきましょう。
がん保険を選ぶ際に確認すべき特約は?
がん保険は主契約に加え、特約の内容が重要になります。
主契約だけでなく特約まで含めて内容を確認することが大切です。
がん診断特約と薬剤治療特約
がんと診断された際にまとまった金額を受け取れる「がん診断特約」は、収入減少への備えとして有効です。
抗がん剤治療などに対応する「薬剤治療特約」も、通院治療が長期化する場合に役立ちます。
診断時にまとまった金額を受け取れると、当面の生活費の不安を減らすことができます。
| 特約名 | 主な内容 |
|---|---|
| がん診断特約 | がんと診断された時点でまとまった一時金を受け取れる |
| 薬剤治療特約 | 抗がん剤治療など長期化しやすい通院治療に対応 |
再発・転移時の保障も確認する
がんは再発・転移のリスクもあるため、再発時に再度給付が受けられるかも確認しましょう。
保障が一度きりなのか、複数回受け取れるのかで安心感は大きく変わります。
長期的な視点で保障内容を見極めることが、後悔のない選択につながります。
特約の重複がないか確認する
複数の保険に加入する場合は、特約の保障内容が重複していないかも確認しましょう。
重複を避けることで、必要な保障に無駄なくお金をかけられるようになります。
保険証券の内容を見直す機会を定期的に作ることもおすすめです。
先進医療特約はなぜ重要なのか?
先進医療特約についても、内容を理解しておきましょう。
見落とされがちですが、実は重要性の高い特約のひとつです。
加入時にオプションとしてしっかり検討しておくことを強くおすすめします。
公的保険適用外の高額な治療に備える
先進医療や自由診療は公的医療保険の対象外で、費用が高額になりやすい治療です。
「先進医療特約」や「がん自由診療特約」を付加しておくと、こうした治療にも備えられます。
技術料だけで数百万円かかる治療もあるため、備えの有無によって選択肢が大きく変わります。
治療の選択肢を広げるための備え
特約があることで、費用を理由に治療法を諦めずに済む可能性が高まります。
納得のいく治療を選べることは、精神的な安心にもつながります。
治療の選択肢が増えることは、回復への前向きな気持ちづくりにも影響します。
就業不能保険とはどう使い分ければいいのか?
医療保険・がん保険とあわせて検討したいのが就業不能保険です。
役割の違いを理解し、必要な保険を過不足なく揃えましょう。
足りない部分と重複している部分を整理することが、無駄のない備えにつながります。
入院給付とは異なる役割を持つ
医療保険は入院・治療費、就業不能保険は働けない期間の収入減少をカバーする点が異なります。
所得保障保険(就業不能保険)もあわせて検討し、収入面の備えを厚くしておきましょう。
治療費と生活費、両方の視点で保障を組み立てることが大切です。
長期療養時の生活費をイメージして検討する
長期療養が必要になった場合の生活費を具体的にイメージし、必要な保障額を見積もりましょう。
家賃・光熱費・保険料など、収入が止まっても発生し続ける固定費を洗い出しておきましょう。
固定費を把握しておくことで、必要な保障額の目安がより明確になります。
免責期間の長さも確認する
就業不能保険は給付開始までに免責期間が設けられていることが多く、その長さも比較のポイントです。
免責期間中の生活費は貯蓄でカバーする想定で、備えを考えておく必要があります。
免責期間が短いプランほど、保険料が高くなる傾向がある点も覚えておきましょう。
- 医療保険は治療費、就業不能保険は収入減少をカバー
- 長期療養時の生活費を具体的にイメージする
保険料の相場はどれくらいなのか?
年齢や保障内容によって保険料は変動しますが、目安を押さえておきましょう。
相場感を知ることで、加入時の判断基準を持ちやすくなります。
相場から大きく外れたプランには、必ず理由を確認する姿勢も大切です。
年齢とともに保険料は上がる傾向がある
医療保険・がん保険は、加入時の年齢が若いほど保険料を抑えられる傾向があります。
必要な保障を見極めたうえで、早めに検討を始めることも一つの選択肢です。
年齢が上がってから見直すと、保険料負担が大きくなりやすい点にも注意しましょう。
保障内容と保険料のバランスを見る
保障を手厚くするほど保険料も上がるため、家計とのバランスを見ながら選びましょう。
複数のプランを比較し、無理なく払い続けられる保険料かどうかも確認しましょう。
長く払い続けることを前提に、無理のない金額を設定することが大切です。
具体的な商品だと保険料はどれくらいになるのか?
ここまで比較の視点を紹介してきましたが、実際の商品例をもとにイメージをつかんでおきましょう。
あくまで一例ですが、具体的な金額感をつかんでおくと、見積もりを取ったときの判断材料になります。
都道府県民共済は月2,000円から始めやすい
都道府県民共済の「総合保障2型」は月掛金2,000円で、18〜60歳は入院日額5,000円、交通事故死亡1,000万円・病気死亡400万円の保障が付きます。
入院保障を手厚くしたい場合の「入院保障2型」も月掛金2,000円で、入院日額は事故・病気とも10,000円になる一方、死亡保障は10万円のみとシンプルな設計です。
都道府県民共済は掛け捨てではなく割戻金がある点も特徴で、総合保障2型の割戻率は全国平均で35%程度とされ、都道府県ごとに差があります(決算実績により毎年変動)。
加入時の審査が比較的シンプルな点も、民間の医療保険との違いの一つです。
保障内容をシンプルに抑えたい人や、まず最低限の備えから始めたい人に向いている選択肢といえます。
民間の終身医療保険は年齢が上がるほど保険料も上がる
例えばオリックス生命の終身医療保険「キュア・ネクスト」の場合、入院給付金日額5,000円のプランで30歳男性は月額1,470円程度、30歳女性は女性特有の病気に備える特約を付加すると月額1,900円程度が目安です。
都道府県民共済と異なり、民間の医療保険は加入時の年齢で保険料が確定し、その後の年齢上昇による値上げがない「終身払」タイプが主流です。
加入時の年齢が上がるほど月々の保険料も高くなるため、同じ保障内容でも早めに検討を始めた方が総支払額を抑えやすくなります。
賠償責任保険とあわせてどう備えればいいのか?
医療保険・がん保険は「自分の健康」への備え、賠償責任保険は「業務上のトラブル」への備えです。
視点の異なるリスクをあわせて整理しておくことで、抜けのない備えにつながります。
両方をセットで考える習慣が、長期的な安心をしっかり支えます。
両方の視点で総合的にリスクに備える
健康リスクと業務リスクの両方を意識することで、より安心して働き続けられます。
賠償責任保険とあわせて、総合的な備えを整えておきましょう。
片方だけに偏った備えでは、思わぬ場面で保障の抜けが生じることもあります。
優先順位をつけて段階的に加入する
すべてを一度に揃えるのが難しい場合は、リスクの大きさで優先順位をつけて段階的に加入しましょう。
まずは基本の医療保険から始め、余裕ができたら他の保険を追加する方法もあります。
少しずつ備えを充実させていく姿勢が、長く続けるためのコツになります。
まとめ:フリーランスの医療保険・がん保険はどう選ぶ?
フリーランスは傷病手当金がない分、医療保険・がん保険での備えがより重要になります。
医療保険は入院・手術全般、がん保険はがん治療に特化した保障を提供します。
公的保険だけに頼らず、民間保険で不足分を補う視点を持ちましょう。
| ポイント | 内容 |
|---|---|
| 医療保険 | 入院給付金の日額・支払限度日数・通院保障の有無を確認 |
| がん保険 | 診断特約・薬剤治療特約・先進医療特約の有無を確認 |
収入減少への備えとして、就業不能保険もあわせて検討することをおすすめします。
業務上のリスクには賠償責任保険を組み合わせ、総合的な安心を整えましょう。
すべてを一度に揃える必要はなく、優先順位をつけながら段階的に備えを整えていきましょう。
自分の働き方やリスクに合わせて、無理のない範囲で保障を組み立てていきましょう。
一度決めた保障内容も、働き方やライフステージの変化にあわせて定期的に見直しましょう。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
- ほけんのコスパ「個人事業主・フリーランスに医療保険は必要?」
- ライフネット生命「フリーランス・個人事業主に必要な保険とは」
- 都道府県民共済の保障内容・掛金について
- 価格.com保険「医療保険CURE Next(オリックス生命)」
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。








