フリーランスには会社員のような退職金や厚生年金がなく、老後資金は自分で準備する必要があります。
小規模企業共済とiDeCoは、掛金が全額所得控除になる代表的な老後資金準備制度です。
このページでは、フリーランス向けに小規模企業共済とiDeCoの比較ポイントと選び方を解説します。


なぜ小規模企業共済とiDeCoを比較して選ぶべきなのか?
まずは、両制度を比較して検討することが大切な理由を確認しましょう。
掛金の上限や受け取り方が制度ごとに異なるためです。
どちらも併用可能なため、それぞれの特徴を理解することが重要です。
フリーランスには退職金・厚生年金がない
会社員と違い、フリーランスは自分で老後資金を準備する必要があります。
早いうちから計画的に備えることが、将来の安心につながります。
制度ごとに掛金上限・運用方法が異なる
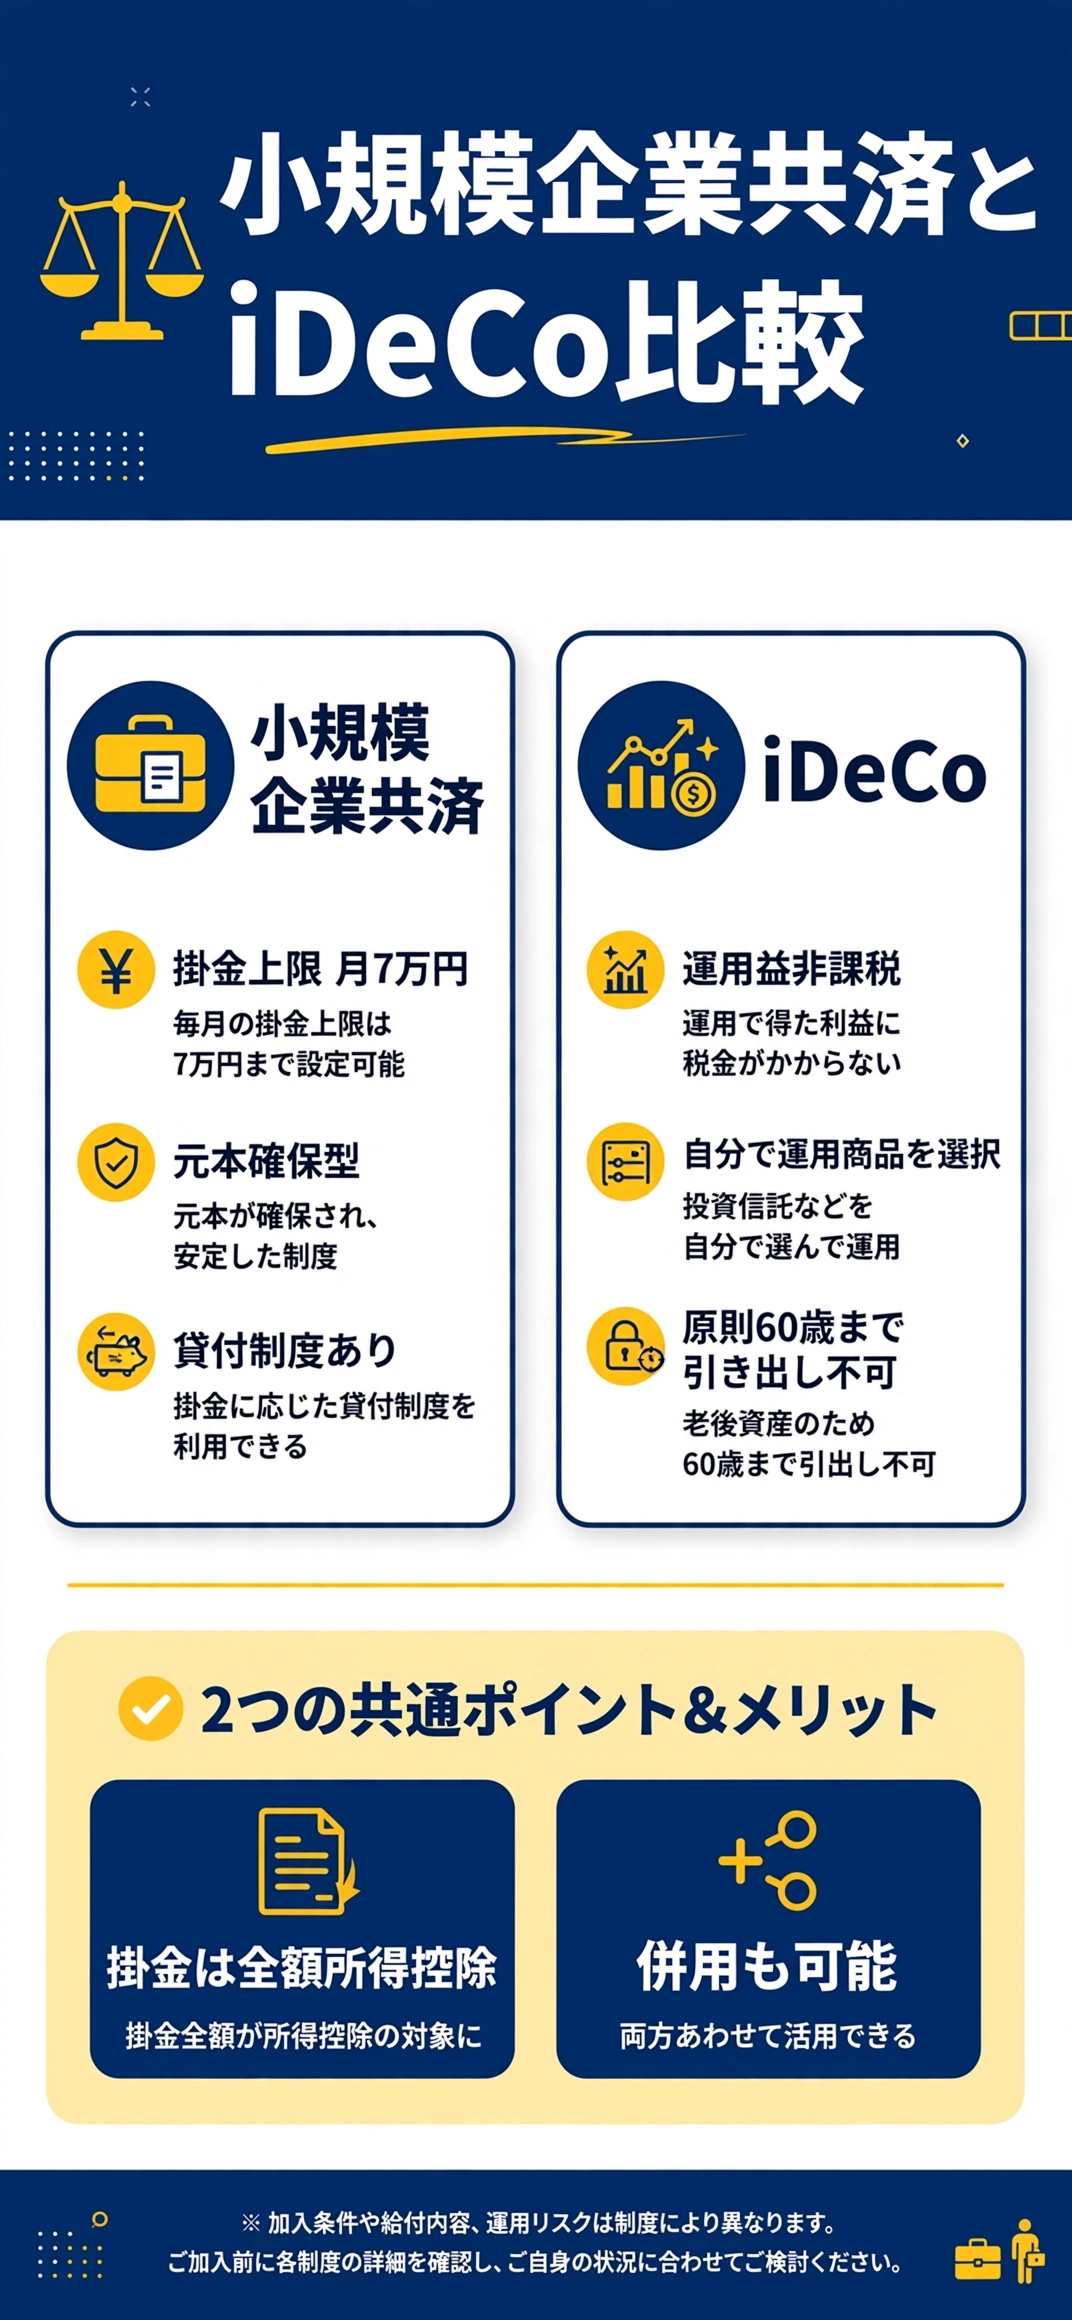
小規模企業共済は元本確保型、iDeCoは自分で運用商品を選ぶ仕組みです。
自分のリスク許容度や資金計画に合った制度を選ぶことが大切です。
2制度の違いをひと目で比較すると?
個別に見る前に、まずは2制度の違いを一覧で確認しておきましょう。
気になる項目だけを拾い読みしても、大まかな違いがつかめるようにまとめています。
掛金上限・運用方法に大きな違いがある
小規模企業共済は掛金が固定的、iDeCoは運用成績によって将来の受取額が変動します。
表で見比べてから、自分に合う制度を詳しく確認する
気になる項目を先にチェックしてから、下記の各制度の詳細解説を読むと理解しやすくなります。
| 項目 | 小規模企業共済 | iDeCo |
|---|---|---|
| 運営元 | 中小機構 | 国民年金基金連合会 |
| 掛金上限 | 月7万円(年84万円) | 月6.8万円(2027年1月分から7.5万円) |
| 運用方法 | 元本確保型(予定利率あり) | 自分で運用商品を選択 |
| 税制優遇 | 掛金全額が所得控除 | 掛金全額が所得控除、運用益も非課税 |
小規模企業共済にはどんな特徴があるのか?
中小企業基盤整備機構(中小機構)が運営する、個人事業主向けの退職金制度です。
廃業・退職後の生活資金を、あらかじめ積み立てておける仕組みです。
従業員20人以下(商業・サービス業は5人以下)の個人事業主が加入できます。

掛金は月1,000円〜7万円まで自由に設定できる
500円単位で掛金を変更できるため、事業状況に応じて無理なく調整できます。
収入が不安定になりがちなフリーランスにとって、柔軟性の高さは大きな魅力です。
掛金の範囲内で貸付制度も利用できる
急な資金需要が発生した際に、積み立てた掛金の範囲内で貸付を受けられます。
いざという時の備えとしても機能する点が特徴です。
一般貸付の利率は年1.5%、借入限度額は掛金の7〜9割の範囲内で最大2,000万円までが目安で、審査不要・無担保・無保証人で利用できます。
返済が滞ると年利14.6%の延滞利子が発生するため、計画的な返済が前提になる点には注意しましょう。
急な資金繰りの際に金融機関の融資より早く借りられるケースもあり、使い道を限定しない柔軟さも特徴です。
廃業時にまとまった共済金を受け取れる
廃業や退職の際に、積み立てた掛金に応じた共済金を受け取れます。
事業をたたむ際の生活資金として活用できます。
- 掛金は月1,000円〜7万円まで自由に設定できる
- 掛金の範囲内で貸付制度も利用できる
- 廃業・退職時の生活資金として活用できる
iDeCoにはどんな特徴があるのか?
自分で掛金を運用し、老後資金を準備する私的年金制度です。
掛金の所得控除に加え、運用益が非課税になる点が大きなメリットです。
2026年12月の制度改正で、フリーランスの掛金上限が引き上げられる予定です。
運用益がすべて非課税になる
通常の投資では運用益に約20%の税金がかかりますが、iDeCoでは非課税です。
長期間の運用ほど、非課税の恩恵を受けやすくなります。
受け取り時も税制優遇が受けられる
受け取り方に応じて、退職所得控除や公的年金等控除の対象になります。
受け取り時の税負担も軽減できるよう設計されています。
掛金上限は国民年金基金と合算管理される
フリーランスの掛金上限は、国民年金基金または付加年金との合算です。
両方を併用する場合は、上限を超えないよう注意が必要です。
2027年1月分から拠出限度額が月75,000円に引き上げ
フリーランスなどの第1号被保険者の拠出限度額は、2027年1月分(2026年12月拠出分)から、現行の月68,000円から月75,000円へ7,000円引き上げられます。
年間に換算すると最大90万円まで拠出できるようになり、所得控除の枠が広がることで節税効果もさらに拡大します。
現在より多く積み立てたい人は、2027年1月分の適用開始にあわせて掛金の見直しを検討してもよいでしょう。
加入可能年齢の上限も65歳未満から70歳未満に拡大
同じ改正で、iDeCoの加入可能年齢の上限も65歳未満から70歳未満に引き上げられます(老齢基礎年金等を受給していない人が対象)。
長く働き続けるフリーランスにとって、より長い期間iDeCoを活用できるようになる変更です。
いずれの改正も2027年1月分からの適用となるため、現時点での掛金設定にすぐ影響するわけではありませんが、今後の資金計画に組み込んでおくとよいでしょう。
併用する場合の掛金上限はどうなるのか?
小規模企業共済とiDeCoは、併用して加入することが可能です。
小規模企業共済は独立した上限で積み立てられる
小規模企業共済の掛金上限は、iDeCoとは別枠で月7万円まで設定できます。
iDeCoは国民年金基金等との合算枠に注意する
iDeCoの掛金は、国民年金基金・付加年金と合算した上限内で設定する必要があります。
掛金は確定申告でどのように扱われるのか?
両制度とも、掛金の全額を所得控除として確定申告に反映できます。
正しく申告することで、所得税・住民税の負担を軽減できます。

小規模企業共済等掛金控除として申告する
支払った掛金は「小規模企業共済等掛金控除」として、確定申告書に記載します。
中小機構やiDeCoの運営管理機関から送付される証明書を、申告時に使用します。
証明書の保管・提出を忘れずに行う
年末に送付される掛金の払込証明書は、確定申告まで大切に保管しておきましょう。
紛失した場合は、運営元に再発行を依頼できる場合があります。
途中で解約・引き出しはできるのか?
資金の流動性も、制度を選ぶ際の重要な判断材料です。
小規模企業共済は任意解約が可能
加入期間が短いと元本割れする場合がありますが、任意のタイミングで解約できます。
共済金の予定利率は1.0%(中小機構公式、2023年9月1日時点)で、掛金納付月数が12か月未満での解約は掛け捨てになり、240か月(20年)未満での任意解約は元本割れする点に注意が必要です。
ただし廃業を理由とする解約であれば、20年未満でも元本割れしない扱いになります。
解約理由によって扱いが変わる点は見落としがちなので、解約前に必ず条件を確認しておきましょう。
長期的な資金計画を立てるうえでも、この元本割れの条件は必ず押さえておきたいポイントです。
iDeCoは原則60歳まで引き出せない
iDeCoは老後資金専用の制度のため、原則として60歳まで引き出しができません。
| 項目 | 小規模企業共済 | iDeCo |
|---|---|---|
| 途中解約 | 可能(短期は元本割れの場合あり) | 原則不可 |
| 資金の引き出し | 解約時に受け取り可能 | 原則60歳まで不可 |
国民年金基金や付加年金との違いは何か?
老後資金の準備には、国民年金基金や付加年金といった選択肢もあります。
それぞれの特徴を理解し、組み合わせを検討することが大切です。
国民年金基金は終身年金として受け取れる
掛金に応じて、生涯にわたって年金を受け取れる仕組みです。
長生きした場合の安心材料として、検討する価値があります。
付加年金は少額の掛金で上乗せできる
月400円の付加保険料を納めることで、将来の年金額を上乗せできます。
少ない負担で始められる手軽さが特徴です。
他の保険・制度とどう組み合わせればいいのか?
老後資金の準備は、所得保障保険など働けなくなった時の備えと合わせて検討すると安心です。
就業不能への備えと老後資金の備えは分けて考える
所得保障保険は「働けない間」の備え、小規模企業共済・iDeCoは「老後」の備えという役割の違いがあります。
税金の負担軽減とあわせて検討する
節税の観点からも、掛金の所得控除を活用できる両制度は検討価値が高いといえます。
どちらから始めるのがおすすめなのか?
迷った場合は、自分の状況に合わせて優先順位をつけて検討しましょう。
資金の柔軟性を重視するなら小規模企業共済から
急な資金需要に備えたい人は、貸付制度もある小規模企業共済から検討しましょう。
運用リターンも狙いたいならiDeCoも検討する
長期的な資産形成も重視したい人は、iDeCoの非課税運用メリットも活用しましょう。
手続きの窓口や注意点は?
加入手続きの窓口や、注意しておきたいポイントも確認しておきましょう。
小規模企業共済は商工会議所や金融機関で手続きできる
最寄りの商工会議所や委託金融機関の窓口で加入手続きが可能です。
必要書類を事前に確認し、余裕を持って手続きを進めましょう。
iDeCoは運営管理機関(証券会社等)で口座開設する
証券会社や銀行などの運営管理機関を選び、専用口座を開設して始めます。
手数料体系は機関によって異なるため、事前に比較しておくと安心です。
加入資格や年齢制限はあるのか?
両制度とも、加入するための条件や年齢の目安が定められています。
事前に自分が対象になるかを確認しておきましょう。
小規模企業共済は事業規模の条件がある
従業員20人以下(商業・サービス業は5人以下)の個人事業主等が加入対象です。
事業規模が大きくなった場合は、加入条件を満たすか改めて確認しましょう。
iDeCoは20歳以上65歳未満が加入対象
国民年金の被保険者であることが前提となり、年齢の上限も定められています。
2026年12月の改正で、加入可能年齢が引き上げられる予定です。
まとめ:フリーランスの小規模企業共済とiDeCo比較
資金の柔軟性を重視するなら、小規模企業共済が向いています。
運用による資産形成も狙いたいなら、iDeCoが選択肢になります。
両制度は併用可能なため、無理のない範囲で組み合わせて検討しましょう。
| 制度 | 向いている人 |
|---|---|
| 小規模企業共済 | 資金の柔軟性を重視する人、貸付制度も使いたい人 |
| iDeCo | 長期の資産形成・運用益の非課税を重視する人 |
老後資金は早く始めるほど、時間を味方にした準備がしやすくなります。
掛金の上限・解約条件を見ながら、自分に合った準備方法を選んでいきましょう。
比較の視点を持つことで、後から後悔しない老後資金の準備にきっとつながります。
自分の資金計画やリスク許容度に合わせて、無理なく続けられる制度を選びましょう。
制度をじっくり比較検討する時間も、長期的には十分に価値のある投資です。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
- 中小機構「小規模企業共済」公式サイト
- 資産運用業協会「iDeCoってなあに?」
- 楽天証券「2026年12月制度改正・iDeCoの加入可能年齢・拠出限度額引き上げ」
- 中小機構「共済金の予定利率について」
- 中小機構「貸付けの利率について」
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。制度内容・掛金上限・税制は改正される場合があるため、最新情報は必ず公式サイトにてご確認ください。