
フリーランスは会社員と違い、介護が必要になったときに頼れる制度や周囲のサポートが限られがちです。公的介護保険だけでカバーしきれない費用に備えておきたいと考える方も増えています。
民間の介護保険は、給付のタイプ・加入できる年齢・保険料の仕組みの3点で比べると、自分に合うものを選びやすくなります。一時金型か年金型かによって、受け取り方も変わります。
このページでは、朝日生命「あんしん介護」、東京海上日動あんしん生命「あんしんねんきん介護R」、SOMPOひまわり生命「家族がつながる介護保険」の3つを比較します。少し話がそれますが、親の介護をきっかけに、自分の将来の備えについても考えるようになったという話を聞いたことがあります。


なぜフリーランスに介護保険の比較が必要なのか?
まずは、フリーランスが民間の介護保険を比べて選ぶ理由を確認しましょう。会社員のように傷病手当金や企業の福利厚生に頼れない分、将来の備えを自分で用意しておく必要があります。
ただし、商品によって給付のタイプや加入できる年齢が異なります。自分の年齢や希望する保障に合わせて選びましょう。
公的介護保険だけでは不足しがちな費用に備えられる
公的介護保険は自己負担が一部で済む仕組みですが、住宅改修や介護用品の購入など、対象外の費用も発生します。民間の介護保険は、そうした費用の備えとして活用できると案内されています。
ただし、給付の条件はサイトによって異なるため、必ず契約前に確認しましょう。
受け取り方の違いも選ぶ基準になる
まとまった一時金を受け取れるタイプもあれば、年金のように継続して受け取れるタイプもあります。将来の生活設計に応じて、必要な仕組みを選びましょう。
どこまでの保障が必要かは、家族構成や資産状況によって変わります。
3つの介護保険をひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。給付のタイプや、加入できる年齢、保障の中心が異なります。
似たような介護保険でも、向く使い方は異なります。表を見ながら、自分の年齢や希望する保障に近いものを探してみてください。
給付のタイプと加入年齢に違いがある
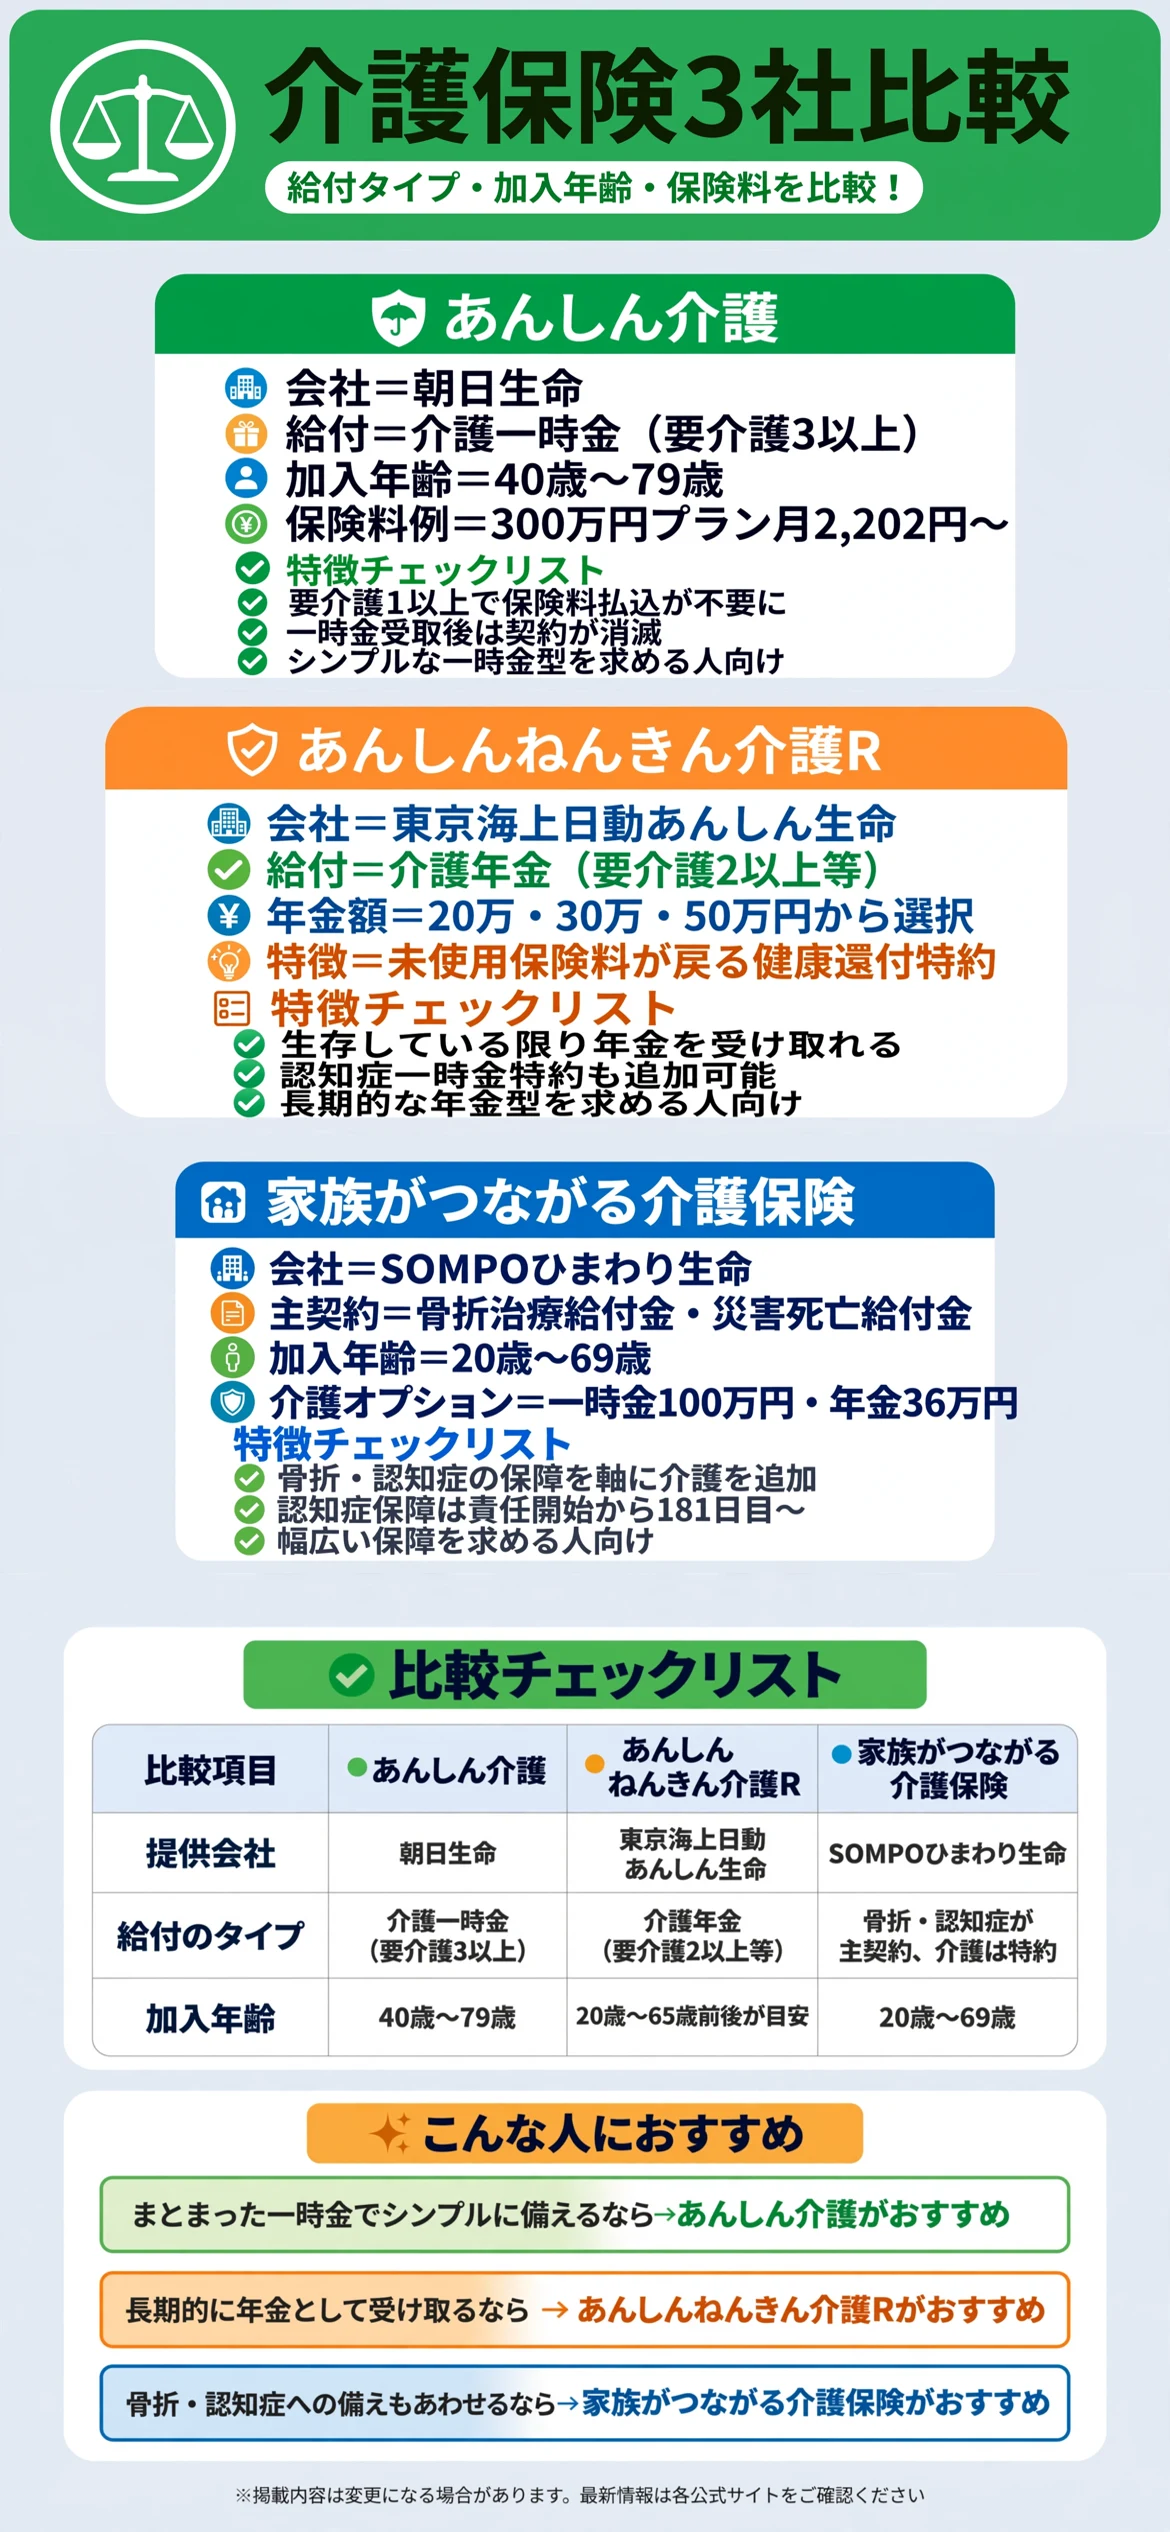
あんしん介護は40歳から79歳まで加入できる一時金型で、要介護1以上で保険料の払込が不要になり、要介護3以上で一時金を受け取れると案内されています。
あんしんねんきん介護Rは、要介護2以上、または所定の要介護状態が180日超で続いたときに、生存している限り年金を受け取れる年金型です。家族がつながる介護保険は20歳から69歳まで加入でき、骨折治療給付金や認知症保障を軸に、オプションで介護保障を追加できる仕組みです。
表で見比べてから、気になる保険を詳しく確認する
気になる項目を先にチェックしてから、下記の各保険の詳細解説を読むと理解しやすくなります。
| 項目 | あんしん介護 | あんしんねんきん介護R | 家族がつながる介護保険 |
|---|---|---|---|
| 提供会社 | 朝日生命 | 東京海上日動あんしん生命 | SOMPOひまわり生命 |
| 給付のタイプ | 介護一時金(要介護3以上) | 介護年金(要介護2以上等) | 骨折・認知症が主契約、介護は特約で追加 |
| 加入年齢 | 40歳〜79歳 | 20歳〜65歳前後が目安 | 20歳〜69歳 |
あんしん介護にはどんな特徴があるのか?
「あんしん介護」は、朝日生命が提供する介護一時金保険(返戻金なし型)です。公的介護保険制度の認定に基づいて給付される仕組みで、40歳から79歳までの契約時年齢で加入できると案内されています。
公式ページでは、要介護1以上に認定されると、以後の保険料の払込が不要になると案内されています。

要介護3以上でまとまった一時金を受け取れる
「要介護3」以上に認定されると、まとまった介護一時金を受け取れると案内されています。初期介護一時金特約を追加すれば、「要介護1」の段階から一時金を受け取れる仕組みも用意されています。
保険料の例として、300万円の一時金プランの場合、40歳男性で月額2,202円、40歳女性で月額2,547円が目安として公式ページに掲載されています。
一時金受取後は契約が消滅する仕組み
一時金を受け取ると保険契約は消滅します。一度要介護1以上の認定を受けたあとは、その後の状態が変化しても保険料の払込が再開されることはないと案内されています。
加入前に、給付条件や保険料の詳細を公式ページで確認しておきましょう。
- 要介護3以上でまとまった一時金を受け取れる
- 一時金受取後は契約が消滅する仕組み
あんしんねんきん介護Rにはどんな特徴があるのか?
「あんしんねんきん介護R」は、東京海上日動あんしん生命が提供する介護年金保険です。未使用の保険料が戻る健康還付特約が付いたタイプで、掛け捨てタイプの「あんしんねんきん介護」も別途用意されていると案内されています。
介護年金は、公的介護保険で要介護2以上と認定されるか、所定の要介護状態が180日を超えて継続したと診断確定されたときに支払われると案内されています。

生存している限り年金を受け取れる
介護が必要な所定の状態になった場合、生存している限り年金支払期間を通じて、毎年所定の年金額を受け取れると案内されています。年金額は20万円、30万円、50万円から選択できると紹介されています。
健康状態に関する告知が簡素化されている点も特徴として案内されています。
認知症一時金特約などのオプションも用意されている
認知症一時金特約を追加すると、軽度認知障害の診断時に一時金額の10%、認知症の診断時に90%または100%が支払われると案内されています。介護一時金特約もあわせて用意されています。
責任開始日の1年後から保障が始まる不担保期間が設定されている点にも注意しましょう。
家族がつながる介護保険にはどんな特徴があるのか?
「家族がつながる介護保険」は、SOMPOひまわり生命が提供する保険で、骨折治療や認知症の保障を軸に、オプションで介護保障を追加できる仕組みです。契約年齢は20歳から69歳までと案内されています。
要介護の原因の一部は骨折・転倒や認知症にあるとされ、それらへの備えを組み合わせられる点が特徴として紹介されています。

骨折治療給付金や災害死亡給付金が主契約に含まれる
主契約には、骨折治療給付金(1回5万円・通算10回まで)と、災害死亡給付金(50万円)が含まれていると案内されています。認知症保障は特約として追加する仕組みです。
認知症保障は、責任開始日から181日目以降に保障が開始されると案内されています。
介護一時金・介護年金のオプションも選べる
オプションの介護保障では、要介護1以上の認定等で介護一時金100万円、要介護3以上の認定等で介護年金が年36万円、終身にわたって支給されると案内されています。
具体的な保険料は年齢や特約の組み合わせによって変わるため、公式ページのシミュレーションで確認しましょう。
健康保険とはどう違うのか?
健康保険は病院での診療費の自己負担を軽減する仕組みですが、介護が必要になったときの住宅改修や介護用品の費用までは幅広くカバーしません。介護保険は、そうした部分を補う役割を持っています。
役割の違いを理解しておく
健康保険は日常的な通院や治療の場面で使う制度で、介護保険は要介護状態になったときの経済的な備えという位置づけです。両方の役割を理解しておくと、必要な備えを整理しやすくなります。
加入している健康保険の種類も確認しておく
国民健康保険や任意継続など、加入している健康保険の種類によって受けられる給付が異なる場合があります。あわせて確認しておくと安心です。
就業不能保険とはどう組み合わせればいいのか?
介護保険が「要介護状態」を保障するのに対し、就業不能保険はけがや体調不良で働けなくなったときの所得の減少に備える保険です。保障の対象が異なるため、組み合わせて検討する人もいます。
保障の対象が異なる点を理解する
就業不能保険は「働けない期間の所得減少」、介護保険は「要介護状態になったときの費用」という異なる場面を保障します。どちらか一方ではなく、必要に応じて両方を検討しましょう。
保険料の負担を踏まえて優先順位をつける
複数の保険を組み合わせると保険料の負担も増えるため、まずは自分にとって優先度の高い保障から検討するのがおすすめです。
加入前に確認しておきたいことは何か?
加入前には、給付のタイプと、加入できる年齢、保険料の仕組みを確認しておきましょう。この確認を怠ると、想定していた保障を受けられなかったり、将来的な負担が想定と異なったりしかねません。
給付のタイプと加入できる年齢を確認する
一時金型が向いているか、年金型が向いているかは、将来の生活設計によって異なります。まずは自分の年齢が加入条件を満たしているかを確認しましょう。
特約の有無や、不担保期間の設定も、事前に確認しておくと安心です。
保険料の仕組みを確認する
掛け捨て型か、還付のある仕組みかによって、長期的な負担感が変わります。将来にわたって続けられる保険料かどうかを必ず確認しましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 給付のタイプ | 一時金型か年金型か決めたか |
| 加入できる年齢 | 自分の年齢が条件を満たしているか確認したか |
| 保険料の仕組み | 掛け捨てか還付ありか確認したか |
加入することでどんな変化が期待できるのか?
介護保険に加入すると、将来の介護費用に対する不安が和らぎます。公的介護保険だけでは対応しきれない部分を、自分の備えで補える環境が整います。
単に費用に備えるだけでなく、家族に経済的な負担をかけにくくなる効果も期待できます。
将来の介護費用に対する不安が和らぐ
あらかじめ備えておけば、いざというときの選択肢が広がります。この効果がどこまで自分に合うかは、正直加入してみないと分からない部分もありますが、検討する価値は十分にあります。
家族に経済的な負担をかけにくくなる
まとまった一時金や年金があれば、家族が費用面で無理をする場面を減らせます。フリーランスは会社員よりも頼れる制度が限られる分、自分自身の備えが重要になります。
まとめ:フリーランスの介護保険比較
まとまった一時金でシンプルに備えたいなら、あんしん介護が選択肢になります。長期的に年金として受け取りたいなら、あんしんねんきん介護Rが向いています。
骨折や認知症への備えもあわせて用意したい人は、家族がつながる介護保険も検討してみましょう。どれが最適かは年齢や生活設計によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の年齢で加入できるかどうかから確かめるのがおすすめです。
| 保険 | 向いている人 |
|---|---|
| あんしん介護 | まとまった一時金でシンプルに備えたい人 |
| あんしんねんきん介護R | 長期的に年金として受け取りたい人 |
| 家族がつながる介護保険 | 骨折や認知症への備えもあわせて用意したい人 |
いずれの保険も、保障内容や保険料は更新されることがあります。加入前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の年齢や将来の生活設計に合わせて、無理のない一歩を選んでいきましょう。まずは、公式サイトのシミュレーションを確認することから始めるのがおすすめです。
まずは自分に合った保険を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保障内容や保険料は変更される場合があるため、最新情報は各公式サイトでご確認ください。








