
フリーランスとして働いていると、民間の保険は保険料が高くて手が出しにくいと感じることがあります。そんなとき、掛金が手頃で保障内容もシンプルな「共済」を検討する人もいます。
共済は、月々の掛金・入院日額・死亡保障の金額の3点で比べると、自分に合うものを選びやすくなります。手頃な掛金で幅広い保障を備えられる点は共通していますが、内容には違いがあります。
このページでは、都道府県民共済、こくみん共済、CO・OP共済の3つを比較します。少し話がそれますが、共済は保険と違って掛金がずっと定額だと思い込んでいて、年齢で区分が変わることに後から気づいたという話を聞いたことがあります。


なぜフリーランスに共済の比較が必要なのか?
まずは、フリーランスが共済を比べて選ぶ理由を確認しましょう。掛金が手頃なため、まず備えを始めてみたい人に向いています。
ただし、共済ごとに保障内容や年齢区分が異なります。自分の年齢や備えたい内容に合わせて選びましょう。
掛金が手頃で始めやすい
多くの共済は、月々2,000円前後の掛金で加入できると案内されています。まずは負担を抑えて備えを始めたい人に向いています。
ただし、年齢によって保障内容や区分が変わる場合があるため、事前の確認が必要です。
保障内容の範囲も選ぶ基準になる
入院・通院・死亡保障に加え、個人賠償責任やオプション特約が用意されている共済もあります。どこまでの保障を備えたいかで選び方が変わります。
民間の保険と組み合わせて考える人もいます。
3つの共済をひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。掛金や、入院日額、加入年齢に違いがあります。
似たような共済でも、保障の重点は異なります。表を見ながら、自分に近いものを探してみてください。
掛金と入院日額に違いがある
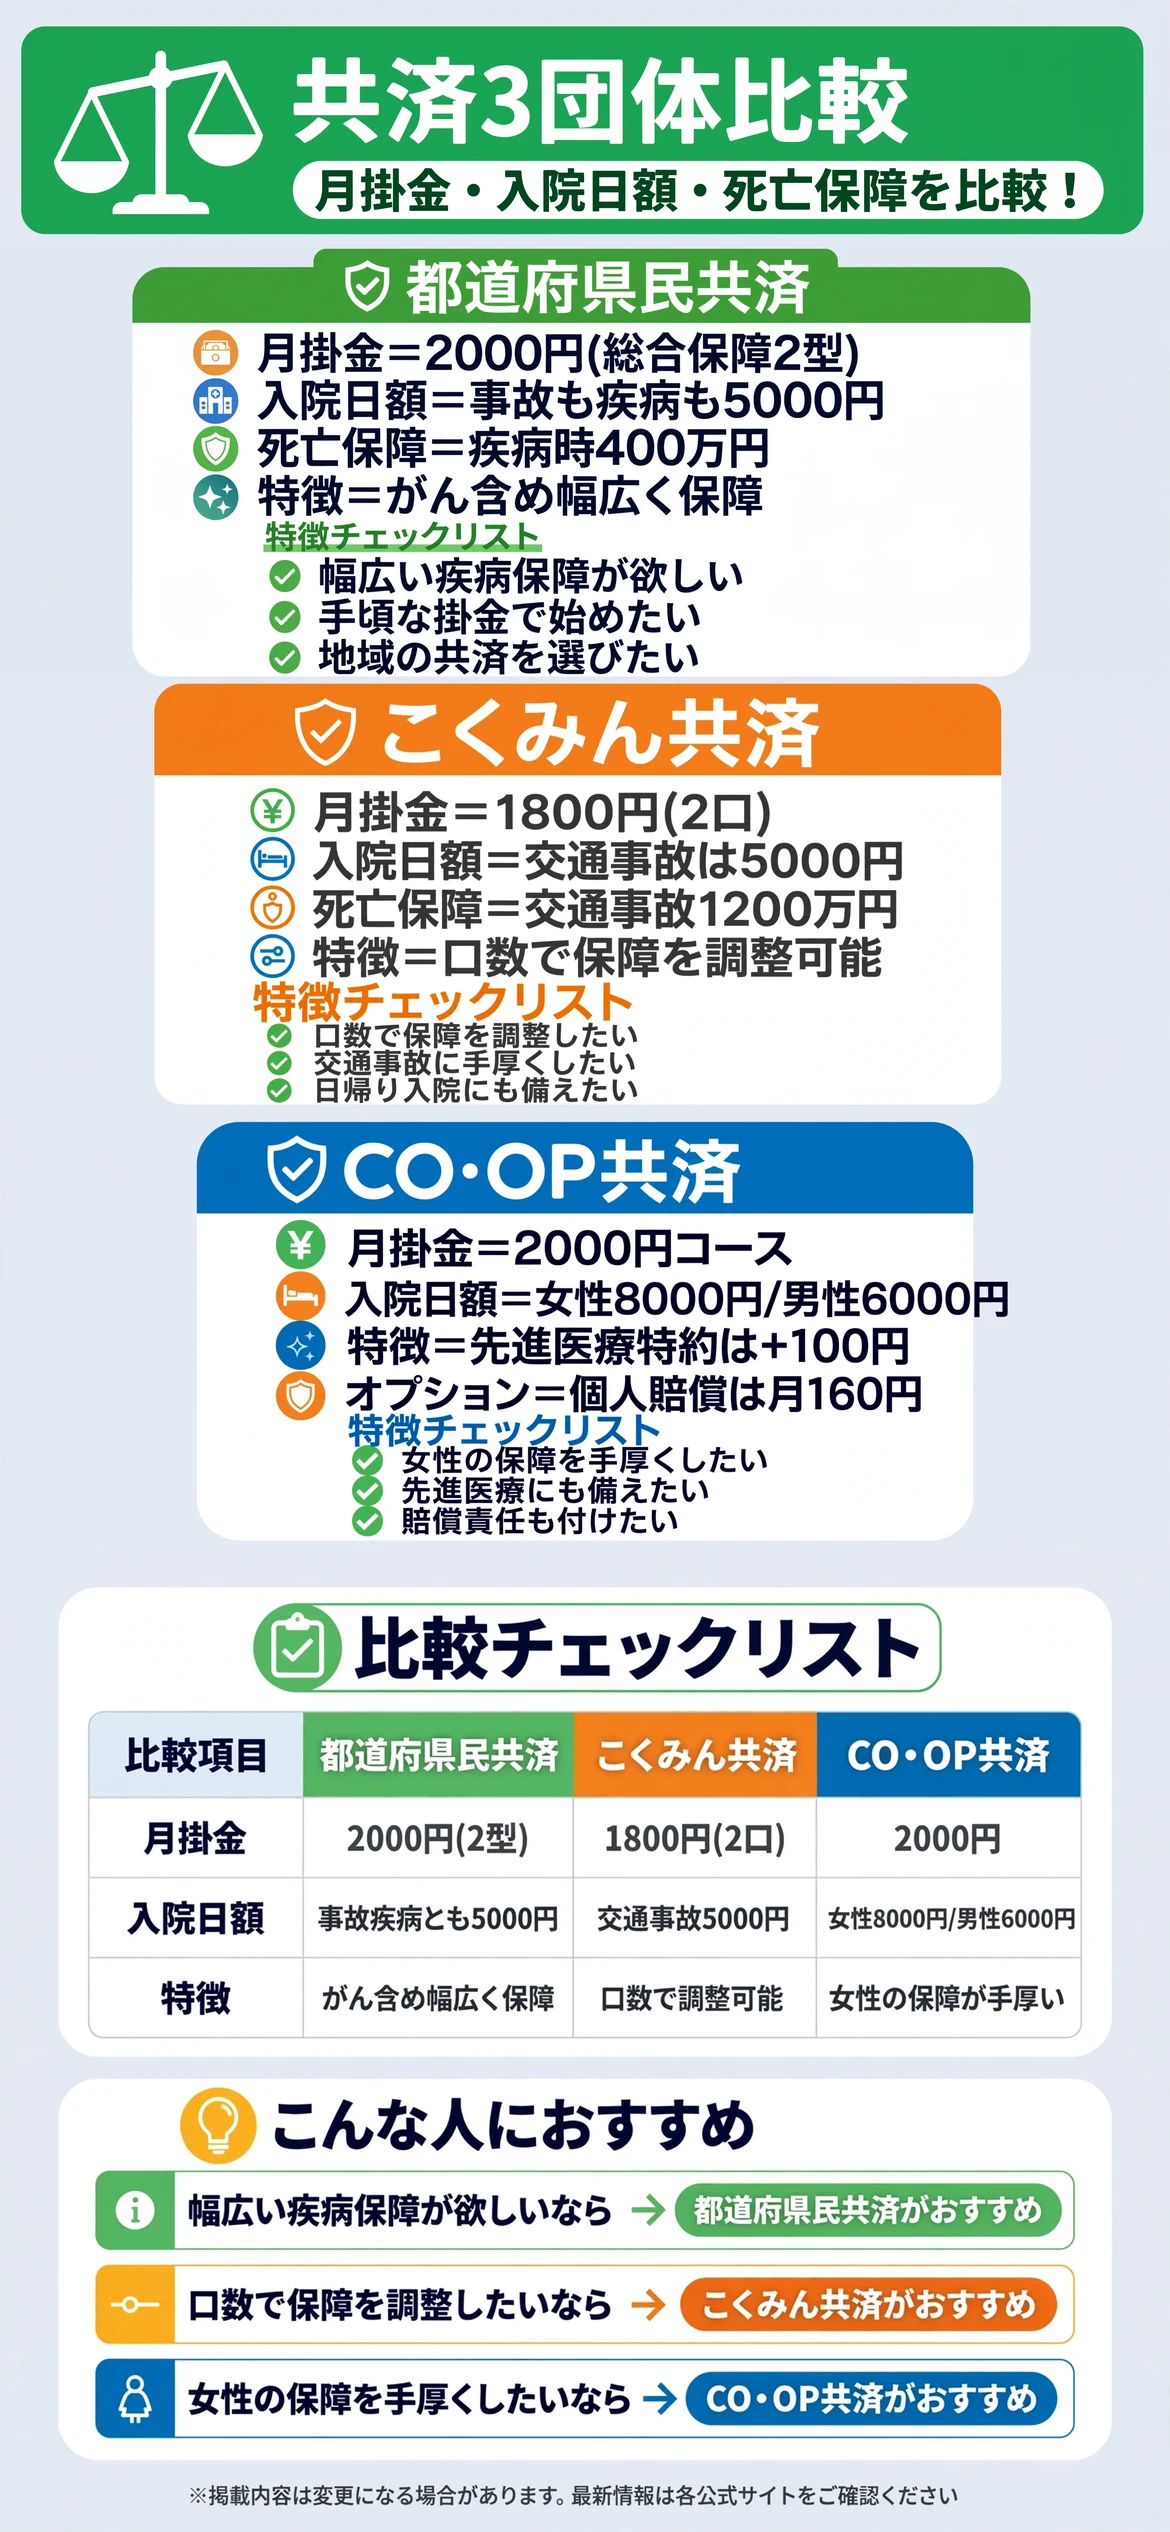
都道府県民共済「総合保障2型」は、月掛金2,000円、入院日額は事故・疾病とも5,000円、死亡保障は疾病400万円・交通事故1,000万円と案内されています。
こくみん共済「総合保障タイプ」2口は、月掛金1,800円、入院日額は疾病2,000円・交通事故5,000円と案内されています。
CO・OP共済「たすけあい」2,000円コースは、入院日額が男性6,000円・女性8,000円と案内されています。
表で見比べてから、気になる共済を詳しく確認する
気になる項目を先にチェックしてから、下記の各共済の詳細解説を読むと理解しやすくなります。
| 項目 | 都道府県民共済 | こくみん共済 | CO・OP共済 |
|---|---|---|---|
| 月掛金 | 2,000円(2型) | 1,800円(2口) | 2,000円 |
| 入院日額(疾病) | 5,000円 | 2,000円 | 男性6,000円/女性8,000円 |
| 死亡保障(疾病) | 400万円 | 400万円 | パンフレットで確認 |
都道府県民共済にはどんな特徴があるのか?
「都道府県民共済」は、各都道府県ごとに運営される共済です。総合保障2型は、月掛金2,000円で幅広い保障が受けられると案内されています。
公式サイトでは、18歳から60歳の場合、死亡・重度障害保障は交通事故1,000万円・不慮の事故800万円・疾病400万円、入院保障は事故なら1日目から184日目まで・疾病なら1日目から124日目まで、いずれも1日あたり5,000円が保障されると案内されています。

疾病入院も幅広くカバーされている
がんを含むすべての疾病入院が保障対象になると案内されています。掛金を抑えつつ幅広く備えたい人に向いています。
事故による入通院や後遺障害も対象になると案内されています。
都道府県ごとに運営されている
お住まいの都道府県ごとに運営されており、居住地に応じた共済に加入する仕組みと案内されています。地域に根ざした共済を選びたい人に向いています。
年齢によって保障内容の区分が変わる点は確認しておきましょう。
- 疾病入院も幅広くカバーされている
- 都道府県ごとに運営されている
こくみん共済にはどんな特徴があるのか?
「こくみん共済」(全労済)は、全国で加入できる共済です。総合保障タイプは、2口・4口から選べると案内されています。
公式サイトでは、2口の場合、月掛金1,800円で満18歳から満64歳まで加入でき、入院日額は交通事故5,000円・不慮の事故3,000円・疾病等2,000円と案内されています。
死亡保障は交通事故1,200万円・不慮の事故等800万円・疾病等400万円で、1日目から最高180日分、日帰り入院も対象と案内されています。

口数を選んで保障を調整できる
2口・4口から選べ、4口にすると掛金・保障とも2倍になると案内されています。必要な保障の大きさを自分で調整したい人に向いています。
最高満85歳の契約満了日まで保障が継続すると案内されています。
交通事故の保障が手厚い
交通事故による死亡保障が1,200万円(2口)と、他の原因より手厚く設定されていると案内されています。移動が多い働き方をしている人にも向いています。
日帰り入院から保障の対象になると案内されています。
CO・OP共済にはどんな特徴があるのか?
「CO・OP共済」の《たすけあい》大人向けコースは、生協が運営する共済です。2,000円コースは、満20歳から満64歳まで加入できると案内されています。
公式サイトでは、2,000円コースの入院日額は女性コース8,000円(女性入院時諸費用サポート共済金を含む)・男性コース6,000円、入院保障は1日目から184日分まで、保障は満65歳の満期日まで継続すると案内されています。

女性コースの入院保障が手厚い
女性コースの入院日額は8,000円と、男性コースより手厚く設定されていると案内されています。女性特有の入院にも備えたい人に向いています。
先進医療特約は月掛金にプラス100円で付加できると案内されています。
個人賠償責任のオプションも用意されている
個人賠償責任保険は月額160円で最高3億円の保障と案内されています。仕事中の賠償リスクにもあわせて備えたい人に向いています。
生協の組合員向けの共済という位置づけです。
就業不能保険とはどう違うのか?
働けない間の毎月の生活費に備えたいなら、就業不能保険(所得保障保険)の記事も参考になります。共済は入院・死亡時の給付が中心で、働けない状態そのものに対する毎月の給付とは仕組みが異なります。
入院・死亡か、働けない状態かで役割が違う
入院や死亡に備えたいなら共済、働けない間の毎月の生活費に備えたいなら就業不能保険というように、備えたいリスクで選び分けましょう。
両方を組み合わせる方法もある
共済で基本的な入院・死亡保障をまかない、就業不能保険で働けない間の生活費を補うという組み合わせ方もあります。
生命保険とはどう組み合わせればいいのか?
より大きな死亡保障を備えたいなら、生命保険との組み合わせも考えておきましょう。共済は手頃な掛金で基本的な保障を備え、生命保険で不足分を上乗せする考え方です。
基本の保障を共済で、上乗せを保険で考える
共済の死亡保障だけでは不足する場合、定期保険等で必要な分を上乗せするという考え方があります。
ライフステージに応じて見直す
結婚や子どもの独立など、ライフステージの変化に応じて共済と保険のバランスを見直す方法もあります。
加入前に確認しておきたいことは何か?
加入前には、自分の年齢がどの区分に該当するか、入院日額と死亡保障の金額、保障が続く年齢の上限を確認しておきましょう。この確認を怠ると、想定より保障が薄かったり、更新のタイミングで区分が変わったりしかねません。
自分の年齢区分を確認する
共済によって年齢区分や保障内容が変わる場合があります。自分の年齢でどのコースに該当するかを確認しましょう。
保障が続く年齢の上限もあわせて確認しておきます。
入院日額と死亡保障の金額を確認する
事故か疾病かで保障金額が異なる場合があります。自分が備えたいリスクに対する金額を確認しておきましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 年齢区分 | 自分の年齢でのコースを確認したか |
| 保障金額 | 事故・疾病別の金額を確認したか |
| 保障の上限年齢 | 何歳まで続くか確認したか |
加入することでどんな変化が期待できるのか?
共済に加入すると、手頃な掛金で入院や死亡といった基本的なリスクに備えられる安心感が得られる場合があります。保険料の負担を抑えながら、まず備えを始められることもあります。
単に金銭的な備えになるだけでなく、保障の仕組みをシンプルに把握しやすい点も利点です。
手頃な負担で備えを始められる場合がある
掛金が定額でわかりやすいため、家計への負担を抑えて備えを始めやすい場合があります。この効果がどこまで自分に合うかは、正直入ってみないと分からない部分もありますが、検討する価値は十分にあります。
保障の仕組みを理解しやすい場合がある
コース・口数がシンプルに整理されているため、保障内容を理解しやすい場合があります。
まとめ:フリーランスの共済比較
疾病入院を幅広くカバーしたいなら、都道府県民共済が選択肢になります。口数で保障を調整したいなら、こくみん共済が向いています。
女性の入院保障を手厚くしたい人は、CO・OP共済も検討してみましょう。どれが最適かは自分の年齢や備えたい内容によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずはお住まいの地域や年齢区分を確認するところから始めるのがおすすめです。
| 共済 | 向いている人 |
|---|---|
| 都道府県民共済 | 疾病入院を幅広くカバーしたい人 |
| こくみん共済 | 口数で保障を調整したい人 |
| CO・OP共済 | 女性の入院保障を手厚くしたい人 |
いずれの共済も、掛金や保障内容は更新されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の年齢や備えたい内容に合わせて、無理のない一歩を選んでいきましょう。まずは、お住まいの地域の共済と自分の年齢区分を確認することから始めるのがおすすめです。
まずは自分に合った共済を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。共済の内容や掛金は変更される場合があるため、最新情報は各公式サイトでご確認ください。
