
民泊運営を個人で行っていると、ゲストがケガをしたり、部屋の設備を壊してしまったりするリスクが気になります。一般的な火災保険だけでは、こうした民泊特有のリスクをカバーしきれない場合があります。
民泊保険は、年間保険料・補償限度額・加入の仕組みの3点で比べると、自分の物件に合うものを選びやすくなります。ゲストや第三者への賠償に備えられる点は共通していますが、料金体系には違いがあります。
このページでは、日本民泊協会(JAPA)、jasmin(全国民泊同業組合連合会)、JMMA(民泊民宿協会)の3つを比較します。少し話がそれますが、所有物件と賃貸物件で保険料が違うことを知らずに見積もりを取って、想定より高くなったという話を聞いたことがあります。


なぜ民泊運営者に保険の比較が必要なのか?
まずは、個人で民泊を運営する人が保険を比べて選ぶ理由を確認しましょう。ゲストや第三者への賠償責任は、一般的な火災保険や個人賠償責任保険だけでは対象外になる場合があります。
ただし、団体によって年間保険料や補償の仕組みが異なります。自分の物件の条件に合わせて選びましょう。
所有物件か賃貸物件かで保険料が変わる
多くの団体は、所有物件よりも賃貸物件の方が保険料が高く設定されていると案内されています。物件の所有形態を確認したうえで見積もりを比較することが大切です。
床面積によって保険料が変わる団体もあります。
加入の仕組みも選ぶ基準になる
協会の会員になることで保険が適用される仕組みが一般的と案内されています。会員登録の手間や条件も確認しておきましょう。
どこまでの補償額を求めるかは、運営する物件の規模によって変わります。
3つの団体をひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。年間保険料や、補償限度額、加入条件に違いがあります。
似たような民泊保険でも、向く物件は異なります。表を見ながら、自分の物件の条件に近いものを探してみてください。
年間保険料と補償限度額に違いがある
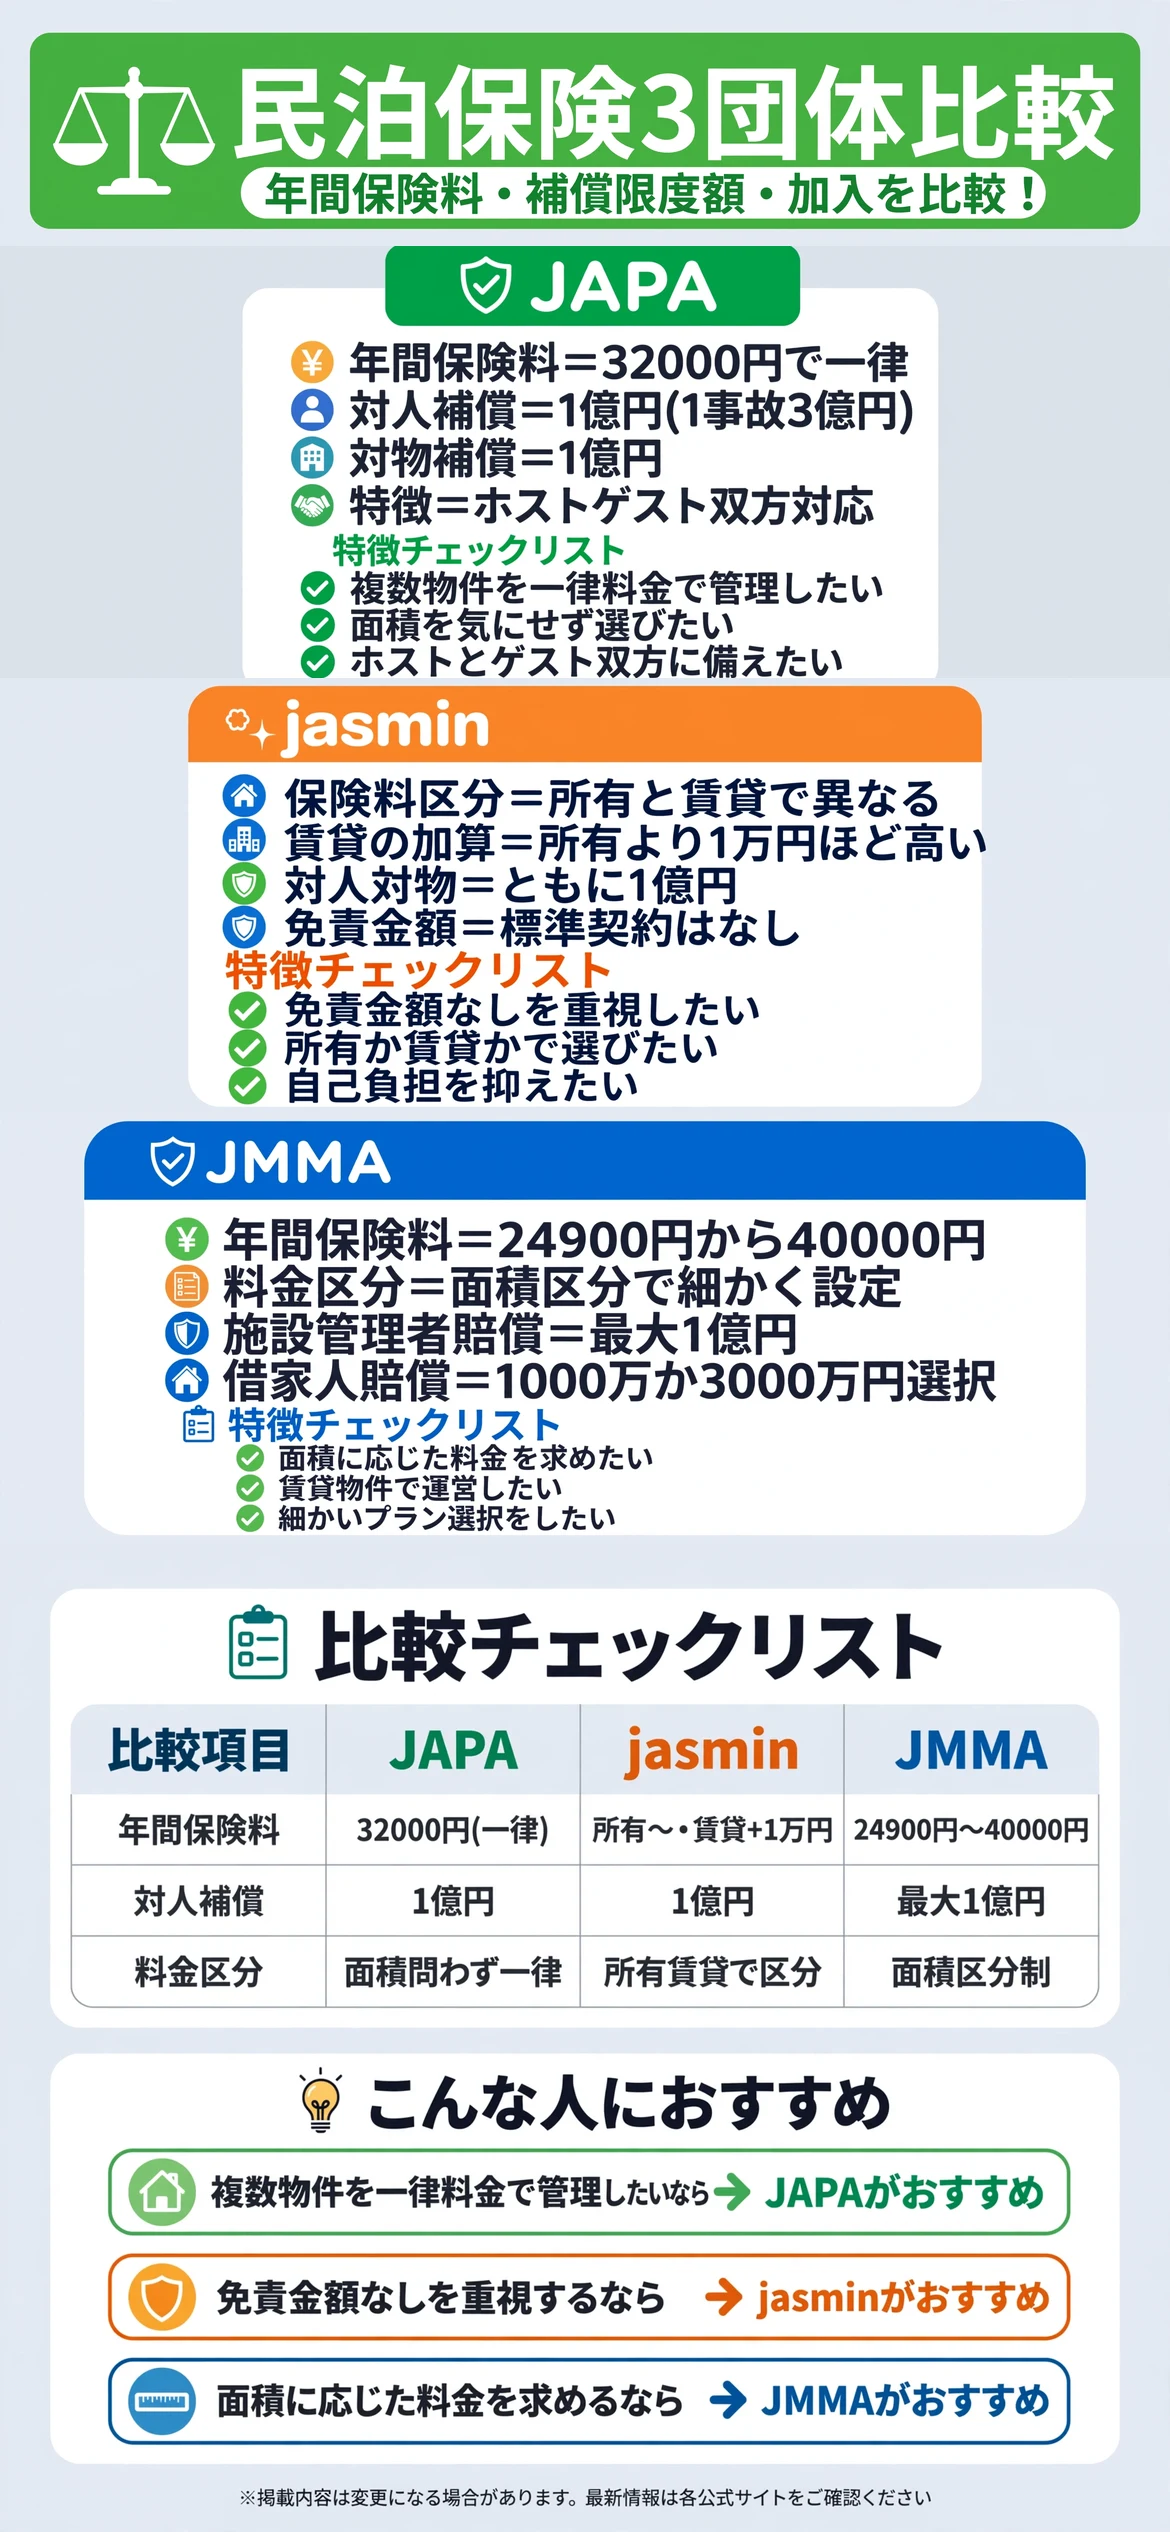
JAPAは、1施設あたり年間32,000円で、面積にかかわらず一律と案内されています。旅館賠償責任・個人賠償責任ともに1億円が補償されると案内されています。
jasminは、所有物件に比べ賃貸物件は1万円ほど保険料が高く設定され、補償限度額は対人・対物ともに1億円と案内されています。JMMAは、面積区分によって年間24,900円から40,000円まで幅があり、施設管理者賠償責任は最大1億円と案内されています。
表で見比べてから、気になる団体を詳しく確認する
気になる項目を先にチェックしてから、下記の各団体の詳細解説を読むと理解しやすくなります。
| 項目 | JAPA | jasmin | JMMA |
|---|---|---|---|
| 年間保険料 | 32,000円(一律) | 所有〜・賃貸+1万円 | 24,900円〜40,000円 |
| 対人補償 | 1億円 | 1億円 | 最大1億円 |
| 料金区分 | 面積問わず一律 | 所有/賃貸で区分 | 面積区分制 |
JAPAにはどんな特徴があるのか?
「JAPA」(日本民泊協会)は、三井住友海上と共同で開発した民泊専用保険を提供する協会です。会員になることで、保有するすべての物件に保険が適用されると案内されています。
公式サイトでは、1施設あたり年間32,000円で、部屋の広さに関係なく一律と案内されています。旅館賠償責任(ホストがゲストに対する賠償)は身体損害1億円(1事故3億円)・財物損壊1億円、個人賠償責任(ゲストがホストに対する賠償)も身体損害・財物損壊ともに1億円と案内されています。

面積にかかわらず保険料が一律
部屋の広さに関係なく年間32,000円と案内されています。複数の物件を運営する場合でも、保険料の計算がシンプルになる人に向いています。
会員専用保険のため、協会への加入が前提と案内されています。
ホスト・ゲスト双方への賠償に対応している
ホストがゲストに与えた損害と、ゲストがホストに与えた損害の両方に対応する仕組みと案内されています。双方向のリスクに備えたい人に向いています。
三井住友海上と共同開発した保険と案内されています。
- 面積にかかわらず保険料が一律
- ホスト・ゲスト双方への賠償に対応している
jasminにはどんな特徴があるのか?
「jasmin」(全国民泊同業組合連合会)は、会費という形で民泊運営に必要な補償を提供する団体です。保険を販売するのではなく、組合費に補償が含まれる仕組みと案内されています。
公式サイトでは、所有物件よりも賃貸物件の方が高く設定され、賃貸物件には追加の負担があると案内されています。対人・対物ともに補償限度額は1億円、標準契約では免責金額なしと案内されています。2026年6月15日以降の契約からは免責金額が設定されると案内されています。

所有物件と賃貸物件で料金が区分されている
所有物件か賃貸物件かによって、保険料が明確に区分されていると案内されています。自分の物件の所有形態に応じた料金を確認したい人に向いています。
床面積によっても保険料が変わると案内されています。
免責金額のないプランがある
標準契約では免責金額がないと案内されています。万一のときに自己負担を抑えたい人に向いています。
契約時期によって条件が変わる場合があるため、最新情報の確認が必要です。
JMMAにはどんな特徴があるのか?
「JMMA」(民泊民宿協会)は、民泊新法・特区民泊・旅館業法簡易宿所のそれぞれに対応した損害補償制度を提供する協会です。1日あたりに換算すると68円から110円程度の負担と案内されています。
公式サイトでは、面積区分によって年間保険料が変わり、50㎡以下や80㎡以下など複数の区分が用意され、施設管理者賠償責任は最大1億円、借家人賠償責任は1事故につき1,000万円または3,000万円のプランから選べると案内されています。

面積区分が細かく設定されている
50㎡以下・80㎡以下など、複数の面積区分で保険料が設定されていると案内されています。物件の規模に応じた料金を求めたい人に向いています。
民泊新法・特区民泊・簡易宿所のそれぞれに対応していると案内されています。
借家人賠償責任を選べる
借家人賠償責任は1,000万円または3,000万円のプランから選べると案内されています。賃貸物件で運営する場合に備えたい人に向いています。
施設管理者賠償責任は最大1億円と案内されています。
火災保険とはどう違うのか?
建物や家財の損害に備えたいなら、火災保険の記事も参考になります。民泊保険は、ゲストや第三者への賠償責任という点で、建物自体の損害を補償する火災保険とは異なります。
建物の損害か、賠償責任かで役割が違う
建物や家財の損害に備えたいなら火災保険、ゲストや第三者への賠償責任に備えたいなら民泊保険というように、備えたいリスクで選び分けましょう。
両方をセットで検討する
民泊運営では、火災保険と民泊保険をあわせて検討することで、より幅広いリスクに備えられる場合があります。
個人賠償責任保険とはどう組み合わせればいいのか?
日常生活での賠償リスクにも備えたいなら、個人賠償責任保険との組み合わせも考えておきましょう。民泊保険は民泊事業特有のリスクに特化し、個人賠償責任保険は日常生活全般のリスクをカバーする点が異なります。
事業特化か、生活全般かで役割が違う
民泊事業に特化したリスクに備えたいなら民泊保険、日常生活全般の賠償リスクに備えたいなら個人賠償責任保険というように、対象範囲の違いを理解しておきましょう。
補償内容の重複がないか確認する
複数の保険に加入する場合、補償内容が重複していないかを確認しておくと無駄がありません。
加入前に確認しておきたいことは何か?
加入前には、自分の物件が所有か賃貸か、床面積の区分、補償限度額と免責金額を確認しておきましょう。この確認を怠ると、想定より保険料が高かったり、必要な補償が受けられなかったりしかねません。
物件の条件を確認する
所有物件か賃貸物件か、床面積は何㎡かを確認しましょう。これらの条件によって保険料が変わる場合があります。
複数物件を運営している場合は、物件ごとの条件も整理しておきます。
補償限度額と免責金額を確認する
対人・対物それぞれの補償限度額と、自己負担が発生する免責金額の有無を確認しましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 物件の条件 | 所有・賃貸と床面積を確認したか |
| 補償限度額 | 対人・対物の金額を確認したか |
| 免責金額 | 自己負担の有無を確認したか |
加入することでどんな変化が期待できるのか?
民泊保険に加入すると、ゲストとのトラブルが発生したときに、賠償責任をカバーできる安心感が得られる場合があります。運営に集中しやすくなることもあります。
単に金銭的な備えになるだけでなく、ゲストに対しても安心して滞在してもらえる環境を整えられる点が利点です。
トラブル時の負担を軽減できる場合がある
ゲストとのトラブルが発生した際に、賠償責任をカバーできることで、金銭的な負担を軽減できる場合があります。この効果がどこまで自分に合うかは、正直加入してみないと分からない部分もありますが、検討する価値は十分にあります。
運営に安心して集中できる場合がある
万一のリスクに備えられていることで、日々の運営に安心して集中できる場合があります。
まとめ:フリーランスの民泊保険比較
複数物件を一律料金で管理したいなら、JAPAが選択肢になります。免責金額のないプランを重視するなら、jasminが向いています。
物件の面積に応じた細かい料金設定を求める人は、JMMAも検討してみましょう。どれが最適かは物件の所有形態や規模によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の物件の条件を整理するところから始めるのがおすすめです。
| 団体 | 向いている人 |
|---|---|
| JAPA | 複数物件を一律料金で管理したい人 |
| jasmin | 免責金額のないプランを重視する人 |
| JMMA | 面積に応じた細かい料金設定を求める人 |
いずれの団体も、保険料や条件は更新されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の物件の所有形態や規模に合わせて、無理のない一歩を選んでいきましょう。まずは、自分の物件の条件を整理することから始めるのがおすすめです。
まずは自分に合った団体を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は各公式サイトでご確認ください。
