
フリーランスの音楽家や演奏家にとって、楽器は仕事道具であると同時に高額な資産でもあります。移動中の事故や盗難、破損によって楽器を失ってしまうと、活動そのものに影響しかねません。
楽器保険は、加入の仕組み・補償内容・保険料の決まり方の3点で比べると、自分の楽器や働き方に合うものを選びやすくなります。楽器を持ち運ぶ際のリスクに備えられる点は共通していますが、加入方法や補償範囲には違いがあります。
このページでは、日本音楽家ユニオン、タカラ商会、島村楽器の3つを比較します。少し話がそれますが、自宅の火災保険で楽器も補償されると思い込んでいて、自宅外での事故は対象外だったという話を聞いたことがあります。


なぜフリーランスの音楽家に楽器保険の比較が必要なのか?
まずは、フリーランスの音楽家が楽器保険を比べて選ぶ理由を確認しましょう。楽器は精密で高額な道具のため、一般的な火災保険の家財補償だけではカバーしきれない場合があります。
ただし、商品によって加入の仕組みや補償範囲が異なります。自分の働き方や楽器の種類に合わせて選びましょう。
組合員向けか、誰でも加入できるかで仕組みが異なる
音楽家の組合を通じて加入する保険もあれば、組合に所属していなくても申し込める保険もあると案内されています。自分が組合に所属しているかどうかで選択肢が変わります。
加入の窓口によって、手続きの流れも異なります。
補償の対象範囲も選ぶ基準になる
自宅内だけでなく、持ち運び中や演奏先での事故まで補償されるかを確認しておく必要があります。購入時の保証として提供されるタイプもあります。
どこまでの補償を求めるかは、楽器の種類や使用頻度によって変わります。
3つの商品をひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。加入条件や、保険料例、補償の対象に違いがあります。
似たような楽器保険でも、向く楽器や働き方は異なります。表を見ながら、自分の状況に近いものを探してみてください。
加入条件と保険料例に違いがある
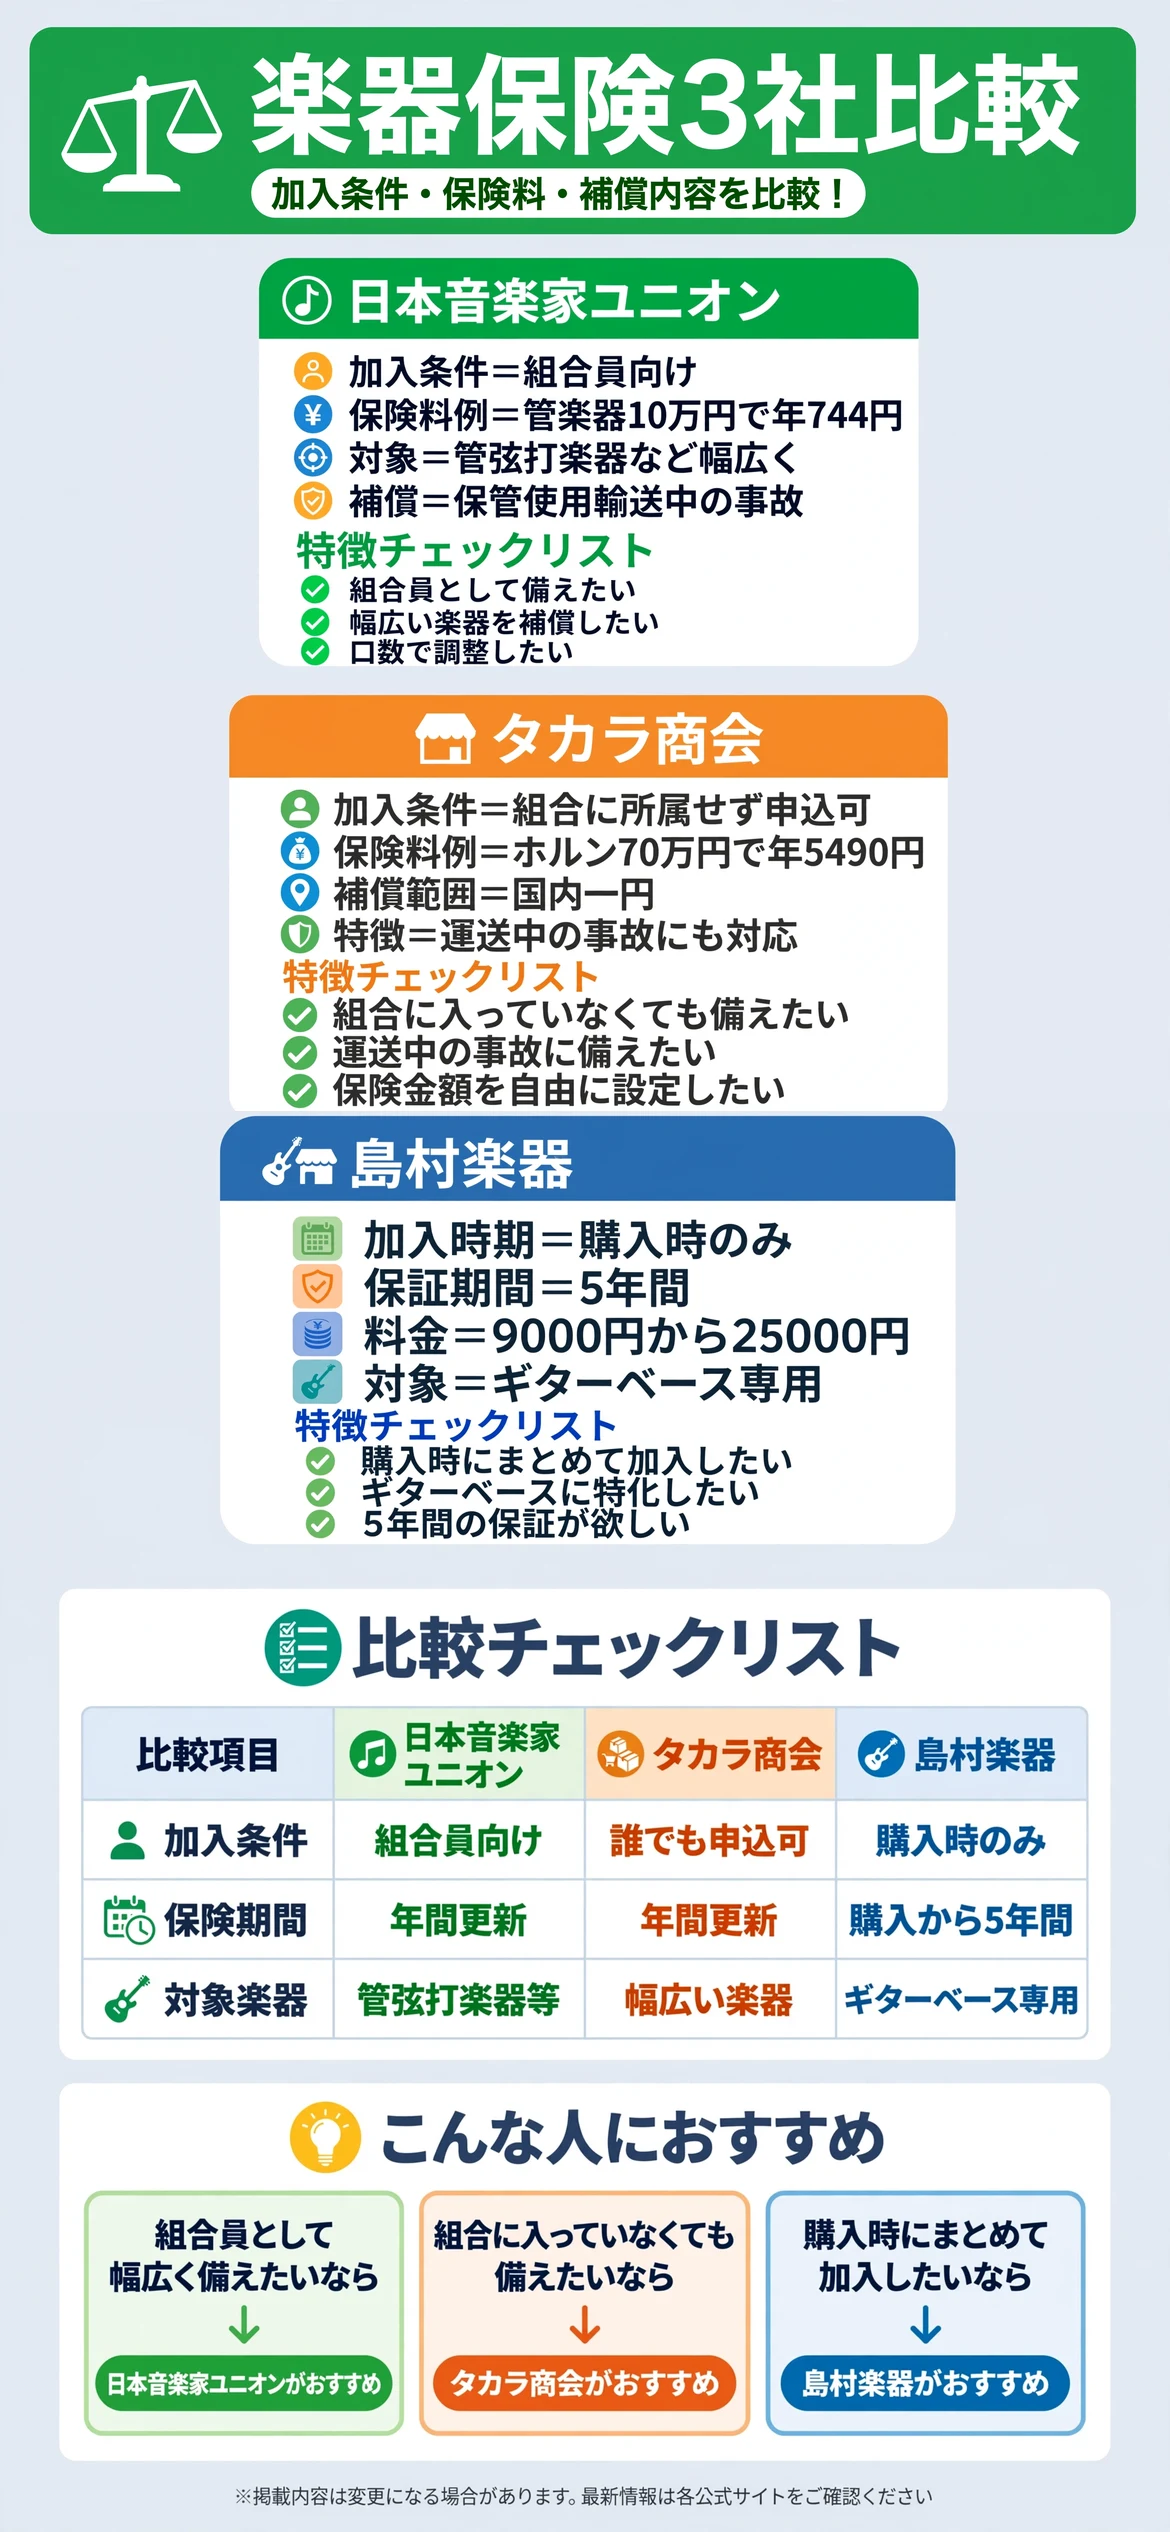
日本音楽家ユニオンの楽器保険は、組合員向けの動産総合保険(楽器特約付帯)で、管楽器(楽器A群)は保険金額10万円あたり年744円、弦楽器・打楽器(楽器B群)は年964円と案内されています。
タカラ商会は、組合への所属を問わず申し込める動産総合保険で、ホルン70万円で年5,490円、チェロ300万円で年30,480円という例が案内されています。
島村楽器の「ギターもしもの安心保証」は、購入時に加入する5年間の保証で、購入価格帯に応じて9,000円から25,000円の料金が案内されています。
表で見比べてから、気になる商品を詳しく確認する
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
| 項目 | 日本音楽家ユニオン | タカラ商会 | 島村楽器 |
|---|---|---|---|
| 加入条件 | 組合員向け | 誰でも申込可 | 購入時のみ |
| 保険期間 | 年間更新 | 年間更新 | 購入から5年間 |
| 対象楽器 | 管・弦・打楽器等 | 幅広い楽器 | ギター・ベース専用 |
日本音楽家ユニオンにはどんな特徴があるのか?
「日本音楽家ユニオン」の楽器保険は、動産総合保険に楽器特約を付帯した組合員向けの保険です。管楽器・弦楽器・打楽器・可動型鍵盤楽器など幅広い楽器が対象と案内されています。
公式資料では、楽器A群(管楽器)は保険金額10万円で年744円(10口で7,440円)、楽器B群(弦楽器・打楽器)は10万円で年964円(10口で9,640円)と案内されています。保管中・使用中・輸送中の不測かつ突発的な事故による損害が補償されると案内されています。

口数を選んで保険金額を調整できる
10万円を1口として、口数を増やすことで保険金額を調整できると案内されています。楽器の価値に応じて備えたい人に向いています。
組合員向けのため、加入には組合への所属が前提と案内されています。
保管・使用・輸送中の事故を幅広くカバーする
保管中だけでなく、使用中や輸送中の事故も補償対象になると案内されています。演奏先への移動が多い人に向いています。
自宅外での補償には特約が必要な場合があると案内されています。
- 口数を選んで保険金額を調整できる
- 保管・使用・輸送中の事故を幅広くカバーする
タカラ商会にはどんな特徴があるのか?
「タカラ商会」の楽器保険は、組合への所属を問わず申し込める動産総合保険です。国内一円を補償範囲とし、保険期間は1年間の一時払いと案内されています。
公式サイトでは、ホルン(保険金額70万円)で年間5,490円、チェロ(保険金額300万円)で年間30,480円という保険料例が案内されています。火災・破裂・爆発、盗難、運送中の衝突・脱線・転覆等の事故による損害が補償されると案内されています。

組合に所属していなくても申し込める
組合員でなくても申し込める点が特徴と案内されています。特定の組合に所属していないフリーランスの音楽家にも向いています。
保険金額に応じて保険料が決まる仕組みと案内されています。
運送中の事故にも対応している
運送中の衝突・脱線・転覆等の事故による損害も補償されると案内されています。楽器を輸送する機会が多い人に向いています。
自然消耗や置き忘れ、地震・洪水などの水災は対象外と案内されています。
島村楽器にはどんな特徴があるのか?
「島村楽器」の「ギターもしもの安心保証」は、ギター・ベースの購入時に検討できる保証サービスです。保証会社テックマークジャパンとの提携で提供されていると案内されています。
公式サイトでは、フレットの損耗やヘッド・ネックの破損、水濡れに対して最大10万円(1回のみ)を5年間保証し、購入価格帯によって9,000円から25,000円の料金が設定されていると案内されています。

購入時にまとめて加入できる
楽器の購入と同時に申し込める仕組みと案内されています。あとから別途保険を探す手間を省きたい人に向いています。
保証は5年間で、期間が明確に決まっていると案内されています。
ギター・ベースに特化した内容になっている
フレットやヘッド・ネックなど、ギター・ベース特有の破損に対応していると案内されています。ギターやベースを使う人に向いています。
購入価格帯に応じて料金が決まる仕組みと案内されています。
持ち物保険とはどう違うのか?
パソコンやカメラなど楽器以外の機材にも備えたいなら、持ち物保険の記事も参考になります。楽器保険は楽器という特定の資産に特化して補償する点が異なります。
楽器に特化するか、幅広い機材を対象にするかで選び分ける
楽器を手厚く補償したいなら楽器保険、パソコンなど幅広い機材もまとめて備えたいなら持ち物保険というように、対象範囲で選び分けましょう。
両方を組み合わせる方法もある
高額な楽器は楽器保険で手厚く備え、その他の機材は持ち物保険でまとめて備えるという組み合わせ方もあります。
共済とはどう組み合わせればいいのか?
入院や死亡といった自分自身への保障も備えたいなら、共済との組み合わせも考えておきましょう。楽器保険は楽器という物への補償、共済は自分自身の入院・死亡への保障という点で異なります。
物への備えか、自分への備えかで役割が違う
楽器という仕事道具に備えたいなら楽器保険、自分自身の入院や死亡に備えたいなら共済というように、備えたい対象で選び分けましょう。
両方をバランスよく検討する
仕事道具である楽器と、自分自身の体の両方に備えることで、より安心して活動を続けられる場合があります。
加入前に確認しておきたいことは何か?
加入前には、組合への所属が必要かどうか、補償される事故の種類、保険期間を確認しておきましょう。この確認を怠ると、想定していた事故が対象外だったり、加入条件を満たしていなかったりしかねません。
加入条件を確認する
組合員向けか、誰でも申し込めるかを確認しましょう。購入時のみ加入できる商品か、いつでも申し込める商品かもあわせて確認しておきます。
保険期間が年間更新か、一定期間の保証かも大切な確認ポイントです。
補償される事故の種類を確認する
盗難・破損・輸送中の事故など、どこまでの事故が補償対象になるかを確認しましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 加入条件 | 組合員向けか誰でも可か確認したか |
| 補償範囲 | 輸送中や自宅外も対象か確認したか |
| 保険期間 | 年間更新か一定期間か確認したか |
加入することでどんな変化が期待できるのか?
楽器保険に加入すると、移動中の事故や盗難によって楽器を失ったときの負担を軽減できる場合があります。安心して演奏活動を続けやすくなることもあります。
単に金銭的な備えになるだけでなく、楽器を持ち歩く機会が多い働き方でも安心感を持てる点が利点です。
移動中のリスクへの不安が和らぐ場合がある
演奏先への移動が多い働き方でも、万一の事故への備えがあることで不安が和らぐ場合があります。この効果がどこまで自分に合うかは、正直加入してみないと分からない部分もありますが、検討する価値は十分にあります。
活動を継続しやすくなる場合がある
楽器を失った際の再調達費用に備えられることで、活動を継続しやすくなる場合があります。
まとめ:フリーランスの楽器保険比較
組合員として幅広い楽器を補償したいなら、日本音楽家ユニオンが選択肢になります。組合に所属せず申し込みたいなら、タカラ商会が向いています。
ギターやベースの購入時にまとめて加入したい人は、島村楽器も検討してみましょう。どれが最適かは組合への所属状況や楽器の種類によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分が組合員かどうかを確認するところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| 日本音楽家ユニオン | 組合員として幅広い楽器を補償したい人 |
| タカラ商会 | 組合に所属せず申し込みたい人 |
| 島村楽器 | ギター・ベースの購入時に加入したい人 |
いずれの商品も、保険料や条件は更新されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の組合への所属状況や楽器の種類に合わせて、無理のない一歩を選んでいきましょう。まずは、自分が組合員かどうかを確認することから始めるのがおすすめです。
まずは自分に合った商品を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険・保証の内容や保険料は変更される場合があるため、最新情報は各公式サイトでご確認ください。
