死亡保障を一生涯もちたいとき、候補に上がるのが終身保険です。ただし、保険料を払う期間や、途中で解約したときの戻り方は、商品ごとに大きく違います。
とくに「低解約払戻金型」と呼ばれるタイプは、払い込み中の解約返戻金が低く抑えられます。仕組みを知らないと、思っていた使い方と合わないことがあります。
このページでは、ソニー生命の有期払込終身保険・オリックス生命のRISE・Yen Canを、公式ページの情報だけで比較します。払込期間、保険料の例、解約払戻金、告知の順に確認していきましょう。


なぜフリーランスは終身保険を比べて選ぶ必要があるのか?
終身保険は、契約すると長い期間つき合う保険です。途中で見直すと、払い込んだ額より戻る額が少なくなることもあります。
だからこそ、契約前に仕組みの違いを確認しておくことが大切です。
払込期間で毎月の負担が変わる
同じ保険金額でも、払い込む期間を短くすれば毎月の保険料は高くなります。長くすれば月々は下がります。
ソニー生命は60歳までの払い込み、オリックス生命は5年から80歳までなど、選べる幅が違います。
解約したときの戻り方を確かめる
低解約払戻金型は、払い込み中の戻りが低く抑えられます。その分、払い込み終了後に増える設計です。
ここでは公式ページに載っている数字だけを整理します。将来の有利不利を断定するものではありません。
3つの終身保険をひと目で比較すると?
個別に見る前に、3つの違いを一覧で確認しましょう。払込期間、保険金額、解約払戻金の扱いに違いがあります。
表の「記載なし」は、確認した公式ページに載っていなかった項目です。
保険金額と払込期間の違い
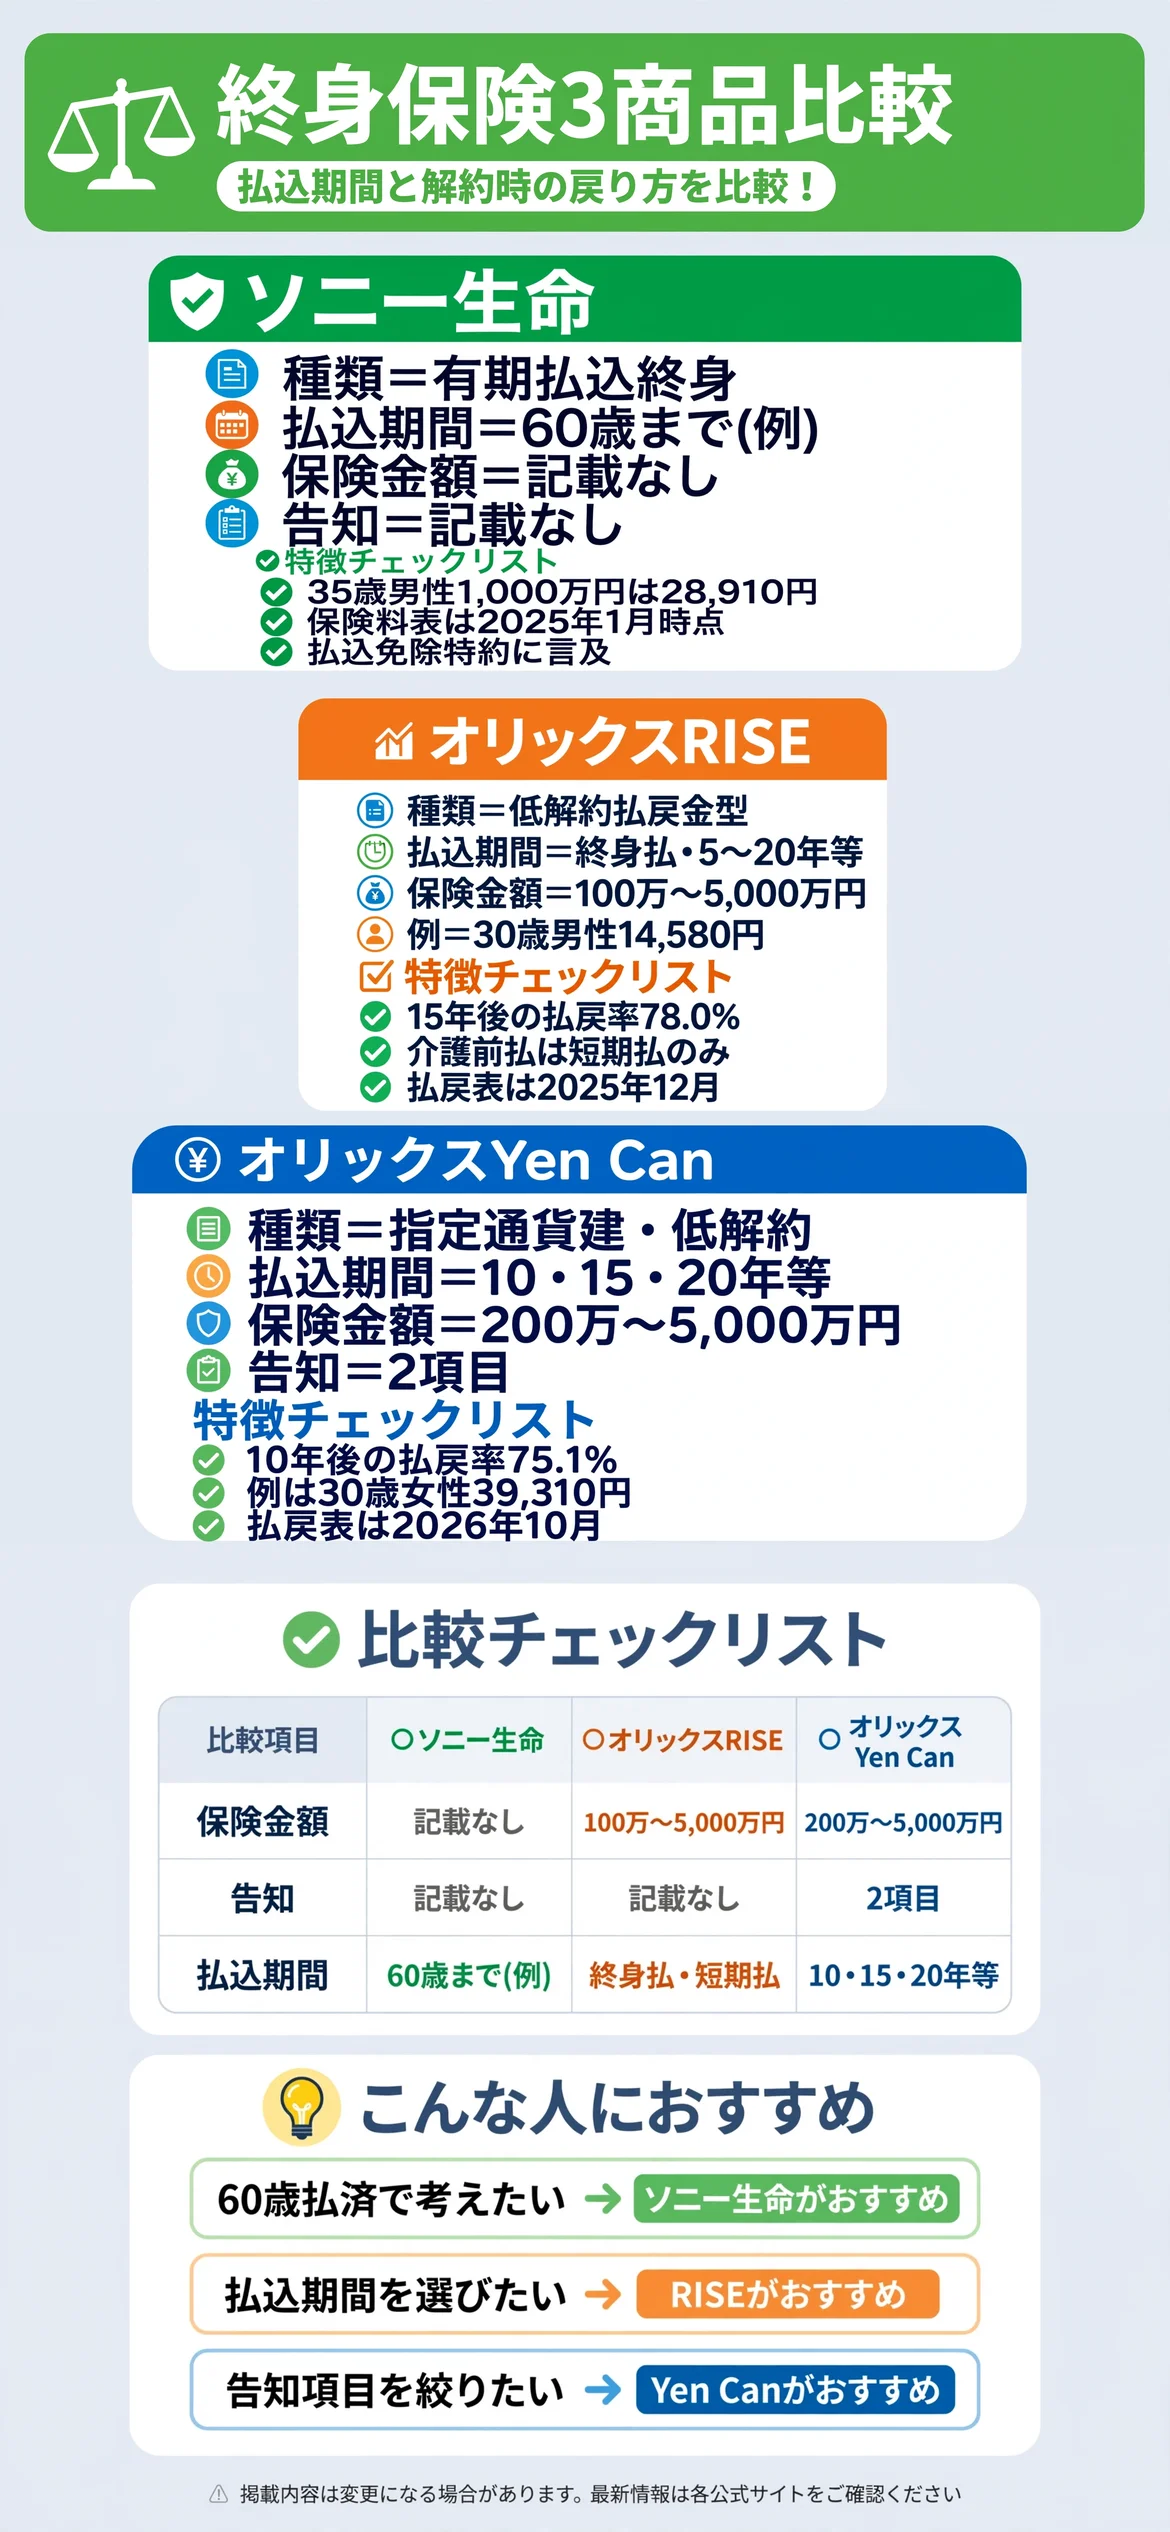
オリックス生命のRISEは、保険金額を100万円から5,000万円まで選べます。Yen Canは200万円から5,000万円までです。
ソニー生命のページには、保険料の例として200万円と1,000万円が載っています。選べる範囲は記載なしでした。
表示の時点が商品ごとに違う
ソニー生命の保険料の表は2025年1月時点で、一覧ページは2026年11月時点の表示です。RISEの払戻金の表は2025年12月2日現在です。
Yen Canの払戻金の表は2026年10月2日現在と、時点がそろっていません。
保険料の例をどう読むか
3つの例は、年齢、性別、保険金額、払込期間がすべて違います。たとえばソニー生命は35歳男性の1,000万円、RISEは30歳男性の500万円です。
条件が違う金額を並べても、安いか高いかは判断できません。同じ条件で、各社の見積もりを取ることが必要です。
告知の書き方も商品で違う
Yen Canのページには、告知が2項目と載っています。RISEは申込書兼告知書がありますが、項目の中身は確認したページに載っていませんでした。
ソニー生命のページには、告知についての記載がありません。申し込み前に、各社の重要事項説明書で確かめましょう。
| 項目 | ソニー生命 | オリックス RISE | オリックス Yen Can |
|---|---|---|---|
| 商品の種類 | 有期払込終身(無配当) | 無配当・低解約払戻金型 | 無配当・指定通貨建・低解約払戻金型 |
| 払込期間 | 60歳まで(例) | 終身払または5〜20年など | 10・15・20年、50〜80歳まで |
| 保険金額 | 記載なし | 100万〜5,000万円 | 200万〜5,000万円 |
| 告知 | 記載なし | 記載なし | 2項目 |
表で全体像をつかんでから、気になる商品の詳細を読むと理解しやすくなります。
条件は、2026年11月2日に確認した公式ページの表示です。申し込みの前に、最新の内容を確認してください。
ソニー生命の有期払込終身保険にはどんな特徴があるのか?
ソニー生命の有期払込終身保険(無配当)は、保障が一生涯続き、保険料は決めた年齢までに払い終える商品です。ページには、貯蓄の機能も備えていると案内されています。
解約返戻金が将来発生すると書かれていますが、具体的な金額の表は確認したページにありませんでした。

保険料の例は年齢ごとに載っている
個別扱の月払保険料で、保険金額1,000万円の35歳男性は28,910円、女性は26,870円です。払込期間は60歳までの例です。
200万円の場合は、35歳男性が5,860円、女性が5,452円と載っています。
年齢が上がると保険料も上がる
1,000万円の例では、25歳男性が19,890円、45歳男性が49,970円です。年齢が上がるほど、月々の額は大きくなります。
払込期間が短くなるためで、早く契約するほど月々を抑えやすい仕組みです。
特約と確認が必要な点
保険料払込免除特約への言及があり、がん・心疾患・脳血管疾患や要介護状態などが免除の事由として案内されています。標準か特約かは、ページからは判別できませんでした。
加入できる年齢と告知の方法は、記載なしです。
オリックス生命の終身保険RISEにはどんな特徴があるのか?
RISE[ライズ]は、無配当終身保険(低解約払戻金型)です。保険料は加入時から上がらないと案内されています。
保険料の払込期間は、終身払と短期払から選べます。

保険料の例と払込期間
ご契約例は、30歳男性、保険金額500万円、払込期間15年で、月払保険料が14,580円です。この保険料の例には、基準日の表示がありません。
短期払は5年・10年・15年・20年か、50歳から80歳までの年齢で選べます。5年払は保険金額1,000万円以上が条件です。
解約払戻金の表を読む
同じ契約例で、払い込み15年の時点(45歳)は、払込保険料の累計2,624,400円に対し、解約払戻金は2,047,650円で、払戻率は78.0%です。
低解約払戻期間が終わった直後は、払戻率が111.5%となっています。表の時点は2025年12月2日現在です。
特約と付加される保障
短期払には、介護前払特約が付いています。要介護4か5で65歳以上などの条件があり、終身払には付けられません。
余命6か月以内と判断されたときの前払いや、重い障害状態での払込免除も案内されています。
オリックス生命のYen Canにはどんな特徴があるのか?
Yen Can[エンキャン]は、無配当の指定通貨建特別終身保険(低解約払戻金型)です。保険金額で選ぶタイプのページを確認しました。
ページの例では、金額は円で表示されています。

告知の2つの項目
1つ目は、過去5年以内にがんまたは上皮内新生物で、診察、検査、治療、投薬を受けたかです。2つ目は、視力、聴力、言語、そしゃく機能などの障害の有無です。
2つとも「いいえ」なら申し込めます。職業によって引き受けを制限する場合もあります。
保険料の例と払戻率
ご契約例は30歳女性、基本保険金額1,000万円、払込期間10年で、月払保険料が39,310円です。
払い込み10年の時点(40歳)は、累計4,717,200円に対し、解約払戻金は3,544,200円で、払戻率は75.1%です。2026年10月2日現在の表示です。
払込期間中の保障の違い
払込期間中に疾病やケガで亡くなった場合は、既払込保険料相当額が支払われると案内されています。不慮の事故や感染症による死亡は、1,000万円です。
払込期間が終わると、疾病による死亡も含めて、死亡保険金は1,000万円になります。
貯蓄の目的と、ほかの保険とはどう並べて考えればいいのか?
終身保険は、保障と貯蓄の両面を持つ商品です。ただし、使う目的によっては、別の保険のほうが合うこともあります。
目的ごとに、並べて考える視点を整理します。
教育資金や老後の備えとの違い
子どもの教育費を貯めたいなら、学資保険の比較が目的に近い選択肢です。老後の備えなら、個人年金保険の比較も見ておきましょう。
終身保険は、死亡保障を一生涯もつことが中心の商品です。
一定期間だけの保障との違い
子どもが小さい間だけ備えたいなら、定期保険を含む生命保険の比較が参考になります。期間が決まっている分、保険料の負担を抑えやすい面があります。
医療の備えは別の保険で考える必要があります。医療保険・がん保険の選び方や、終身医療保険の比較も確認しましょう。
終身保険を比べるときに注意したい点は何か?
低解約払戻金型は、払い込み中の解約で戻りが少なくなる点が最大の注意点です。公式ページにも、そのことが明記されています。
払い込み中の解約は戻りが少ない
オリックス生命の両商品には、契約後に短期間で解約した場合、解約払戻金はないか、あってもわずかとの注記があります。
払込期間中の解約払戻金は、多くの場合、払い込んだ保険料を下回ると案内されています。
ページ上の説明は運営側の表示と理解する
各社のページには、商品の魅力を示す説明がありますが、運営側が示している内容です。このページでは、将来の払戻金の多さを保証するものとして扱っていません。
無料の健康相談などの特典も、運営側が案内する付帯サービスです。
表示の時点と記載なしの項目を確認する
3つの商品で、基準日や掲載項目はそろっていません。保険料の大小をそのまま比べるのは避けましょう。
パンフレットや重要事項説明書で、記載なしの項目を確かめてください。
申し込む前に整理しておきたいことは何か?
どの商品を選ぶ場合でも、申し込む前に目的と予算を整理しておくと、条件のずれを減らせます。
保険金額の目安を決める
残された家族に必要な金額を考えて、保険金額の目安を決めます。高くしすぎると、保険料の負担が重くなります。
払込期間と月々の予算を決める
仕事量が変わりやすい働き方では、無理なく続けられる月額を先に決めておきましょう。
解約する可能性を考える
途中で解約する可能性があるなら、払い込み中の戻りが少ない点を、先に理解しておきましょう。
保険料や条件は、変更されることがあります。申し込みの前に、各社の公式ページで最新の内容を確認しておきましょう。
保障の必要性には、個人差があります。自分の状況に合わせて、無理のない範囲で検討しましょう。
まとめ:フリーランスの終身保険比較
払込期間を60歳までで考えたいならソニー生命、短期払や終身払で選びたいならRISE、告知項目を絞って選びたいならYen Canが選択肢になります。
どれが最適かは状況によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、払込期間と解約時の戻り方を含めて絞るとわかりやすくなります。
| 商品 | 向いている人 |
|---|---|
| ソニー生命 | 60歳までに払い終えたい人 |
| オリックス RISE | 払込期間を選んで考えたい人 |
| オリックス Yen Can | 告知項目が少ない商品を探す人 |
いずれの商品も、保険料や条件は変更されることがあります。申し込みの前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の状況と、予算に合わせて、無理のない選び方をしていきましょう。まずは、払込期間と解約したときの戻り方を並べて読み比べることから始めるのがおすすめです。
まずは自分に合った終身保険を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定のサービスへの申し込みをすすめるものではなく、条件は変更される場合があるため、最新情報は公式サイトでご確認ください。