子どもの進学には、まとまった教育費が必要になります。学資保険は、保険料を積み立てて、進学の時期に、学資金を受け取る保険です。会社員のように、勤め先の制度に頼れないフリーランスは、教育費の準備を、自分で計画的に進める必要があります。
学資保険は、加入できる年齢・受け取り方・返戻率の前提条件の3点で比べると、自分に合う商品を選びやすくなります。
このページでは、ソニー生命の学資保険、日本生命のニッセイ学資保険、かんぽ生命のはじめのかんぽの3つを、各社の公式サイトの案内にもとづいて比較します。返戻率は、各社が例として示した条件での数値で、条件が変わると下がる場合があります。なお、特定の保険商品への加入を推奨するものではありません。加入を検討する場合は、各社の重要事項の説明をご確認ください。


なぜフリーランスに学資保険の比較が必要か?
まずは、学資保険を比べて選ぶ理由を確認しましょう。商品によって、加入できる子どもの年齢、学資金の受け取り方、払込免除の仕組みが異なり、返戻率も、条件によって大きく変わるためです。
加入できる年齢が異なる
ソニー生命は、被保険者が出生前から13歳まで、契約者は75歳までと案内されています。日本生命は、被保険者が、こども祝金なし型で0歳から6歳、こども祝金あり型で0歳から2歳と案内されています。かんぽ生命は、被保険者が0歳から12歳、契約者が18歳から65歳と案内されています。
返戻率の前提条件が異なる
各社は、返戻率を、契約者の年齢や、被保険者の年齢、払込期間などの前提条件を示したうえで案内しています。前提が異なる数字は、そのまま比べられません。
払込免除の考え方が異なる
契約者に万一のことがあった場合の扱いは、商品によって異なります。ソニー生命と日本生命は、以後の保険料の払込が免除されると案内されています。かんぽ生命は、契約者を変更して、保険料の払込を続ける形が基本で、払込免除なし型も選べると案内されています。
- 加入できる年齢を確認する
- 返戻率の前提条件を確認する
- 払込免除の仕組みを確認する
3つをひと目で比較すると?
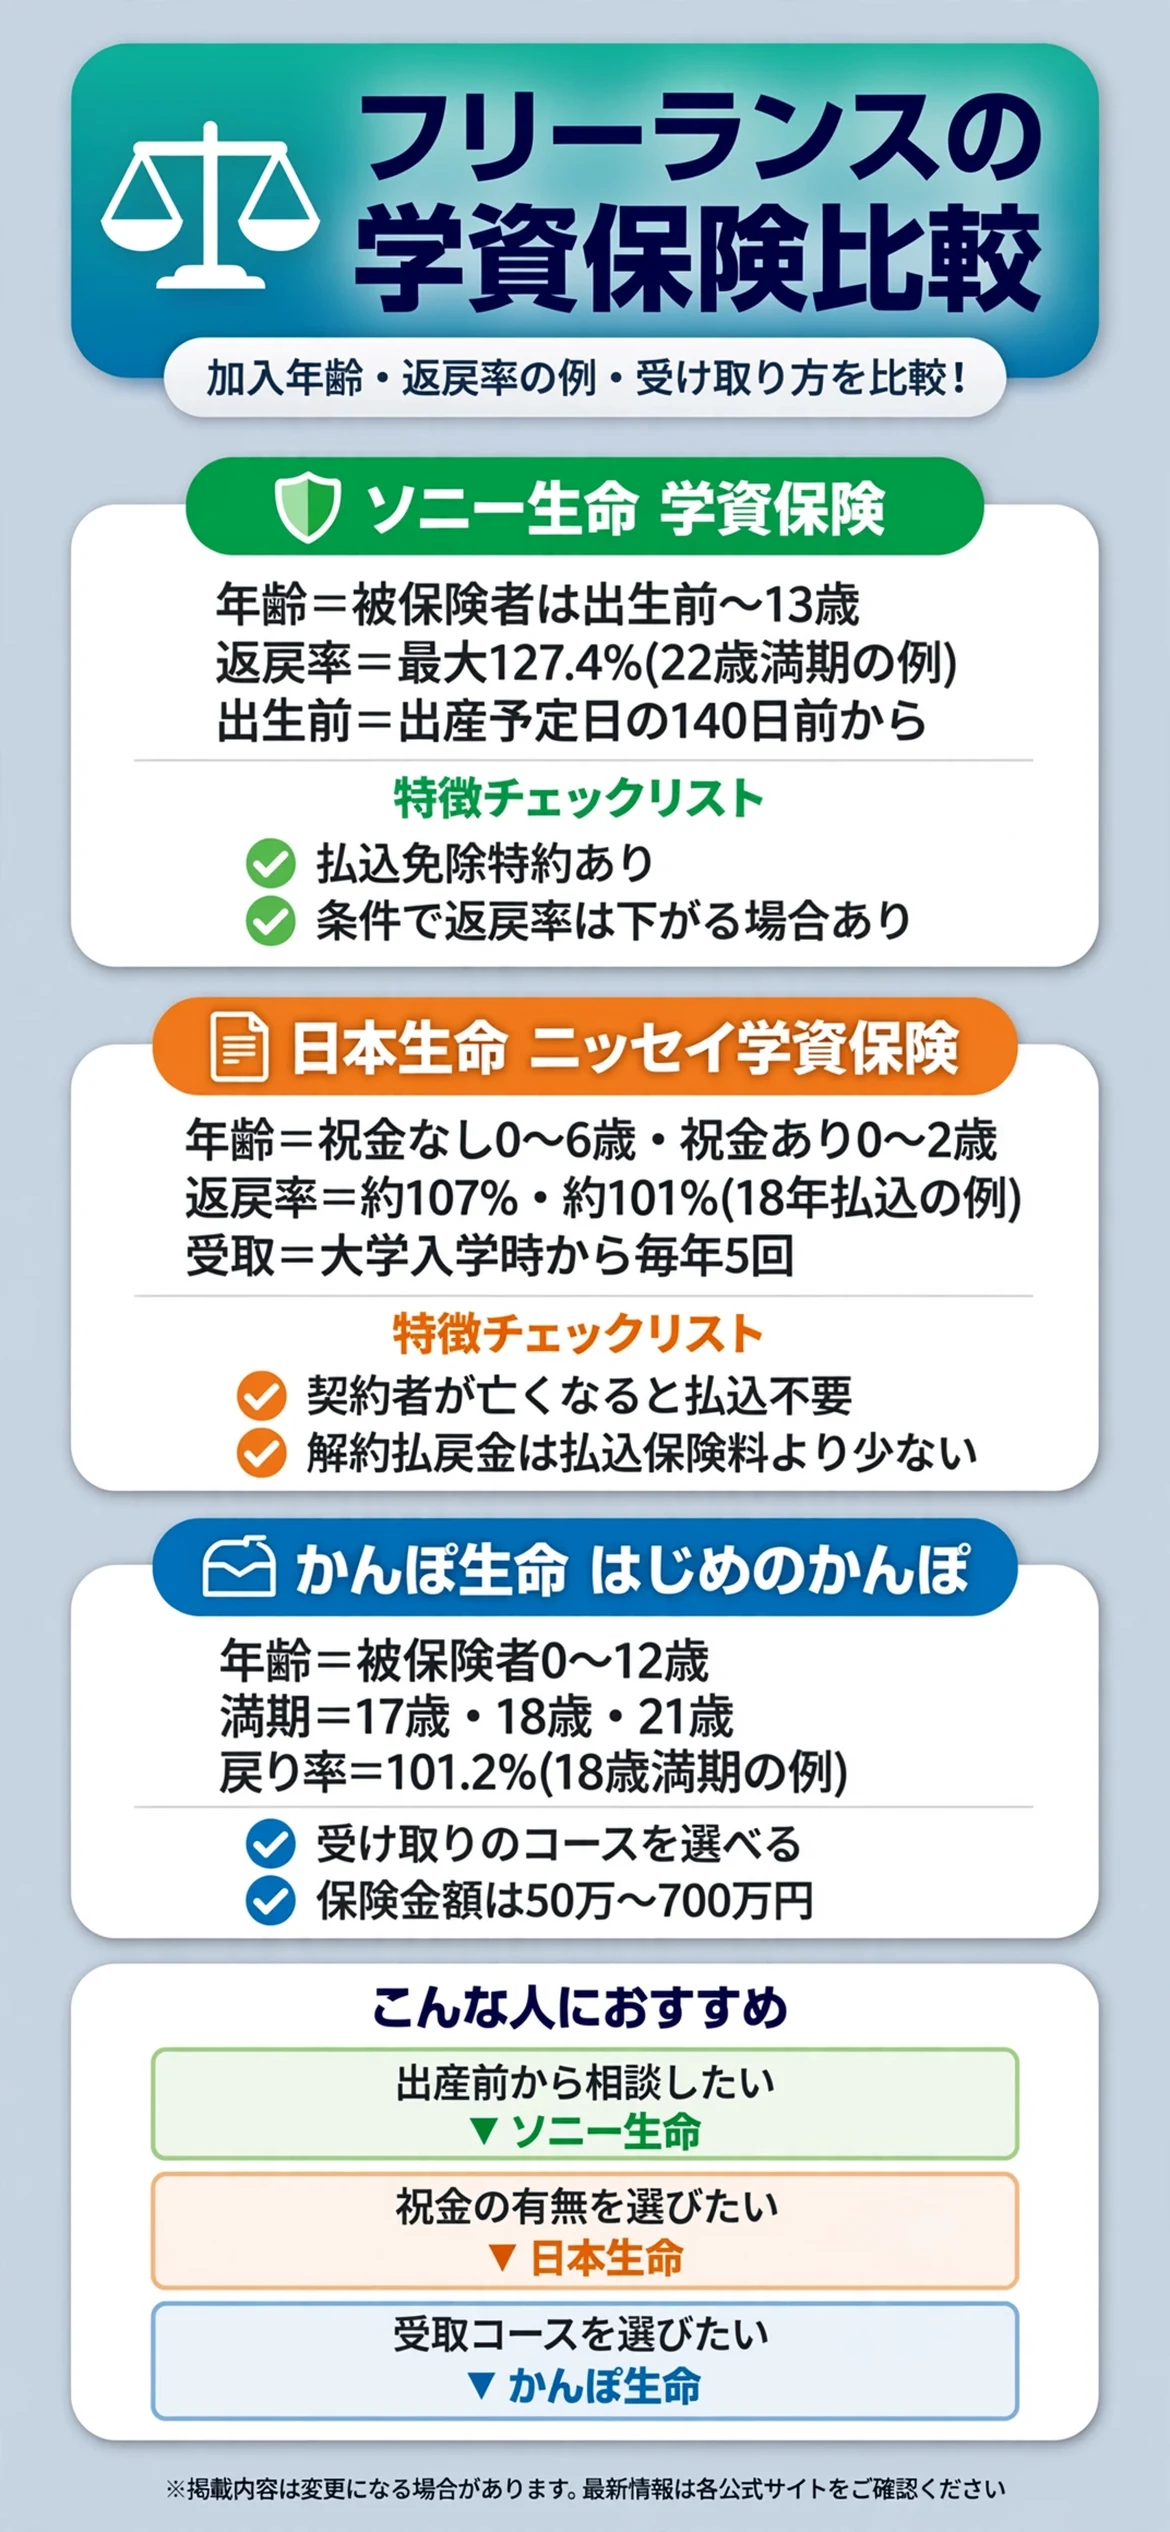
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。加入できる年齢と、返戻率の前提に違いがあります。
返戻率の例に違いがある
ソニー生命は、契約者30歳の男性、被保険者0歳、基準学資金40万円、22歳満期、10歳までの年払いの場合に、最大127.4%と案内されています。日本生命は、基準保険金額100万円、契約者30歳、被保険者0歳、学資年金の開始18歳、18年払込の場合に、こども祝金なし型が約107%、こども祝金あり型が約101%と案内されています。
かんぽ生命は、契約者30歳の男性、被保険者0歳、10歳払込済の18歳満期の場合に、2023年4月以降の契約で、戻り率が101.2%と案内されています。満期の年齢や、払込期間が異なるため、3つの数字を、そのまま比べることはできません。
受け取り方に違いがある
日本生命は、大学入学時から毎年、5回の学資年金を受け取れると案内されています。かんぽ生命は、大学入学時に受け取るコース、小学校・中学校・高校・大学入学時に受け取るコース、大学在学中に受け取るコースが案内されています。
| 項目 | ソニー生命 | ニッセイ学資保険 | はじめのかんぽ |
|---|---|---|---|
| 被保険者の年齢 | 出生前〜13歳 | 0〜6歳(祝金ありは0〜2歳) | 0〜12歳 |
| 返戻率の例 | 最大127.4%(22歳満期) | 約107%・約101%(18歳開始) | 101.2%(18歳満期) |
| 出生前加入 | 出産予定日の140日前から | 公式で確認 | 公式で確認 |
| 特徴 | 専任のライフプランナーの相談 | 大学入学時から毎年5回の学資年金 | 受け取りのコースを選べる |
表で見比べてから、気になる商品を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
ソニー生命の学資保険にはどんな特徴があるのか?
ソニー生命の学資保険は、公式の案内では、最大127.4%の返戻率が特徴と案内されています。ただし、これは、契約者30歳の男性、被保険者0歳、基準学資金40万円、22歳満期、10歳までの年払いの場合の例で、条件によっては、127.4%を下回る場合があると案内されています。
契約者が、死亡、高度障害、または不慮の事故による身体障害となった場合は、以後の保険料の払込が免除され、学資金は100%受け取れると案内されています。出産予定日の140日前から加入でき、Ⅲ型は91日以内と案内されています。
専任のライフプランナーによる相談が、一生涯無料と案内されています。受取のタイミング、払込金額、払込方法を、柔軟に設定でき、進学費用や生活費を見える化するシミュレーションが案内されています。中途で解約した場合は、払い込んだ保険料の総額を下回る可能性があると案内されています。

出産前から加入できる
出産予定日の140日前から加入できると案内されています。早く加入するほど、払込期間を長く取れる場合があります。
返戻率は条件によって変わる
最大の数字は、前提条件が限られています。自分の条件で、見積もりを取って確認しましょう。
日本生命のニッセイ学資保険にはどんな特徴があるのか?
ニッセイ学資保険は、公式の案内では、教育資金を計画的に準備でき、大学入学時から毎年、5回の学資年金を受け取れると案内されています。契約者が払込期間中に亡くなった場合は、将来の保険料の払込が不要になり、保障の内容は、そのまま継続されると案内されています。
契約例は、基準保険金額100万円、契約者30歳、被保険者0歳、学資年金の開始18歳の場合です。こども祝金なし型は、18年払込で、月払の保険料が13,130円、返戻率が約107%と案内されています。こども祝金あり型は、18年払込で、月払の保険料が16,080円、返戻率が約101%と案内されています。
加入できる年齢は、被保険者が、こども祝金なし型で0歳から6歳、こども祝金あり型で0歳から2歳です。契約者は、被保険者が0歳から2歳の場合に18歳から69歳、3歳から6歳の場合に18歳から64歳と案内されています。解約した場合の払戻金は、多くの場合、払い込んだ保険料より少なくなると案内されています。

こども祝金の有無を選べる
こども祝金あり型は、途中で祝金を受け取れる分、返戻率の例が低く案内されています。受け取りたい時期と、返戻率を比べて選びましょう。
加入できる年齢が限られる
被保険者が、6歳までに限られます。子どもの年齢が7歳以上の場合は、ほかの商品も、あわせて確認しましょう。
かんぽ生命のはじめのかんぽにはどんな特徴があるのか?
はじめのかんぽは、かんぽ生命の学資保険です。公式の案内では、被保険者が0歳から12歳、契約者が18歳から65歳と案内されています。保険金額は50万円から700万円で、満期は17歳、18歳、21歳から選べると案内されています。
学資祝金の受け取りは、コース1が大学入学時、コース2が小学校、中学校、高校と大学の入学時、コース3が大学在学中の18歳、19歳、20歳と案内されています。契約者が万一のときは、契約者を変更して、保険料の払込を続ける必要があり、払込免除なし型も選べると案内されています。
戻り率は、2023年4月以降の契約で、契約者30歳の男性、被保険者0歳、10歳払込済の18歳満期の場合に、101.2%と案内されています。公式の商品ページには、2026年10月1日に新登場予定との記載があるため、販売の状況は、公式サイトで確認しましょう。

受け取りのコースが選べる
進学のたびに受け取るコースと、大学入学時に受け取るコースがあります。教育費の使い方に合わせて選びましょう。
契約者に万一のときの扱いを確認する
契約者を変更して、払込を続ける形が基本のため、払込免除を重視する場合は、免除ありのタイプかどうかを、確認しておきましょう。
個人年金保険とはどう使い分ければいいのか?
フリーランスの個人年金保険比較の記事も参考になります。学資保険は、子どもの教育費を目的とする保険、個人年金保険は、自分の老後資金を目的とする保険と、備える目的が異なります。
子どもの教育費は学資保険
進学の時期に合わせて、学資金を受け取れる設計の商品が、中心です。
自分の老後は個人年金保険
自分の年金を上乗せしたい場合は、個人年金保険や、公的な上乗せ制度を、確認しましょう。
生命保険とはどう組み合わせればいいのか?
フリーランスの生命保険比較の記事も参考になります。学資保険は、教育費を積み立てる保険、生命保険は、万一のときに、家族の生活費に備える保険と、役割が異なります。
教育費の積み立ては学資保険
毎月の保険料を積み立てて、進学の時期に受け取る仕組みです。
万一の生活費は生命保険
学資保険の払込免除は、保険料の払込が不要になる仕組みで、生活費をまかなうものではありません。生活費への備えは、別に考えましょう。
加入する前に確認しておきたいことは?
加入する前に、次の点を確認しておくと、途中で困ることを防ぎやすくなります。
返戻率の前提条件をそろえて確認する
契約者の年齢、被保険者の年齢、満期の年齢、払込期間が、そろっていない数字は、比べられません。見積もりを取るときは、同じ条件で依頼しましょう。
途中で解約した場合の金額を確認する
3社とも、解約すると、払い込んだ保険料より少なくなる場合があると案内されています。毎月の保険料は、収入が少ない月でも、払い続けられる金額に設定しましょう。
教育費が必要になる時期を確認する
入学金や、授業料が必要になる時期と、学資金を受け取る時期が、合っているかを確認しましょう。受け取りの時期を選べる商品が、あります。
契約者の年齢と払込期間の関係を確認する
契約者の年齢が高いと、保険料の払込期間や、返戻率に影響する場合があります。契約者の年齢の上限は、商品によって異なるため、自分の年齢で加入できるかを、先に確認しておきましょう。
相談の窓口と手続きの方法を確認する
専任の担当者に相談できる商品と、ネットや郵便局の窓口で手続きできる商品があります。自分が、相談しながら決めたいのか、自分のペースで進めたいのかも、選ぶときの目安になります。
祝金や学資金の使い道を決めておく
祝金や学資金は、受け取った時点で、使い道を決めておくと、教育費が必要な時期に、慌てずに済みます。受け取る時期ごとの金額を、表にして、家族で共有しておくと安心です。
児童手当などとの関係を考える
教育費は、学資保険だけで準備する方法に限られません。ほかの積み立てや、預貯金とあわせて、どの割合で備えるかを考えると、無理のない計画になります。
販売状況や条件は変わることがある
保険料率の改定や、新商品の発売などで、条件が変わることがあります。最新の内容は、各社の公式サイトで確認しましょう。
学資保険は、教育費の準備方法のひとつです。保険料を払い続けられるかどうか、収入が少ない月も含めて考え、ほかの預貯金や制度とのバランスを見ながら、無理のない金額で、検討を進めましょう。
まとめ:フリーランスの学資保険比較
出産前から加入でき、専任のライフプランナーに相談しながら設計したいなら、ソニー生命が選択肢になります。こども祝金の有無を選び、大学入学時から毎年受け取る形を確認したいなら、日本生命のニッセイ学資保険が候補になります。受け取りのコースを選び、被保険者が12歳までの幅広い年齢で検討したいなら、かんぽ生命のはじめのかんぽが向いています。
どれが最適かは、子どもの年齢、教育費が必要になる時期、保険料の予算によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは、子どもの年齢と、教育費が必要になる時期を整理するところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| ソニー生命の学資保険 | 出産前から加入し、相談しながら設計したい人 |
| ニッセイ学資保険 | 祝金の有無を選び、大学入学時から毎年受け取りたい人 |
| はじめのかんぽ | 受け取りのコースを選び、12歳までの年齢で検討したい人 |
いずれの商品も、保険料や条件は変わることがあります。加入する前に、公式サイトで最新の内容をじっくり確認してみましょう。
加入できる年齢や、返戻率の前提条件など、細かな違いも見比べておくと、加入してからのミスマッチを防ぎやすくなります。
進学の時期が近づいてからあわてて調べるより、あらかじめ教育費が必要になる時期を整理して、落ち着いて検討しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分の家庭に合った備え方を選んでいきましょう。
まずは、子どもの年齢と、教育費が必要になる時期を書き出すことから始めるのがおすすめです。
関連記事:フリーランスの収入保障保険比較|ネオdeしゅうほ・じぶんと家族のお守り・メディフィット収入保障、どう選ぶ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定の保険商品の加入を推奨するものではありません。返戻率は各社が例として示す条件での数値です。保険料・条件・販売状況は変更される場合があるため、加入前に各社の公式サイトと重要事項の説明をご確認ください。