住宅ローンの団体信用生命保険(団信)は、返済中に万一のことがあったとき、残高が保険で支払われる仕組みです。持病や通院歴があると、一般の団信に入れないのではと不安になりますよね。
ただし、銀行ごとに団信のプラン、金利の上乗せ、ワイド団信の扱いは違います。上乗せの有無で、返済の総額も変わってきます。
このページでは、auじぶん銀行・ドコモSMTBネット銀行・PayPay銀行の団信を、公式ページの情報だけで比較します。プランの種類、上乗せ金利、ワイド団信の順に確認しましょう。


なぜ持病がある人は住宅ローンの団信を銀行ごとに比べる必要があるのか?
団信は、住宅ローンを組む際に多くの銀行で用意されていますが、プランの種類や上乗せ金利は同じではありません。加入できるかどうかは、保険会社の審査で決まります。
だからこそ、申し込む銀行を決める前に、団信の条件を比べておくことが大切です。
団信のプランで金利の上乗せ幅が変わる
がん保障などを手厚くすると、借入金利に上乗せが発生する銀行があります。公式ページでは、プランごとに上乗せ幅が示されています。
保障を厚くするか、上乗せなしで基本の保障にとどめるかは、返済額に直結する選択です。
一般団信に入れない場合はワイド団信がある
一般の団信に入れないときに、引受条件をゆるめたワイド団信を用意している銀行があります。3行とも、ワイド団信の上乗せは年0.3%と案内されています。
ただし、申し込み方や加入できる年齢は銀行ごとに違います。
3つの銀行の団信をひと目で比較すると?
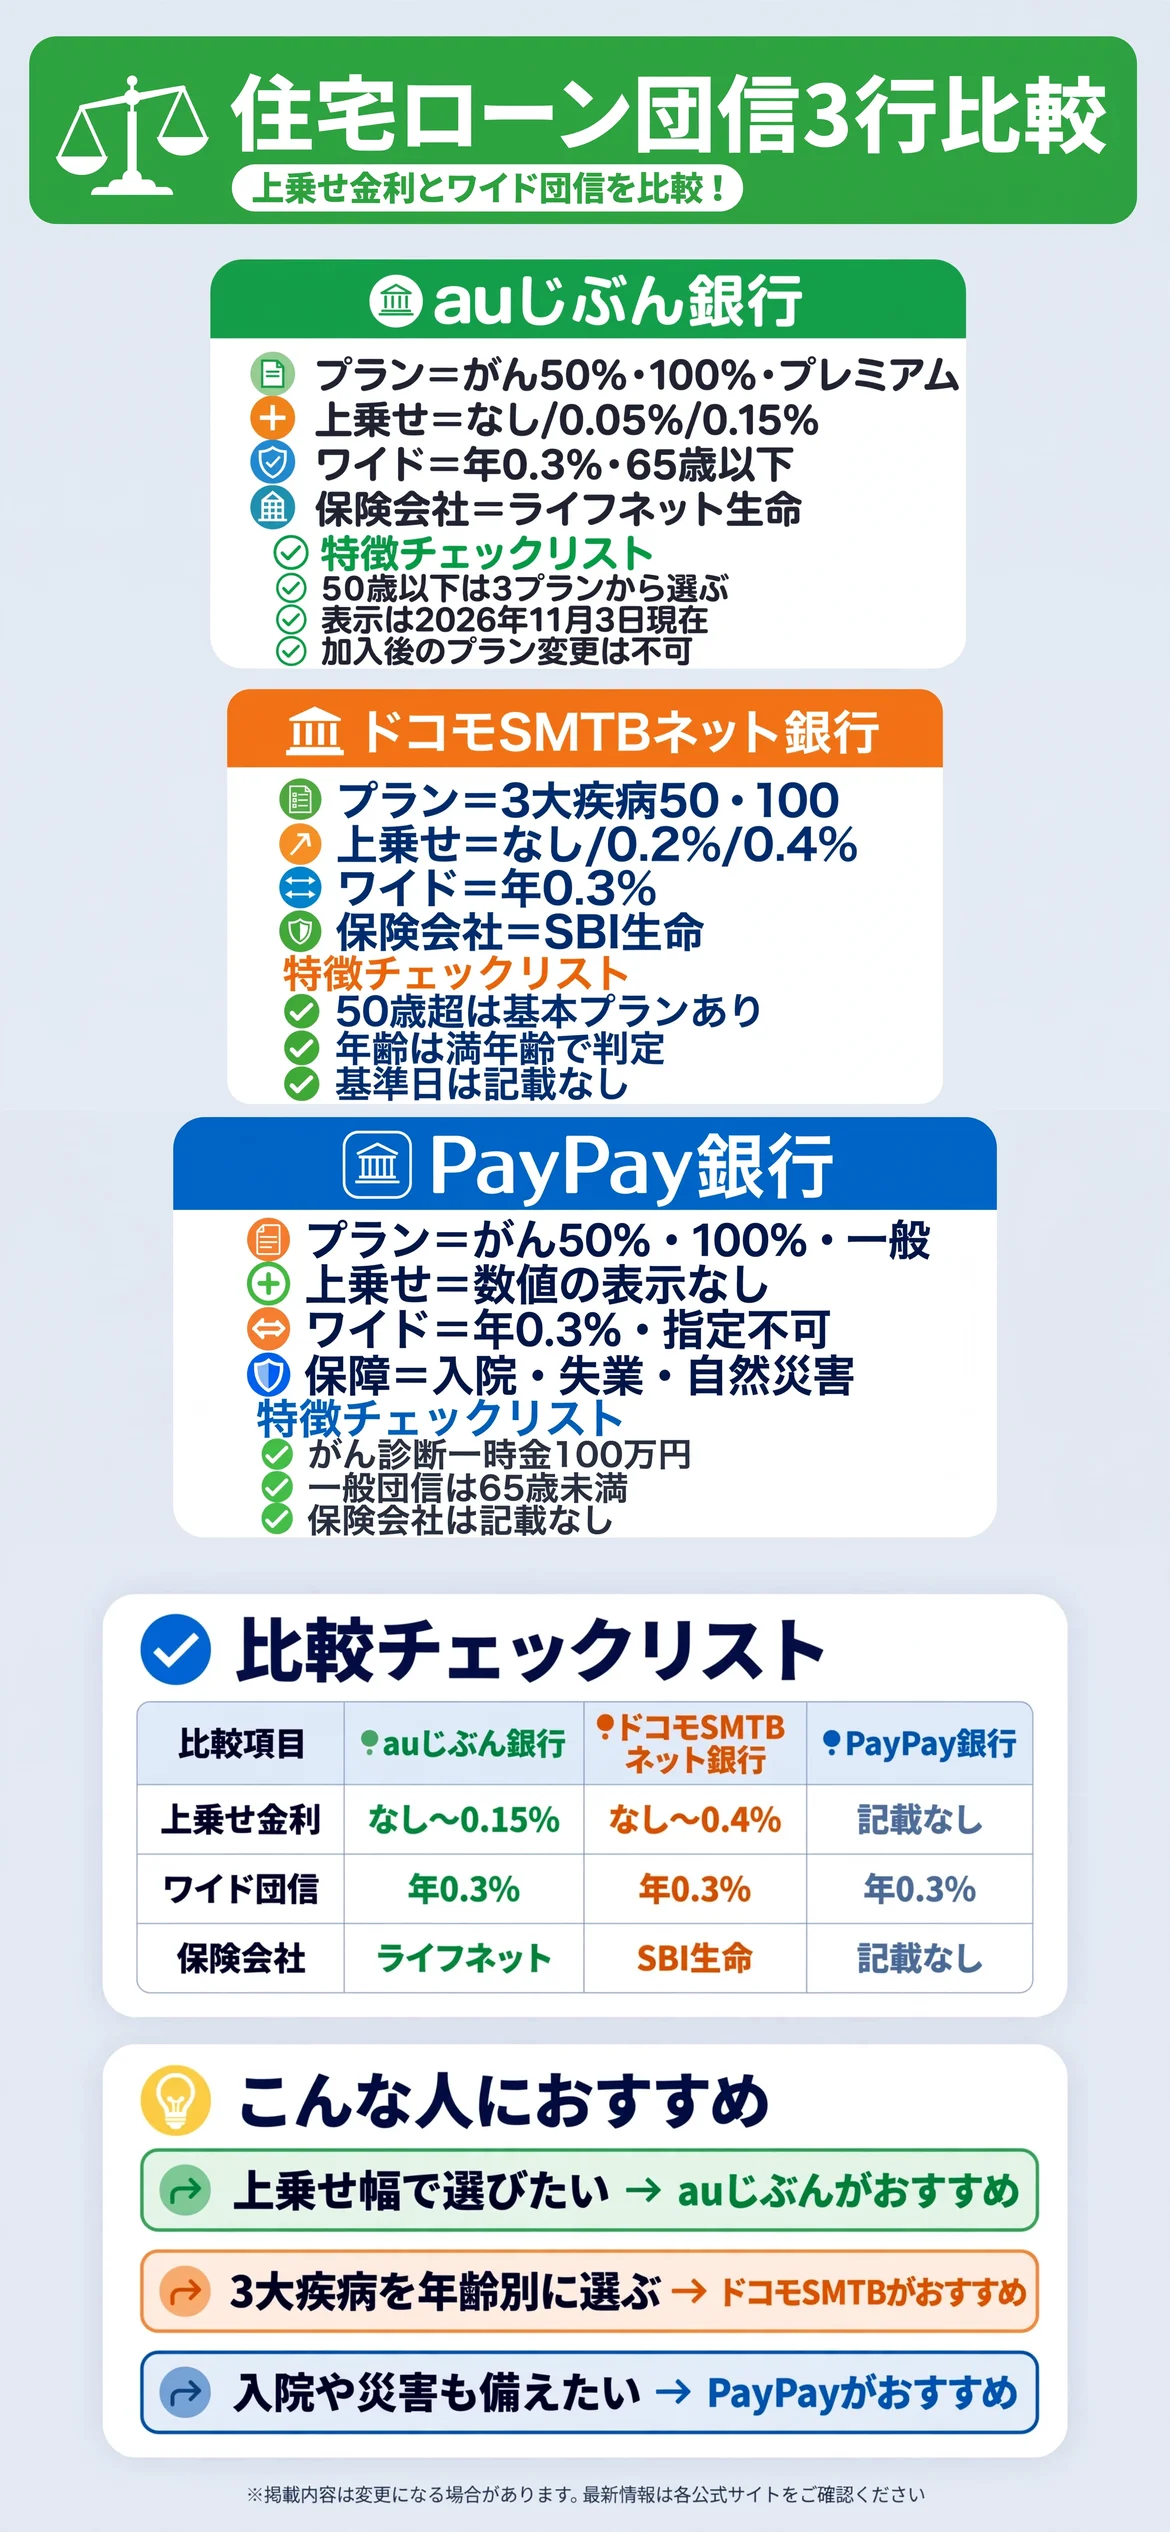
個別に見る前に、3行の違いを一覧で確認しましょう。プランの種類、上乗せ金利、ワイド団信の条件に差があります。
表の「記載なし」は、確認した公式ページに載っていなかった項目です。
プランと上乗せ金利の違い
auじぶん銀行は、50歳以下で3つのがん保障プランから選べ、上乗せはなし、年0.05%、年0.15%です。ドコモSMTBネット銀行は、50歳以下の3大疾病50は上乗せなしです。
PayPay銀行は、がん50%、がん100%、一般団信の3種類ですが、確認したページでは上乗せ幅の数値が表示されていませんでした。
ワイド団信の扱いの違い
auじぶん銀行は、一般団信に入れない場合に保険会社がワイド団信を査定し、65歳以下が対象です。PayPay銀行は、ワイド団信を自分で指定して申し込むことはできません。
ドコモSMTBネット銀行は、健康上の理由で団信に入れない人でも、年0.3%の上乗せで加入できる場合があると案内しています。
| 項目 | auじぶん銀行 | ドコモSMTBネット銀行 | PayPay銀行 |
|---|---|---|---|
| 50歳以下のプラン | がん50%・100%・100%プレミアム | 3大疾病50・3大疾病100 | がん50%・がん100% |
| 上乗せ金利 | なし・年0.05%・年0.15% | なし・年0.2%または0.4% | 記載なし |
| ワイド団信 | 年0.3%(65歳以下) | 年0.3% | 年0.3%(指定不可) |
| 引受保険会社 | ライフネット生命 | SBI生命 | 記載なし |
| 確認した表示 | 2026年11月3日現在 | 基準日の記載なし | FAQは2026年8月27日公開 |
表で全体像をつかんでから、気になる銀行の詳細を読むと理解しやすくなります。
条件は、2026年11月3日に確認した公式ページの表示です。申し込みの前に、最新の内容を確認してください。
auじぶん銀行の団信にはどんな特徴があるのか?
auじぶん銀行は、50歳以下なら特約付き団信と一般団信から、51歳以上は一般団信を選ぶ形です。ペアローン向けの連生団信も案内されています。
引受保険会社はライフネット生命で、ワイド団信は単独とペアの両方に用意されています。

がん保障プランと上乗せ金利
50歳以下の特約付き団信は、がん50%保障が上乗せなし、がん100%保障が年0.05%、がん100%保障プレミアムが年0.15%です。
保障内容として、死亡・高度障害、がん診断、4疾病、全疾病の入院、月次返済の保障が案内されています。全疾病の保障は精神障害を除く扱いです。
ワイド団信の条件
ワイド団信は上乗せが年0.3%で、65歳以下が加入できます。一般団信に加入できない場合に、保険会社が査定する仕組みです。
同行のコラムでは、心疾患、てんかん、糖尿病、潰瘍性大腸炎、関節リウマチなどが引受実績の一例とされ、病名だけで決まるわけではないと書かれています。
告知と注意点
借入が通算で1億円を超える場合は、保険会社所定の健診書などの提出が必要です。告知の具体的な項目は、確認したページに載っていませんでした。
コラムには、加入後にプランの変更はできないと書かれています。最初の選択が大切です。
ドコモSMTBネット銀行の団信にはどんな特徴があるのか?
ドコモSMTBネット銀行の団信は、スゴ団信という名称で案内されています。引受保険会社はSBI生命保険で、全プールに死亡、高度障害、リビングニーズの保障が付きます。
年齢で区分が分かれ、50歳以下と50歳超でプランの名前が違います。

年齢別のプランと上乗せ金利
50歳以下は、3大疾病50が上乗せなしで、3大疾病100は40歳未満が年0.2%、40歳以上が年0.4%です。
50歳超は、基本プランが上乗せなし、3大疾病50が年0.25%、3大疾病100が年0.4%です。年齢は満年齢で判定されます。
3大疾病の保障内容
がん、脳卒中、急性心筋梗塞で所定の状態になった場合に、残高の50%または100%が保障されます。所定の状態には、悪性新生物の確定診断などが含まれます。
脳卒中と急性心筋梗塞は、60日以上所定の状態が続く場合か、所定の手術を受けた場合です。全疾病による就業不能の保障も案内されています。
ワイド団信と告知
高血圧、糖尿病、肝炎などで団信に入れない人でも、年0.3%の上乗せで加入できる場合があると案内されています。
告知の内容によって、保険会社が加入を断ることがあります。ワイド団信の引受範囲の病名は、確認したページに載っていませんでした。
PayPay銀行の団信にはどんな特徴があるのか?
PayPay銀行は、単独で申し込む人向けに、がん50%保障団信、がん100%保障団信、一般団信の3つを案内しています。ペアローン向けの連生団信もあります。
基本の保障に加えて、全疾病の入院保障、失業保障、自然災害保障が付く構成です。

プランの種類と対象年齢
がん50%とがん100%は満51歳未満、一般団信は満65歳未満が対象です。一般団信には上乗せ金利がかかりません。
がん保障のプランの上乗せ幅は、確認したページでは数値が表示されませんでした。最新の数値は、銀行の画面で確認が必要です。
がん保障の中身
がんと診断確定されたときに、その時点の残高の50%または100%が保障されます。上皮内新生物と皮膚がんは、この診断保障の対象外です。
がん診断時の一時金は100万円、上皮内新生物の一時金は50万円です。先進医療は技術料と同額で、通算2,000万円までです。
ワイド団信は自分で選べない
FAQには、ワイド団信は自分で指定して申し込めず、ほかの団信で加入が難しい場合に限って審査されると書かれています。上乗せは年0.3%です。
失業保障は、勤務先の倒産や会社事由による解雇などが条件です。自営業向けの記載は、確認したページにありませんでした。
ほかの銀行や記事とはどう並べて考えればいいのか?
団信は住宅ローンの条件の一部です。金利や手数料と一緒に考える必要があります。
三菱UFJ銀行の例を参考にする
三菱UFJ銀行のワイド団信は、2024年10月1日現在の案内で、借入時50歳の誕生日までが対象です。上乗せは年0.3%で、引受は別の保険会社です。
高血圧症、糖尿病、脂質異常症、潰瘍性大腸炎、高尿酸血症が例示されており、年齢の上限は銀行によって違うと分かります。
住宅ローン全体と医療の備えを考えるとき
金利のタイプや事前審査の考え方は、住宅ローンの比較で確認できます。
持病がある人の医療保険は緩和型医療保険の比較、死亡保障は緩和型死亡保険の比較が参考になります。全体像は医療保険・がん保険の選び方にまとめています。
団信を比べるときに注意したい点は何か?
団信は、プランの名前が似ていても、保障の範囲や条件が違います。いくつかの注意点を整理します。
上乗せ金利は長期で効いてくる
年0.05%や年0.3%の上乗せでも、返済期間が長ければ総額に差が出ます。ただし、返済額は借入額や期間で変わるため、このページでは試算していません。
各銀行のシミュレーションで、上乗せ後の返済額を確かめましょう。
運営側の説明と実際の審査は別と理解する
各行のページには、団信の魅力を伝える説明がありますが、運営側が示している内容です。審査基準は公開されておらず、加入できるかどうかは保険会社が判断します。
ワイド団信の引受実績も、あくまで一例です。
表示の時点と記載なしの項目を確認する
3行で基準日や掲載項目はそろっていません。上乗せ幅や引受保険会社の記載なしは、パンフレットや申込画面で確認しましょう。
自営業やフリーランス向けの記載は、3行とも確認したページにありませんでした。
申し込む前に整理しておきたいことは何か?
団信は、借りる銀行を決める前に条件を整理しておくと、後からの変更ができない場面を避けられます。
通院歴と治療中の疾病をメモする
告知では、過去の入院や通院の時期、診断名を答えます。先にメモしておくと、正確に答えられます。
保障の厚さと予算を決める
がん保障を厚くすると、上乗せ金利がかかる場合があります。無理なく続けられる返済額を、先に決めておきましょう。
ワイド団信の可能性を想定する
一般団信に入れない場合は、ワイド団信の査定になる銀行があります。上乗せがつく前提で、返済額を確かめておくと安心です。
金利や条件は、変更されることがあります。申し込みの前に、各行の公式ページで最新の内容を確認しておきましょう。
保障の必要性には、個人差があります。自分の状況に合わせて、無理のない範囲で検討しましょう。
まとめ:持病がある人の住宅ローン団信比較
がん保障の厚さを上乗せ幅で選びたいならauじぶん銀行、年齢別のプランで3大疾病の保障を選びたいならドコモSMTBネット銀行、全疾病や失業まで幅広く備えたいならPayPay銀行が選択肢になります。
どれが最適かは状況によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、上乗せ金利とワイド団信の条件を含めて絞るとわかりやすくなります。
| 銀行 | 向いている人 |
|---|---|
| auじぶん銀行 | がん保障の厚さを上乗せ幅で選びたい人 |
| ドコモSMTBネット銀行 | 3大疾病の保障を年齢別に選びたい人 |
| PayPay銀行 | 入院や自然災害の保障も付けたい人 |
いずれの銀行も、金利や条件は変更されることがあります。申し込みの前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の状況と、予算に合わせて、無理のない選び方をしていきましょう。まずは、各行の団信プランと上乗せ金利を読み比べて、当てはまるかを確かめることから始めるのがおすすめです。
まずは自分に合った団信の条件を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定のサービスへの申し込みをすすめるものではなく、条件は変更される場合があるため、最新情報は公式サイトでご確認ください。