フリーランスとして働いていると、もしがんや心筋梗塞、脳卒中にかかってしまったら、治療費だけでなく仕事を休む間の生活費まで心配になります。会社員のような傷病手当金もないため、まとまった備えを考える人もいます。
三大疾病一時金保険は、契約年齢・保険料例・一時金の受け取り条件の3点で比べると、自分に合うものを選びやすくなります。がん・心疾患・脳血管疾患と診断されたときにまとまった一時金を受け取れる点は共通していますが、条件には違いがあります。
このページでは、第一ネオ生命、なないろ生命、チューリッヒ生命の3つを比較します。少し話がそれますが、一時金を何度も受け取れる商品だと思い込んでいて、実際は1回限りだったという話を聞いたことがあります。


なぜフリーランスに三大疾病一時金保険の比較が必要なのか?
まずは、フリーランスが三大疾病一時金保険を比べて選ぶ理由を確認しましょう。会社員と違い、フリーランスには傷病手当金のような公的な保障がありません。
ただし、商品によって保険料の仕組みや一時金の受け取り条件が異なります。自分の年齢や備えたい内容に合わせて選びましょう。
年齢によって保険料が大きく変わる
多くの商品は、契約する年齢によって月々の保険料が変わると案内されています。年齢が上がるほど保険料も高くなる傾向があります。
早めに検討しておくことで、保険料を抑えられる場合があります。
一時金を受け取る条件も選ぶ基準になる
がんと診断されるだけで受け取れるものもあれば、入院や手術が条件になっているものもあります。どのような条件で受け取れるのかを事前に確認しておくと安心です。
どこまでの保障を備えたいかは、本人の考え方によって変わります。
3つの商品をひと目で比較すると?
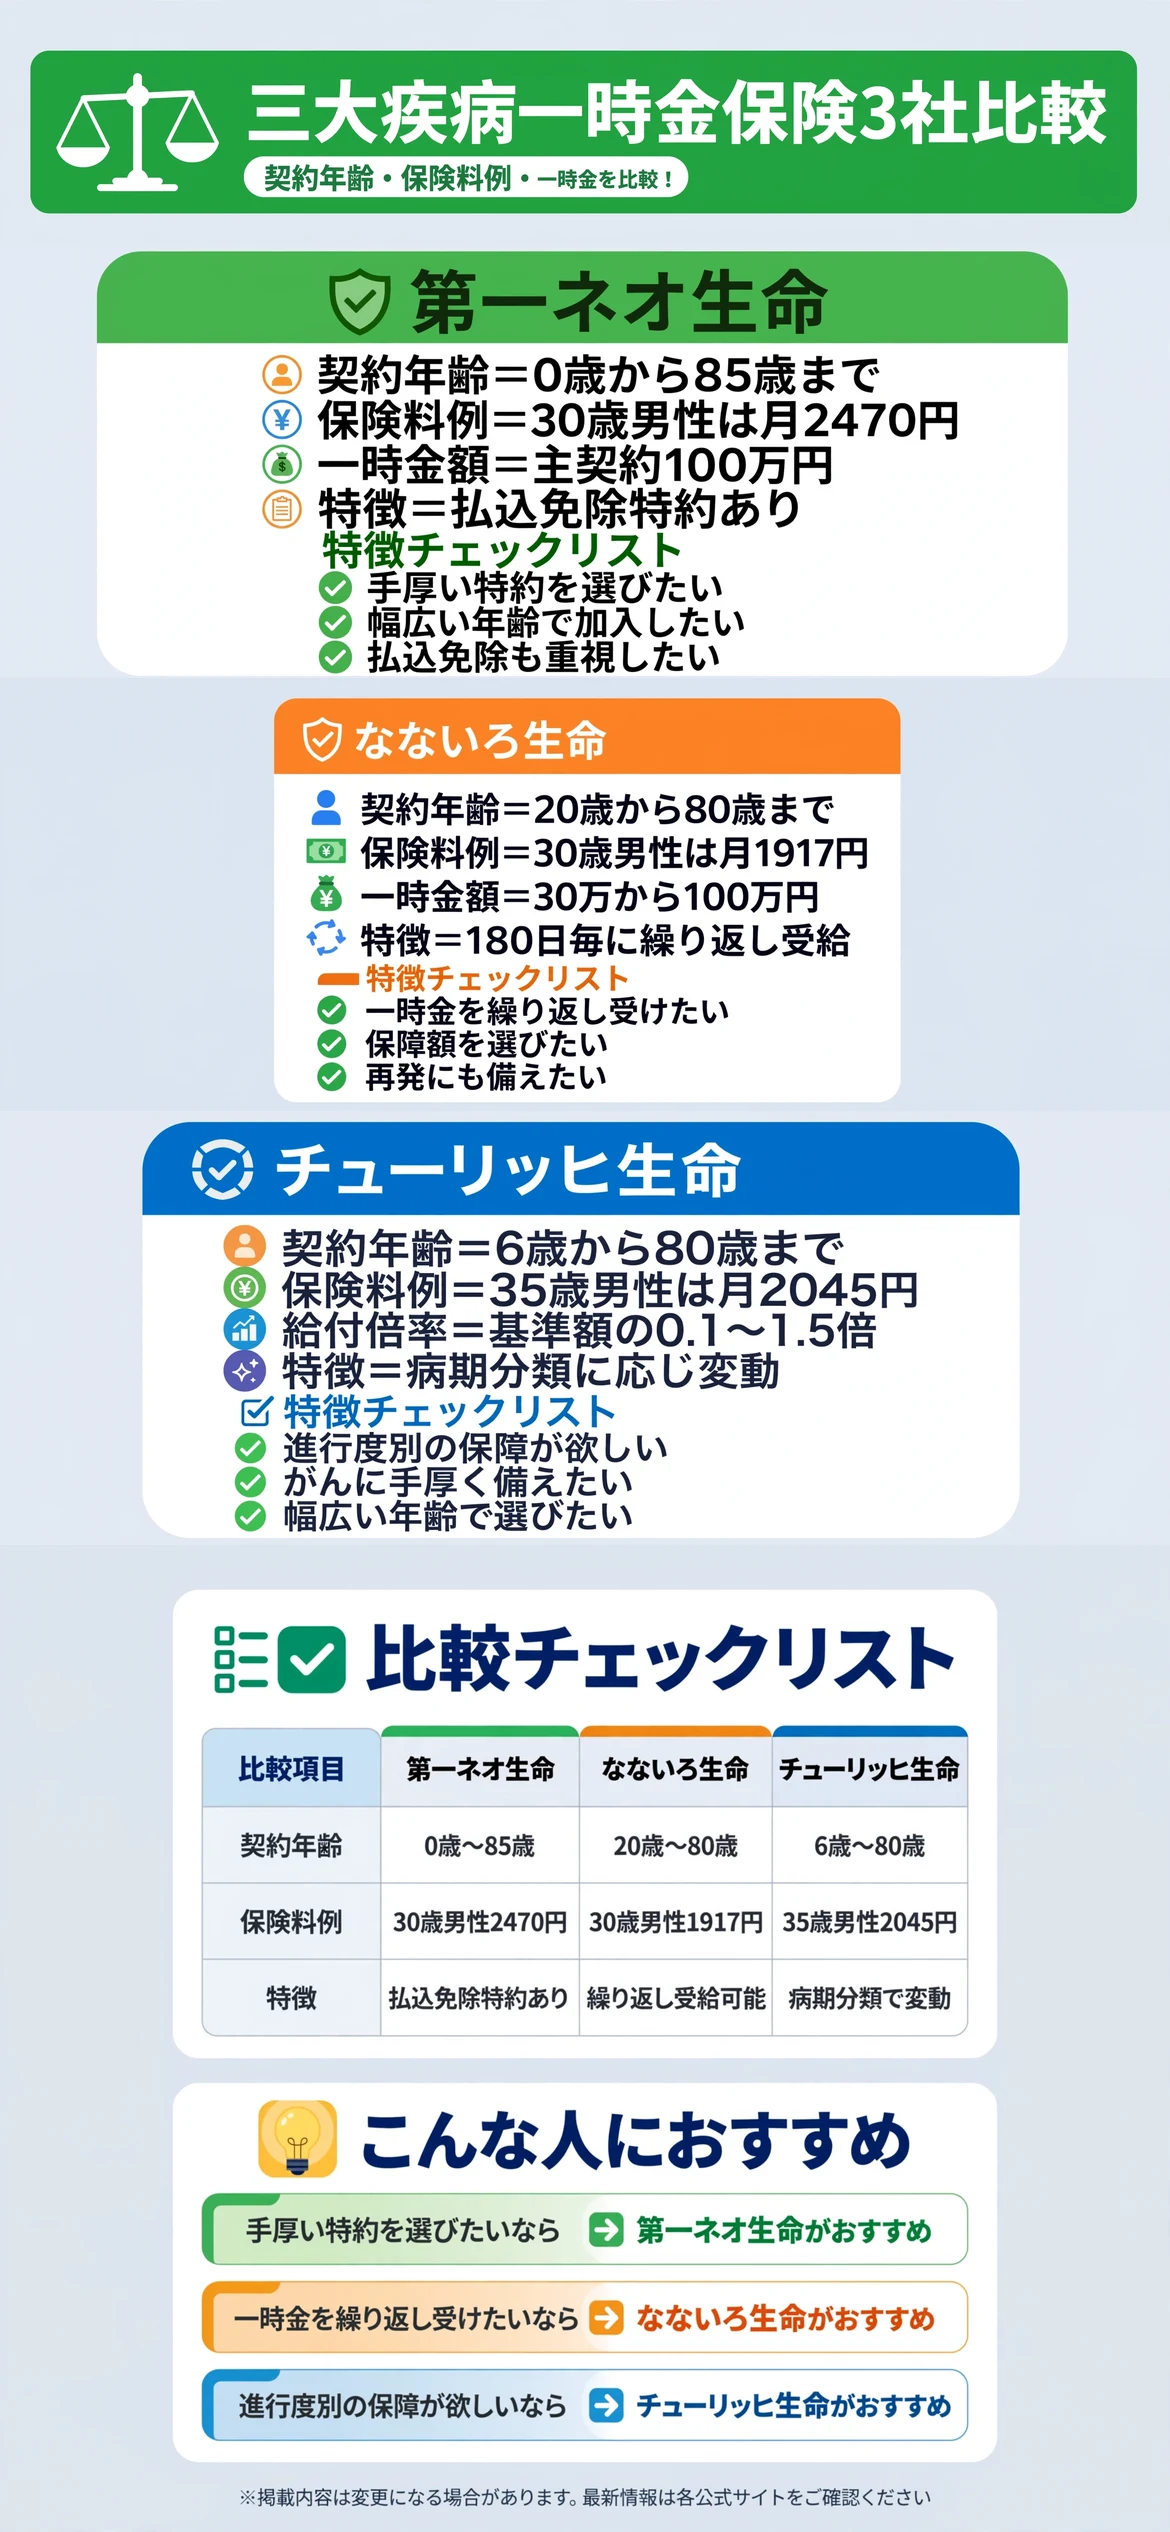
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。保険料例や、契約年齢、一時金の金額に違いがあります。
似たような三大疾病一時金保険でも、向く年齢層は異なります。表を見ながら、自分の年齢に近いものを探してみてください。
保険料例と契約年齢に違いがある
第一ネオ生命「ネオde3疾病サポート」は、契約年齢0歳から85歳、シンプルプランの月額保険料は30歳男性2,470円と案内されています。なないろ生命「なないろスリー」は、契約年齢20歳から80歳、30歳男性の標準区分は月額1,917円と案内されています。
チューリッヒ生命「3大疾病保険プレミアムZ」は、契約年齢6歳から80歳、35歳男性の月額保険料は2,045円と案内されています。
表で見比べてから、気になる商品を詳しく確認する
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
| 項目 | 第一ネオ生命 | なないろ生命 | チューリッヒ生命 |
|---|---|---|---|
| 契約年齢 | 0歳〜85歳 | 20歳〜80歳 | 6歳〜80歳 |
| 保険料例 | 30歳男性2,470円 | 30歳男性1,917円 | 35歳男性2,045円 |
| 一時金額 | 主契約100万円 | 30〜100万円 | 比例計算方式 |
第一ネオ生命にはどんな特徴があるのか?
「第一ネオ生命」のネオde3疾病サポートは、がん・心疾患・脳血管疾患を保障する終身タイプです。契約年齢は0歳から85歳(インターネット申込は18歳から)と幅広いと案内されています。
公式サイトでは、主契約の保険金額は100万円で調整可能、シンプルプランの月額保険料は男性30歳2,470円・女性30歳2,172円、おすすめプランはリハビリ通院特約と保険料払込免除特約が含まれると案内されています。

保険料払込免除特約を選べる
おすすめプランには保険料払込免除特約が含まれると案内されています。一時金を受け取った後の保険料負担を減らしたい人に向いています。
リハビリ通院特約もあわせて備えられると案内されています。
幅広い年齢で契約できる
0歳から85歳まで契約できると案内されています。家族の分もまとめて検討したい人にも向いています。
保険金額は主契約100万円から調整できると案内されています。
- 保険料払込免除特約を選べる
- 幅広い年齢で契約できる
なないろ生命にはどんな特徴があるのか?
「なないろ生命」のなないろスリーは、特定3大疾病に一時金で備える終身タイプです。契約年齢は20歳から80歳と案内されています。
公式サイトでは、一時金は30万円・50万円・100万円の3プランから選べ、180日に1回を限度に何度でも受け取れると案内されています。30歳の月額保険料は標準区分で男性1,917円・女性1,694円、優良区分ではより割安になると案内されています。

一時金を繰り返し受け取れる
180日に1回を限度に、何度でも一時金を受け取れると案内されています。再発や別の疾病にも備えたい人に向いています。
健康状態に応じた優良区分料率もあると案内されています。
一時金額を3段階から選べる
30万円・50万円・100万円の3プランから、必要な保障額を選べると案内されています。保険料と保障のバランスを調整したい人に向いています。
契約年齢は20歳からと案内されています。
チューリッヒ生命にはどんな特徴があるのか?
「チューリッヒ生命」の3大疾病保険プレミアムZは、がん・急性心筋梗塞・脳卒中に備える終身タイプです。契約年齢は6歳から80歳(インターネット申込は18歳から)と案内されています。
公式サイトでは、3大疾病診断給付金は診断基準給付金額の0.1倍から1.5倍で、がんの病期分類に応じて決まると案内されています。35歳の月額保険料は男性2,045円・女性2,080円、40歳では男性2,500円・女性2,370円と案内されています。

病期分類に応じて給付額が変わる
がんの進行度に応じて、給付金額が基準額の0.1倍から1.5倍の範囲で決まると案内されています。症状に応じた保障を重視する人に向いています。
急性心筋梗塞・脳卒中は入院を条件に給付されると案内されています。
幅広い年齢層に対応している
6歳から80歳まで契約できると案内されています。年齢に応じた保険料の変化も確認しておきましょう。
詳細な保障内容は、公式サイトで確認できます。
認知症保険とはどう違うのか?
将来の認知症に備えたいなら、認知症保険の記事も参考になります。三大疾病一時金保険は、がん・心疾患・脳血管疾患という別の原因に絞って備える点が異なります。
備える疾病の種類で選び分ける
将来の認知症に備えたいなら認知症保険、がんや心疾患・脳血管疾患に備えたいなら三大疾病一時金保険というように、備えたい疾病の種類で選び分けましょう。
両方を組み合わせる方法もある
三大疾病一時金保険をベースに、年齢を重ねたら認知症保険を追加するという組み合わせ方もあります。
就業不能保険とはどう組み合わせればいいのか?
働けなくなったときの毎月の備えには、就業不能保険(所得保障保険)との組み合わせも考えておきましょう。三大疾病一時金保険は一時金、就業不能保険は毎月の給付で備える点が異なります。
一時金か、毎月の給付かで役割が違う
まとまった一時金で治療費に備えたいなら三大疾病一時金保険、働けない間の毎月の生活費に備えたいなら就業不能保険というように、役割の違いを理解しておきましょう。
両方をあわせて検討する方法もある
一時金でまとまった治療費をまかない、就業不能保険で毎月の生活費を補うという組み合わせ方もあります。
加入前に確認しておきたいことは何か?
加入前には、一時金を受け取れる条件と、繰り返し受け取れるかどうか、保険料が無理なく続けられるかを確認しておきましょう。この確認を怠ると、想定していた条件と違ったり、再発時に給付されなかったりしかねません。
一時金の受け取り条件を確認する
診断だけで受け取れるのか、入院や手術が必要なのかを確認しましょう。繰り返し受け取れるかどうかもあわせて確認しておきます。
保障対象の疾病の範囲もチェックしておきましょう。
保険料が無理なく続けられるか確認する
終身タイプの場合、長期間にわたって保険料を支払い続けることになります。無理なく続けられる金額かどうかを確認しておきましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 受け取り条件 | 診断のみか入院が必要か確認したか |
| 繰り返し受給 | 再発時も受け取れるか確認したか |
| 保険料 | 長期間続けられる金額か確認したか |
加入することでどんな変化が期待できるのか?
三大疾病一時金保険に加入すると、もしがんや心疾患・脳血管疾患と診断されたときに、まとまった一時金を受け取れる安心感が得られる場合があります。治療費や生活費の急な負担に備えやすくなることもあります。
単に金銭的な備えになるだけでなく、治療に専念しやすくなる点も利点です。
急な出費への不安が和らぐ場合がある
まとまった一時金が用意されていることで、急な出費への不安が和らぐ場合があります。この効果がどこまで自分に合うかは、正直入ってみないと分からない部分もありますが、検討する価値は十分にあります。
治療と仕事の両立を考えやすくなる場合がある
一時金があることで、治療期間中の生活費を確保しやすくなる場合があります。
まとめ:フリーランスの三大疾病一時金保険比較
払込免除特約など手厚い保障を求めるなら、第一ネオ生命が選択肢になります。一時金を繰り返し受け取りたいなら、なないろ生命が向いています。
がんの進行度に応じた保障を重視する人は、チューリッヒ生命も検討してみましょう。どれが最適かは自分の年齢や備えたい条件によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の年齢で保険料を見積もってみるところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| 第一ネオ生命 | 払込免除など手厚い保障を求める人 |
| なないろ生命 | 一時金を繰り返し受け取りたい人 |
| チューリッヒ生命 | 進行度に応じた保障を重視する人 |
いずれの商品も、保険料や条件は更新されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の年齢や備えたい条件に合わせて、無理のない一歩を選んでいきましょう。まずは、自分の年齢で各社の保険料を見積もってみることから始めるのがおすすめです。
まずは自分に合った商品を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は各公式サイトでご確認ください。