フリーランスとして働いていると、将来もし認知症になってしまったら仕事を続けられるのか、生活はどうなるのかと、ふと不安になることがあります。会社員と違って、公的な保障だけでは心もとないと感じる場面もあるかもしれません。
認知症保険は、契約できる年齢・給付金の受け取り条件・月々の保険料の3点で比べると、自分に合うものを選びやすくなります。認知症と診断されたときに一時金を受け取れる点は共通していますが、条件には違いがあります。
このページでは、第一ネオ生命、ライフネット生命、楽天生命の3つを比較します。少し話がそれますが、契約できる年齢の範囲を確認せずに検討し始めて、対象年齢外だったという話を聞いたことがあります。


なぜフリーランスに認知症保険の比較が必要なのか?
まずは、フリーランスが認知症保険を比べて選ぶ理由を確認しましょう。会社員と違い、フリーランスには手厚い保障を用意する会社の福利厚生がありません。
ただし、商品によって契約できる年齢や保険料の仕組みが異なります。自分の年齢や備えたい内容に合わせて選びましょう。
契約できる年齢の範囲が商品ごとに異なる
商品によって、申し込みできる年齢の範囲が異なると案内されています。自分の年齢で申し込めるかどうかを、まず確認する必要があります。
年齢によって月々の保険料も変わってくるため、あわせて確認しておきましょう。
給付金を受け取る条件も選ぶ基準になる
認知症と診断されるだけで受け取れるものもあれば、要介護認定もあわせて必要なものもあります。どのような条件で受け取れるのかを事前に確認しておくと安心です。
どこまでの保障を備えたいかは、本人の考え方によって変わります。
3つの商品をひと目で比較すると?
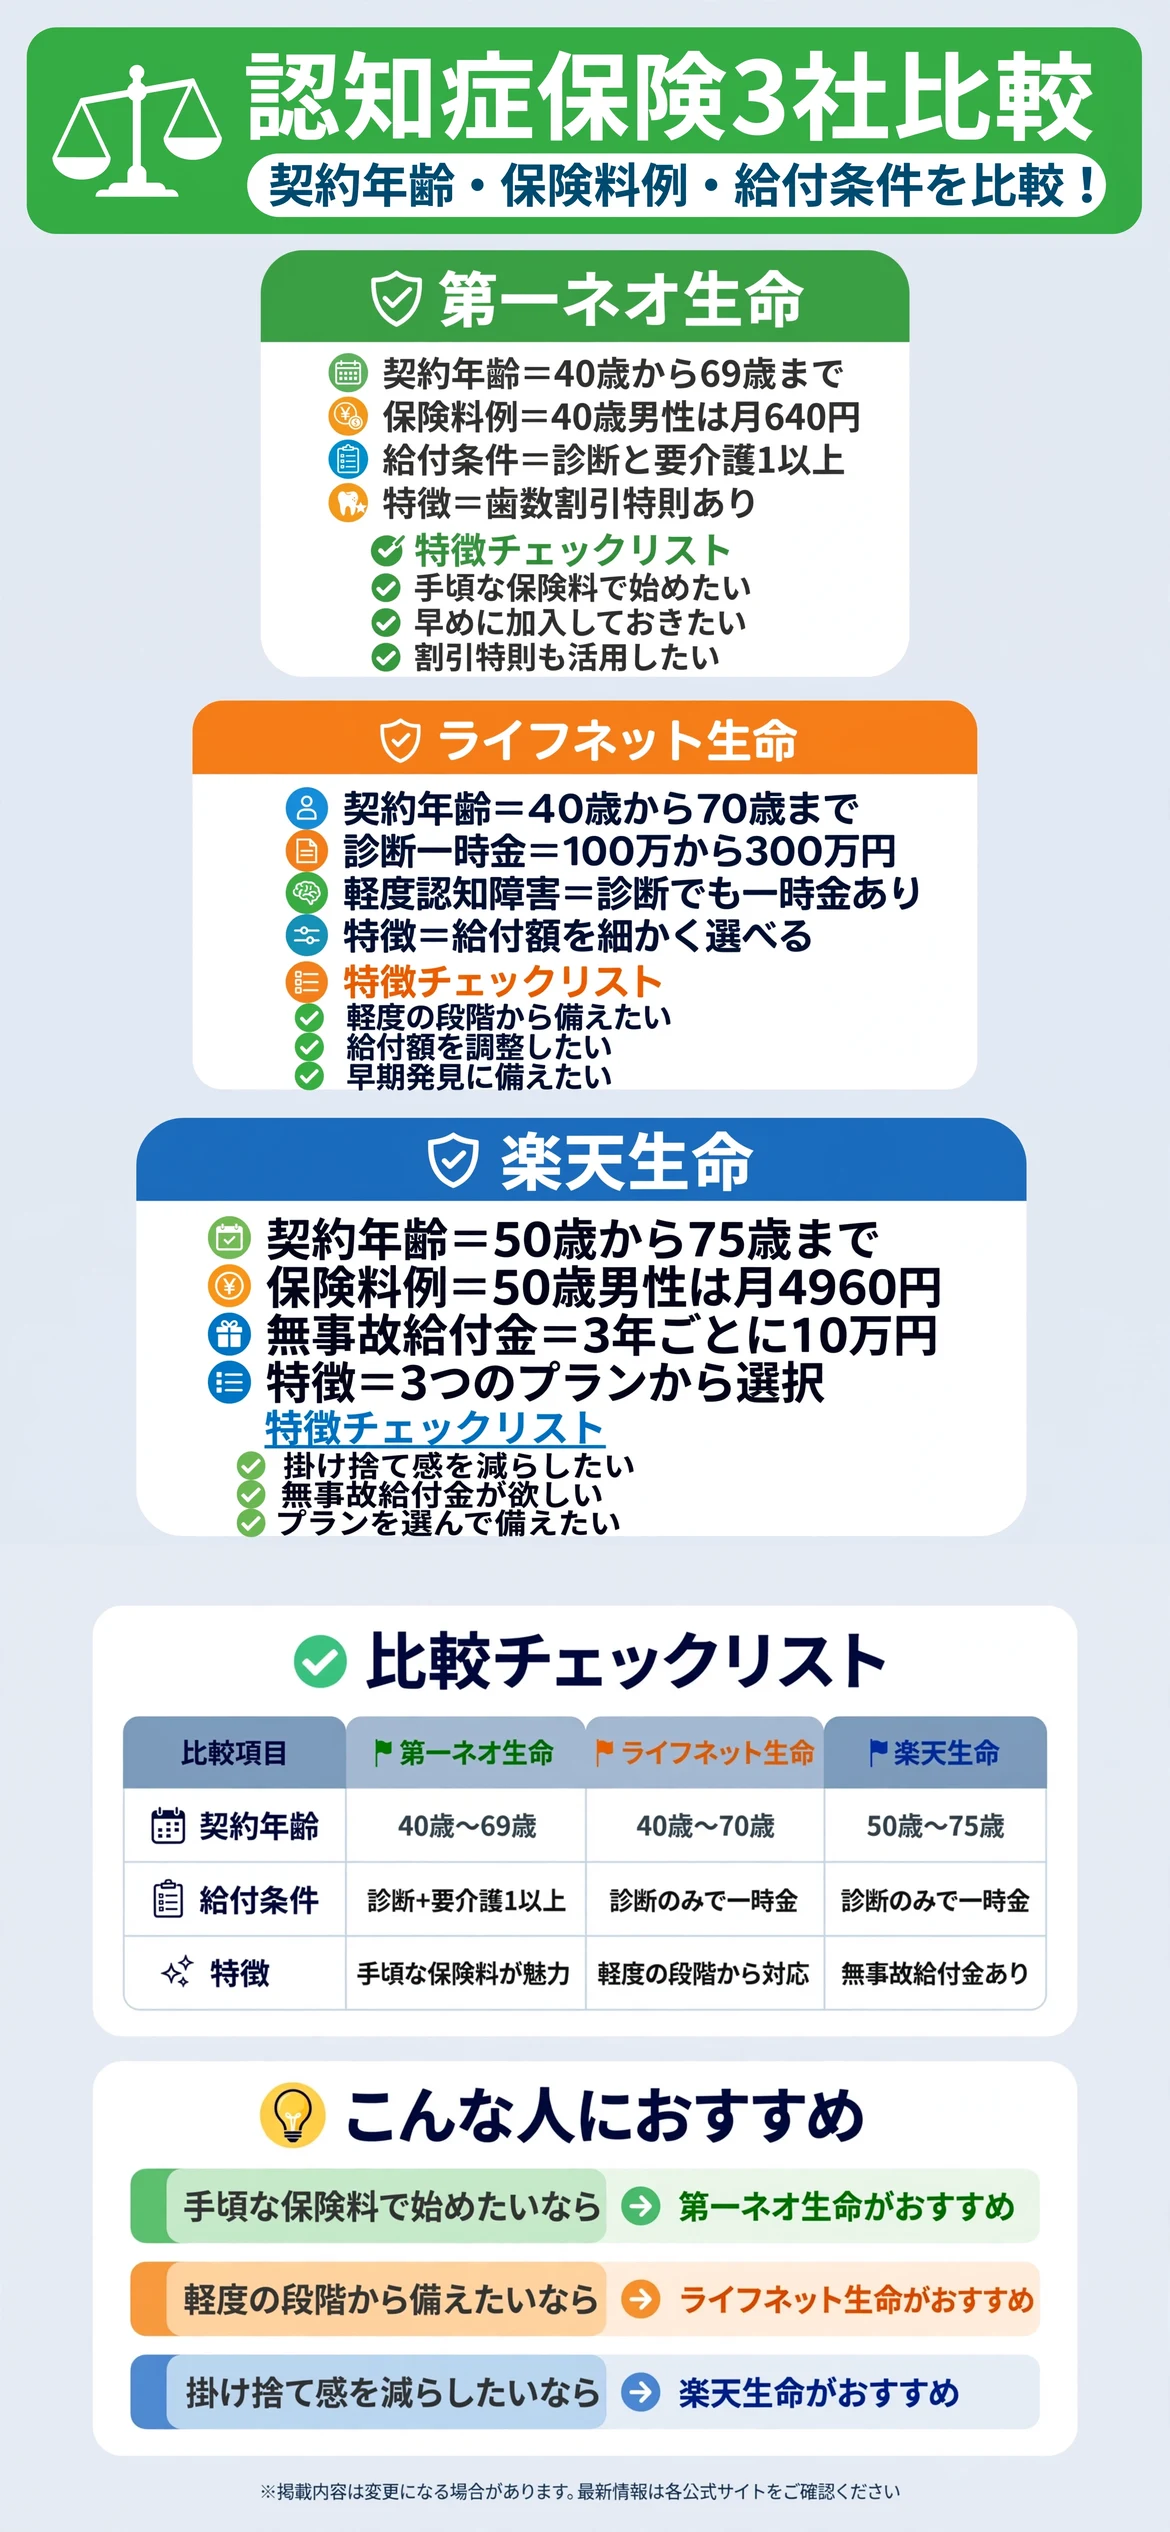
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。契約年齢や、保険料例、給付金の条件に違いがあります。
似たような認知症保険でも、向く年齢層は異なります。表を見ながら、自分の年齢に近いものを探してみてください。
契約年齢と保険料例に違いがある
第一ネオ生命「認知症保険toスマイル」は、契約年齢40歳から69歳、シンプルプランの月額保険料は40歳男性640円・女性798円と案内されています。ライフネット生命「認知症保険be」は、契約年齢40歳から70歳と案内されています。
楽天生命「認知症保険」は、契約年齢50歳から75歳、基本プランの月額保険料は50歳男性4,960円と案内されています。
表で見比べてから、気になる商品を詳しく確認する
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
| 項目 | 第一ネオ生命 | ライフネット生命 | 楽天生命 |
|---|---|---|---|
| 契約年齢 | 40歳〜69歳 | 40歳〜70歳 | 50歳〜75歳 |
| 保険料例 | 40歳男性640円 | 40歳男性は要確認 | 50歳男性4,960円 |
| 給付条件 | 診断+要介護1以上 | 診断のみで一時金 | 診断のみで一時金 |
第一ネオ生命にはどんな特徴があるのか?
「第一ネオ生命」の認知症保険toスマイルは、契約年齢40歳から69歳までの終身保障タイプです。認知症と診断され、かつ公的介護保険制度で要介護1以上と認定されたときに、一時金が受け取れると案内されています。
公式サイトでは、シンプルプランの月額保険料は40歳で男性640円・女性798円、50歳で男性949円・女性1,182円、認知症保険金額は100万円から500万円の範囲で設定できると案内されています。

比較的手頃な保険料から始められる
40歳であれば月額640円からと、比較的手頃な保険料から始められると案内されています。まずは無理のない範囲で備えたい人に向いています。
70歳時に歯が20本以上残っていると保険料が割り引かれる特則もあると案内されています。
要介護1以上という条件がある
認知症の診断だけでなく、要介護1以上の認定もあわせて必要になると案内されています。条件を事前にしっかり確認しておくことが大切です。
契約できる年齢は69歳までと案内されています。
- 比較的手頃な保険料から始められる
- 要介護1以上という条件がある
ライフネット生命にはどんな特徴があるのか?
「ライフネット生命」の認知症保険beは、契約年齢40歳から70歳までの終身保障タイプです。軽度認知障害の段階から備えられる点が特徴と案内されています。
公式サイトでは、認知症診断一時金は100万円から300万円の範囲で50万円単位から選べ、軽度認知障害診断一時金は認知症診断一時金の10%または20%から選べると案内されています。

軽度認知障害の段階から備えられる
認知症と診断される前の軽度認知障害の段階でも、一時金を受け取れる仕組みがあると案内されています。早期発見・早期対応に備えたい人に向いています。
要介護認定を条件としない点も、この商品ならではの特徴です。
給付金額を細かく設定できる
認知症診断一時金は50万円単位で選べると案内されています。必要な保障額を自分で調整したい人に向いています。
保険料の詳細は、公式サイトの見積りツールで確認できます。
楽天生命にはどんな特徴があるのか?
「楽天生命」の認知症保険は、契約年齢50歳から75歳までの終身保障タイプです。3つのプランから選べると案内されています。
公式サイトでは、基本プランの月額保険料は50歳男性4,960円、安心プランは50歳男性5,005円、認知症診断給付金はいずれも100万円、無事故給付金として3年ごとに10万円を受け取れると案内されています。

無事故給付金を受け取れる仕組みがある
認知症と診断されなかった場合でも、3年ごとに無事故給付金を受け取れると案内されています。掛け捨てに抵抗がある人に向いています。
安心プランでは、精神疾患併発による入院にも備えられると案内されています。
3つのプランから選べる
お手頃プラン・基本プラン・安心プランの3つから、備えたい範囲に応じて選べると案内されています。契約できる年齢は50歳からと案内されています。
要介護給付金として100万円が別途用意されている点も特徴です。
介護保険とはどう違うのか?
要介護状態全般に備えたいなら、介護保険の記事も参考になります。認知症保険は、認知症という特定の原因に絞って手厚く備える点が異なります。
原因を絞るか、幅広く備えるかで選び分ける
要介護状態全般に幅広く備えたいなら介護保険、認知症という特定の原因に絞って手厚く備えたいなら認知症保険というように、備え方の方向性で選び分けましょう。
両方を組み合わせる方法もある
介護保険をベースに、認知症保険を上乗せして備えるという組み合わせ方もあります。
就業不能保険とはどう組み合わせればいいのか?
働けなくなったときの毎月の備えには、就業不能保険(所得保障保険)との組み合わせも考えておきましょう。認知症保険は一時金、就業不能保険は毎月の給付で備える点が異なります。
一時金か、毎月の給付かで役割が違う
まとまった一時金で備えたいなら認知症保険、働けない間の毎月の生活費に備えたいなら就業不能保険というように、役割の違いを理解しておきましょう。
年齢に応じて優先順位を考える
就業不能保険を先に検討し、契約できる年齢に達したら認知症保険を追加するという考え方もあります。
加入前に確認しておきたいことは何か?
加入前には、自分の年齢が契約可能な範囲に入っているか、給付金を受け取る条件、保険料の総額を確認しておきましょう。この確認を怠ると、想定していた条件と違ったり、対象年齢外だったりしかねません。
契約できる年齢の範囲を確認する
自分の年齢が、検討している商品の契約可能な範囲に入っているかをまず確認しましょう。将来のために早めに検討しておくことも大切です。
給付金を受け取る条件(診断のみか、要介護認定も必要か)もあわせて確認しておきます。
保険料が無理なく続けられるか確認する
終身保障のため、長期間にわたって保険料を支払い続けることになります。無理なく続けられる金額かどうかを確認しておきましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 契約できる年齢 | 自分の年齢が範囲内か確認したか |
| 給付条件 | 要介護認定が必要か確認したか |
| 保険料 | 長期間続けられる金額か確認したか |
加入することでどんな変化が期待できるのか?
認知症保険に加入すると、将来もし認知症と診断されたときに、まとまった一時金を受け取れる安心感が得られる場合があります。老後の資金計画を考えるうえでの支えになることもあります。
単に金銭的な備えになるだけでなく、早めに将来を考えるきっかけになる点も利点です。
将来への漠然とした不安が和らぐ場合がある
もしものときの一時金が用意されていることで、将来への不安が和らぐ場合があります。この効果がどこまで自分に合うかは、正直入ってみないと分からない部分もありますが、検討する価値は十分にあります。
家族の負担を軽減できる場合がある
一時金があることで、介護にかかる初期費用の負担を軽減できる場合があります。
まとめ:フリーランスの認知症保険比較
比較的手頃な保険料から始めたいなら、第一ネオ生命が選択肢になります。軽度認知障害の段階から備えたいなら、ライフネット生命が向いています。
掛け捨て感を減らしたい人は、楽天生命も検討してみましょう。どれが最適かは自分の年齢や備えたい条件によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の年齢で契約できる商品を確認するところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| 第一ネオ生命 | 比較的手頃な保険料から始めたい人 |
| ライフネット生命 | 軽度認知障害の段階から備えたい人 |
| 楽天生命 | 掛け捨て感を減らしたい人 |
いずれの商品も、保険料や条件は更新されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の年齢や備えたい条件に合わせて、無理のない一歩を選んでいきましょう。まずは、自分の年齢で契約できる商品を確認することから始めるのがおすすめです。
まずは自分に合った商品を確認してみることから、無理せず気軽に始めてみてください。
関連記事:フリーランスの女性医療保険比較|第一ネオ生命・メディケア生命・はなさく生命、女性特有の病に備えるならどれ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は各公式サイトでご確認ください。