クライアントの個人情報や、機密のデータを預かる仕事では、情報漏えいや、不正アクセスによる被害は、他人事ではありません。フリーランスは、事故が起きたときの調査や、被害を受けた相手への対応を、基本的に自分で行う必要があります。
サイバーリスクへの備えは、補償される費用の種類・事故のときの支援・加入のしやすさの3点で比べると、自分に合う保険を選びやすくなります。
このページでは、三井住友海上のサイバープロテクター、損保ジャパンのサイバー保険、フリーランス協会の会員特典の賠償責任保険の3つを、各社の公式サイトの案内にもとづいて比較します。保険料は、売上高や業種、補償の内容で変わるため、金額の比較は行いません。なお、特定の保険商品への加入を推奨するものではありません。加入を検討する場合は、各社の重要事項の説明をご確認ください。


なぜフリーランスにサイバー保険の比較が必要か?
まずは、サイバー保険を比べて選ぶ理由を確認しましょう。事故が起きたときに、補償される費用の範囲や、使える相談窓口が、保険によって異なるためです。
補償される費用の範囲が異なる
三井住友海上のサイバープロテクターは、事故対応費用、法律相談費用、コンピュータシステム等の復旧費用、サイバー攻撃の調査費用などが、補償の対象と案内されています。損保ジャパンは、事故原因の調査から、データの復旧までの対応費用と、第三者への賠償責任を補償すると案内されています。
事故のときの支援が異なる
三井住友海上は、専用のコールセンターが、24時間365日、サイバーセキュリティやITに関する相談に対応すると案内されています。損保ジャパンは、緊急時のサポートのサービスが、自動でセットされ、24時間365日のインシデントサポートデスクを利用できると案内されています。
入り方が異なる
サイバープロテクターと損保ジャパンのサイバー保険は、保険会社と直接契約する保険です。フリーランス協会の賠償責任保険は、一般会員になると、自動でつく仕組みと案内されています。
- 補償される費用の範囲を確認する
- 事故のときの支援を確認する
- 加入の方法と条件を確認する
3つをひと目で比較すると?
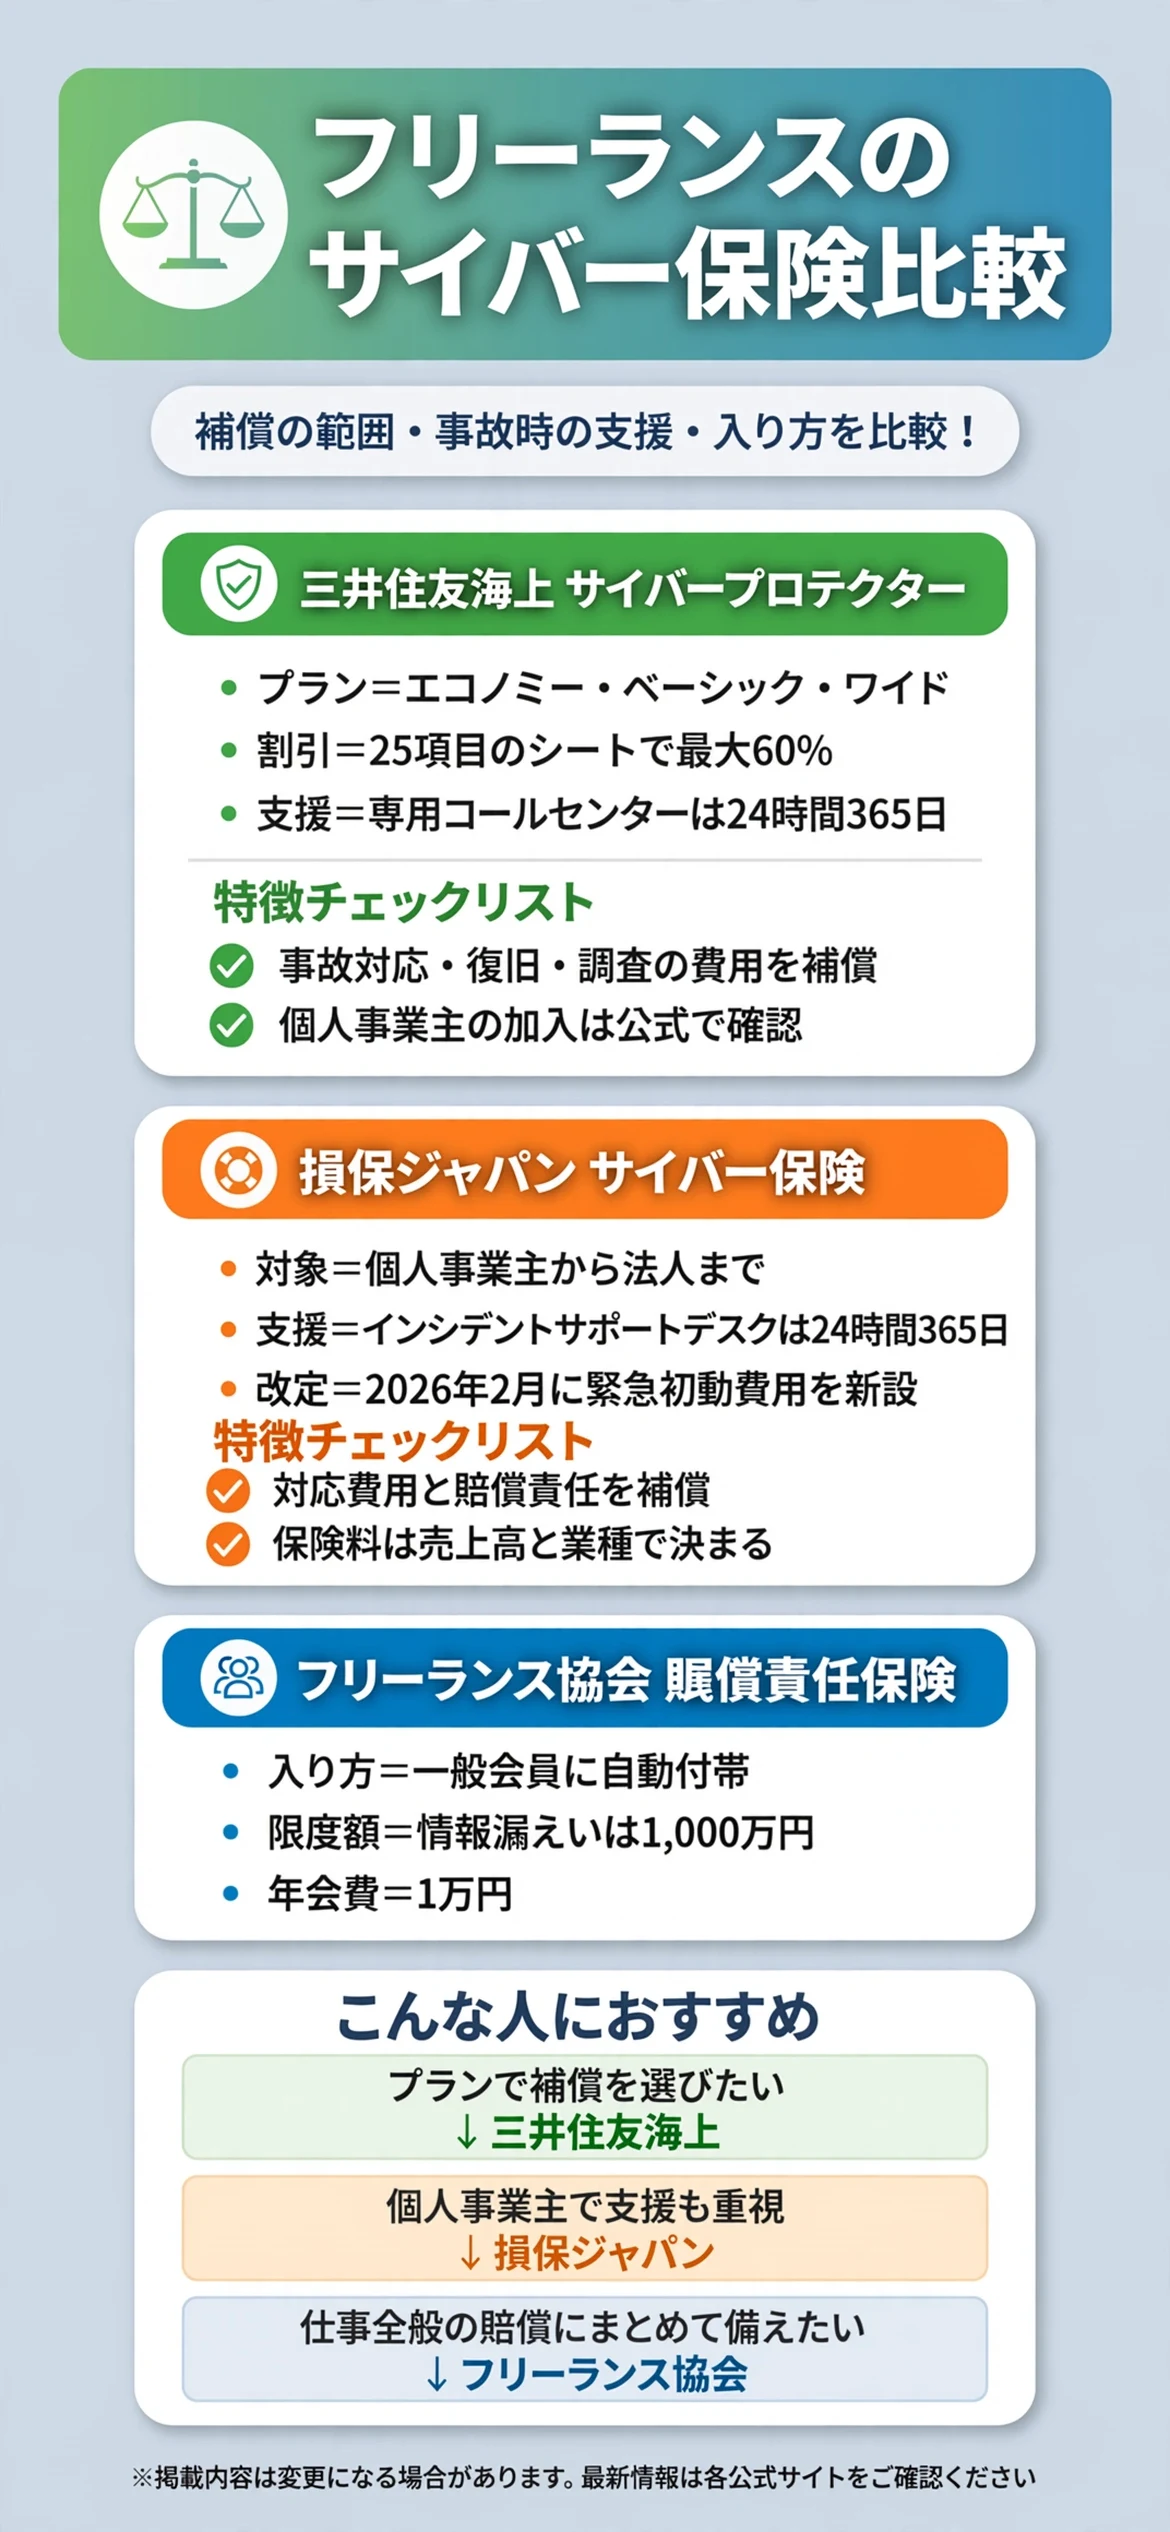
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。補償の組み立て方と、加入の方法に違いがあります。
補償の組み立て方に違いがある
三井住友海上は、エコノミー、ベーシック、ワイドの3つのプランと、オプションの特約から選ぶ形と案内されています。損保ジャパンは、対応費用の補償と、賠償責任の補償を基本として、喪失利益などをオプションで加えられると案内されています。
フリーランス協会の賠償責任保険は、業務遂行中、業務結果、受託財物、業務過誤の4つの区分に、支払限度額が設定されており、情報漏えいは、業務過誤の区分に含まれると案内されています。
保険料の決まり方に違いがある
三井住友海上は、情報管理体制の状況を、25項目のシートに回答すると、保険料を最大60%割り引けると案内されています。損保ジャパンは、売上高と業種で保険料が決まり、セキュリティ対策の状況に応じて、最大60%の割引があると案内されています。
| 項目 | サイバープロテクター | 損保ジャパン サイバー保険 | フリーランス協会の賠償責任保険 |
|---|---|---|---|
| 会社・団体 | 三井住友海上 | 損保ジャパン | フリーランス協会 |
| 入り方 | 保険の契約 | 保険の契約 | 一般会員に自動付帯 |
| 補償の組み立て | 3プラン+オプション | 費用・賠償+オプション | 4つの区分に限度額 |
| 事故のときの窓口 | 専用コールセンター | インシデントサポートデスク | 公式で確認 |
表で見比べてから、気になる商品を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
三井住友海上のサイバープロテクターにはどんな特徴があるのか?
サイバープロテクターは、三井住友海上の事業者向けのサイバー保険です。公式の案内では、エコノミー、ベーシック、ワイドの3つのプランと、オプションの特約から、ニーズに合わせて選べると案内されています。
ワイドプランは、サイバー攻撃を受けた場合や、個人情報を漏えいした場合に発生する、事故対応費用、法律相談費用、コンピュータシステム等の復旧費用に加えて、サイバー攻撃を受けたかどうかを調べる調査費用などを補償すると案内されています。事故の際の見舞金は、被害者が法人の場合は1法人につき5万円、個人の場合は1名につき1,000円が限度と案内されています。
情報管理体制の状況を、25項目のシートに回答すると、最大60%の保険料の割引を受けられると案内されています。このほか、サイバーセキュリティの基本態勢の診断や、標的型メールの訓練サービス、事故のときに専門の事業者を紹介するサービスも案内されています。個人事業主が加入できるかどうかは、公式の商品ページでは確認できなかったため、加入を検討する場合は、取扱代理店などに確認しましょう。

プランとオプションを組み合わせられる
プランによって、補償される費用の範囲が異なります。ワイドプランは、システムの復旧費用や、海外での損害賠償にも対応する内容と案内されています。
事前対策のサービスもある
標的型メールの訓練や、サイバーセキュリティの診断など、事故を防ぐためのサービスが案内されています。自分で対策を見直すきっかけになります。
損保ジャパンのサイバー保険にはどんな特徴があるのか?
損保ジャパンのサイバー保険は、公式の案内では、事故原因の調査から、データの復旧にいたるまでの対応費用を補償すると案内されています。ネットワークの遮断の費用、調査費用、コールセンターの設置費用、データの修復費用、コンサルタントへの相談費用などが対象と案内されています。
賠償責任の補償は、サイバー攻撃、情報漏えい、デジタルコンテンツの不当事由、IT業務による偶然な事故の4つの事故のタイプで、第三者への賠償をカバーすると案内されています。オプションで、システムが止まったときの営業利益の喪失や、営業を続けるための費用を補償する内容も案内されています。
緊急時サポート総合サービスが、自動でセットされ、コーディネーション、調査と応急対応の支援、緊急時の広報の支援、コールセンターの支援、信頼回復の支援、GDPRへの対応の支援が案内されています。2026年2月の改定で、サイバー攻撃緊急初動費用が新設され、インシデントサポートデスクが、24時間365日、専門家が対応する体制に刷新されたと案内されています。
対象は、個人事業主から法人までで、一部の業種を除いて加入でき、事業を始めて間もない場合は、見込みの売上高で申告すれば加入できると案内されています。保険料は、売上高と業種で決まり、セキュリティ対策の状況に応じて、最大60%の割引があると案内されています。

個人事業主も対象と案内されている
事業を始めて間もない場合も、見込みの売上高で加入できると案内されています。実際の条件は、取扱代理店や、公式サイトで確認しましょう。
事故のときの支援がセットされている
緊急時のサポートが自動でセットされ、24時間365日の相談窓口があります。夜間や休日に事故に気づいたときの、備えになります。
フリーランス協会の賠償責任保険にはどんな特徴があるのか?
フリーランス協会の賠償責任保険は、協会の一般会員に、自動でつく保険と案内されています。業務遂行中の対物や対人の事故だけでなく、情報漏えいや、納品物の瑕疵、著作権侵害、納期の遅延といった、フリーランス特有の賠償リスクが対象と案内されています。
支払限度額は、業務遂行中の補償が1億円、業務結果の補償が1億円、受託財物の補償が1,000万円、業務過誤の補償が1,000万円と案内されています。業務過誤には、納品物の瑕疵、著作権侵害、偶然な事故による納期遅延に加えて、情報漏えいの補償が案内されており、情報漏えいは、1,000万円と案内されています。免責金額は、初回が0円、2回目以降が5万円と案内されています。
年会費は1万円と案内されています。ライト会員は、この賠償責任保険の対象外と案内されています。サイバー攻撃の調査費用や、システムの復旧費用などを、専用に補償する保険ではないため、補償の範囲は、公式の案内で確認しましょう。

複数の賠償リスクをまとめて備えられる
情報漏えいに限らず、納品物の瑕疵や、著作権侵害なども対象に案内されています。仕事で想定される賠償リスクを、広く確認したい場合に向いています。
サイバー保険とは役割が異なる
賠償責任保険は、第三者への賠償を中心とする保険です。サイバー攻撃の調査や、システムの復旧のような、自分側の費用の補償が必要かは、別に確認しましょう。
賠償責任保険とはどう使い分ければいいのか?
フリーランスの賠償責任保険(業務賠償保険)は必要?の記事も参考になります。賠償責任保険は、仕事で他人にけがをさせたり、物を壊したりした場合の賠償に備える保険、サイバー保険は、情報漏えいや、不正アクセスなどの、デジタルのリスクに特化した保険です。
仕事全般の賠償は賠償責任保険
対人や対物の事故、納品物の瑕疵など、仕事全般の賠償に備えるなら、賠償責任保険が候補になります。
デジタルのリスクはサイバー保険
情報漏えいの賠償に加えて、調査やシステムの復旧の費用にも備えたい場合は、サイバー保険を確認しましょう。
個人賠償責任保険とはどう違うのか?
フリーランスの個人賠償責任保険比較の記事も参考になります。個人賠償責任保険は、日常生活の中での、他人へのけがや、物損の賠償が中心です。仕事中の事故や、業務で預かったデータの漏えいは、対象にならない場合があります。
日常生活の事故は個人賠償責任保険
自転車事故など、日常生活での賠償に備える保険です。
業務上のリスクは別の保険で備える
仕事に関わるリスクは、業務の賠償に備える保険や、サイバー保険を、別に確認しましょう。
加入する前に確認しておきたいことは?
加入する前に、次の点を確認しておくと、事故が起きたときの行き違いを防ぎやすくなります。
自分が預かっているデータを整理する
顧客の個人情報や、取引先の機密データを、どのくらい、どこに保存しているかを整理しましょう。リスクの大きさに応じて、必要な補償の範囲が決まります。
取引先から求められている条件を確認する
業務委託の契約書に、情報セキュリティの対策や、保険の加入状況が、定められている場合があります。契約書の内容を、先に確認しておきましょう。
補償の対象外になる場合を確認する
故意による事故や、契約の前に起きていた事故などは、対象外になる場合があります。重要事項の説明で、確認しましょう。
基本のセキュリティ対策を行う
パスワードの管理や、ソフトウェアの更新、バックアップなど、基本の対策を行うことは、保険の割引の条件になる場合があります。保険に入るだけでなく、事故を防ぐ取り組みも、あわせて進めましょう。
保険料や条件は変わることがある
保険の改定や、販売の状況の変更が行われることがあります。最新の内容は、各社の公式サイトで確認しましょう。
まとめ:フリーランスのサイバー保険比較
3つのプランから、補償の厚さを選び、事前対策のサービスも使いたいなら、三井住友海上のサイバープロテクターが選択肢になります。個人事業主から加入でき、事故のときの24時間365日の支援も重視したいなら、損保ジャパンのサイバー保険が候補になります。情報漏えいを含む、仕事全般の賠償に、まとめて備えたいなら、フリーランス協会の賠償責任保険が向いています。
どれが最適かは、預かるデータの量や、取引先から求められる条件、予算によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは、自分が預かっているデータと、取引先から求められている条件を整理するところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| サイバープロテクター | プランで補償の厚さを選び、事前対策のサービスも使いたい人 |
| 損保ジャパン サイバー保険 | 個人事業主から加入でき、事故のときの支援も重視したい人 |
| フリーランス協会の賠償責任保険 | 情報漏えいを含む、仕事全般の賠償に、まとめて備えたい人 |
いずれの商品も、保険料や条件は変わることがあります。加入する前に、公式サイトで最新の内容をじっくり確認してみましょう。
補償される費用の種類や、事故のときの窓口など、細かな違いも見比べておくと、加入してからのミスマッチを防ぎやすくなります。
事故が起きてからあわてて調べるより、あらかじめ預かっているデータと、必要な備えを整理して、落ち着いて検討しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合った備え方を選んでいきましょう。
まずは、預かっているデータと、取引先の条件を確認することから始めるのがおすすめです。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定の保険商品の加入を推奨するものではありません。補償内容・保険料・条件は変更される場合があるため、加入前に各社の公式サイトと重要事項の説明をご確認ください。