
妊娠・出産は、フリーランスの女性にとって、会社員のような産休手当がない分、経済的な備えを自分で用意しておく必要がある場面です。
妊娠・出産特化型の医療保険は、加入できる時期・補償内容・保険料の3点で比べると、自分の状況に合うものを選びやすくなります。妊娠週数によって加入できる保険が変わる点には注意が必要です。
このページでは、ベルタ妊娠保険、なでしこくらぶ、太陽生命「出産保険」の3つを比較します。少し話がそれますが、妊娠に気づいてから保険を探し始めたところ、加入できる週数を過ぎていた保険があって焦ったという話を聞いたことがあります。


なぜフリーランスに妊娠・出産保険の比較が必要なのか?
まずは、フリーランスが妊娠・出産保険を比べて選ぶ理由を確認しましょう。会社員のような産休手当がない分、異常妊娠や入院時の費用に自分で備えておく必要があります。
ただし、保険によって加入できる妊娠週数や、補償内容が異なります。自分の状況に合わせて選びましょう。
加入できる時期に限りがある
妊娠週数が進むと加入できなくなる保険が多いと案内されています。妊娠に気づいたら、早めに検討を始めることが大切です。
ただし、補償の範囲はプランによって異なるため、必ず加入前に確認しましょう。
保険料の仕組みも選ぶ基準になる
月払いの保険もあれば、年齢によって保険料が変わる保険もあります。自分の年齢や妊娠週数に応じて、必要な仕組みを選びましょう。
どこまでの補償が必要かは、体調や出産予定によって変わります。
3つの保険をひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。加入できる時期や、補償内容、保険料に違いがあります。
似たような妊娠・出産保険でも、向く使い方は異なります。表を見ながら、自分の状況に近いものを探してみてください。
加入時期と補償内容に違いがある
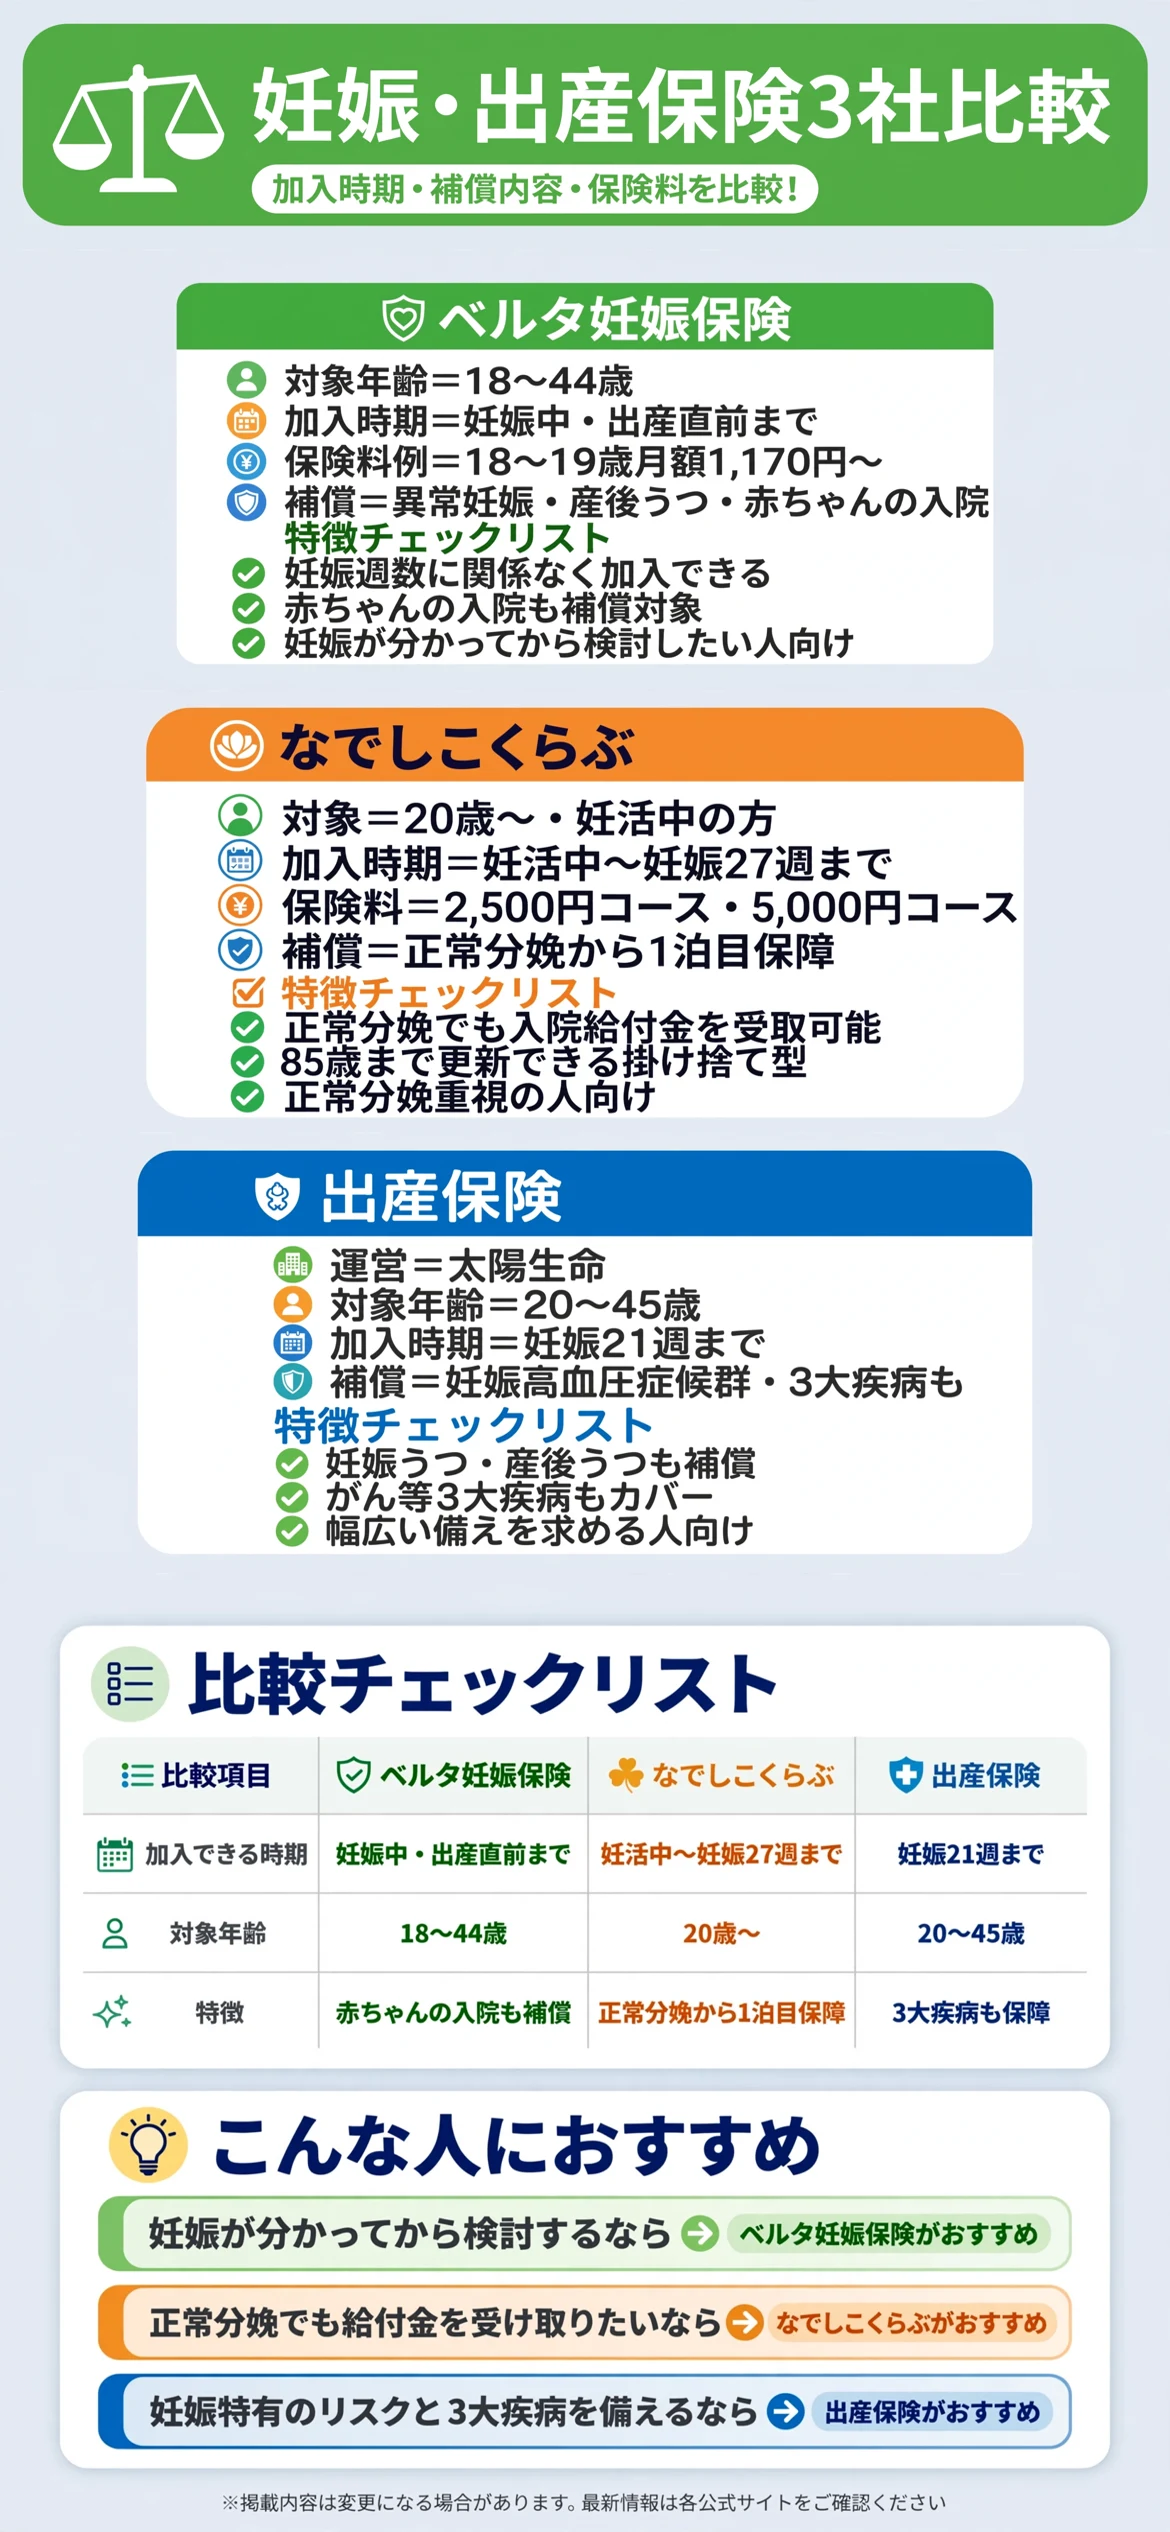
ベルタ妊娠保険は、18歳から44歳が対象で、妊娠週数に関係なく出産直前まで加入できると案内されています。異常妊娠・分娩や産後うつによる入院、赤ちゃんの入院まで補償されます。
なでしこくらぶは、妊娠前・妊活中の申込みが推奨されており、妊娠27週まではレディースプラスでの加入も可能と案内されています。太陽生命「出産保険」は、20歳から45歳が対象で、妊娠21週まで加入できると案内されています。
表で見比べてから、気になる保険を詳しく確認する
気になる項目を先にチェックしてから、下記の各保険の詳細解説を読むと理解しやすくなります。
| 項目 | ベルタ妊娠保険 | なでしこくらぶ | 出産保険 |
|---|---|---|---|
| 加入できる時期 | 妊娠中・出産直前まで | 妊活中〜妊娠27週まで | 妊娠21週まで |
| 対象年齢 | 18〜44歳 | 20歳〜 | 20〜45歳 |
| 特徴 | 赤ちゃんの入院も補償 | 正常分娩から1泊目保障 | 3大疾病も保障 |
ベルタ妊娠保険にはどんな特徴があるのか?
「ベルタ妊娠保険」は、妊娠週数に関係なく出産直前まで加入できる医療保険です。新規加入年齢は18歳から44歳と案内されています。
公式ページでは、異常妊娠・分娩による10日以上の入院や、産後うつ等による3日以上の入院を補償すると案内されています。

妊娠中いつでも加入できる
他の保険では加入できる週数に制限がある中、出産直前まで加入できる点が特徴と案内されています。妊娠が分かってから検討を始めた人にも向いています。
保険料は5歳刻みで変動し、18〜19歳で月額1,170円からと案内されています。
赤ちゃんの入院も補償対象になる
出生後の赤ちゃんが体調不良で10日以上入院した場合も補償されると案内されています。母子両方への備えを重視する人に向いています。
妊娠分娩諸費用保険金は、保険開始から31日目に保障が始まると案内されています。
- 妊娠中いつでも加入できる
- 赤ちゃんの入院も補償対象になる
なでしこくらぶにはどんな特徴があるのか?
「なでしこくらぶ」は、女性向けの掛け捨て型医療保険です。20歳から加入でき、妊活中や結婚を機に検討する人に向いていると案内されています。
公式ページでは、正常分娩・帝王切開を含めた入院を1泊目から保障すると案内されています。

正常分娩でも入院給付金を受け取れる
異常分娩に限らず、正常分娩でも入院給付金を受け取れる点が特徴と案内されています。多くの医療保険では対象外になりがちな部分をカバーしています。
2,500円コースで日額10,000円、5,000円コースで日額20,000円の給付金が設定されています。
妊娠27週まではレディースプラスで加入可能
妊娠前・妊活中の申込みが推奨されていますが、妊娠27週まではレディースプラスというプランでの加入もできると案内されています。
85歳まで更新できる掛け捨て型の医療保険です。
出産保険にはどんな特徴があるのか?
「出産保険」は、太陽生命が妊婦さん専用に提供する医療保険です。20歳から45歳が対象で、妊娠21週まで加入できると案内されています。
公式には、妊娠うつ・産後うつ、重症型妊娠高血圧症候群、出産にともなう輸血治療などを補償すると案内されています。

妊娠特有のリスクに手厚く備えられる
重症型妊娠高血圧症候群や妊娠うつなど、妊娠特有のリスクに焦点を当てた補償が特徴と案内されています。専用保険ならではの手厚さがあります。
保険期間は2年間で、満期保険金も付いていると案内されています。
がんなどの3大疾病も補償される
妊娠関連の補償に加えて、がん・心疾患・脳血管疾患などの3大疾病、上皮内がんも補償されると案内されています。
妊娠21週までという加入期限があるため、早めの検討が必要です。
生命保険とはどう組み合わせればいいのか?
妊娠・出産保険は入院時の給付金が中心ですが、万が一の際の家族の生活費には生命保険との組み合わせも考えておきましょう。
補償の役割の違いを理解する
妊娠・出産保険は入院給付金が中心、生命保険は万が一の際の家族への保障という役割の違いを理解しておきましょう。
ライフステージに応じて見直す
出産を機に、生命保険の保障額を見直す人も多いと案内されています。あわせて検討してみましょう。
就業不能保険とはどう組み合わせればいいのか?
出産前後で働けない期間の所得減少には、就業不能保険との組み合わせも考えておきましょう。フリーランスには産休手当がない分、備えの重要性が高まります。
働けない期間の備えを整理する
妊娠・出産保険とは別に、働けない期間の所得減少にどう備えるかを整理しておきましょう。
加入時期の制限にも注意する
就業不能保険も、妊娠中は加入できない場合があります。あわせて早めに確認しておきましょう。
加入前に確認しておきたいことは何か?
加入前には、現在の妊娠週数と、必要な補償内容、保険料を確認しておきましょう。この確認を怠ると、加入できる時期を過ぎてしまったり、必要な補償が受けられなかったりしかねません。
現在の妊娠週数と加入できる時期を確認する
保険によって加入できる妊娠週数の上限が異なります。まずは自分の妊娠週数で加入できる保険を確認しましょう。
妊娠前・妊活中から検討しておくと、選択肢が広がります。
必要な補償内容を確認する
正常分娩も補償してほしいか、異常妊娠のリスクに絞って備えたいかによって、選ぶ保険が変わります。
| 確認項目 | チェックのポイント |
|---|---|
| 妊娠週数 | 加入できる時期か確認したか |
| 補償内容 | 正常分娩も含めるか決めたか |
| 保険料 | 年齢に応じた料金を確認したか |
加入することでどんな変化が期待できるのか?
妊娠・出産保険に加入すると、入院時の経済的な不安を減らせます。産休手当のないフリーランスにとって、心強い備えになる環境が整います。
単に費用に備えるだけでなく、安心して出産に臨める効果もあります。
入院時の経済的な不安を減らせる
入院給付金があると、予期しない入院にも落ち着いて対応しやすくなります。この効果がどこまで自分に合うかは、正直加入してみないと分からない部分もありますが、検討する価値は十分にあります。
安心して出産に臨める
経済的な備えがあることで、出産そのものに集中しやすくなります。パートナーや家族にも安心を伝えられます。
まとめ:フリーランスの妊娠・出産保険比較
妊娠が分かってから加入を検討したいなら、ベルタ妊娠保険が選択肢になります。正常分娩でも給付金を受け取りたいなら、なでしこくらぶが向いています。
妊娠特有のリスクに加えて3大疾病も備えたい人は、出産保険も検討してみましょう。どれが最適かは妊娠週数や重視したい補償によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分の妊娠週数で加入できるかから確かめるのがおすすめです。
| 保険 | 向いている人 |
|---|---|
| ベルタ妊娠保険 | 妊娠が分かってから検討したい人 |
| なでしこくらぶ | 正常分娩でも給付金を受け取りたい人 |
| 出産保険 | 妊娠特有のリスクと3大疾病を備えたい人 |
いずれの保険も、補償内容や保険料は更新されることがあります。加入前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の妊娠週数や重視したい補償に合わせて、無理のない一歩を選んでいきましょう。まずは、現在の妊娠週数を確認することから始めるのがおすすめです。
まずは自分に合った保険を確認してみることから、無理せず気軽に始めてみてください。
関連記事:フリーランスの山岳保険・遭難対策比較|YAMAPアウトドア保険・モンベルの保険・ココヘリ、登山や外遊びの万が一に備えるならどれ?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。補償内容や保険料は変更される場合があるため、最新情報は各公式サイトでご確認ください。








