仕事の合間に、登山やキャンプなどの外遊びで気分転換をするフリーランスも増えています。ただ、山の事故は、ケガだけでなく、捜索や救助の費用が大きくなることがあります。
備え方は、ケガを補償する保険と、捜索を支える会員制のサービスで、考え方が異なります。補償の範囲や、申し込みの方法も、サービスごとに違います。
このページでは、YAMAPアウトドア保険・モンベルの保険・ココヘリの3つを、公式ページの情報をもとに比較します。補償の見え方と、注意点を確認していきましょう。


なぜフリーランスに山岳の備えの比較が必要か?
まずは、フリーランスが山岳の備えを比べて選ぶ理由を確認しましょう。会社の福利厚生がない場合、事故で仕事を休んでも、補償は自分で用意するしかありません。
保険と会員制のサービスでは、補償される内容がまったく別です。事前に違いを知っておくと、必要な備えを選びやすくなります。
山の事故は、捜索の費用が別にかかる
山で行方が分からなくなると、捜索や救助にかかる費用が発生します。通常のケガの保険だけでは、この費用が補償されない場合があります。
捜索費用が補償の対象かを、先に確かめておきましょう。
活動の内容によって、必要な備えが変わる
日帰りの軽いハイキングと、本格的な登はんでは、事故の起こりやすさや補償の対象が変わります。自分の活動の範囲を、先に整理しておくと選びやすくなります。
費用が事業の経費になるかは、税理士や税務署に確認してください。
3つのサービスをひと目で比較すると?
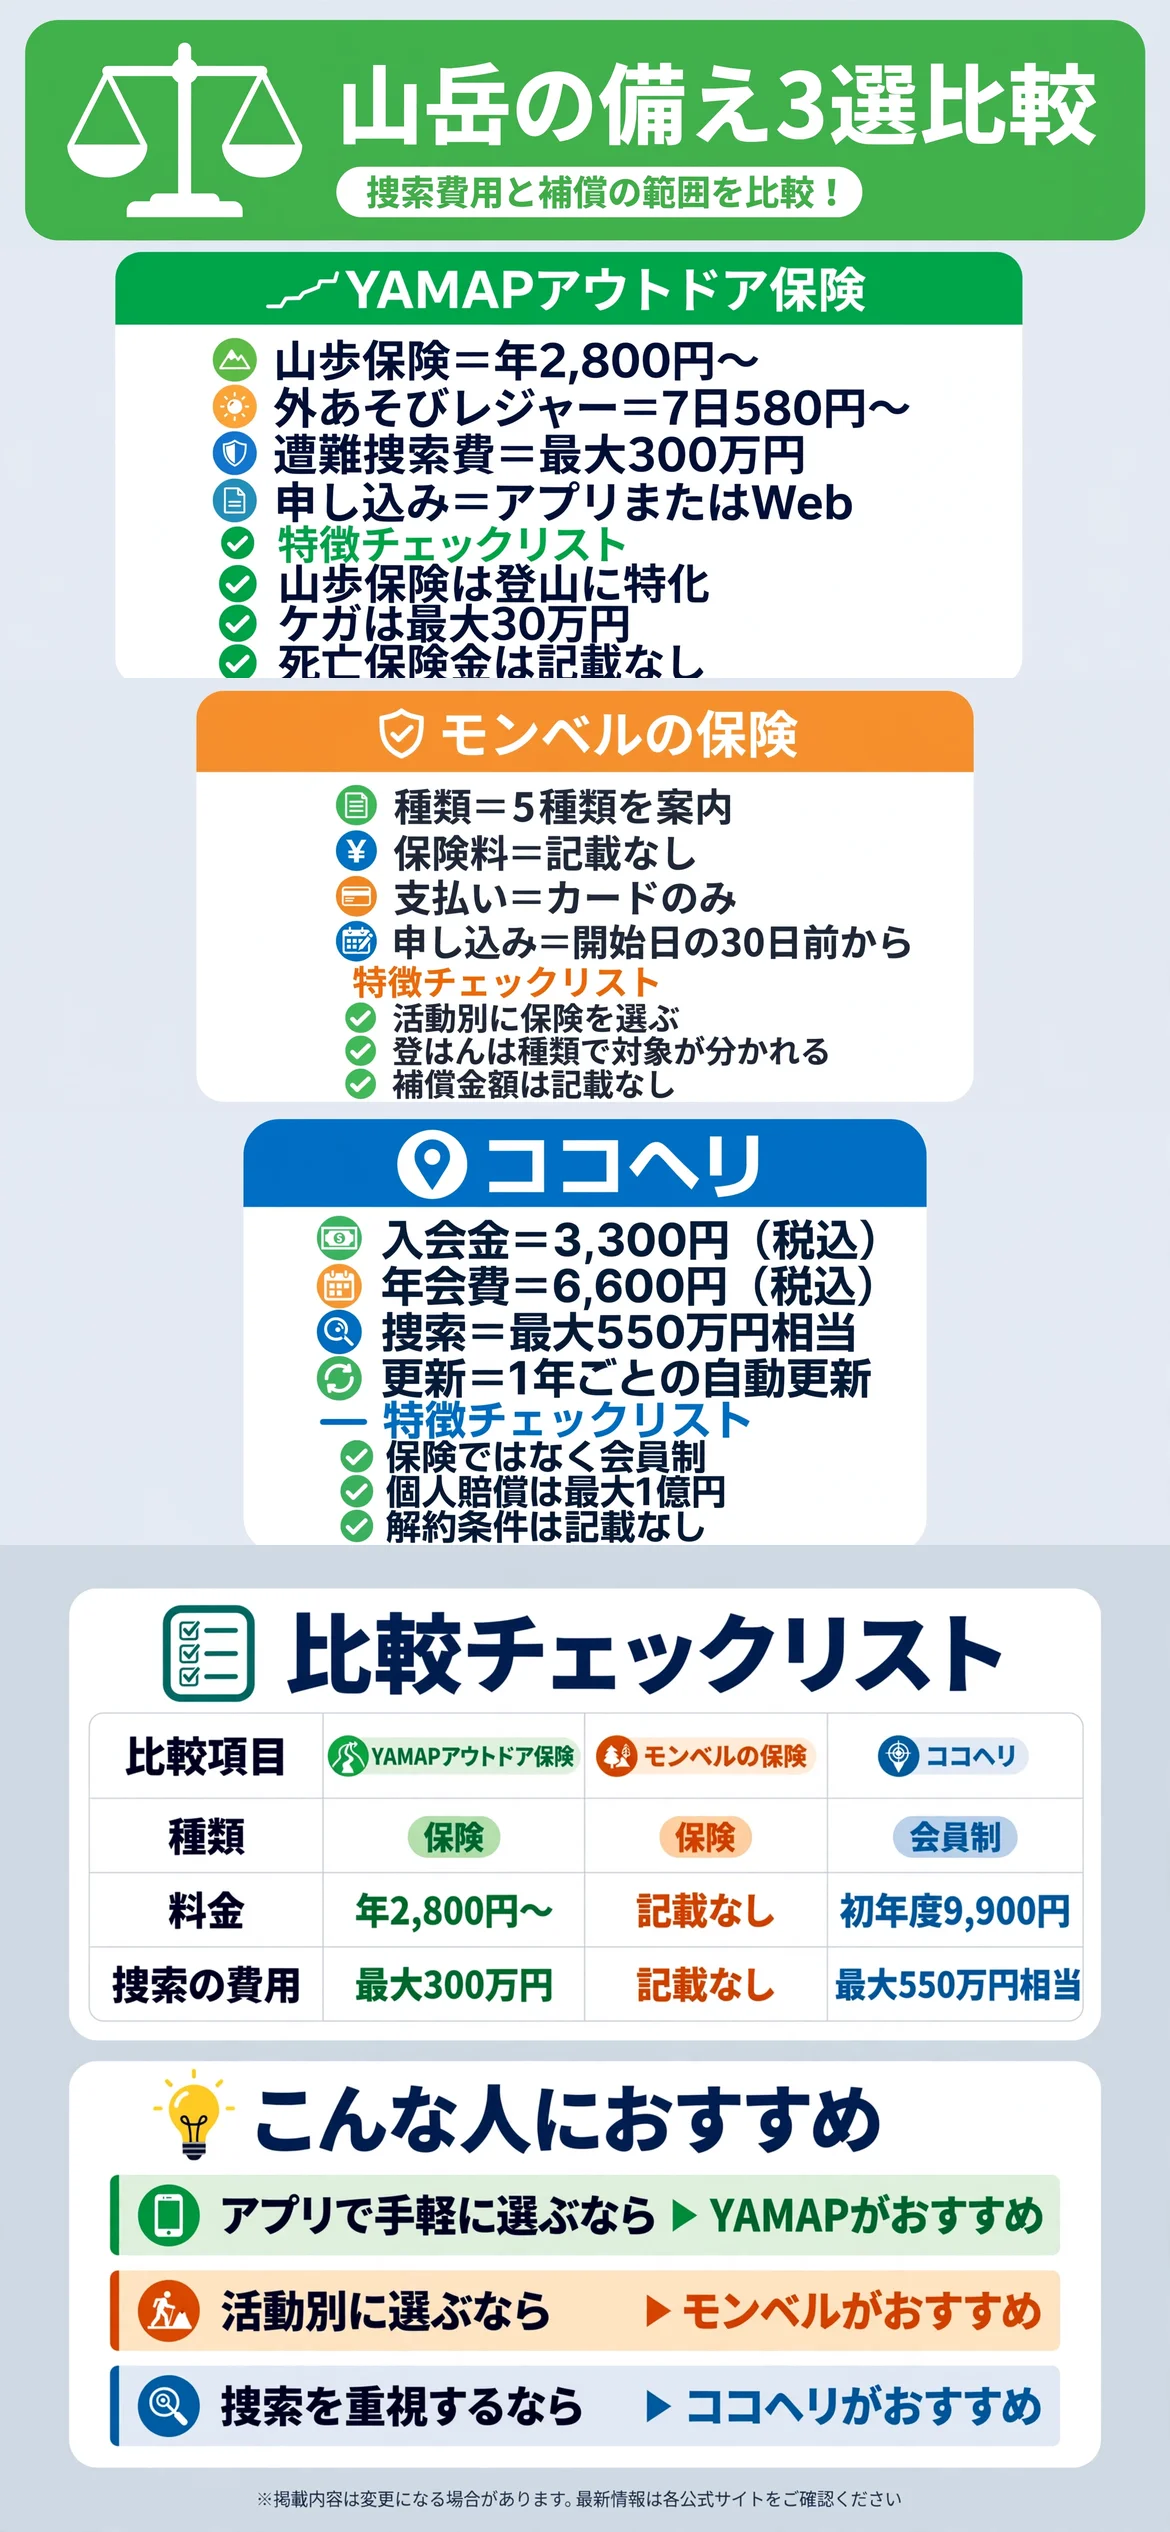
個別に見る前に、3つのサービスの違いを一覧で確認しておきましょう。保険の料金の見え方と、補償の範囲に、大きな違いがあります。
表を見ながら、自分の活動に近いものを探してみてください。
YAMAPとモンベルは保険、ココヘリは会員制のサービス
YAMAPアウトドア保険とモンベルの保険は、ケガや賠償に備える保険です。ココヘリは、発信機を使った捜索の会員制のサービスで、年会費を払って加入します。
保険と会員制のサービスは、目的が違うため、併せて検討する人もいます。
料金は、公式ページに載っている範囲で違いがある
YAMAPは、山歩保険が年2,800円から、外あそびレジャー保険が7日580円からと案内されています。ココヘリは、入会金3,300円と年会費6,600円で、初年度は9,900円(いずれも税込)です。
モンベルは、参照したページに保険料の金額が載っていませんでした。
| 項目 | YAMAP | モンベル | ココヘリ |
|---|---|---|---|
| 種類 | 保険 | 保険 | 会員制の捜索サービス |
| 料金 | 年2,800円〜・7日580円〜 | 金額の記載なし | 初年度9,900円(税込) |
| 捜索の費用 | 遭難捜索費は最大300万円 | 金額の記載なし | 最大550万円相当の捜索 |
| 申し込み | アプリまたはWeb | オンライン・カードのみ | 記載は限られる |
| 更新 | 記載なし | 満期の1か月前から | 1年ごとの自動更新 |
表で見比べてから、気になるサービスを詳しく確認する
気になる項目を先にチェックしてから、下記の各サービスの詳細解説を読むと理解しやすくなります。
YAMAPアウトドア保険にはどんな特徴があるのか?
YAMAPアウトドア保険は、登山アプリのYAMAPで加入できる保険です。公式ページには、山歩保険と外あそびレジャー保険の2つが案内されています。
申し込みから請求まで、アプリで完結すると書かれています。

山歩保険は、登山に特化している
山歩保険は、年2,800円からと案内されています。YAMAPアプリで活動中のみを補償する、登山に特化した内容です。
保険料は「から」の表記で、最低額のみが載っていました。
外あそびレジャー保険は、7日580円から
外あそびレジャー保険は、登山以外の活動や、日常生活中のケガも補償します。7日のプランがあり、短期や家族のプランも案内されています。
家族のプランの内容や料金は、参照したページに載っていませんでした。
補償の金額は、一部のみ載っていた
遭難捜索費は最大300万円、ケガは部位や症状別に最大30万円と書かれています。死亡や入院の保険金の金額は、参照したページに記載がありませんでした。
加入の条件や、年齢の制限も、同様に載っていませんでした。
モンベルの保険にはどんな特徴があるのか?
モンベルは、活動の内容に合わせた、複数の保険を案内しています。公式ページには、野外活動保険、山岳保険、野あそび保険、山行保険、自転車保険の5種類があります。
保険料や補償の金額は、参照したページに載っていませんでした。

活動の種類によって、保険が分かれている
野外活動保険は、トレッキングやキャンプなどが対象です。山岳登はん行程中の事故によるケガは、補償の対象外と書かれています。
山岳保険は、ピッケルやアイゼンを使う、本格的な登はんが対象です。
国内旅行の期間中だけの保険もある
野あそび保険は、国内旅行の期間中のアウトドア活動が対象で、山行保険は、旅行の期間中の本格的な登はんが対象です。山岳登はんは、保険の種類によって対象かどうかが分かれます。
自分の活動が、どの保険に当てはまるかを確かめましょう。
申し込みの期限と、支払いの方法
傷害総合保険は、開始日の30日前から前日まで、国内旅行傷害保険は、出発前の当日まで申し込めます。支払いは、クレジットカードのみです。
保険料の3%のポイントが付くと案内され、上限は1,500ポイントです。
ココヘリにはどんな特徴があるのか?
ココヘリは、発信機を持って山に入り、遭難した際に捜索を受けられる会員制のサービスです。公式ページには、提携のヘリやドローンによる、最大550万円相当の捜索活動が案内されています。
保険ではなく、会員制のサービスである点に注意しましょう。

ベーシックプランの料金
入会金は3,300円、年会費は6,600円で、初年度は合計9,900円(税込)です。契約は1年ごとの自動更新で、更新時の請求は年会費6,600円と書かれています。
3つのプランがありますが、料金が載っているのはベーシックプランのみでした。
付帯の補償もある
発信機を持つ全会員に、個人賠償責任が最大1億円、アウトドア用品の補償が最大3万円と案内されています。SUMMITプランには、死亡補償が最大50万円などの、ケガの補償もあります。
550万円や1億円の上限が、1回ごとか期間内の合計かは、記載がありませんでした。
解約や支払いの条件は、記載が限られていた
最低の契約期間や、解約時の費用、返金のルールは、本文に載っていませんでした。支払いの方法や、年齢などの条件も、参照したページには記載がありません。
申し込みの前に、公式の案内で確かめておくと安心です。
国内旅行保険や、1日のレジャー保険とはどう使い分ければいいのか?
短い期間の活動の備えは、フリーランスの1日スポーツ・レジャー保険比較の記事も参考になります。出張や旅行の備えは、フリーランスの国内旅行保険比較の記事も確認してみましょう。
期間の長さで、保険の選び方が変わる
年に数回の外遊びなら、年単位の保険が合う場合があります。単発の予定なら、1日単位の保険のほうが、無駄が出にくくなります。
賠償の備えを、別に考える
他人にケガをさせてしまった場合の備えは、フリーランスの個人賠償責任保険比較の記事も確認してみましょう。すでに加入している保険と、重ならないように整理しておきましょう。
休業やケガの備えとはどう並べて考えればいいのか?
働けなくなったときの備えは、フリーランスのための所得保障保険(就業不能保険)比較の記事も参考になります。協会などの団体の保険は、フリーランス協会のケガの保険比較の記事も確認してみましょう。
捜索の備えと、仕事を休む間の備えは別
捜索の費用や治療費は、山の備えで賄います。休業中の生活の備えは、所得補償の保険が受け持つため、役割が違います。
すでに入っている保険を、先に確認する
すでに傷害保険やクレジットカードの付帯保険に加入していると、補償が重なる場合があります。先に確認してから、足りない部分を補うと、無駄が出にくくなります。
サービスを比べるときに注意したい点は何か?
料金だけで選ぶと、補償の対象や、免責の範囲を見落とすことがあります。次の点を意識すると、判断しやすくなります。
活動の内容が補償の対象かを確認する
登はんが対象外の保険もあります。自分の山の難しさや、使う道具が、補償の対象かを確かめましょう。
捜索費用の補償の有無を確認する
YAMAPは遭難捜索費が最大300万円、ココヘリは最大550万円相当の捜索と案内されています。モンベルは、参照したページに金額の記載がありませんでした。
保険と会員制のサービスの違いを理解する
ココヘリは保険ではなく、会員制のサービスです。補償の仕組みが違うため、保険と併せて使う人もいます。
税込と税抜、年額と期間の表示を見る
YAMAPは年額と7日の料金が混在し、ココヘリは初年度の合計額が載っています。同じ期間にそろえて比べましょう。
ページ上の安全性の説明は、運営側の表示と理解する
各社のページには、サービスの利点や安心感の説明がありますが、運営側が示している内容です。このページでは、比較の材料に使っていません。
備えは、事故を防ぐものではない
保険や会員制のサービスは、事故を防ぐものではありません。登山の計画や装備、天候の確認は、自分で行いましょう。
補償の詳細は、約款で確認する
免責や支払いの条件は、各社の約款に書かれています。申し込みの前に、約款や重要事項の説明を確かめておきましょう。
申し込む前に整理しておきたいことは何か?
どのサービスを選ぶ場合でも、始める前に活動の条件を整理しておくと、必要な備えを選べます。
1年間に山へ行く回数を見積もる
年に何回行くのかで、年単位か短期かが変わります。回数が少ない場合は、短期の保険のほうが合うこともあります。
活動の範囲を決める
日帰りの散策か、泊まりの縦走か、本格的な登はんかを、先に決めておきましょう。補償の対象かどうかの判断材料になります。
家族への連絡の方法も決めておく
登山の計画は、家族や仕事の関係者にも、伝えておくと安心です。出発前に、連絡の方法を決めておきましょう。
料金や条件は、事業者の都合で変更されることがあります。申し込みの前に、各社の公式ページで最新の内容を確認しておきましょう。
事故の起こりやすさや、体力には、個人差があります。自分の状況に合わせて、無理のない範囲で計画しましょう。
まとめ:フリーランスの山岳保険・遭難対策比較
アプリで手軽に申し込みたいならYAMAPアウトドア保険、活動別に保険を選びたいならモンベル、捜索の備えを重視するならココヘリが選択肢になります。
どれが最適かは活動の状況によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、捜索費用の補償と活動の範囲で絞るとわかりやすくなります。
| サービス | 向いている人 |
|---|---|
| YAMAPアウトドア保険 | アプリで手軽に申し込みたい人 |
| モンベルの保険 | 活動別に保険を選びたい人 |
| ココヘリ | 捜索の備えを重視する人 |
いずれのサービスも、料金や条件は変更されることがあります。申し込みの前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分の活動の範囲と、すでに入っている保険に合わせて、無理のない備えを選んでいきましょう。まずは、各社のページで、捜索費用の補償と対象の活動を確かめることから始めるのがおすすめです。
まずは自分に合った山の備えを確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定のサービスへの申し込みをすすめるものではなく、条件は変更される場合があるため、最新情報は公式サイトでご確認ください。