会社員と違い、フリーランスや個人事業主は、国民年金(老齢基礎年金)が年金の土台になります。将来の受取額に不安を感じて、上乗せできる制度を調べ始める人は少なくありません。
国民年金に上乗せできる制度は、掛金の負担・将来の受け取り方・途中でやめられるかの3点で比べると、自分に合うものを選びやすくなります。
このページでは、付加年金・国民年金基金・iDeCo(個人型確定拠出年金)の3つを比較します。それぞれの仕組みを順番に確認していきましょう。


なぜフリーランスに年金の上乗せ制度の比較が必要か?
まずは、年金の上乗せ制度を比べて選ぶ理由を確認しましょう。制度によって、掛金の決まり方や、将来の受け取り方、途中でやめられるかどうかが大きく異なるためです。
毎月の負担を抑えたいのか、受け取る年金額をあらかじめ確定させたいのか、自分で運用して増やしたいのかによって、向いている制度も変わってきます。
掛金と給付の仕組みが異なる
付加年金は、毎月の保険料に上乗せして納めた月数に応じて、将来の年金額が決まると案内されています。国民年金基金は、掛金の支払いにより、将来受け取る年金額が確定すると案内されています。
iDeCoは、加入者が自分で運用商品を選んで運用する制度と案内されています。運用の結果によって、受け取る額は変わります。
同時に使える組み合わせが決まっている
付加年金と国民年金基金は、同時に加入できないと案内されています。国民年金基金は、付加年金の代わりの役割を果たすため、付加保険料を納める必要がなくなると案内されています。
iDeCoは、国民年金基金や付加保険料とあわせて使う場合、掛金の上限が合算で決まると案内されています。組み合わせるときは、上限の範囲を確認しておきましょう。
制度の見直しが予定されている
2026年12月分の掛金から、国民年金基金とiDeCoの掛金の上限が、月額7万5000円に引き上げられる予定と案内されています。制度は見直されることがあるため、最新の内容を確認してから判断しましょう。
- 掛金と給付の仕組みが制度ごとに異なる
- 付加年金と国民年金基金は同時に加入できない
- 2026年12月分から掛金の上限が見直される予定
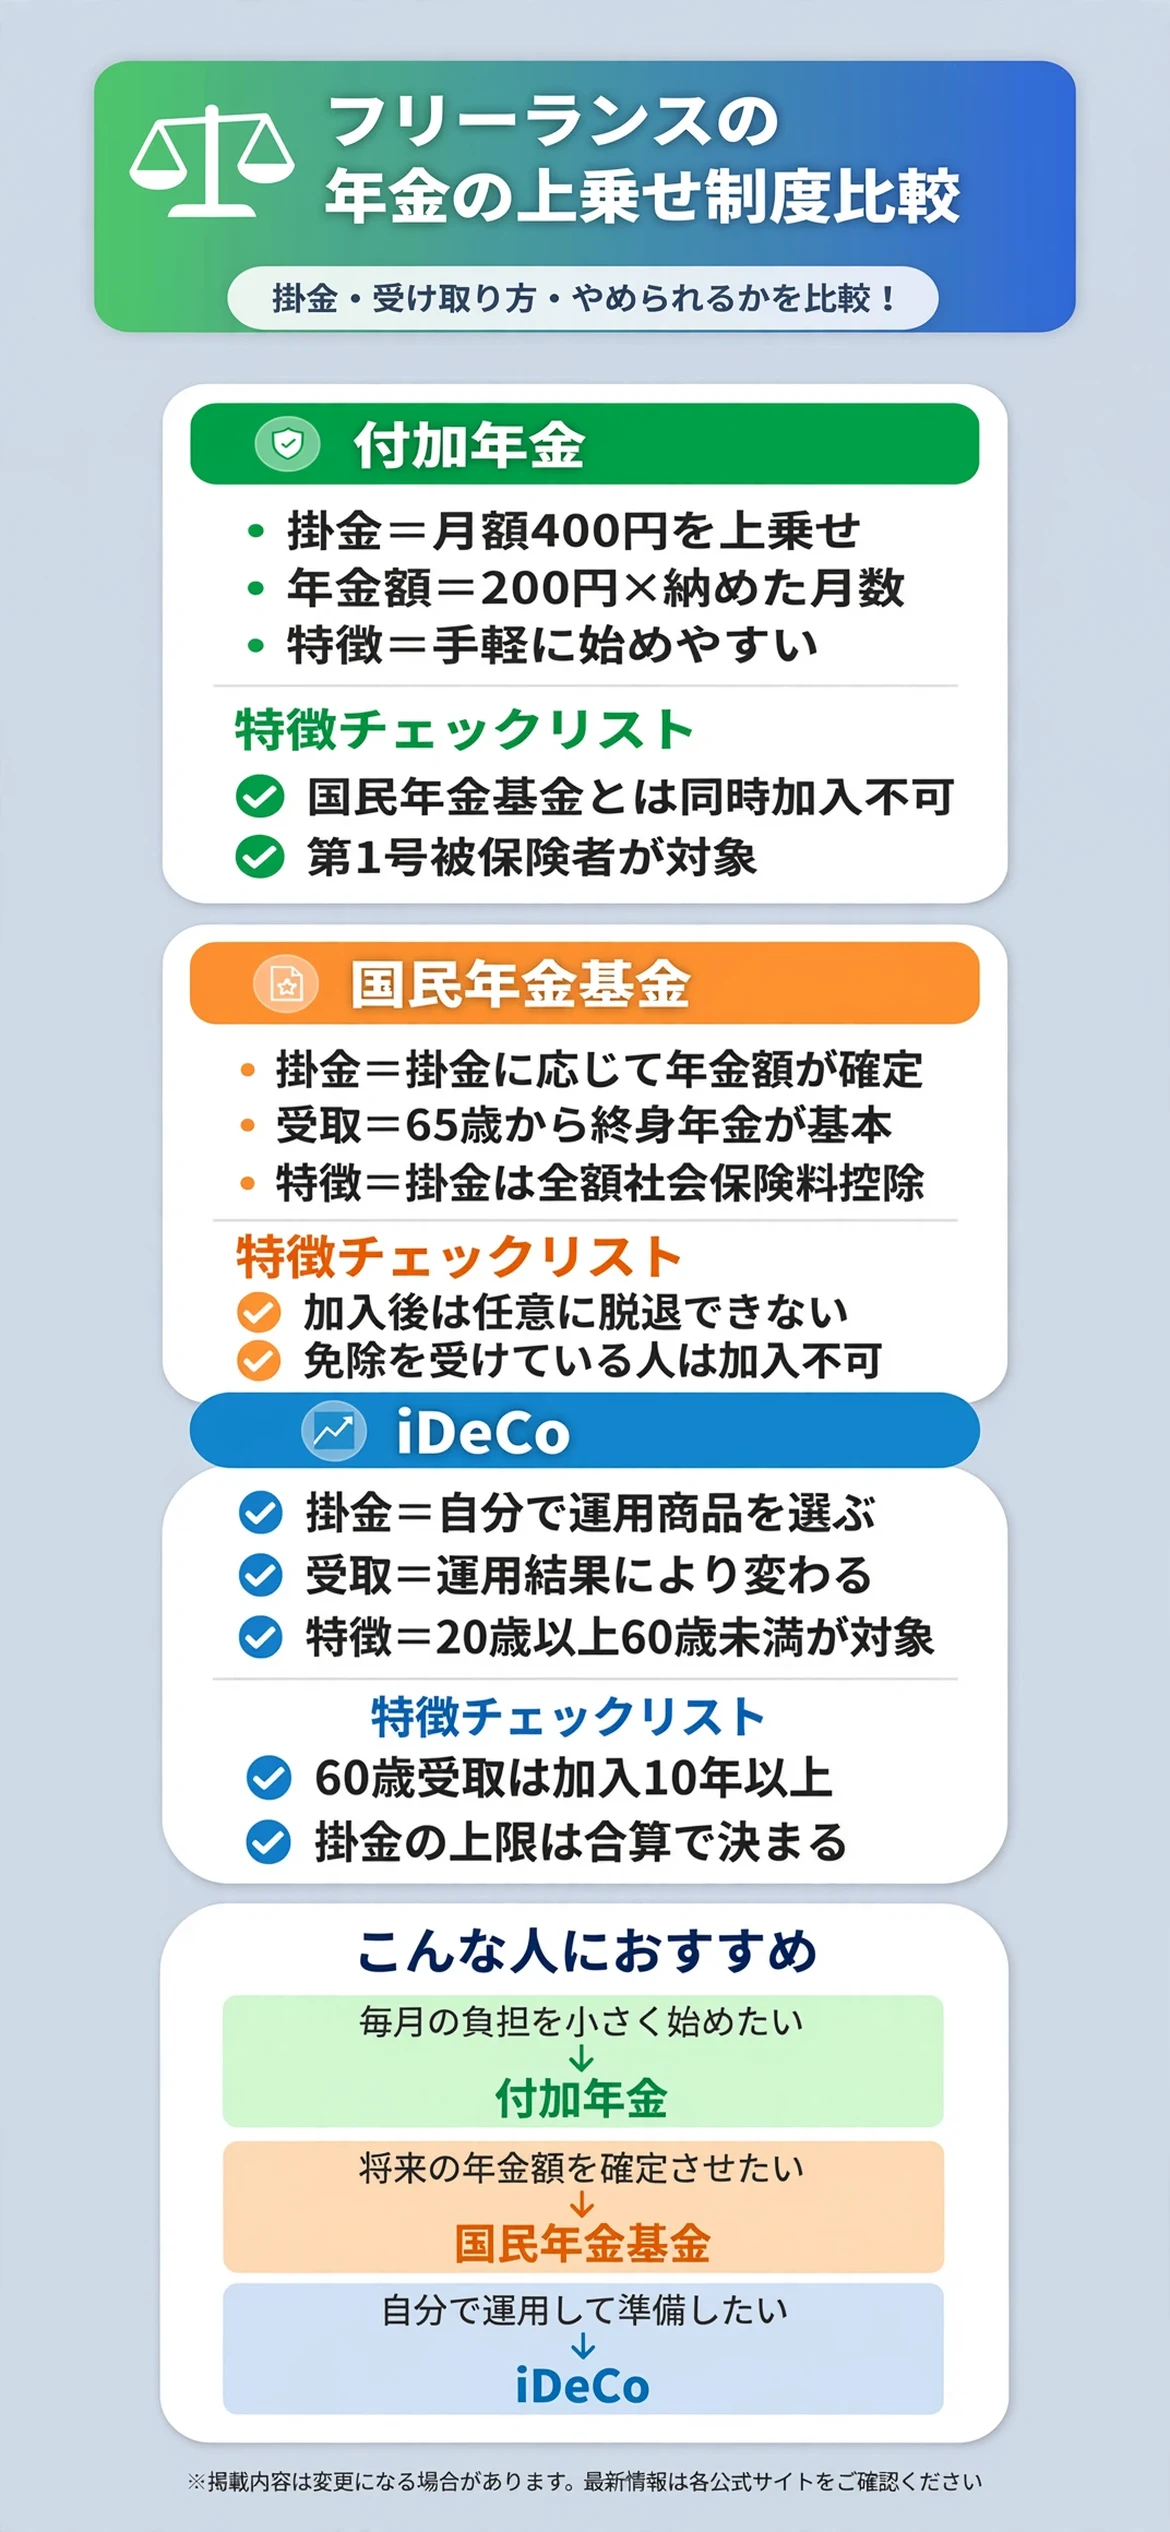
3つをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。掛金の考え方と、途中でやめられるかどうかに違いがあります。
掛金と対象者に違いがある
付加年金は、国民年金の保険料に月額400円を上乗せして納める制度と案内されています。国民年金基金は、20歳以上60歳未満の第1号被保険者などが加入できると案内されています。
iDeCoは、20歳以上60歳未満の自営業者やフリーランスなどが対象と案内されています。国民年金の保険料の免除を受けている場合は、国民年金基金に加入できないと案内されています。
受け取り方と途中でやめられるかに違いがある
付加年金は、年額が「200円×納めた月数」で計算されると案内されています。国民年金基金は、65歳から生涯受け取る終身年金が基本と案内されており、加入後は自分の都合で任意に脱退できないと案内されています。
iDeCoは、60歳から受け取るには、60歳になるまでに加入していた期間が10年以上必要と案内されています。
| 項目 | 付加年金 | 国民年金基金 | iDeCo |
|---|---|---|---|
| 掛金 | 月額400円を上乗せ | 掛金に応じて年金額が確定 | 自分で運用商品を選ぶ |
| 年金の決まり方 | 200円×納めた月数 | 65歳から終身年金が基本 | 運用結果により変わる |
| 注意点 | 国民年金基金とは同時加入不可 | 任意に脱退できない | 受け取りは加入10年以上で60歳から |
表で見比べてから、気になる制度を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各制度の詳細解説を読むと理解しやすくなります。
付加年金にはどんな特徴があるのか?
付加年金は、国民年金の第1号被保険者のための上乗せ制度です。自治体の案内では、月額400円の付加保険料を、国民年金の保険料に上乗せして納める制度と案内されています。
将来受け取る付加年金の年額は、200円に付加保険料を納めた月数をかけて計算されると案内されています。また、2年以上受け取れば、納めた付加保険料以上の年金が得られると案内されています。
加入できるのは、国民年金の第1号被保険者で定額保険料を納めている20歳以上65歳未満の人で、国民年金基金に加入していない人と案内されています。電子申請(マイナポータル)で手続きできるとも案内されています。

月400円で年金額を上乗せできる
たとえば10年間(120か月)納めた場合、納める付加保険料は400円×120か月で4万8000円です。将来の付加年金は、200円×120か月で年額2万4000円と、計算上はなります。実際の金額は条件によって変わる場合があるため、あくまで目安として考えてください。
国民年金基金とは同時に加入できない
国民年金基金に加入している間は、付加保険料を納められないと案内されています。どちらを選ぶか、あらかじめ考えておきましょう。
国民年金基金にはどんな特徴があるのか?
国民年金基金は、国民年金に上乗せして年金を受け取る制度です。金融機関や自治体の解説では、20歳以上60歳未満の自営業者やフリーランスなどの第1号被保険者が加入でき、国民年金の保険料の免除を受けている人は加入できないと案内されています。
65歳から生涯受け取る終身年金が基本で、掛金の支払いにより将来の年金額が確定し、加入時の掛金は払込期間の終了まで変わらないと案内されています。掛金は全額が社会保険料控除の対象になると案内されています。
いったん加入すると、自分の都合で任意に脱退することはできないと案内されています。公式サイトでは、2026年12月分の掛金から上限が月額7万5000円に引き上げられる予定と案内されています。

終身年金で将来の年金額が確定する
掛金に応じて、将来受け取る年金額が確定する仕組みと案内されています。運用の結果で額が変わるものではない点が、他の制度との違いです。
任意に脱退できない点を確認しておく
収入が減ったときにも、自分の都合で脱退できないと案内されています。掛金を無理なく続けられる金額かどうかを、加入前によく考えておきましょう。
iDeCoにはどんな特徴があるのか?
iDeCo(個人型確定拠出年金)は、加入者が自分で掛金を拠出し、運用商品を選んで運用する制度です。公式サイトでは、20歳以上60歳未満の自営業者とその家族、フリーランス、学生が対象と案内されています。
運用商品は、加入者が自由に組み合わせて運用すると案内されています。60歳から年金資産を受け取るには、60歳になるまでにiDeCoに加入していた期間が10年以上必要と案内されています。
第1号加入者の掛金の上限は、2026年12月分から月額7万5000円に引き上げられると、金融機関が案内しています。国民年金基金の掛金と合算で、この範囲内に収める必要があると案内されています。

運用の結果で受け取る額が変わる
運用商品の成果によって、将来受け取る額は変わります。値下がりする可能性もあるため、仕組みを理解したうえで検討しましょう。
掛金の上限は合算で決まる
国民年金基金や付加保険料とあわせて使う場合は、掛金の上限が合算で決まると案内されています。組み合わせて使う場合は、金融機関の案内を確認しておきましょう。
加入を検討する前に確認しておきたいことは?
制度を選ぶ前に、次の3点を確認しておくと、無理のない選び方につながります。
国民年金の保険料を納めているか
付加年金や国民年金基金は、国民年金の定額保険料を納めている人が対象と案内されています。保険料の免除を受けている場合は、加入できない制度がある点に注意が必要です。
毎月無理なく払える金額か
収入が一定でないフリーランスにとって、毎月の掛金は大切な固定費になります。収入が少ない月でも続けられる金額かどうかを、あらかじめ考えておきましょう。
税の扱いと将来の受け取り方
国民年金基金の掛金は全額が社会保険料控除の対象になり、受け取る年金も公的年金等控除の対象になると案内されています。制度ごとに税の扱いが異なるため、詳しくは公式サイトや税務署、年金事務所で確認しておきましょう。
小規模企業共済とiDeCoの比較とはどう使い分ければいいのか?
フリーランスの小規模企業共済とiDeCo比較の記事も参考になります。このページは国民年金に上乗せする制度を比べていますが、小規模企業共済は、事業をやめたときなどに備える共済制度という役割の違いがあります。
目的で選ぶ
老後の年金を増やしたいのか、廃業や退職に備える資金を準備したいのかによって、選ぶ制度は変わります。
組み合わせて考える
複数の制度を組み合わせる場合は、毎月の負担が無理のない範囲かを確認しておきましょう。
所得保障保険(就業不能保険)とはどう組み合わせればいいのか?
フリーランスのための所得保障保険(就業不能保険)比較の記事も参考になります。年金の上乗せは老後の備え、所得保障保険は病気やケガで働けないときの収入を補う備えという役割の違いがあります。
老後と現役時代の備えを分けて考える
老後の年金を増やす制度と、現役時代の収入を守る保険は、備える時期が異なります。両方を見ておくと、全体の備えを考えやすくなります。
優先順位を決める
すべてを一度に整えようとせず、今の収入や貯蓄に合わせて、優先順位をつけて考えていきましょう。
まとめ:フリーランスの国民年金の上乗せ制度比較
毎月の負担を小さく始めたいなら、付加年金が選択肢になります。将来の年金額を確定させて、終身で受け取りたいなら、国民年金基金が向いています。
自分で運用して、老後の資金を準備したいなら、iDeCoも検討してみましょう。どれが最適かは収入や家計の状況によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは自分が毎月いくらまで無理なく払えるのかを整理するところから始めるのがおすすめです。
| 制度 | 向いている人 |
|---|---|
| 付加年金 | 月400円から手軽に上乗せしたい人 |
| 国民年金基金 | 将来の年金額を確定させたい人 |
| iDeCo | 自分で運用して準備したい人 |
いずれの制度も、掛金の上限や条件は見直されることがあります。加入前に、公式サイトで最新の内容をじっくり確認してみましょう。
受け取りの条件や途中でやめられるかどうかなど、掛金以外の細かな違いも見比べておくと、加入後のミスマッチを防ぎやすくなります。
老後が近づいてからあわてて備えるより、早い段階で自分に合った制度を確認しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合った制度を選んでいきましょう。
まずは、年金事務所や各制度の公式サイトで、自分が使える制度を確認することから始めるのがおすすめです。
出典・参照元
※本ページは特定の金融商品・保険商品への加入を推奨するものではありません。制度の内容は変更される場合があるため、最新情報は公式サイトや年金事務所でご確認ください。本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。