
フリーランスとして働く中で、仕事中や通勤中のケガ・病気に備えることはとても大切です。
労災保険料は給付基礎日額から算出され、特別加入で会社員同様の補償を受けられます。
この記事では、保険料の算出方法・特別加入の仕組み・2024年のフリーランス新法による対象拡大までまとめて解説します。


フリーランスの労災保険料はいくらになるのか?
保険料は、自分で決める「給付基礎日額」を基準に計算されます。
給付基礎日額をもとに保険料が決まる
給付基礎日額は、労災保険料と給付額の両方を決める、とても重要な基準になる金額です。
年間の想定収入をもとに自分で申告し、最終的に労働局が確認する仕組みです。
保険料率は原則1000分の3
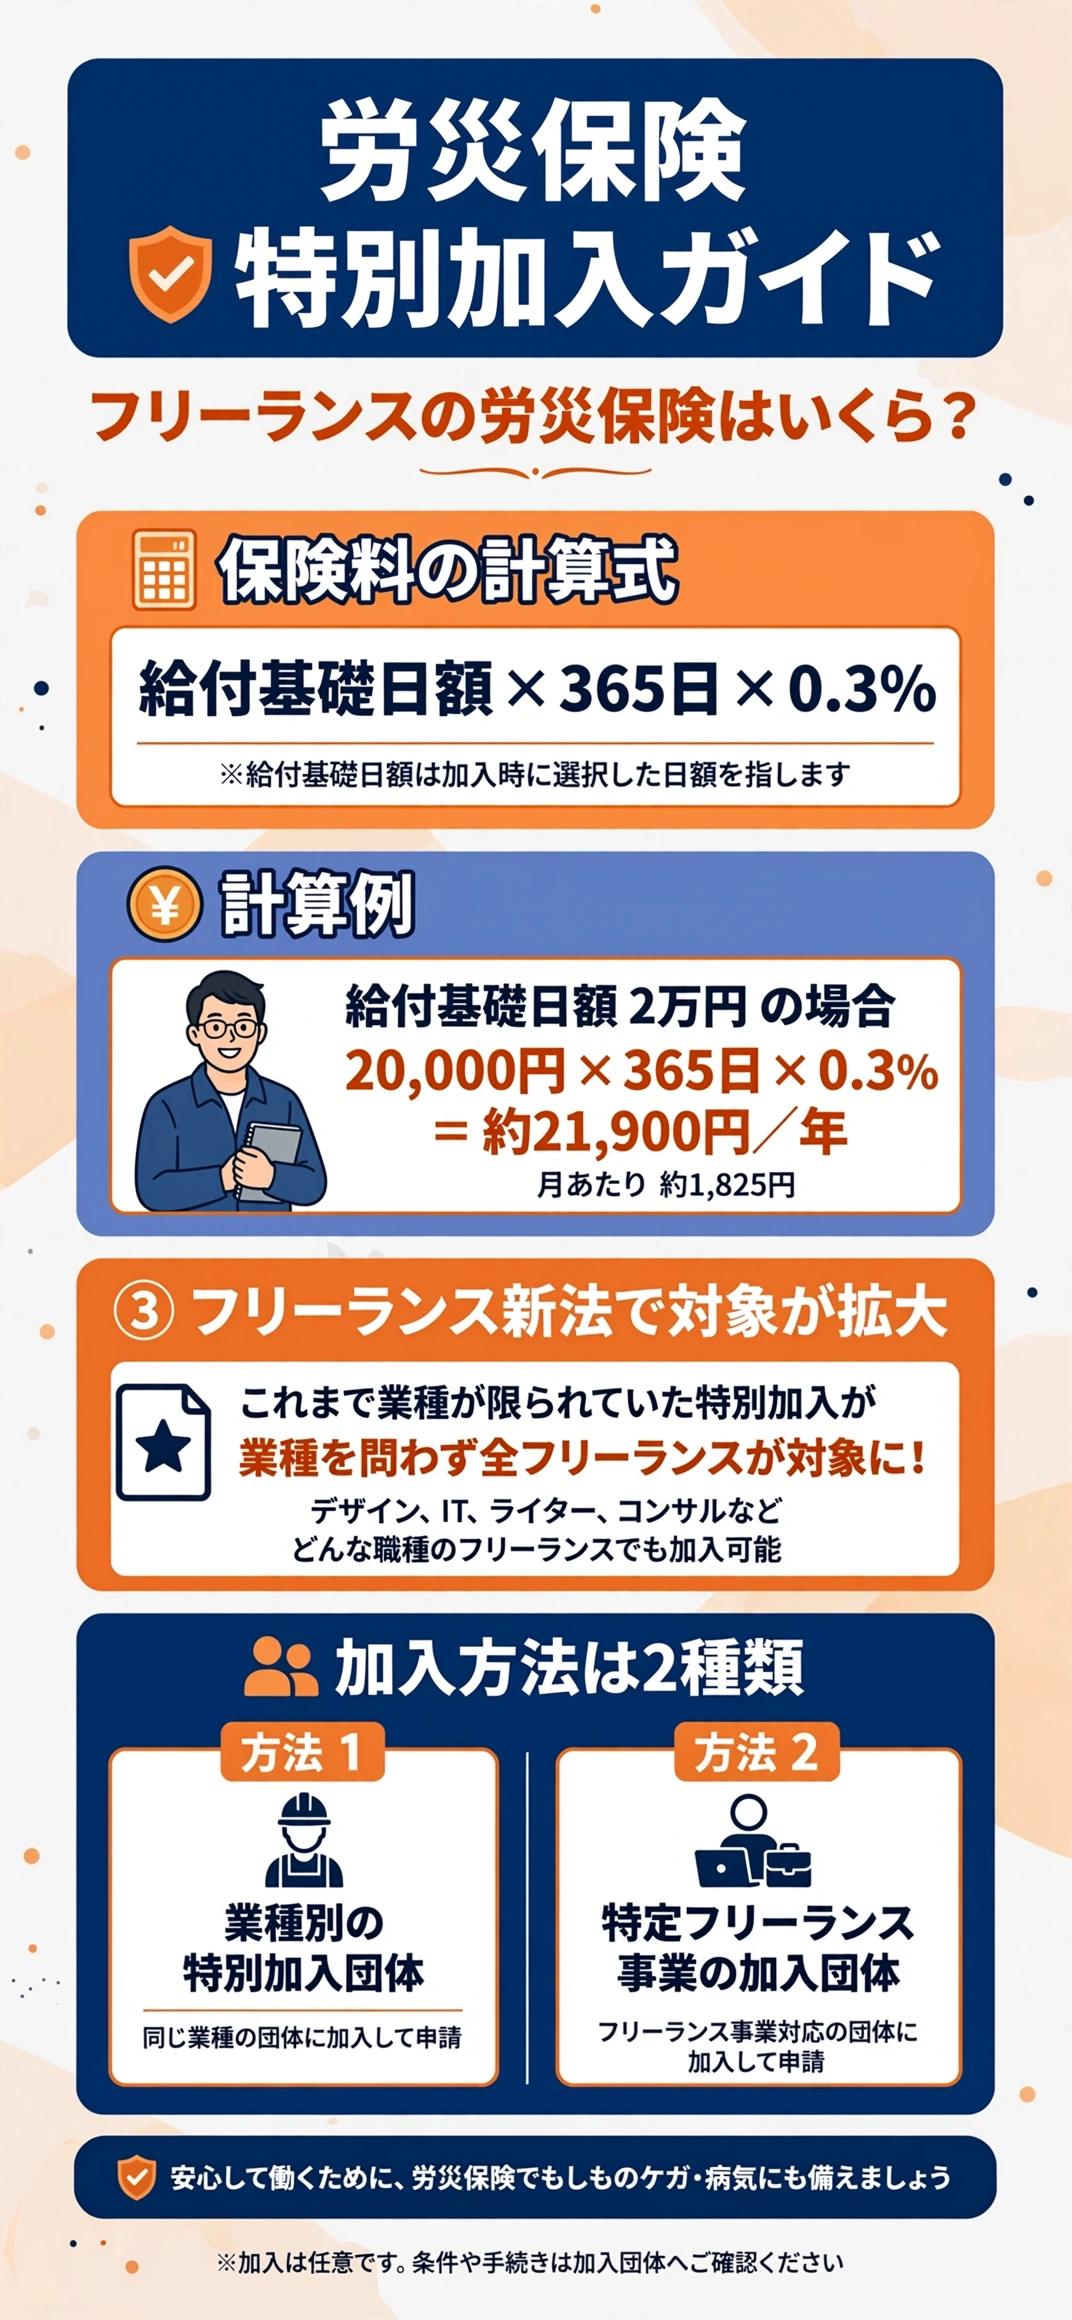
年間保険料は「給付基礎日額×365日×保険料率」というシンプルな式で計算します。
フリーランスの保険料率は原則0.3%(1000分の3)と定められています。
| 給付基礎日額 | 年間保険料の目安 |
|---|---|
| 3,500円(最低額) | 約3,831円 |
| 10,000円 | 約10,950円 |
| 20,000円 | 約21,900円 |
| 25,000円(最高額) | 約27,375円 |
給付基礎日額は3,500円〜25,000円の範囲で16段階から選択でき、自分の見込み年収を365日で割った金額に近いものを選ぶのが一般的です。
年収別に給付基礎日額の目安を試算してみる
年収300万円の場合、300万円÷365日=約8,219円が目安になり、近い区分の「8,000円」を選ぶと年間保険料は8,760円です。
年収500万円なら約13,699円が目安で、「14,000円」を選ぶと年間保険料は15,330円、年収800万円なら約21,918円が目安で「22,000円」を選ぶと年間保険料は24,090円になります。
| 年収の目安 | 近い給付基礎日額 | 年間保険料の目安 |
|---|---|---|
| 300万円 | 8,000円 | 8,760円 |
| 500万円 | 14,000円 | 15,330円 |
| 800万円 | 22,000円 | 24,090円 |
あくまで目安の試算であり、実際の日額は16段階の中から任意で選べるため、給付額と保険料のバランスを見て自分に合った金額を選びましょう。
なお、保険料率は業種によって異なり、家事支援・介護作業従事者は特定フリーランス事業・ITフリーランスよりも高めに設定されています(同じ給付基礎日額10,000円でも、年間保険料は前者が18,250円、後者が10,950円と大きな差があります)。
自分の業種がどちらの区分に該当するかによって、同じ日額でも負担する保険料が変わる点に注意しましょう。
加入手続きの際は、自分がどの業種区分に該当するのかを特別加入団体にあらかじめ確認しておくと安心です。
区分を誤って申し込むと、想定と異なる保険料が発生することもあるため、申し込み前の確認が大切です。
疑問点はそのままにせず、申し込み窓口に早めに問い合わせておくと手続きがスムーズに進みます。
こうした細かい条件は制度の見直しにより変わることもあるため、申し込み前に最新情報を確認しておくことをおすすめします。
加入時には特別加入団体への事務手数料が別途かかる場合があるため、事前によく確認しておきましょう。

特別加入とはどんな制度なのか?
労災保険は本来、雇われて働く人のための制度として作られました。
労災保険の基本は労働者のための補償
労災保険は、仕事中や通勤中のケガ・病気の治療費や休業補償、障害・死亡時の給付を行う制度です。
アルバイト・パートを含む、すべての労働者が対象になっています。
特別加入は本来対象外の人向けの仕組み
特別加入制度は、本来は対象外となる事業主・フリーランス・一人親方などが加入できる仕組みです。
雇われていない働き方でも、仕事上のリスクは会社員と変わりません。
そうした考え方から生まれ、近年になって整備が進んできた制度です。
- フリーランスや個人事業主も加入対象
- 通常は対象外の事業主・家族従業員も加入できる
- 海外派遣者や一人親方の加入も認められている
以前から対象だった業種の例
特別加入は、以前から特定の業種を対象に運用されてきました。
| 対象業種 | 具体例 |
|---|---|
| 中小事業主等 | 小規模企業の経営者 |
| 一人親方その他の自営業者 | 建設業や大工など |
| ITフリーランス | プログラマー、デザイナーなど |
| 芸能関係作業従事者 | 俳優、舞台裏スタッフ |
| アニメーション制作従事者 | アニメーター |
| 介護・家事支援従事者 | ヘルパー |
| あん摩マッサージ指圧師等 | 施術者(あん摩・はり・きゅう師) |
特別加入の対象業種はどう広がってきたのか?
対象業種は、フリーランスの増加に合わせて段階的に拡大されてきました。
2021年〜2022年の追加業種
コロナ禍を経て多様な働き方が広がったことも、対象拡大を後押しした要因のひとつだと考えられます。
業種ごとに追加されてきた経緯があり、対象かどうかは都度確認が必要でした。
対象拡大が進んだ背景
働き方の多様化にともない、フリーランス人口は年々増加してきました。
一方で、労災保険という公的なセーフティネットから外れたまま働く人が多いことが課題視されていました。
国はこうした状況を踏まえ、対象業種を少しずつ広げる対応を続けてきました。今後も見直しが続く見込みです。
フリーランス新法で労災保険の対象はどう変わったのか?
2024年11月施行のフリーランス新法をきっかけに、大きな制度変更がありました。詳しく見ていきましょう。
業種を問わず全フリーランスが対象に
フリーランス新法の付帯決議を受け、特別加入制度は業種を限定しない形に拡大されました。
企業から業務委託を受けて働くBtoBフリーランスであれば、業種を問わず加入できます。
これは大きな前進といえるでしょう。
ライターやコンサルタントなど、これまで対象外だった業種も加入しやすくなりました。範囲は今後も見直される見込みです。
フリーランス新法とはそもそも何か
フリーランス新法(特定受託事業者に係る取引の適正化等に関する法律)は2024年11月施行です。
比較的新しい法律なので、内容を知らない方もまだ多くいます。
フリーランスが企業と対等な立場で働けるよう、取引のルールを定めたことが大きな特徴です。
- 取引条件の明確化を発注事業者に義務づけ
- ハラスメント対策も対象に含む
- 労災保険の対象拡大も付帯決議に盛り込まれた
取引の適正化だけでなく、働き手の安全網を広げる法律として位置づけられています。

特別加入するとどんな補償が受けられるのか?
加入を検討する前に、実際に給付される補償の中身を確認しておきましょう。
治療費や休業補償が受けられる
仕事中や通勤中のケガ・病気で治療を受けた場合、治療費の自己負担は原則ありません。
働けない期間は、休業補償給付として一定額が支給されます。
会社員の労災保険と同じ水準の補償を受けられるのは、大きな安心材料といえるでしょう。
障害・死亡時の給付もある
後遺障害が残った場合は障害給付、万一死亡した場合は遺族に対する給付が行われます。
会社員の労災保険と基本的な給付内容は同じ水準です。
在宅ワークでも通勤災害が認められる場合がある
在宅ワーカーが増えたことで、この点を気にする方も増えています。
在宅で仕事をしていても、打ち合わせやクライアント訪問の移動中の事故は通勤災害・業務災害として扱われることがあります。
- 自宅を拠点にした働き方でも、業務に関連する移動なら対象になり得る
- 判断が分かれやすいため、迷った場合は加入団体に確認する
特別加入のデメリット・注意点は?
手厚い制度ですが、知っておきたい注意点もあります。
業務災害と認められる範囲に注意
「仕事中だったから何でも対象になる」という制度ではない点は理解しておきましょう。
補償の対象は「仕事が原因」と認められたケガや病気に限られます。
- 私生活での病気やケガ、生活習慣病などは対象外
- 業務との因果関係を証明する必要がある
作業中の事故であっても、業務との関連性を示す資料が求められることがあります。
給付基礎日額の申告は実態に合わせる
収入を実態より低く申告すると、いざという時の給付額も少なくなります。
逆に高く申告しすぎると保険料の負担が重くなるため、実際の収入に近い金額で設定することが大切です。
収入が変動しやすい方は、年に一度は申告内容を見直すのがおすすめです。放置せず、こまめに確認する習慣をつけましょう。
フリーランスが労災保険に加入する手順は?
加入方法は大きく分けて2種類あります。
業種ごとの特別加入団体を通じて加入する
特別加入団体は、労働局が承認した団体で、加入の手続きを代行してくれます。
自分で直接手続きするわけではないため、初めてでも比較的スムーズに進められます。
「フリーランス協会」「フリーランス保険組合」など、複数の業種を横断的に扱う団体もあります。
同じ業種でも団体によって手数料やサポート体制が異なるため、比較してから選ぶと安心です。焦らずじっくり検討しましょう。
「特定フリーランス事業」の加入団体を通じて加入する
業種を問わないBtoBフリーランス向けの加入団体も、2024年以降に設立されています。
「全国労保連フリーランス」などが該当し、特定の業種に当てはまらない方はこちらを利用できます。
申し込みから加入までの流れ
どちらの方法を選んでも、大まかな流れは共通しています。
- 加入団体を選び、必要書類を提出する
- 給付基礎日額を決めて申告する
- 団体が労働局へ申請手続きを行う
- 承認後、保険料を納付して加入完了
団体によって対応の速さや事務手数料が異なるため、複数を比較してから決めるのもおすすめです。
加入後は年に一度、給付基礎日額の見直しができる団体が多いので、収入の変化に合わせて調整しましょう。
| 加入方法 | 対象 |
|---|---|
| 業種ごとの特別加入団体 | 建設業・IT・介護等、対象業種に該当する人 |
| 特定フリーランス事業の加入団体 | 業種を問わずBtoBで働くフリーランス |
保険選びの基礎知識は、個人事業主の保険と会社員の違いを整理した記事もあわせてご覧ください。
働けなくなったときの備えとして、所得保障保険の比較記事も参考になります。
特別加入と民間保険はどう違うのか?
特別加入だけでカバーしきれない部分もあります。
特別加入は「仕事が原因」の場合のみ対象
特別加入は、あくまで仕事中・通勤中の事故や病気が対象という点を押さえておく必要があります。
私生活でのケガや、仕事と関係のない病気による長期の就業不能はカバーされません。
| 制度 | カバーする範囲 |
|---|---|
| 労災保険(特別加入) | 仕事中・通勤中の事故や病気 |
| 民間の所得補償保険・就業不能保険 | 私生活を含む病気・ケガによる長期の就業不能 |
両方を組み合わせて備えるのが現実的
仕事中のリスクは特別加入で、私生活も含めた長期の就業不能リスクは民間保険で備える組み合わせが現実的です。
どちらか一方だけでは、カバーしきれない場面が出てくることがあります。
まずは特別加入で基本の備えを整え、余裕があれば民間保険で上乗せを検討するのも一つの順序です。
- 加入している制度を一度整理してみる
- まだ備えていないリスクを洗い出す
できることから一つずつ確認していきましょう。

まとめ:フリーランスの労災保険はいくら?算出方法と特別加入について知りたい方へ
労災保険料は「給付基礎日額×365日×0.3%」で計算され、給付基礎日額2万円なら年間約2万1,900円が目安です。
2024年のフリーランス新法をきっかけに、業種を問わず加入できるようになったことも大きな変化です。
- 保険料率は原則0.3%(1000分の3)
- 2024年11月のフリーランス新法で業種を問わず加入可能に
- 業種別団体・特定フリーランス事業団体の2つの入り口がある
これまで対象外だと思っていた方も、今は加入できる可能性があります。
労災保険はあくまで仕事中・通勤中のリスクへの備えであり、私生活まではカバーしません。
- 公的な制度(労災保険特別加入)と民間の保険、両方の役割を理解する
- 無理のない範囲で少しずつ備えを整えていく
まずは自分に合った保険・保障を確認してみることから始めてみてください。
関連記事:フリーランスの住民税の計算方法は?控除や払い方、免除について
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。








