
フリーランスや個人事業主として働くと、税金の負担が気になるものです。
所得が一定額以下であれば、所得税・住民税等が非課税になる条件があります。
このページでは、各税金の非課税条件と、未払いにした場合のリスクをまとめて解説します。


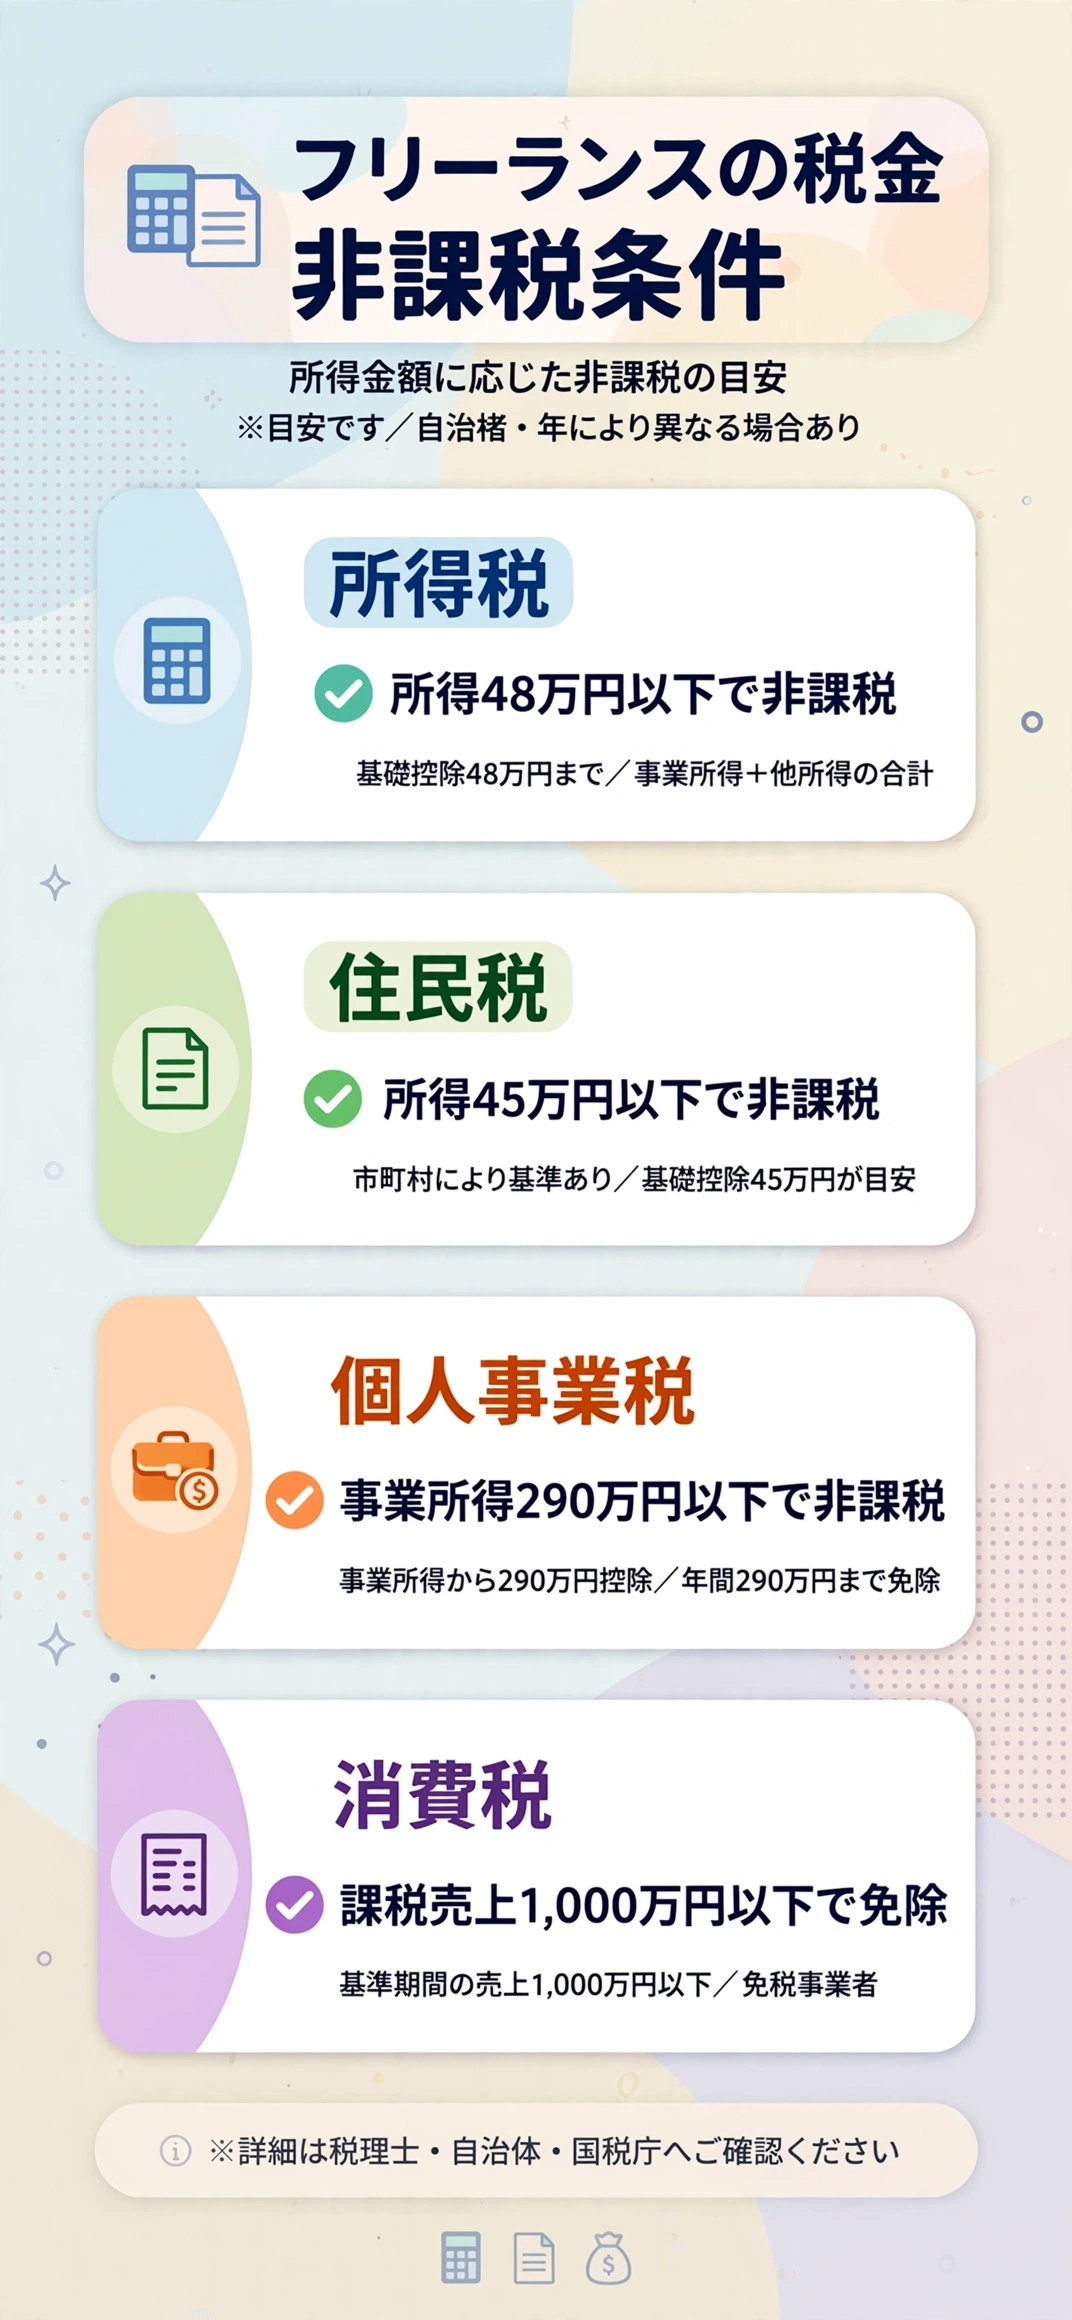
個人事業主が納める税金にはどんな種類があるのか?
まずは代表的な4つの税金の仕組みを押さえておきましょう。
所得税・住民税の基本的な計算方法
所得税は、1年間の所得に基づいて計算し、確定申告で納めます。
確定申告の時期は、翌年2月16日から3月15日までが原則です。
売上から経費を引き、基礎控除などの控除を適用した「課税所得」に税率をかけて算出します。
- 税率は所得に応じて5%〜45%
- 住民税は課税所得の10%(所得割)+一定額(均等割)
- 確定申告データをもとに、住民税は6月頃に通知が届く
個人事業税・消費税の基本的な計算方法
個人事業税は、法定業種に該当し所得が一定額を超えた場合にかかります。
前年の所得が290万円を超えると、8月頃に納税通知が届きます。
消費税は、基準期間(2年前)の課税売上高が1,000万円を超えると課税事業者になります。
- 個人事業税の税率は業種ごとに3%〜5%
- 消費税は売上にかかる分から仕入れにかかる分を差し引いて納税
- 簡易課税方式は売上5,000万円以下で選択可能
税金ごとに納付先と時期が異なる点に注意
所得税は税務署、住民税・個人事業税は都道府県や市区町村、消費税は税務署と、納付先が税金ごとに異なります。
納期もそれぞれ違うため、年間のスケジュールをまとめて把握しておくと納め忘れを防げます。
所得税・住民税が非課税になる条件は何か?
まず押さえておきたいのが、2025年12月施行の税制改正による基礎控除額の変更です。
所得税:基礎控除の引き上げで非課税ラインが変わった
従来は「課税所得48万円以下」が所得税非課税の目安とされてきました。
2025年12月施行の改正で、所得税の基礎控除は48万円から引き上げられています。
合計所得132万円以下の場合は最大95万円、それを超える一定範囲でも58万円になります。
控除額は今後も見直される可能性があるため、確定申告の際に国税庁の最新情報を確認しましょう。

住民税:単身者は合計所得45万円以下が目安
住民税が非課税になる条件は、単身者で合計所得が45万円以下であることが目安とされています。
青色申告特別控除など各種控除を活用することがポイントです。
ただし均等割は自治体によって扱いが異なるため、生活状況によっては課税される場合もあります。
扶養家族がいる場合の非課税ライン
扶養家族がいる場合、住民税の非課税ラインは単身者より高くなります。
自治体ごとに具体的な金額が定められているため、市区町村の公式サイトで確認するのが確実です。
均等割の非課税基準は「35万円×人数+31万円」の式で目安がわかる
均等割の非課税ラインは、1級地(主に大都市)の場合「35万円×(本人+同一生計配偶者+扶養親族数)+31万円」という式で計算できます。
例えば夫婦+子1人の3人世帯であれば、35万円×3+31万円で合計所得136万円が目安になります。
2級地・3級地では係数が異なり(2級地は31.5万円×人数+28.9万円、3級地は28万円×人数+26.8万円)、自治体の区分によって金額が変わります。
所得割の非課税基準は全国一律で計算できる
均等割と異なり、所得割の非課税基準は全国共通です。
配偶者・扶養親族がいない単身者は合計所得45万円以下、扶養親族等がいる場合は「35万円×(本人+扶養親族数)+10万円」以下が目安になります。
個人事業税・消費税が非課税になる条件は何か?
こちらも条件を満たせば、負担をゼロに抑えられます。
個人事業税:法定業種に該当しなければ非課税
個人事業税は、法定業種に該当しない事業であれば非課税です。
農業・林業・文筆業・音楽家・YouTuberなどは対象外とされています。
法定業種の一覧を確認しておく
法定業種は70種類ほど定められており、業種によって税率も異なります。
自分の事業が該当するかどうかは、都道府県税事務所のホームページで確認できます。
| 業種区分 | 税率の目安 |
|---|---|
| 物品販売業・飲食店業など | 5% |
| 畜産業・水産業など | 4% |
| マッサージ業など医業に類する事業 | 3% |
消費税:課税売上1,000万円以下は免税事業者
前々年の課税売上が1,000万円以下であれば、原則として免税事業者になります。
ただし、インボイス制度に登録している場合は、売上が1,000万円以下でも納税義務が発生する点に注意が必要です。
免税事業者でも課税事業者を選べる
免税事業者であっても、申請すれば自ら課税事業者を選択することもできます。
取引先が仕入税額控除を必要とする場合、課税事業者になった方が取引を続けやすいケースもあります。
- 免税のままか課税事業者を選ぶかは任意
- 取引先との関係を踏まえて判断する
- 一度課税事業者を選ぶと一定期間は変更できない
| 税目 | 非課税・免税の目安 |
|---|---|
| 所得税 | 基礎控除58万円以下(改正後) |
| 住民税 | 単身者で合計所得45万円以下(目安) |
| 個人事業税 | 法定業種以外、または所得290万円以下 |
| 消費税 | 課税売上1,000万円以下(インボイス登録者を除く) |
国民健康保険料にも軽減制度があるのか?
税金そのものではありませんが、国民健康保険料にも所得に応じた軽減制度があります。
非課税ラインには届かなくても、保険料の負担が軽くなるケースがあるため確認しておきましょう。
7割・5割・2割の軽減基準
世帯主と国保加入者全員の前年所得の合計が一定額以下の場合、均等割額が7割・5割・2割のいずれかで軽減されます。
目安は「7割軽減:43万円+10万円×(給与所得者等の数−1)以下」「5割軽減:43万円+31万円×国保加入者数+同上」「2割軽減:43万円+57万円×国保加入者数+同上」です。
| 軽減割合 | 所得基準の目安(単身・給与所得者1人の場合) |
|---|---|
| 7割軽減 | 43万円以下 |
| 5割軽減 | 74万円以下 |
| 2割軽減 | 100万円以下 |
軽減判定は申請不要で自動的に適用される
この軽減は、確定申告や住民税申告のデータをもとに自治体側で自動判定されるため、基本的に別途申請する必要はありません。
ただし、未申告のままだと所得が把握されず軽減が適用されないことがあるため、非課税の場合でも申告は済ませておくことが大切です。
税金を未払いにするとどんなリスクがあるのか?
非課税に該当しない場合、納税義務を怠ると大きなリスクがあります。
延滞税と督促状
期限内に納めないと延滞税が発生し、納付が遅れるほど利率が上がります。
所得税は納付期限から50日以内、住民税は20日以内に督促状が届くなど、税目によって対応までの期間が異なります。
信用面への影響
税金の滞納は、取引先からの信頼を損なうリスクにもつながります。
支払いが難しい場合は、滞納する前に税務署や自治体に相談するのが得策です。

備えについては、個人事業主の保険と会社員の違いを整理した記事もあわせてご覧ください。
開業前の基礎知識は、開業届の提出方法を解説した記事で詳しく解説しています。
非課税を目指すために活用できる控除にはどんなものがあるか?
非課税ラインに届かない場合も、控除を積み重ねることで税負担を軽くできます。
青色申告特別控除を活用する
複式簿記での記帳に加え、e-Taxでの申告か優良な電子帳簿の要件を満たすことが条件です。
これらを満たせば、最大65万円の青色申告特別控除を受けられます。
要件を満たさない場合でも、55万円または10万円の控除が適用されます。
小規模企業共済・iDeCoで所得控除を増やす
小規模企業共済やiDeCoの掛金は、全額が所得控除の対象です。
将来の備えを作りながら、同時に課税所得を圧縮できる点が魅力です。
ふるさと納税で住民税・所得税の負担を調整する
ふるさと納税は寄附金控除の対象で、自己負担2,000円を除いた金額が所得税・住民税から控除されます。
ただし控除には所得に応じた上限があるため、事前にシミュレーションで目安を確認しておくと安心です。

税金の申告・納付で気をつけたいポイントは何か?
非課税条件を満たしていても、申告自体は必要になる場合があります。
所得が少なくても確定申告はしておくべき
所得税が非課税でも、確定申告をしておくことで所得の証明になり、ローンや保育園の申し込みなどで役立つことがあります。
国民健康保険料の軽減を受けるためにも、申告は必要です。
- 所得の証明として確定申告書が使える
- 国民健康保険料の軽減判定にも申告データが使われる
- 非課税でも申告自体は済ませておくと安心
インボイス制度への対応を確認する
免税事業者であっても、取引先の意向でインボイス発行事業者への登録を検討するケースが増えています。
登録すると消費税の納税義務が生じるため、取引先との関係やメリット・デメリットを踏まえて判断しましょう。
予定納税・住民税の分割納付にも注意する
前年の所得税額が一定額を超えると、翌年に予定納税の通知が届くことがあります。
住民税は一括納付のほか、年4回程度に分けて納める方法も選べるため、資金繰りに合わせて選択しましょう。
収入が不安定になりやすい月は、あらかじめ納税分を別口座に分けておくと安心です。
所得税・住民税以外にも節税の工夫はあるのか?
控除以外にも、日々の経理の工夫で税負担を抑えられる部分があります。
経費を正しく計上する
事業に関係する支出は、漏れなく経費として計上することが基本です。
自宅を事務所として使っている場合は、家賃や光熱費の一部を「家事按分」として経費にできます。
国民健康保険料・国民年金保険料も控除の対象
国民健康保険料や国民年金保険料は、全額が社会保険料控除の対象になります。
忘れずに確定申告で計上することで、課税所得を減らせます。
税金の相談先にはどんな選択肢があるのか?
一人で判断に迷ったときは、専門家や公的機関に相談する方法もあります。
税務署の相談窓口を利用する
税務署では、確定申告の書き方や制度についての相談を無料で受け付けています。
確定申告の時期は混み合うため、早めに相談するのがおすすめです。
- 電話相談・窓口相談のどちらも利用できる
- 確定申告会場では申告書の作成サポートも受けられる
- 制度の細かい適用条件は個別に確認するのが確実
税理士に依頼するという選択肢
売上や取引が増えてきたら、税理士に相談・依頼することも検討しましょう。
費用はかかりますが、申告の正確性が増し、節税のアドバイスも受けられます。
無料相談の範囲やスポット依頼の可否も、事前に確認しておくと安心です。
自治体の無料相談会・商工会議所も活用できる
自治体や商工会議所では、税理士による無料の記帳・税務相談会を開催していることがあります。
顧問契約をする前に、こうした窓口で一度相談してみるのもひとつの方法です。
まとめ:フリーランスの税金が非課税となる条件は?所得税・住民税・個人事業税・消費税について
4つの税金には、それぞれ異なる非課税・免税の条件があります。
特に所得税は、2025年12月の税制改正で基礎控除が48万円から引き上げられている点に注意しましょう。
| ポイント | 内容 |
|---|---|
| 所得税 | 基礎控除が2025年改正で引き上げ |
| 控除の活用 | 非課税でなくても控除で負担を抑えられる |
非課税に該当しない場合も、控除を正しく活用すれば税負担を抑えられます。
自分の売上・所得の状況を毎年確認し、非課税ラインに近いかどうかを把握しておくことが、無理のない資金計画につながります。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。








