フリーランスとして仕事をしていると、納品物の不備や情報漏洩など、思わぬトラブルで損害賠償を求められることがあります。
フリーランスは業務上の賠償責任を個人で負うため、賠償責任保険への加入がおすすめです。
このページでは、フリーランス向けの賠償責任保険の必要性とサービス比較、選び方を解説します。


なぜフリーランスに賠償責任保険が必要なのか?
まずは、フリーランスに賠償責任保険が必要とされる理由を確認しましょう。
理由を知ることで、自分にとっての必要性をより判断しやすくなります。
業務上の責任をすべて個人で負う立場にある
会社員であれば会社が対応する損害賠償も、フリーランスは個人事業主として直接請求を受けます。
組織のバックアップがない分、リスクへの備えを自分で用意しておく必要があります。
契約書に賠償条項が含まれている場合、責任の範囲を事前に把握しておくことも重要です。
取引先からの信頼にもつながる
保険に加入していることを伝えられれば、取引先に安心感を与えられる場合もあります。
特に大手企業との取引では、賠償責任保険の有無をあらかじめ確認されるケースも増えています。
加入証明書の提示を求められることもあるため、あらかじめ準備しておくと安心です。
小さなミスが大きな請求につながることもある
納品したシステムの不具合や、撮影現場での機材破損など、業種を問わずリスクは存在します。
個人賠償責任保険と業務賠償保険はどう違うのか?
似た名前の保険があるため、違いを整理しておきましょう。
混同したまま加入すると、いざという時に補償されない事態にもなりかねないため注意しましょう。

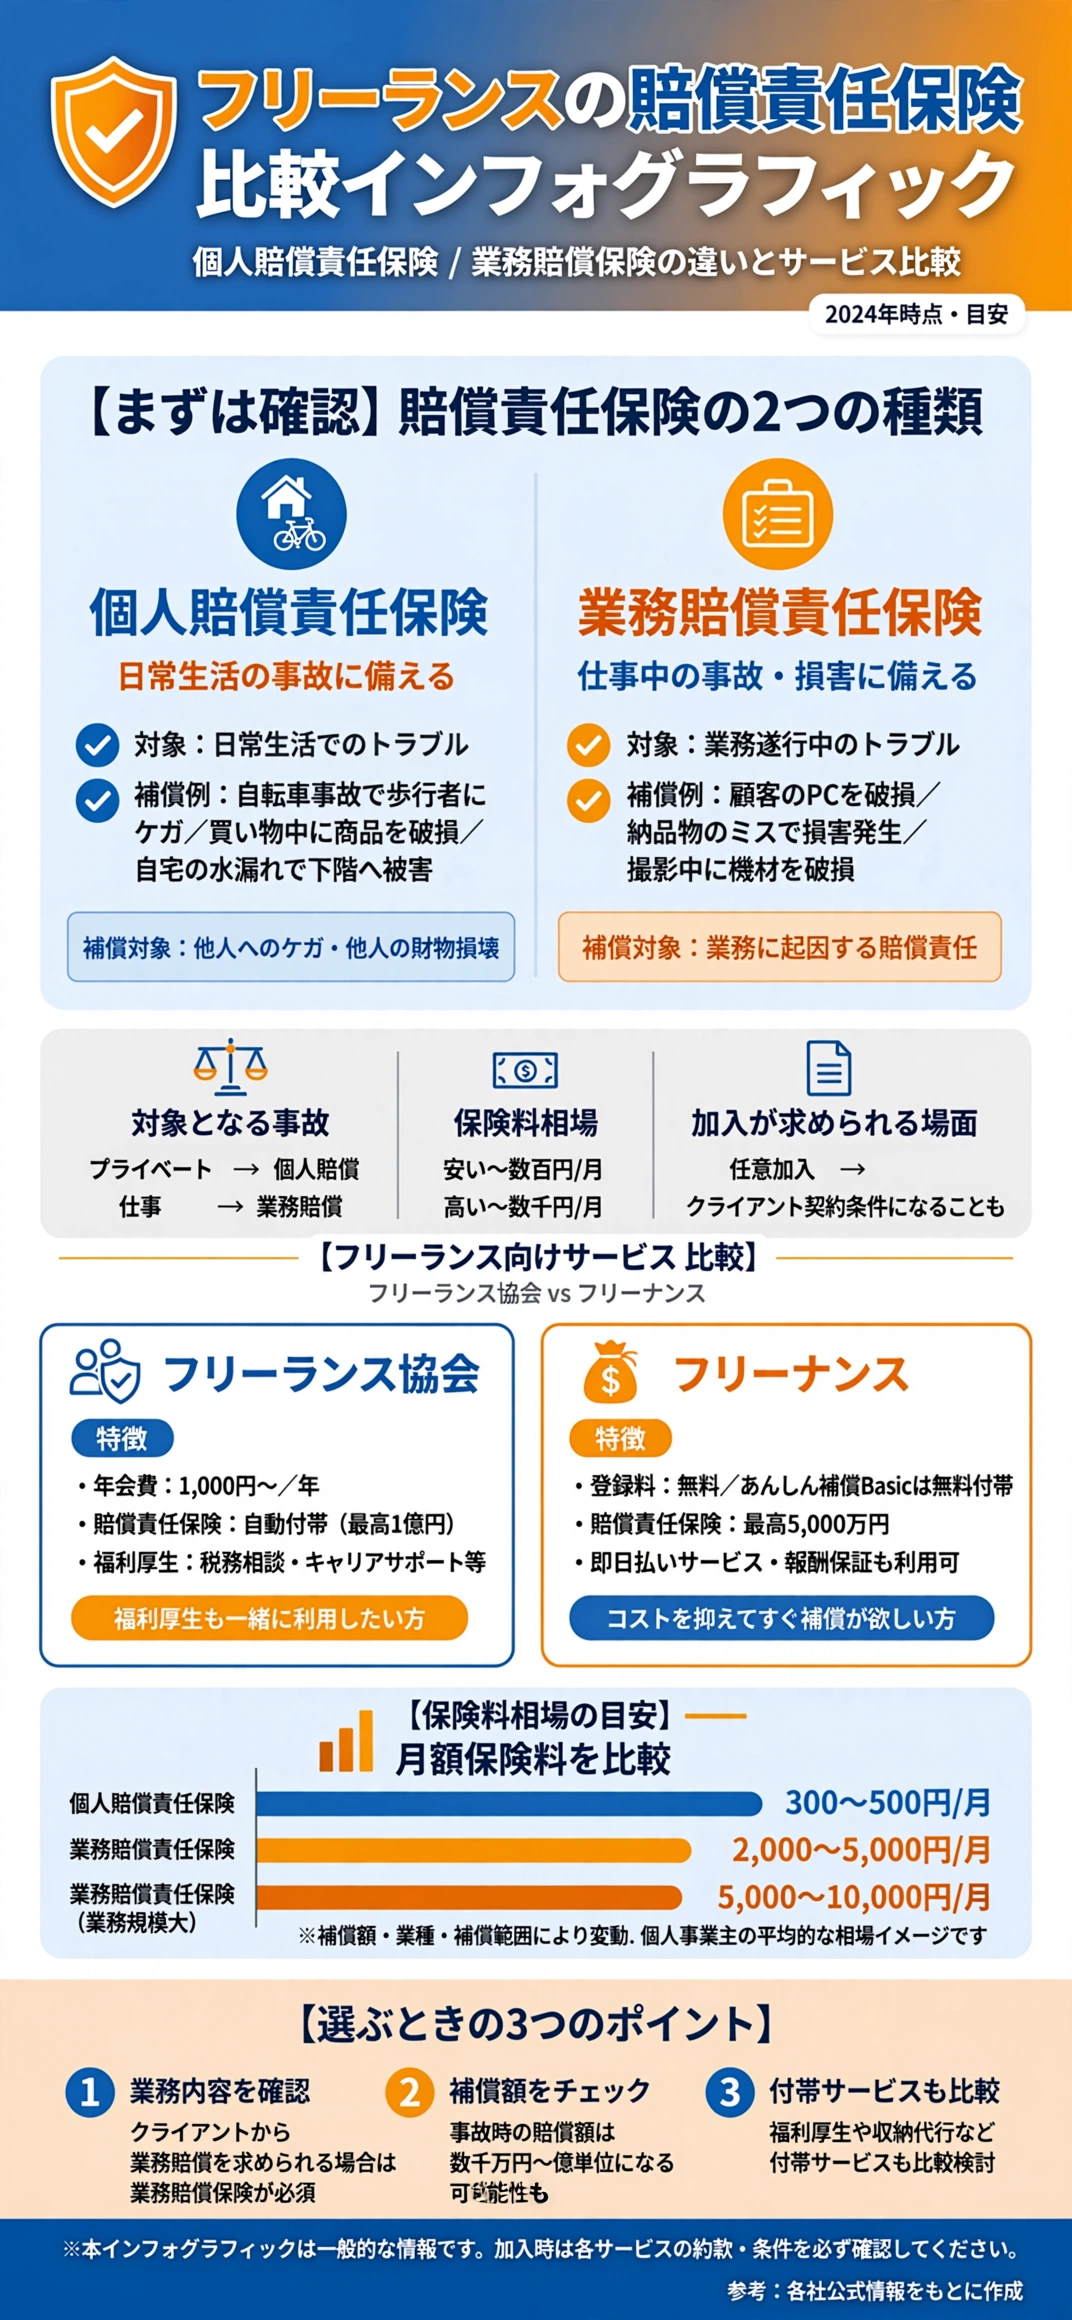
個人賠償責任保険は日常生活が対象
個人賠償責任保険は、日常生活の中での事故を補償する保険で、業務中のトラブルは対象外です。
業務賠償保険(事業賠償責任保険)は仕事中が対象
業務遂行中の賠償リスクに加え、情報漏洩や著作権侵害などビジネス特有のトラブルも補償対象になります。
フリーランスが備えるべきなのは、こちらの業務賠償保険にあたるものです。
自分の業種特有のリスクも洗い出す
一般的なリスクだけでなく、自分の業種ならではのリスクも合わせて洗い出しておきましょう。
迷ったらまず業務賠償保険から検討する
優先順位に迷う場合は、フリーランスにとって影響が大きい業務賠償保険から検討するとよいでしょう。
まずは無料または低コストのプランから始めてみて、必要性を実感してから拡充するのも一つの方法です。
両方に加入しておくと安心度が高まる
プライベートと業務の境界があいまいになりやすいフリーランスは、両方をあわせて検討するのも一つの方法です。
すでに個人賠償責任保険に入っている場合も、業務中の補償が含まれるか改めて確認しましょう。
重複加入で保険料が無駄にならないよう、既存の契約内容も見直しておきましょう。
実際にどんな損害賠償トラブルが起こり得るのか?

具体的なリスク事例を知ることで、必要性がより実感しやすくなります。
ここでは代表的な3つのトラブルパターンを紹介します。
制作物・納品物の不具合
納品したシステムや制作物の不具合により、クライアントに損害を与えてしまうケースがあります。
修正費用だけでなく、機会損失分の賠償まで求められることもあるため注意が必要です。
納品前のチェック体制を整えることも、リスクを減らす基本的な対策になります。
現場での物損事故
取材や撮影の現場で設備を誤って破損し、修理費を請求される事例も報告されています。
高額な機材を扱う現場ほど、想定される損害額も大きくなりやすい傾向があります。
情報漏洩・著作権トラブル
管理していた個人情報や機密情報が外部に漏洩し、損害賠償を求められることもあります。
他人の著作物を意図せず使用してしまい、権利者から請求を受けるケースも見られます。
SNSでの発信内容が原因でトラブルになる事例も、近年増えてきています。
フリーランス協会の賠償責任保険にはどんな特徴があるのか?
代表的なサービスのひとつが、フリーランス協会の賠償責任保険です。
会員数の多さからも、実績と信頼のあるサービスとして選ばれることが多くなっています。
年会費に保険が付帯する仕組み
一般会員(年会費1万円)になることで、大手保険会社4社による共同保険が自動的に付帯します。
月額換算すると800円程度で、最大1億円まで補償を受けられる点が特徴です。
加入手続きがシンプルである
年会費を支払って会員になるだけで保険が自動付帯するため、複雑な申込手続きが不要な点も魅力です。
会員向けの他特典もあわせて活用できる
保険以外にも福利厚生や情報提供など、フリーランス協会独自の会員特典を利用できます。
保険と特典を合わせて考えると、コストパフォーマンスの高い選択肢のひとつといえます。
会員数の多さは、サービスの安定性や信頼性を測る一つの指標にもなります。
補償の種類ごとに支払限度額が分かれている
「最大1億円」とまとめて紹介されることが多いですが、実際には補償の種類ごとに上限額が分かれています。
| 補償の種類 | 1事故あたりの支払限度額 |
|---|---|
| 業務遂行中の対人・対物事故 | 1億円 |
| 業務結果(生産物賠償責任) | 1億円 |
| 受託財物(預かった機材等の破損) | 1,000万円 |
| 業務過誤(情報漏洩・著作権侵害等) | 1,000万円 |
自己負担額(免責金額)は初回の事故は0円、2回目以降は5万円に設定されています。
フリーナンスの賠償責任保険にはどんな特徴があるのか?
もうひとつの代表的な選択肢が、フリーナンスの賠償責任補償です。
年会費を払わずに、気軽に基本補償だけをまず試したい人にも向いています。
口座開設だけで基本補償が付帯
口座を無料で作るだけで、必要最低限の賠償責任補償(あんしん補償Basic)が付帯します。
より手厚い補償を求める場合は、月額課金の有料プランに切り替えることもできます。
資金繰り支援との組み合わせが可能
フリーナンスは請求書の早期資金化サービスも提供しており、保険と資金繰り対策を一体で管理できます。
まずは無料の基本補償から始め、必要に応じて有料プランを検討するのがおすすめです。
資金繰りと保険を同じサービスでまとめて管理できる点は、大きなメリットといえます。
保険料の相場はどれくらいなのか?
サービスによって保険料の仕組みは異なりますが、相場感を押さえておきましょう。
相場をあらかじめ知っておくことで、高すぎる・安すぎるプランを見分けやすくなります。
月1,000〜3,000円程度が目安
フリーランス向けの賠償責任保険は、月1,000〜3,000円程度から加入できるものが多くなっています。
年収600万円程度であれば、月3,000〜6,000円程度が補償とのバランスが取れた水準とされています。
補償額を上げるほど保険料も上がるため、必要な範囲を見極めることが大切です。
最安水準だと月500円程度から始められるプランもある
補償内容を最低限に絞ったプランであれば、月500円程度からスタートできるサービスも存在します。
まずは安価なプランで加入しておき、案件規模や取引先の要求水準に応じて補償額を引き上げていく方法も現実的な選択肢です。
収入減少への備えとあわせて検討する
賠償責任保険とあわせて、所得保障保険(就業不能保険)で収入減少にも備えておくと安心です。
自分の職種にはどんな補償が必要なのか?
職種によって想定すべきリスクは異なります。
自分の働き方に照らして、優先して備えるべき補償を見極めましょう。
現場作業を伴う職種はケガのリスクにも注意
撮影や施工など現場作業を伴う職種では、労災保険の特別加入もあわせて検討しましょう。
物損だけでなく、自身のケガに備える視点も欠かせません。
情報を扱う職種は情報漏洩リスクを重視
エンジニアやライターなど情報を扱う職種は、情報漏洩・著作権侵害の補償を重視して選びましょう。
クライアントの機密情報を扱う契約が多い場合は、補償上限額も重要な判断材料になります。
加入する際に確認すべきポイントは?
実際に加入する前に、いくつかのポイントを確認しておきましょう。
細かい規約こそ、後々の思わぬトラブルを防ぐ重要な情報です。
補償上限額と自己負担額
万が一の際に十分な金額が補償されるか、上限額と自己負担額を必ず確認しましょう。
自己負担額が高すぎると、実際の請求場面で想定外の大きな出費になることもあります。
対象となる業務範囲
自分の業務内容が補償対象に含まれているか、契約前に規約を確認することが大切です。
複数の業務を掛け持ちしている場合は、すべてが補償対象に含まれるかも確認しましょう。
免責事項と請求手続きの流れ
保険金が支払われない免責事項や、実際にトラブルが起きた際の請求手続きも事前に把握しておきましょう。
手続きが複雑だと、いざという時にスムーズに補償を受けられない可能性があります。
問い合わせ窓口の対応時間や連絡手段も、事前にしっかり確認しておくとより安心です。
「身体障害・財物損壊を伴わない」トラブルは対象外になりやすい
業務賠償保険の多くは「他人の身体障害または財物損壊について法律上の賠償責任を負う場合」を補償対象としています。
そのため、印刷物の刷り直しや業務のやり直しにかかる費用など、身体や物への損害を伴わない経済的損失のみのケースは、補償対象外となることが多い点に注意が必要です。
フリーランス協会の賠償責任保険でも、自動車に起因する事故、医師による診察・診断行為、危険度の高いスポーツ指導などは免責事由として明記されています。
複数のサービスを比較する際のチェックポイントは?
フリーランス協会・フリーナンス以外にも、保険会社が独自に提供する業務賠償保険があります。
選択肢が多い分、あらかじめ比較のポイントを押さえておくと選びやすくなります。
補償内容と保険料のバランスを見る
補償額が大きいほど安心ですが、保険料とのバランスを見ながら現実的なプランを選びましょう。
複数のサービスを横並びで比較し、自分の業務リスクに見合った内容かを確認することが重要です。
無料の口コミサイトや比較記事も参考にしつつ、最終的には公式情報で確認しましょう。
他の制度とあわせて総合的に検討する
賠償責任保険だけでなく、収入減少や病気・ケガへの備えも含めて総合的に検討しましょう。
複数の保険を組み合わせる際は、補償が重複していないかも確認しておくと無駄がありません。
見直しのタイミングを決めておくと、状況の変化にも柔軟に対応できます。
まとめ:フリーランスの賠償責任保険は必要?サービス比較と選び方
フリーランスは業務上の賠償責任を個人で負うため、賠償責任保険での備えが欠かせません。
フリーランス協会やフリーナンスなど、月1,000円前後から加入できるサービスが複数存在します。
制作物の不具合や情報漏洩など、業種を問わず起こり得るリスクへの備えとして検討しましょう。
| サービス | 特徴 |
|---|---|
| フリーランス協会 | 年会費に保険が付帯、月換算800円程度で最大1億円補償 |
| フリーナンス | 口座開設だけで基本補償が無料付帯、有料プランで拡張可能 |
職種によって想定すべきリスクは異なるため、自分の業務内容に合った補償を選ぶことが重要です。
収入減少への備えとあわせて検討することで、より安心して仕事に取り組めます。
補償内容・保険料・手続きのしやすさを総合的に比較し、無理なく続けられるものを選びましょう。
まずは自分の働き方に必要な補償を整理し、無理なく続けられるプランを選びましょう。
小さな備えの積み重ねが、長くフリーランスとして働き続けるための土台になります。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
- レバテックフリーランス「フリーランスの損害賠償事例」
- フリ転「フリーランス損害賠償保険5社比較」
- フリーランス協会「賠償責任保険に関するよくある質問」
- フリーランス協会「会員特典・賠償責任保険の補償内容」
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。料金・サービス内容・仕様は個別の事情や変更により異なるため、最新情報は必ず公式サイトにてご確認ください。