フリーランスとして働いていると、ケガで動けなくなった時の備えが会社員より手薄になりがちです。傷害保険は、日常生活やスポーツ中の不慮のケガによる入院・通院・死亡を保障する保険です。
このページでは、フリーランス向け傷害保険の比較ポイントと選び方を解説します。AIG損保・東京海上日動・au損保の3社を軸に、補償内容や保険料の違いを具体的に確認していきます。
すでに加入している労災保険や個人賠償責任保険との違いも整理し、重複のない備え方を考えます。


なぜフリーランスに傷害保険が必要なのか?
まずは、フリーランスが傷害保険を検討する理由を確認しましょう。健康保険はケガの治療費の一部をカバーしますが、収入減少までは補償されません。
入院・通院にかかる一時金を受け取れることで、収入が止まった間の生活費を補いやすくなります。
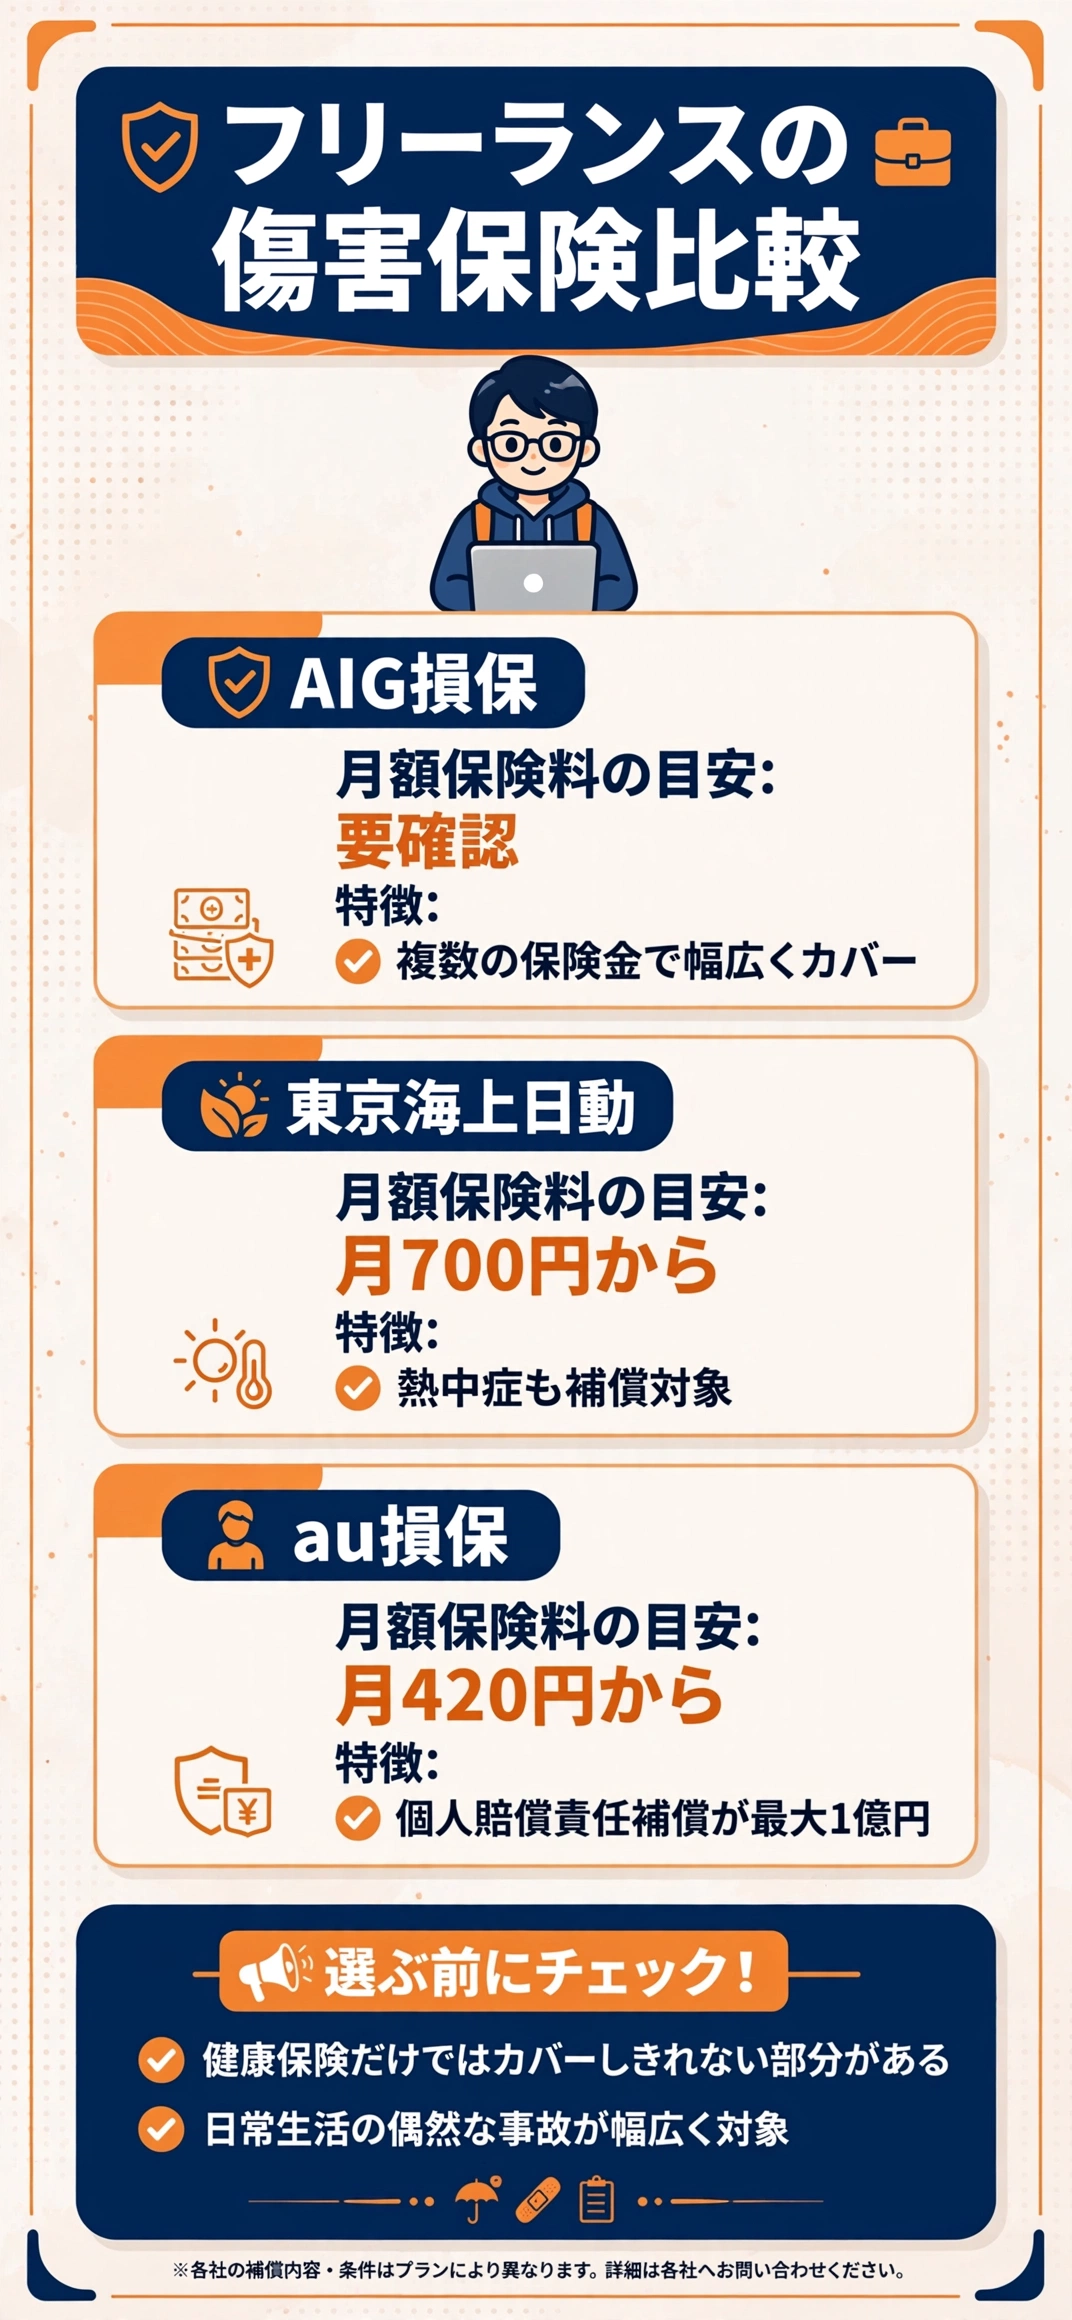
健康保険だけではカバーしきれない部分がある
治療費以外の交通費や生活費の負担は、健康保険の対象外になります。傷害保険の一時金は使い道が限定されないため、こうした費用にも充てられます。
用途を問われないお金があるだけで、気持ちの余裕は大きく変わります。
日常生活の偶然な事故が幅広く対象になる
転倒や交通事故、スポーツ中のケガなど、日常に潜むリスクが補償対象です。仕事中に限らず、プライベートの時間帯の事故もカバーされる点が特徴です。
3社の対応をひと目で比較すると?
個別に見る前に、まずは3社の違いを一覧で確認しておきましょう。気になる項目だけを拾い読みしても、大まかな違いがつかめるようにまとめています。
補償範囲・保険料の設計に違いがある
スポーツ特化型か日常生活全般かなど、補償の切り口がサービスごとに異なります。
表で見比べてから、気になる商品を詳しく確認する
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
| 項目 | AIG損保 | 東京海上日動 | au損保 |
|---|---|---|---|
| 商品名 | けがの保険(傷害総合保険) | からだの保険(傷害定額) | ケガの保険 日常の事故 |
| 月額保険料の目安 | 月3,890円から(個人型24時間補償) | 月700円から | 月420円から |
| 熱中症の補償 | 特約追加で対応可 | 対象 | 全コース自動付帯(死亡は対象外) |
| 賠償責任の補償 | 特約で対応可 | 対象 | 個人賠償最大1億円 |
AIG損保にはどんな特徴があるのか?
業種やライフスタイルを問わず、幅広い人におすすめできる傷害保険です。死亡保険金・手術保険金・通院保険金・介護保険金など、複数の保険金が用意されています。
オプション特約を付けることで、特定感染症危険などのリスクにも対応できます。

複数の保険金でさまざまな場面をカバーできる
死亡・手術・通院・介護と、状況に応じた保険金が用意されています。単なる入院だけでなく、その後の生活まで見据えた備えになっています。
特約で特定のリスクにも対応できる
感染症などのリスクにも、オプション特約で備えを広げられます。自分の生活スタイルに合わせて、補償範囲を調整しやすい設計です。
必要な特約だけを選んで追加できるため、保険料と補償のバランスを取りやすい商品です。
あれもこれもと欲張らず、必要な分だけ足していくのがコツです。
月額保険料は個人型で3,890円〜、交通事故のみなら790円〜
AIG損保公式サイトの「けがの保険」によると、24時間補償型(個人型)の月払保険料は職種級別によって3,890円〜5,500円、交通事故のみを補償する限定タイプなら790円〜1,500円です。
熱中症は基本補償には含まれませんが、「熱中症危険補償特約」をオプションで追加することで、日射・熱射による身体障害も保険金の対象にできます(AIG損保公式サイトで確認)。
熱中症への備えを重視する場合は、特約の追加を忘れずに検討しましょう。
- 複数の保険金でさまざまな場面をカバーできる
- 特約で特定のリスクにも対応できる
東京海上日動にはどんな特徴があるのか?
「からだの保険」として、月700円からの手頃な保険料で加入できます。日常生活でのケガだけでなく、熱中症も補償対象に含まれています。
24時間365日、本人の日常生活のケガをカバーする設計です。
熱中症も補償対象に含まれている
近年増えている熱中症のリスクにも、追加の手続きなく対応できます。屋外での作業が多いフリーランスには、特に心強い補償内容です。
第三者への賠償リスクもあわせて補償される
自分のケガだけでなく、他人への賠償に関するリスクも対象に含まれます。1つの保険で複数のリスクをまとめてカバーしたい人に向いています。
契約をいくつも管理する手間を減らしたい人にとって、扱いやすい仕組みといえます。
複数の保険証券を管理するのが面倒だと感じている人には特におすすめです。
プランごとに入院日額・死亡保険金額が設定されている
東京海上日動公式サイトによると、3段階のプラン(イージー・ベーシック・コンプリヘンシブ)ごとに入院保険金日額と死亡保険金額が設定されています。イージープランは入院日額1,500円・死亡保険金100万円、ベーシックプランは入院日額2,000円・死亡保険金200万円、コンプリヘンシブプランは入院日額3,000円・死亡保険金300万円です。
個人賠償責任補償を付けた場合の月額保険料は、イージー700円、ベーシック870円、コンプリヘンシブ1,070円です(賠償責任補償なしの場合はそれぞれ480円・650円・850円。東京海上日動公式サイトで確認)。
いずれのプランも手術保険金が付いており、入院中の手術は入院日額の10倍、外来手術は5倍の金額が支払われる設計です。
au損保にはどんな特徴があるのか?
月420円からと、手頃な保険料で加入できる日常事故向けの傷害保険です。日常生活はもちろん、スポーツやレジャー中のケガにも対応しています。
個人賠償責任補償が全コースで最大1億円付帯している点も特徴です。

月420円からと保険料が手頃
負担の少ない保険料から始められるため、初めて加入する人にも選びやすい設計です。まずは基本的な補償から試してみたい人に向いています。
個人賠償責任補償が標準で付帯している
他人にケガをさせてしまった場合の賠償責任も、あわせてカバーされます。ケガの保険と賠償保険を別々に契約する手間を減らせる点が便利です。
すでに個人賠償責任保険に加入している場合は、補償の重複がないか確認しておきましょう。
熱中症補償は全コースに自動付帯している
au損保公式サイトによると、ブロンズ・シルバー・ゴールドの全コースに熱中症補償が自動で付帯しており、熱中症による入院・通院が補償対象になります(死亡は対象外、医師の診療・治療を受けた場合に限る)。
個人の月額保険料はブロンズ420円、シルバー870円、ゴールド1,590円で、上位コースほど補償範囲や保険金額が手厚くなる設計です(au損保公式サイトで確認)。
所得保障保険とはどう違うのか?
所得保障保険は「働けない期間の収入減」を毎月の給付で補う保険です。傷害保険は「ケガをした時点」でまとまった一時金を受け取る保険という違いがあります。
給付のタイミングと形式が異なる
傷害保険は一時金でまとまって、所得保障保険は毎月の給付という違いがあります。
両方を組み合わせて備える人も多い
一時的な出費と長期の収入減、両方のリスクに備えたい人は併用を検討しましょう。予算に余裕がない場合は、まず傷害保険から始めて段階的に備えを広げる方法もあります。
優先順位をつけて一歩ずつ整えていく発想が、無理のない備え方につながります。
労災保険とはどう使い分ければいいのか?
労災保険(特別加入)は業務中・通勤中のケガが対象です。傷害保険は業務外も含めた日常生活全般のケガが対象になります。
労災保険は業務災害に特化した制度
仕事中の事故に備えたいなら、労災保険の特別加入を優先的に検討しましょう。業種によって保険料率が異なるため、加入前に自分の業務に合う区分を確認しましょう。
申請先の団体によって手続きの流れが違うため、事前確認が欠かせません。
傷害保険はプライベートも含めて幅広くカバーする
休日のケガまで備えたい場合は、傷害保険もあわせて検討する価値があります。
保険料を抑える工夫はあるのか?
限られた予算の中でも、工夫次第で無理のない保険料に調整できます。必要な補償を見極めることが、無駄のない保険選びの第一歩になります。
基本プランから始めて必要に応じて追加する
まずは月数百円の基本プランで試し、必要な特約を後から追加する方法もあります。いきなり手厚いプランを選ぶより、生活の変化に合わせて見直していく方が無理がありません。
後から特約を足せる商品を選んでおくと、状況が変わっても対応しやすくなります。
先述の通り、3社とも複数のプラン・コースが用意されており、最も手頃な組み合わせを選べばau損保のブロンズ(月420円)や東京海上日動のイージープラン(月700円、賠償責任補償付き)のように月千円未満から始められます。まずは最安のプランで加入し、収入やリスクの変化に応じて補償を厚くしていく進め方も現実的な選択肢です。
他の保険と補償が重複していないか確認する
個人賠償責任保険など、他の保険と補償範囲が重なっていないか確認しましょう。すでに加入している保険の証券を見直すだけでも、重複や過不足に気づけることがあります。
証券を見返す機会は意外と少ないため、この機会にまとめて確認しておくのもおすすめです。
加入前にチェックすべき注意点は何か?
契約前には、補償の対象外となる条件や免責事項も必ず確認しておきましょう。持病の悪化や、地震・噴火・津波を原因とするケガは対象外となるケースが一般的です。
スポーツ特約が必要な競技かどうかも、事前に約款で確かめておくと安心です。
免責事項と補償対象外の条件を確認する
持病由来のケガや、天災を直接の原因とするケガは対象外になることが多くあります。契約前にパンフレットや約款で、自分の生活に関わる免責事項がないか確かめましょう。
細かい文字で書かれた部分ほど、後になって重要だったと気づくものです。
加入中のスポーツ・レジャーが対象かどうかも確認する
登山やスキューバダイビングなど、危険度の高いスポーツは特約が必要な場合があります。普段から取り組んでいる活動があるなら、対象範囲を事前に問い合わせておくと安心です。
趣味の延長で始めた活動が、思いのほか対象外だったというケースもあります。
| 確認項目 | チェックのポイント |
|---|---|
| 免責事項 | 持病・天災由来のケガが対象外になっていないか |
| スポーツ特約 | 普段行っている競技が基本補償に含まれているか |
| 保険金の請求方法 | 診断書の要否や請求期限を事前に確認しているか |
フリーランス特有の働き方リスクとどう向き合うか?
会社員と違い、フリーランスはケガで動けなくなった瞬間に収入が止まりやすい働き方です。有給休暇や傷病手当金のような公的な支えがない分、自分自身で備えを組み立てる必要があります。
取引先との納期がある仕事も多く、代わりが利きにくい点も独自のリスクといえます。
収入が止まるリスクを自分で見積もっておく
毎月の固定費と、貯蓄でしのげる期間を計算しておくと、必要な保障額が見えてきます。数週間分の生活費が確保できていない場合は、一時金タイプの保険が心強い備えになります。
数字にしてみると、思っていたより余裕がないと気づくこともあります。
取引先への影響も想定して備えを考える
長期の入院が必要になった場合、案件の引き継ぎや納期調整も必要になります。金銭的な備えに加えて、日頃から業務を共有できる体制を整えておくことも大切です。
関係者と情報を共有しておくだけでも、いざという時の負担は大きく変わります。
まとめ:フリーランスの傷害保険比較
複数の保険金で幅広くカバーしたいなら、AIG損保が向いています。熱中症も含めて備えたいなら、東京海上日動が選択肢になります。3社とも月数百円から加入できるため、まずは気になる1つを確認してみましょう。
| サービス | 向いている人 |
|---|---|
| AIG損保 | 複数の保険金で幅広くカバーしたい人 |
| 東京海上日動 | 熱中症も含めて備えたい人 |
| au損保 | 保険料を抑えつつ賠償責任もまとめたい人 |
保険料を抑えつつ賠償責任もまとめたい人は、au損保も検討してみましょう。補償範囲・保険料・他の保険との重複を見ながら、自分に合った備えを選んでいきましょう。
自分の生活スタイルや働き方に合わせて、無理のない保険料で続けられる備えを選びましょう。複数の商品をじっくり比較検討する時間も、長期的には十分に価値のある投資です。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
- AIG損保「個人向け保険」公式サイト
- 東京海上日動「傷害保険(ケガの保険)」公式サイト
- au損保「ケガの保険 日常の事故」公式サイト
- AIG損保「けがの保険」公式サイト
- au損保「熱中症にもケガの保険」公式サイト
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険料・補償内容は個別の事情や改定により異なるため、最新情報は必ず公式サイトにてご確認ください。