会社員のときは、病気で働けなくなったときに、健康保険から傷病手当金を受け取れる場合がありますが、国民健康保険には、この仕組みが原則ありません。そのため、フリーランスは、がんの治療で仕事を休むと、収入の減少が、そのまま生活に響きやすくなります。
がん保険は、給付金の種類・待ち期間・再発や転移の扱いの3点で比べると、自分に合う商品を選びやすくなります。
このページでは、ライフネット生命の終身がん保険、アフラックの生きるためのがん保険Days1、東京海上日動あんしん生命のがん診断保険Rの3つを、各社の公式サイトや、ご契約のしおりの案内にもとづいて比較します。なお、特定の保険商品への加入を推奨するものではありません。加入を検討する場合は、各社の重要事項の説明をご確認ください。


なぜフリーランスにがん保険の比較が必要か?
まずは、がん保険を比べて選ぶ理由を確認しましょう。商品によって、診断時にまとまった金額を受け取る仕組みと、治療のたびに給付を受ける仕組みの、組み合わせ方が異なるためです。
給付金の考え方が異なる
ライフネット生命は、診断一時金に、治療サポート給付金や、収入サポート給付金を組み合わせる設計と案内されています。アフラックのDays1は、診断給付金に、入院給付金と通院給付金を組み合わせ、特約で手術や抗がん剤の給付を加える設計と案内されています。東京海上日動あんしん生命は、診断給付金を中心に、特約で治療の給付を加える設計と案内されています。
待ち期間がある
がん保険には、加入してから、保障が始まるまでの、待ち期間があります。ライフネット生命は3か月、アフラックのDays1は3か月、東京海上日動あんしん生命は90日と案内されています。この期間にがんと診断された場合は、給付の対象にならないことがあります。
販売が終わった商品がある
ライフネット生命のダブルエールは、2025年11月末に販売を終了し、現在は、定期がん保険と終身がん保険が案内されています。比較の記事や、古い情報を見るときは、いまも販売されている商品かどうかを、確認しておきましょう。
- 給付金の種類を確認する
- 待ち期間を確認する
- 再発や転移の扱いを確認する
3つをひと目で比較すると?
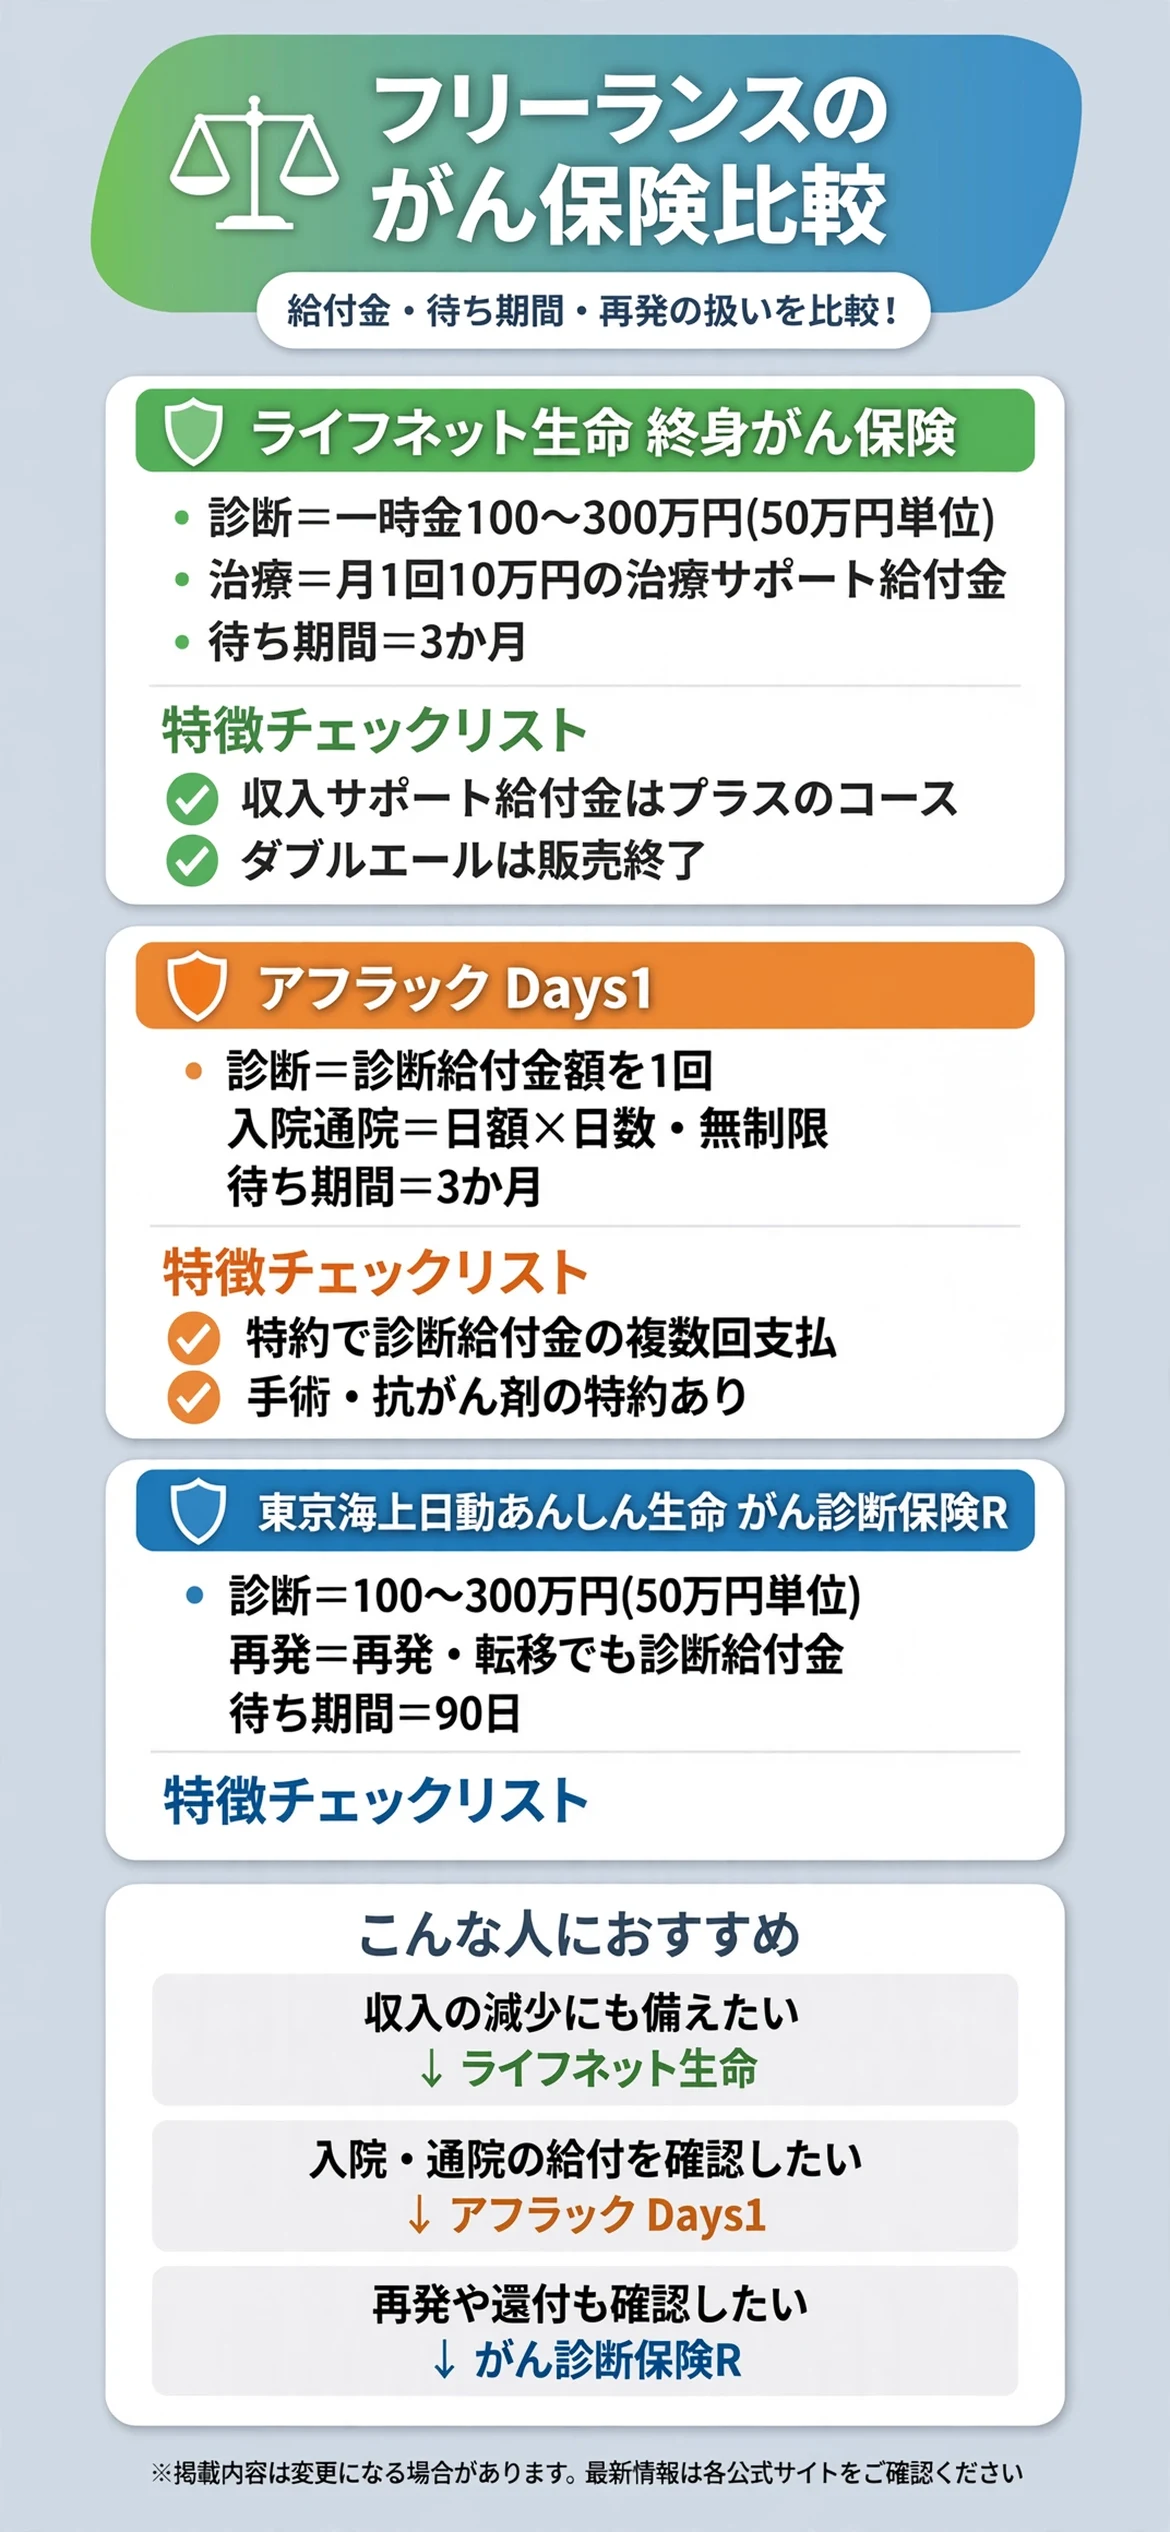
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。診断給付金の設計と、治療の給付の仕組みに違いがあります。
診断給付金に違いがある
ライフネット生命の終身がん保険は、診断一時金を、100万円から300万円まで、50万円単位で選べ、上皮内新生物の場合は、診断一時金の50%と案内されています。東京海上日動あんしん生命のがん診断保険Rも、診断給付金額を、100万円から300万円まで、50万円単位で選べると案内されています。
アフラックのDays1は、診断給付金が、がんの場合は、診断給付金額を1回、上皮内新生物の場合は、診断給付金額の10%を1回と案内されています。
治療の給付に違いがある
ライフネット生命は、手術、放射線治療、抗がん剤治療を受けた月に、月1回10万円を、回数の制限なく受け取れる治療サポート給付金が案内されています。アフラックのDays1は、入院給付金と通院給付金が、日額に日数をかけた金額で、無制限と案内されています。
| 項目 | ライフネット生命 終身がん保険 | アフラック Days1 | 東京海上日動あんしん生命 がん診断保険R |
|---|---|---|---|
| 診断給付 | 100〜300万円(50万円単位) | 診断給付金額を1回 | 100〜300万円(50万円単位) |
| 待ち期間 | 3か月 | 3か月 | 90日 |
| 治療の給付 | 治療サポート給付金は月1回10万円 | 入院・通院給付金は無制限 | 特約で治療給付を追加 |
| 特徴 | 収入サポート給付金がある(プラスのコース) | 特約で複数回の診断給付などを追加 | 健康還付給付金がある |
表で見比べてから、気になる商品を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
ライフネット生命の終身がん保険にはどんな特徴があるのか?
ライフネット生命のがん保険は、公式の案内では、定期がん保険と終身がん保険の2つが案内されています。定期型の保険期間は10年、終身型は一生涯と案内されています。申し込みができる年齢は、18歳から70歳と案内されています。
主な給付金は、がん診断一時金、上皮内新生物診断一時金、治療サポート給付金、がん収入サポート給付金、がん先進医療給付金(選択制)と案内されています。治療サポート給付金は、手術、放射線治療、抗がん剤治療を受けた場合に、月に1回、10万円を、回数の制限なく受け取れると案内されています。ホルモン療法のみの場合は、月5万円で、最大60回までと案内されています。
がん収入サポート給付金は、あんしんプラスコースのみで、診断の翌年から毎年、診断一時金の50%を、最大5回受け取れると案内されています。入院や通院、再発や転移を問わず、対象になると案内されています。保険料は、終身の場合、保険料払込期間も終身で、保険料が変わらないと案内されています。
待ち期間は3か月で、申込日からその日を含めて3か月を経過した日の翌日が、責任開始日と案内されています。保険料の例として、30歳の定期がん保険は、あんしんコースで、がん先進医療給付金を選んだ場合、男性が月1,014円、女性が月2,027円と案内されています。

コースによって給付金が異なる
あんしんコース、あんしんプラスコースなど、コースによって、付く給付金が異なります。治療サポート給付金は、あんしんコースとあんしんプラスコースで案内され、がん収入サポート給付金は、あんしんプラスコースのみと案内されています。
支払いの対象にならない主な場合を確認する
申込日の前にがんと診断されている場合や、責任開始日の前に診断が確定した場合、がんの治療を目的としない治療は、支払いの対象外と案内されています。
アフラックの生きるためのがん保険Days1にはどんな特徴があるのか?
アフラックのDays1は、ご契約のしおりでは、がんと上皮内新生物の治療費を、総合的にカバーする保険と案内されています。保障は一生涯続くと案内されており、解約払戻金ありのタイプと、解約払戻金なしのタイプがあります。
主契約の給付は、診断給付金、入院給付金、通院給付金と案内されています。診断給付金は、がんと診断確定されたときに、診断給付金額を1回、上皮内新生物のときは、診断給付金額の10%を1回と案内されています。入院給付金は、治療を目的とする入院で、日額に入院日数をかけた金額を、無制限に受け取れ、通院給付金は、手術や放射線治療、抗がん剤治療などを目的とする通院で、通院1日あたり、日額を、無制限に受け取れると案内されています。
特約として、診断給付金複数回支払特約、手術・放射線治療特約、抗がん剤・ホルモン剤治療特約、女性がん特約、がん先進医療特約、外見ケア特約、緩和療養特約などが案内されています。診断給付金、入院給付金、通院給付金には、保障の開始まで、3か月の待機期間があると案内されています。

通院の給付が無制限と案内されている
通院給付金は、一定の通院期間の中で、無制限と案内されています。通院期間は、診断確定日や、治療を受けた日などから、365日以内の期間と案内されています。
特約で保障を追加できる
診断給付金複数回支払特約は、診断確定から2年以上経過したあとも、がんの治療を受けている場合に、給付金を支払う仕組みと案内されています。付ける特約によって、保険料は変わります。
東京海上日動あんしん生命のがん診断保険Rにはどんな特徴があるのか?
がん診断保険Rは、使わなかった保険料が戻ってくる仕組みを持つ、がん保険と案内されています。公式の案内では、がん(悪性新生物)や上皮内新生物と診断確定されたとき、さらに、がんが再発や転移したときに、所定の診断給付金を受け取れると案内されています。診断給付金額は、100万円から300万円まで、50万円単位で選べます。
支払った保険料は、所定の年齢までに、健康還付給付金、または診断給付金として、受け取れると案内されています。待ち期間は90日と案内されています。特約を付けると、公的医療保険制度の対象になる、所定のがん治療を受けたときに、治療を受けた月ごとに、給付金を受け取れると案内されています。
保険料は、年齢や、診断給付金額、健康還付給付金の受取年齢によって異なります。公式サイトの保険料試算で、自分の条件を入れて確認する方法が案内されています。このページでは、公式の保険料表が、古い時点のものだったため、金額の掲載を控えています。

再発や転移でも診断給付金を受け取れる
最初の診断だけでなく、再発や転移のときにも、診断給付金を受け取れると案内されています。支払いの条件は、公式の案内で確認しましょう。
健康還付給付金の仕組みを確認する
受け取れる年齢や金額は、加入時の年齢によって変わると案内されています。保険料が高くなる可能性もあるため、保障と保険料のバランスを、確認しておきましょう。
医療保険とはどう使い分ければいいのか?
フリーランスの医療保険・がん保険はどう選ぶ?の記事も参考になります。医療保険は、病気やケガ全般の入院や手術に備える保険、がん保険は、がんに絞って備える保険と、備える範囲が異なります。
幅広く備えるなら医療保険
がん以外の病気やケガの入院や手術にも備えたい場合は、医療保険が候補になります。
がんに絞って備えるならがん保険
がんの診断や治療に、手厚く備えたい場合は、がん保険が候補になります。両方を組み合わせる方法もあります。
所得保障保険とはどう組み合わせればいいのか?
フリーランスのための所得保障保険(就業不能保険)比較の記事も参考になります。がん保険は、がんの診断や治療に備える保険、所得保障保険は、病気やケガで働けなくなったときの収入に備える保険です。
治療費に備えるのががん保険
診断給付金や、治療の給付金で、治療にかかる費用や、収入の減少に備えます。
働けない期間の収入に備えるのが所得保障保険
がん以外の理由で働けなくなったときにも、収入に備えられる場合があります。給付の条件は、商品ごとに異なります。
加入する前に確認しておきたいことは?
加入する前に、次の点を確認しておくと、保障の内容や、手続きでの行き違いを防ぎやすくなります。
待ち期間と責任開始日を確認する
待ち期間の間は、がんと診断されても、給付の対象にならないことがあります。責任開始日が、いつになるかを、確認しておきましょう。
給付金が支払われる条件を確認する
診断給付金の回数、入院や通院の条件、再発や転移の扱いは、商品ごとに異なります。ご契約のしおりや、重要事項の説明で確認しましょう。
保険料の払込期間と、保障の期間を確認する
定期型は10年などの期間で、更新するときに、保険料が変わることがあります。終身型は、保障が一生涯続く一方で、払込期間の設定によって、総額が変わります。
告知の内容を確認する
加入の際には、健康状態や、過去の病歴などの告知が必要です。正しく告知しないと、給付金を受け取れない場合があります。
販売状況や条件は変わることがある
商品の販売が終わったり、保障の内容が改定されたりすることがあります。最新の内容は、各社の公式サイトで確認しましょう。
まとめ:フリーランスのがん保険比較
診断一時金に加えて、治療や、収入の減少にも備える給付金の組み合わせを確認したいなら、ライフネット生命の終身がん保険が選択肢になります。入院や通院の給付と、特約での追加を、幅広く確認したいなら、アフラックのDays1が候補になります。診断給付金に加えて、再発や転移、健康還付給付金の仕組みも確認したいなら、東京海上日動あんしん生命のがん診断保険Rが向いています。
どれが最適かは、働き方や、備えたい内容、保険料の予算によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは、何に備えたいのかを整理するところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| ライフネット生命 終身がん保険 | 診断一時金に加えて、治療や収入の減少への備えも確認したい人 |
| アフラック Days1 | 入院や通院の給付と、特約での追加を確認したい人 |
| 東京海上日動あんしん生命 がん診断保険R | 再発や転移、健康還付給付金の仕組みも確認したい人 |
いずれの商品も、保障の内容や条件は変わることがあります。加入する前に、公式サイトで最新の内容をじっくり確認してみましょう。
待ち期間や、給付金の条件など、細かな違いも見比べておくと、加入してからのミスマッチを防ぎやすくなります。
病気が見つかってからでは備えられないからこそ、あらかじめ必要な保障を整理して、落ち着いて検討しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合った備え方を選んでいきましょう。
まずは、備えたい内容と、待ち期間の仕組みを確認することから始めるのがおすすめです。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定の保険商品の加入を推奨するものではありません。保障内容・保険料・販売状況は変更される場合があるため、加入前に各社の公式サイトと重要事項の説明をご確認ください。