フリーランスの女性として働いていると、女性特有の病で入院や手術が必要になったとき、一般的な医療保険の保障だけで足りるのか気になることがあります。会社員のような手厚い福利厚生がない分、自分で備えを考えておきたいところです。
女性医療保険は、月額保険料・女性特有の上乗せ給付・保障される手術の範囲の3点で比べると、自分に合うものを選びやすくなります。女性特有の疾病による入院で給付金が上乗せされる点は共通していますが、条件には違いがあります。
このページでは、第一ネオ生命、メディケア生命、はなさく生命の3つを比較します。少し話がそれますが、女性疾病特約がついていると思い込んでいたら、実は別途申し込みが必要だったという話を聞いたことがあります。


なぜフリーランスに女性医療保険の比較が必要なのか?
まずは、フリーランスが女性医療保険を比べて選ぶ理由を確認しましょう。会社員と違い、フリーランスには入院中の生活費を補う仕組みが用意されていません。
ただし、商品によって女性特有の上乗せ給付の内容や、保障される手術の範囲が異なります。自分が備えたい内容に合わせて選びましょう。
女性疾病の上乗せ給付は特約として付加される
多くの商品は、主契約の医療保険に女性疾病の特約を付加する形で、入院給付金が上乗せされると案内されています。特約の有無や内容を事前に確認しておく必要があります。
上乗せされる金額や対象となる疾病の範囲は、商品によって異なります。
女性特定手術の給付範囲も選ぶ基準になる
乳房・子宮・卵巣などの手術が対象になっているかどうかも、商品によって差があると案内されています。どこまでの手術に備えたいかを事前に確認しておくと安心です。
どこまでの保障を備えたいかは、本人の考え方によって変わります。
3つの商品をひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。保険料例や、女性疾病の上乗せ給付、特定手術の給付範囲に違いがあります。
似たような女性医療保険でも、上乗せされる内容は異なります。表を見ながら、自分が備えたい内容に近いものを探してみてください。
保険料例と女性疾病給付に違いがある
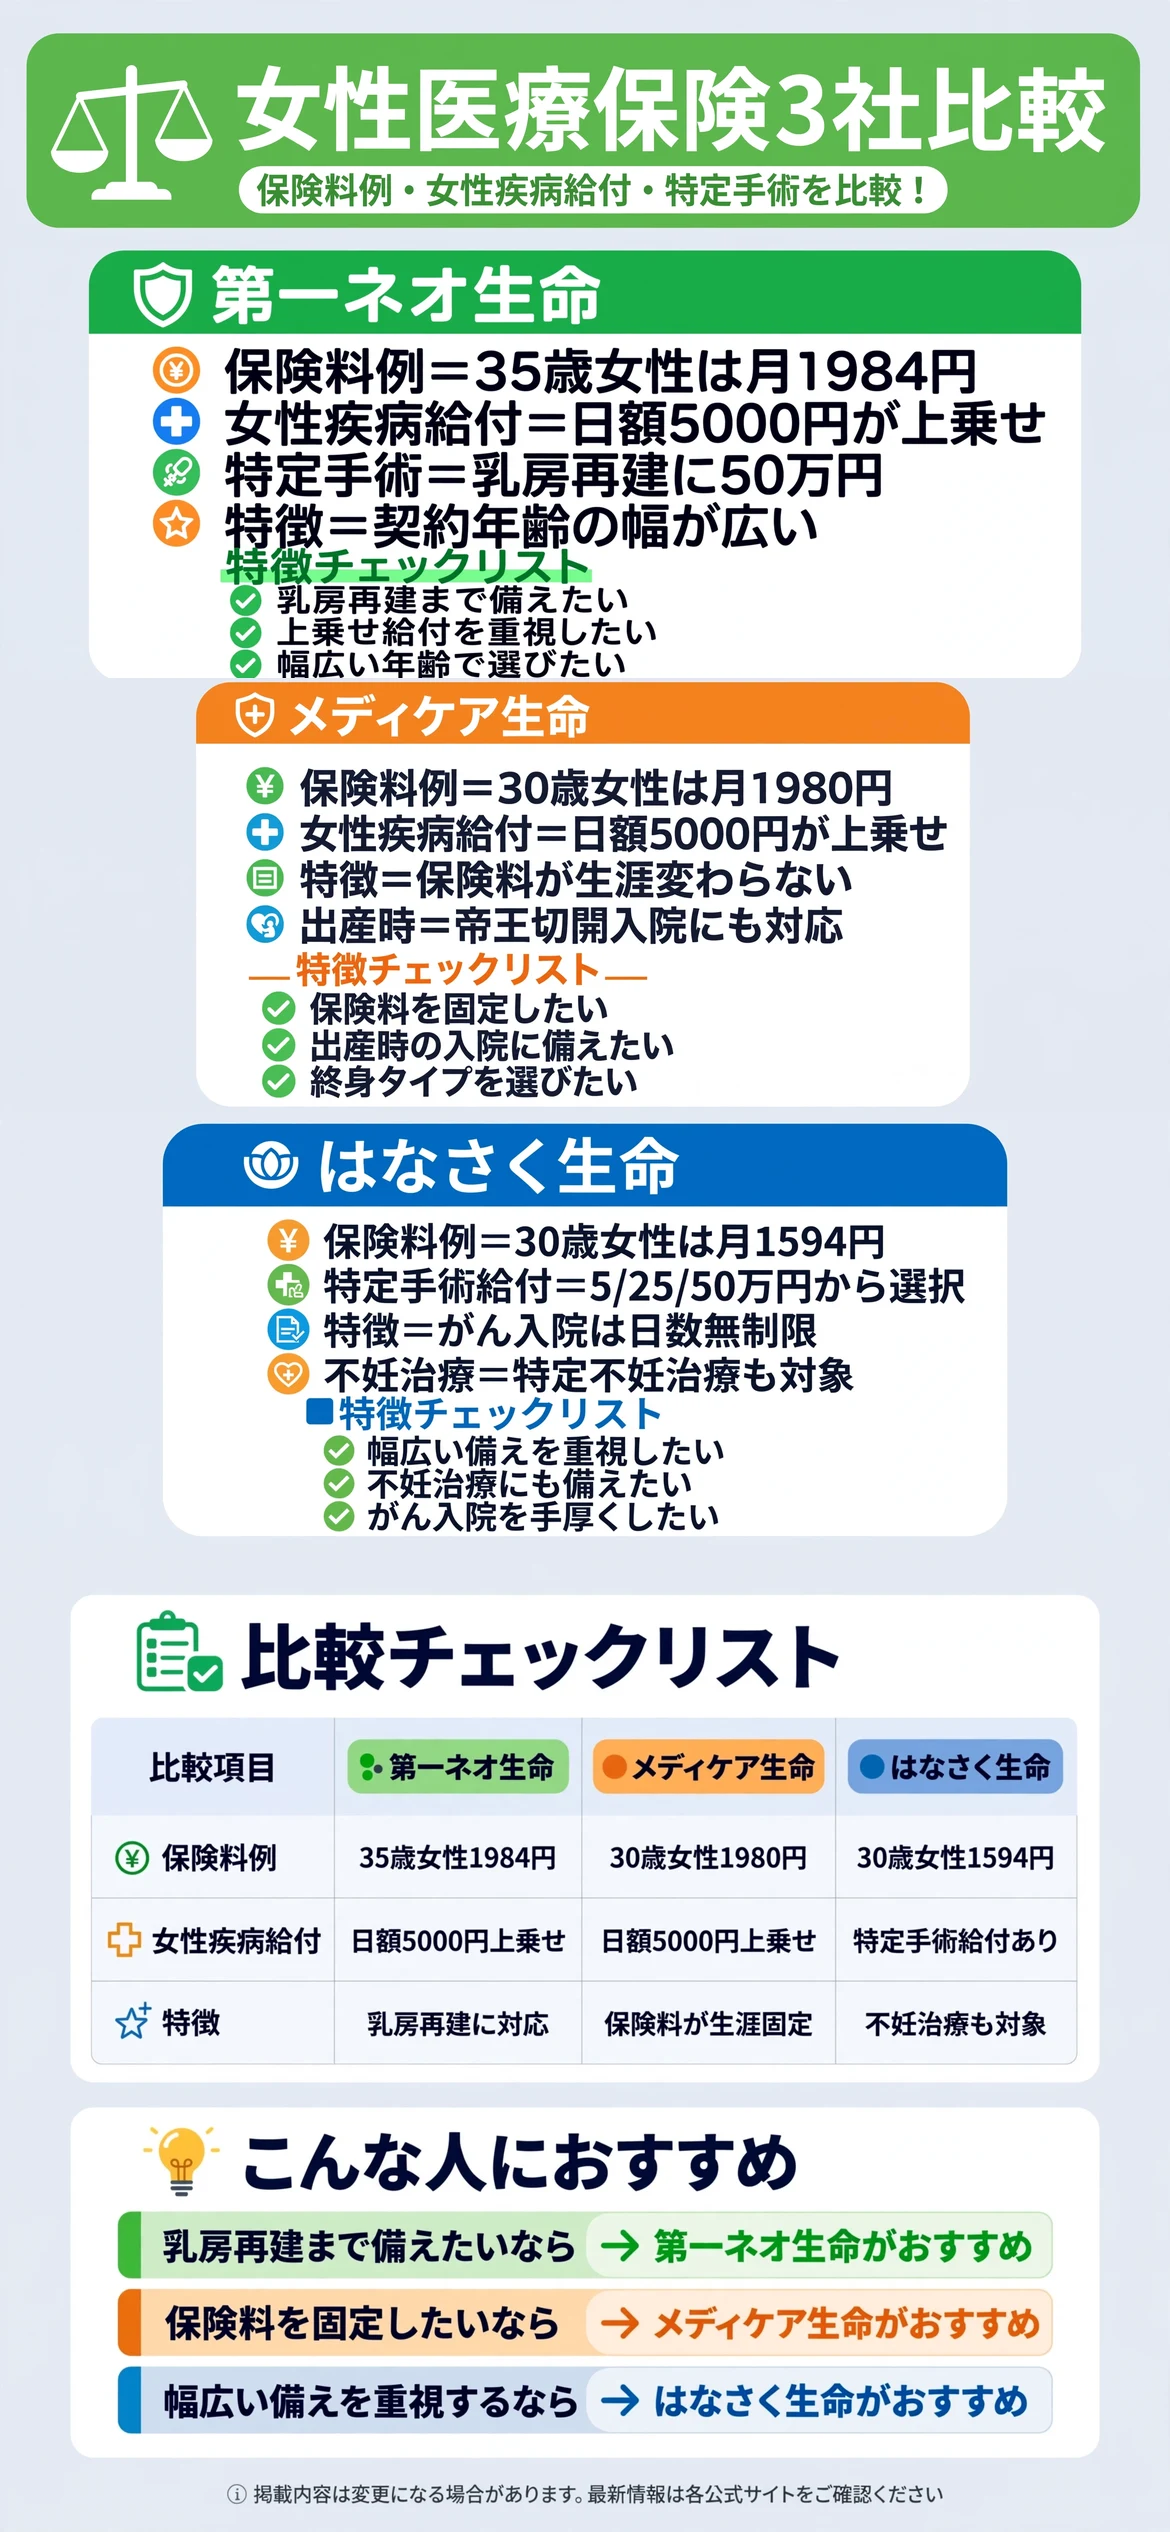
第一ネオ生命「ネオdeいりょう」レディースプランは、35歳女性の月額保険料1,984円、女性疾病保障特約で1日5,000円が上乗せされると案内されています。女性特定手術・乳房再建保障特則では、50万円が保障されると案内されています。
メディケア生命「新メディフィットA」ライトレディプランは、30歳女性の月額保険料1,980円、女性疾病入院給付日額5,000円と案内されています。
はなさく生命「はなさく医療」女性プランは、30歳女性の月額保険料1,594円、女性特定手術給付金は5・25・50万円から支払われると案内されています。
表で見比べてから、気になる商品を詳しく確認する
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
| 項目 | 第一ネオ生命 | メディケア生命 | はなさく生命 |
|---|---|---|---|
| 保険料例 | 35歳女性1,984円 | 30歳女性1,980円 | 30歳女性1,594円 |
| 女性疾病給付 | 日額5,000円上乗せ | 日額5,000円上乗せ | 日額5,000円上乗せ |
| 特定手術給付 | 乳房再建50万円 | 帝王切開等に対応 | 5/25/50万円選択 |
第一ネオ生命にはどんな特徴があるのか?
「第一ネオ生命」のネオdeいりょうレディースプランは、主契約に女性疾病保障特約を付加した医療保険です。契約年齢は0歳から85歳(インターネット申込は18歳から)と案内されています。
公式サイトでは、35歳女性の月額保険料は1,984円、入院給付金日額5,000円(60日型)に加え、女性疾病保障特約で1日5,000円が上乗せされ、女性特定手術・乳房再建保障特則で50万円が保障されると案内されています。

乳房再建まで保障される特則がある
女性特定手術・乳房再建保障特則として50万円が保障されると案内されています。手術後の再建まで備えたい人に向いています。
契約年齢の幅が広く、家族の分もまとめて検討しやすいと案内されています。
女性疾病の上乗せ給付が明確に設定されている
女性疾病保障特約で1日5,000円が上乗せされると案内されています。入院時の保障を手厚くしたい人に向いています。
主契約の入院給付金と合わせて備えられると案内されています。
- 乳房再建まで保障される特則がある
- 女性疾病の上乗せ給付が明確に設定されている
メディケア生命にはどんな特徴があるのか?
「メディケア生命」の新メディフィットAライトレディプランは、契約年齢18歳から85歳の医療終身保険です。契約時の保険料が生涯変わらないと案内されています。
公式サイトでは、30歳女性の月額保険料は1,980円、女性医療特約により女性疾病入院給付日額5,000円が上乗せされ、帝王切開による入院では疾病入院給付金と女性疾病入院給付金をあわせて受け取れると案内されています。

契約時の保険料が生涯変わらない
加入時の保険料がそのまま生涯続くと案内されています。将来の保険料の上昇を心配したくない人に向いています。
ライトプランとライトレディプランから選べると案内されています。
帝王切開など出産時の入院にも対応している
帝王切開による入院時に、疾病入院給付金と女性疾病入院給付金をあわせて受け取れる例が案内されています。出産にまつわる入院にも備えたい人に向いています。
入院給付日額は5,000円(60日型)と案内されています。
はなさく生命にはどんな特徴があるのか?
「はなさく生命」のはなさく医療女性プランは、日本生命グループの医療終身保険です。女性特有の病への手厚い保障が特徴と案内されています。
検索結果でクロスチェックした内容では、30歳女性の月額保険料は1,594円、女性特定手術(乳房・子宮・卵巣・甲状腺等)の給付金は1回につき5万円・25万円・50万円から支払われ、特定不妊治療も保障対象と案内されています。

特定不妊治療まで保障の対象になる
特定不妊治療も保障対象になると案内されています。将来のライフプランまで見据えて備えたい人に向いています。
乳房再建術は自由診療も対象になると案内されています。
がんによる入院は日数無制限で保障される
がんによる入院は支払日数が無制限になると案内されています。長期の入院にも備えたい人に向いています。
乳がん・子宮頸がんの検診サポートも用意されていると案内されています。
妊娠・出産保険とはどう違うのか?
妊娠中の異常分娩に絞って備えたいなら、妊娠・出産保険の記事も参考になります。女性医療保険は、妊娠中に限らず女性特有の疾病全般に幅広く備える点が異なります。
妊娠中に絞るか、幅広く備えるかで選び分ける
妊娠中の異常分娩に絞って備えたいなら妊娠・出産保険、女性特有の疾病全般に幅広く備えたいなら女性医療保険というように、備える範囲で選び分けましょう。
両方を組み合わせる方法もある
女性医療保険をベースに、妊娠を考えるタイミングで妊娠・出産保険を追加するという組み合わせ方もあります。
三大疾病一時金保険とはどう組み合わせればいいのか?
がん・心疾患・脳血管疾患にまとまった一時金で備えるには、三大疾病一時金保険との組み合わせも考えておきましょう。女性医療保険は入院日額での保障、三大疾病一時金保険はまとまった一時金という点が異なります。
入院日額か、まとまった一時金かで役割が違う
入院期間に応じた給付で備えたいなら女性医療保険、診断時にまとまった一時金で備えたいなら三大疾病一時金保険というように、役割の違いを理解しておきましょう。
両方をあわせて検討する方法もある
女性医療保険で日々の入院に備えつつ、三大疾病一時金保険で大きな出費にも備えるという組み合わせ方もあります。
加入前に確認しておきたいことは何か?
加入前には、女性疾病の上乗せ給付の内容と、保障される特定手術の範囲、保険料が無理なく続けられるかを確認しておきましょう。この確認を怠ると、想定していた手術が対象外だったり、保険料の負担が重くなったりしかねません。
女性疾病の上乗せ給付の内容を確認する
上乗せされる金額や対象となる疾病の範囲を確認しましょう。特定不妊治療や乳房再建まで対象になっているかもあわせて確認しておきます。
帝王切開などの出産時の入院が対象になっているかも大切な確認ポイントです。
保険料が無理なく続けられるか確認する
終身タイプの場合、長期間にわたって保険料を支払い続けることになります。無理なく続けられる金額かどうかを確認しておきましょう。
| 確認項目 | チェックのポイント |
|---|---|
| 女性疾病給付 | 上乗せ金額と対象範囲を確認したか |
| 特定手術給付 | 乳房再建・不妊治療も対象か確認したか |
| 保険料 | 長期間続けられる金額か確認したか |
加入することでどんな変化が期待できるのか?
女性医療保険に加入すると、女性特有の病で入院や手術が必要になったときに、一般的な医療保険よりも手厚い給付を受け取れる場合があります。急な出費への不安が和らぐこともあります。
単に金銭的な備えになるだけでなく、治療の選択肢を広げやすくなる点も利点です。
急な入院や手術への不安が和らぐ場合がある
女性疾病の上乗せ給付があることで、急な入院や手術への不安が和らぐ場合があります。この効果がどこまで自分に合うかは、正直入ってみないと分からない部分もありますが、検討する価値は十分にあります。
治療の選択肢を広げやすくなる場合がある
給付金があることで、自由診療を含めた治療の選択肢を広げやすくなる場合があります。
まとめ:フリーランスの女性医療保険比較
乳房再建まで手厚く備えたいなら、第一ネオ生命が選択肢になります。保険料をずっと変えたくないなら、メディケア生命が向いています。
特定不妊治療まで幅広く備えたい人は、はなさく生命も検討してみましょう。どれが最適かは自分が備えたい内容によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは女性疾病特約の内容を見比べるところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| 第一ネオ生命 | 乳房再建まで手厚く備えたい人 |
| メディケア生命 | 保険料をずっと変えたくない人 |
| はなさく生命 | 特定不妊治療まで幅広く備えたい人 |
いずれの商品も、保険料や条件は更新されることがあります。加入の前に、公式サイトで最新の内容をじっくり確認してみましょう。
自分が備えたい内容に合わせて、無理のない一歩を選んでいきましょう。まずは、女性疾病特約の給付内容を見比べることから始めるのがおすすめです。
まずは自分に合った商品を確認してみることから、無理せず気軽に始めてみてください。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険の内容や保険料は変更される場合があるため、最新情報は各公式サイトでご確認ください。