
フリーランスとして家族を養っていると、もしもの時に遺された家族の生活が気になることがあります。
生命保険(死亡保障)は、掛け捨て型の定期保険なら手頃な保険料で備えられます。
このページでは、フリーランス向け生命保険の比較ポイントと選び方を解説します。


なぜフリーランスに生命保険の検討が必要なのか?
まずは、フリーランスが生命保険を検討する意味を確認しましょう。
会社員と違い、遺族年金以外の保障が手薄になりがちな面があります。
扶養する家族がいる場合、備えの有無で家族の生活設計が変わってきます。
遺族年金だけでは生活費が不足する場合がある
国民年金の遺族基礎年金は、会社員の遺族厚生年金と比べて受給額が少なくなりがちです。
住宅ローンや教育費など、大きな支出が控えている場合は特に検討の余地があります。
掛け捨て型なら保険料を抑えて備えられる
貯蓄型と違い、掛け捨て型の定期保険は保険料を抑えながら大きな保障を準備できます。
必要な期間・金額だけをシンプルに選べる点も、検討しやすいポイントです。
3社の対応をひと目で比較すると?
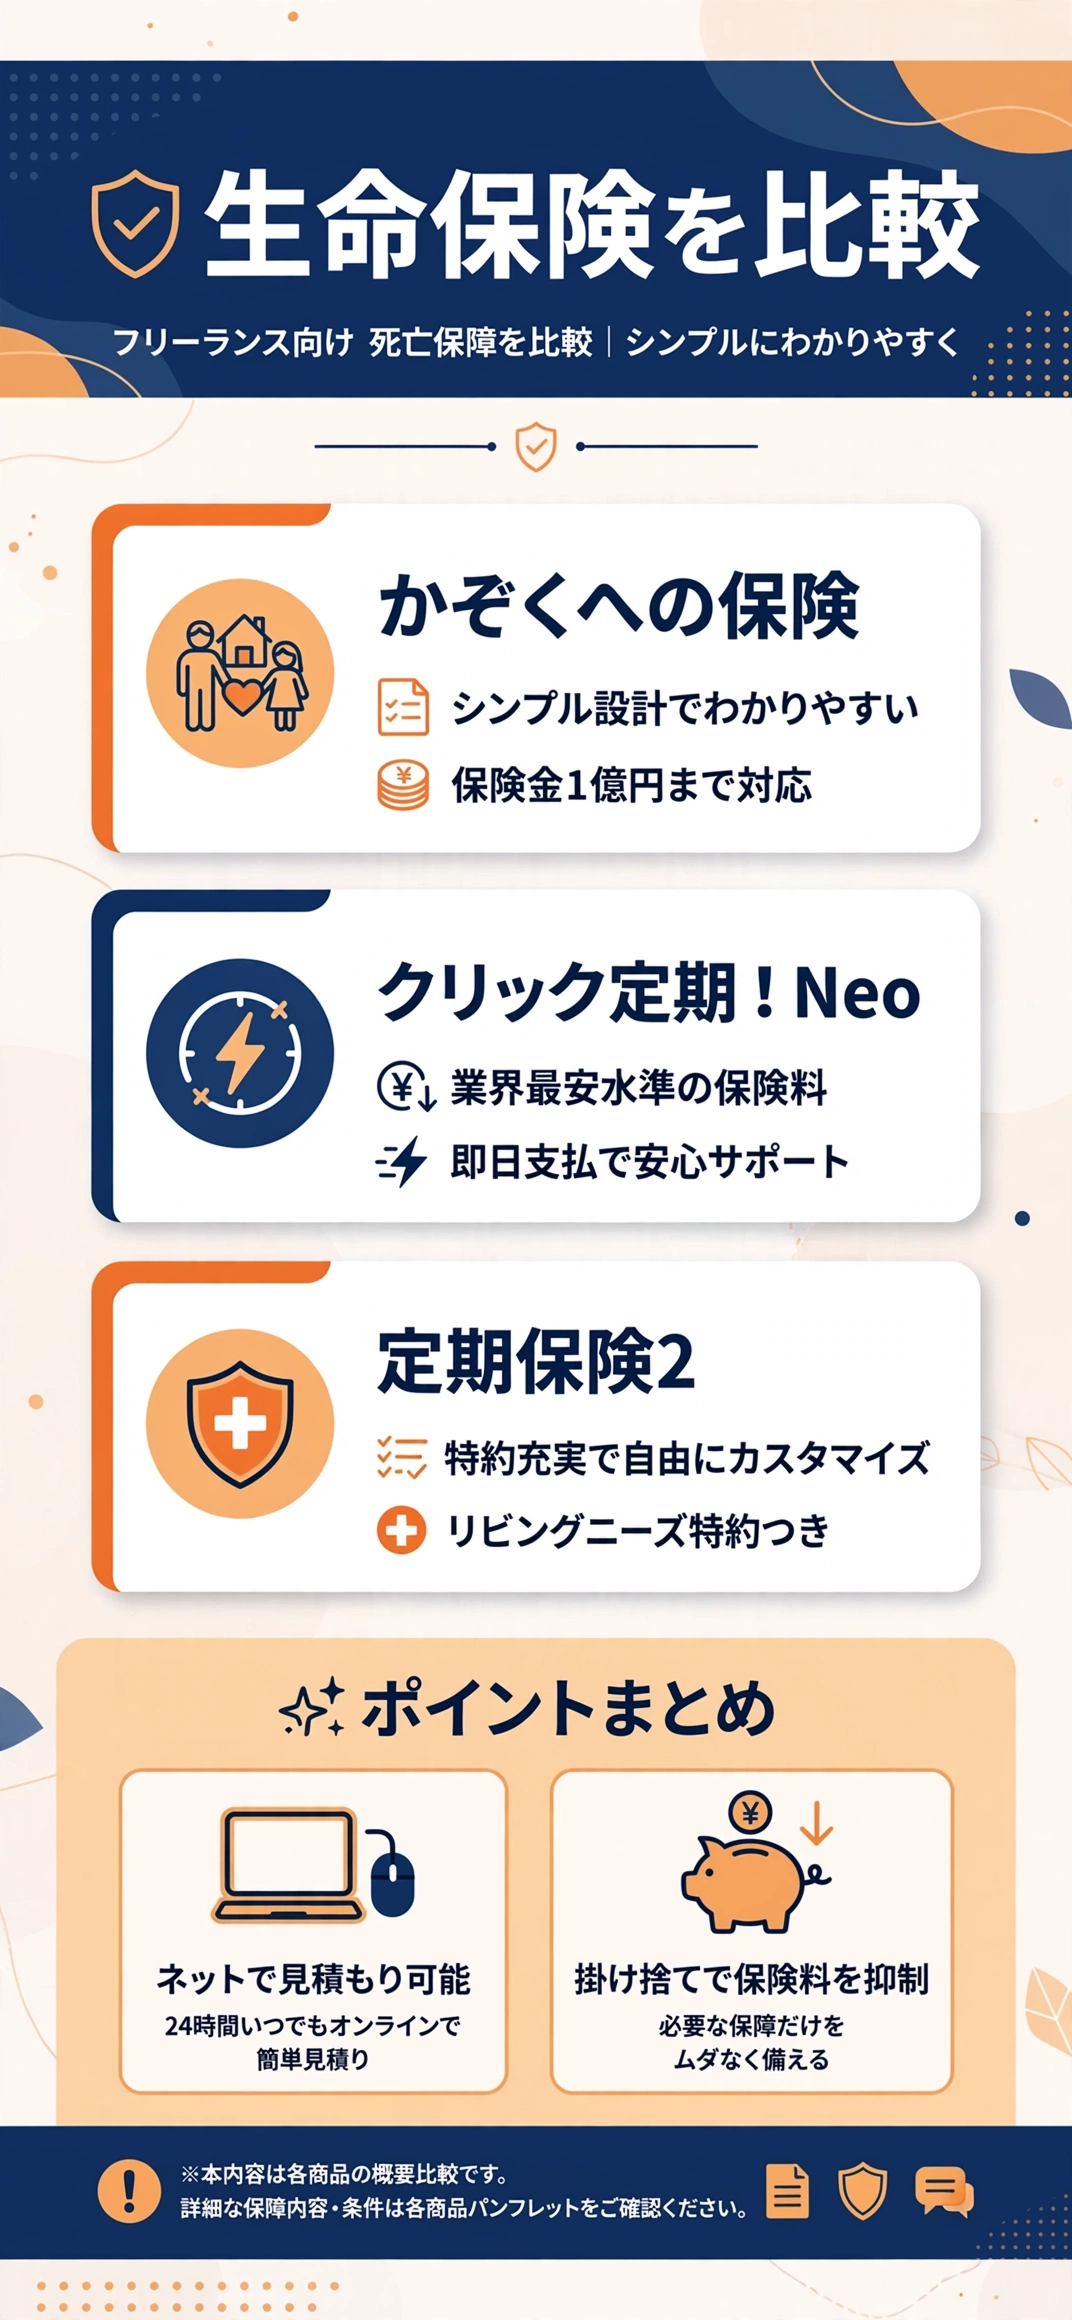
個別に見る前に、まずは3社の違いを一覧で確認しておきましょう。
気になる項目だけを拾い読みしても、大まかな違いがつかめるようにまとめています。
保険期間・保障額の設計に違いがある
保険期間の選び方、保険金額の上限がサービスごとに異なります。
表で見比べてから、気になる商品を詳しく確認する
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
| 項目 | かぞくへの保険 | クリック定期!Neo | 定期保険2 |
|---|---|---|---|
| 提供会社 | ライフネット生命 | SBI生命 | アクサダイレクト生命 |
| 保険金額上限 | 1億円 | 要確認 | 最高1.2億円(特約付加時) |
| 保険期間 | 10年〜90歳まで | 年満了・歳満了から選択 | 要確認 |
| 特徴 | 2年連続の受賞歴 | 業界最安水準・即日支払 | リビングニーズ特約あり |
30歳の場合、保険料はいくらになるのか?
30歳男性が保険金額1,000万円・保険期間10年で契約した場合、月額保険料の目安は「かぞくへの保険」が1,068円、「クリック定期!Neo」が990円、「定期保険2」が1,050円と、3社とも1,000円前後で大きな差はありません。
保険料は年齢・性別・保険期間によって変動するため、実際に申し込む前には各社の無料シミュレーションで自分の条件に当てはめて確認しましょう。
| 商品 | 30歳男性・1,000万円・10年の月額保険料目安 |
|---|---|
| かぞくへの保険 | 1,068円 |
| クリック定期!Neo | 990円 |
| 定期保険2 | 1,050円 |
かぞくへの保険にはどんな特徴があるのか?
ライフネット生命が提供する、シンプルな設計の定期死亡保険です。
保険金額と保険期間を選ぶだけの分かりやすい仕組みになっています。
「2026年 オリコン顧客満足度®調査」の生命保険ランキングで、総合第1位を2年連続で受賞しています。
この調査では「加入手続き」「商品内容」「保険料」「アフターフォロー」の4項目で評価されており、幅広い観点から支持されていることがうかがえます。

保険金額は500万円〜1億円まで自由に設計できる
100万円単位で保険金額を調整できるため、必要な保障額に細かく合わせられます。
51歳以上は300万円からの設計となる点は事前に確認しておきましょう。
保険期間をライフステージに合わせて選べる
10年・20年・30年・65歳まで・80歳まで・90歳までの中から選択できます。
子どもの独立時期など、家庭の予定に合わせた期間設定がしやすくなっています。
どんな原因の死亡でも同額の保障を受けられる
死亡の原因を問わず、契約した保険金額がそのまま支払われる設計です。
保障内容がシンプルなため、契約時の理解もしやすくなっています。
- 保険金額は500万円〜1億円まで自由に設計できる
- 保険期間をライフステージに合わせて選べる
クリック定期!Neoにはどんな特徴があるのか?
SBI生命が提供する、業界最安水準の保険料を掲げる定期保険です。
インターネット申込みで、最短5分程度で手続きが完了します。
「保険金支払即日サービス」により、請求日当日の支払いにも対応しています。
ネット申込みで本人確認書類が不要な場合がある
手続きの手間が少なく、忙しいフリーランスでも申し込みやすい設計です。
すきま時間を使って、契約まで完結できる手軽さが魅力です。
年満了と歳満了から保険期間を選べる
年満了は10〜30年まで5年刻みで自動更新可能、歳満了は超長期の保障に向いています。
自分のライフプランに合わせて、更新の有無を選択できます。
請求日当日に保険金が支払われる場合がある
万が一の際、家族がすぐに資金を必要とする場面での安心材料になります。
手続きのスピード感を重視する人には特に検討したい特徴です。
この「保険金支払即日サービス」は、営業日の午前11時までにFAXで請求書類が到着した場合に、1被保険者・1受取人につき500万円まで(1回限り)当日支払われる仕組みです(SBI生命公式で確認)。
午前11時を過ぎた場合や非営業日の到着は翌営業日の支払いになる点も押さえておきましょう。
定期保険2にはどんな特徴があるのか?
アクサダイレクト生命が提供する、割安な保険料を特徴とする定期保険です。
解約返戻金のない掛け捨て型のため、保険料を抑えた設計になっています。
特約を組み合わせることで、保障を手厚くすることも可能です。

災害割増特約で保障額を上乗せできる
特約を付加することで、最高1億2,000万円まで保障を広げられます。
不慮の事故など特定のケースへの備えを厚くしたい人に向いています。
リビング・ニーズ特約が付帯している
余命6カ月以内と判断された場合に、生前給付を受け取れる特約が付いています。
治療や身辺整理に使える資金として活用できる仕組みです。
収入保障保険とはどう違うのか?
所得保障保険(就業不能保険)は「働けなくなった時」の収入減に備える保険です。
生命保険(死亡保障)は「死亡した時」に家族に一時金・保険金が支払われる保険という違いがあります。
目的とする場面がそもそも異なる
就業不能保険は本人の収入減、生命保険は本人が亡くなった後の家族の生活を対象にしています。
両方を組み合わせて備える人も多い
働けないリスクと万が一のリスクは別物のため、両方を組み合わせて検討する人もいます。
必要な保障額はどう計算すればいいのか?
保障額は、家族の生活費や教育費から逆算して考えるのが基本です。
遺族の生活費・教育費から必要額を試算する
子どもの人数や年齢、住居費の状況などを踏まえて、必要な金額を見積もりましょう。
ライフネット生命が示す目安では、教育費に1,000万円以上、生活費に1,000万円以上、葬儀代などに500万円以上を想定するケースが多いとされています。
あくまで一般的な目安であり、実際の必要額は家族構成や住宅ローンの有無によって大きく変わります。
遺族年金・貯蓄額を差し引いて過不足を確認する
遺族年金や現在の貯蓄額を差し引いた金額が、実質的に不足する保障額の目安になります。
保険料を抑える工夫はあるのか?
限られた予算の中でも、工夫次第で無理のない保険料に調整できます。
保険期間・保険金額を必要最小限に設定する
子どもの独立時期など、保障が本当に必要な期間に絞って設定すると保険料を抑えられます。
特約は本当に必要なものだけに絞る
あれもこれもと特約を付けすぎず、自分の状況に合ったものだけを選びましょう。
収入保障保険タイプの死亡保障との違いは?
死亡保障には、一時金でまとまった額を受け取る定期保険のほかに、年金形式で毎月受け取るタイプもあります。
どちらが向いているかは、家計の使い方によって変わってきます。
一時金タイプはまとまった資金を自由に使える
教育費や住宅ローンの一括返済など、大きな支出にまとめて充てやすい特徴があります。
資金管理を自分で行いたい人に向いている形式です。
年金タイプは毎月の生活費として計画的に使える
月々決まった額が振り込まれるため、家計管理がしやすいという声もあります。
保険期間の経過とともに保障額が減っていく分、保険料を抑えやすい設計です。
スマホやネットだけで加入手続きは完結するのか?
忙しいフリーランスにとって、手続きの手軽さも見逃せないポイントです。
紹介した3社は、いずれもインターネット上で申し込みから契約まで進められます。
見積もり・シミュレーションは無料で試せる
各社の公式サイトで、保険金額や保険期間ごとの保険料を無料で試算できます。
複数のパターンを比較しながら、自分に合う設計を検討できます。
健康告知も画面上で入力して進められる
対面での面談が不要なケースが多く、すきま時間で手続きを進めやすくなっています。
不明点があれば、チャットや電話サポートを利用できる場合もあります。
| サービス | ネット完結 | 無料見積もり |
|---|---|---|
| かぞくへの保険 | ○ | ○ |
| クリック定期!Neo | ○ | ○ |
| 定期保険2 | ○ | ○ |
- 見積もり・シミュレーションは無料で試せる
- 健康告知も画面上で入力して進められる
健康状態によって加入できないこともあるのか?
生命保険の加入には、健康状態の告知が必要になります。
持病がある場合は加入条件が変わることがある
持病の内容によっては、保険料が割増になったり加入自体が難しい場合があります。
複数社を比較して自分に合う条件を探す
1社で難しくても、他社では条件が異なる場合があるため、比較する価値があります。
見直しのタイミングはいつがいいのか?
一度加入した後も、家族構成やライフステージの変化に合わせて見直す機会があります。
医療保険・がん保険など他の保障もあわせて、定期的に全体のバランスを見直すと安心です。
結婚・出産などの節目で保障内容を見直す
家族が増えるタイミングは、必要な保障額が変わりやすい節目です。
加入時のままにせず、都度見直すことで過不足のない備えを保てます。
子どもの独立時期には保障額を減らすことも検討する
教育費の負担が一段落したタイミングで、保険料の見直しを検討する人もいます。
保障を減らすことで、その分の保険料を他の備えに回すこともできます。
まとめ:フリーランスの生命保険比較
受賞歴のあるシンプルな設計を重視するなら、かぞくへの保険が向いています。
手続きのスピードや保険料の安さを重視するなら、クリック定期!Neoが選択肢になります。
3社ともネットで見積もりができるため、まずは気になる1つを確認してみましょう。
| 商品 | 向いている人 |
|---|---|
| かぞくへの保険 | シンプルな設計を重視する人 |
| クリック定期!Neo | 手続きの早さ・保険料の安さを重視する人 |
| 定期保険2 | 特約で保障を手厚くしたい人 |
特約で保障を手厚くしたい人は、定期保険2も検討してみましょう。
保険期間・保険金額・特約の内容を見ながら、家族に合った備えを選んでいきましょう。
比較する時間をかけることが、いざという時の安心につながります。
家族構成や保障の目的に合わせて、無理のない保険料で続けられる1つを選びましょう。
複数の商品をじっくり比較検討する時間も、長期的には十分に価値のある投資です。
まずは自分に合った備え・サービスを確認してみることから始めてみてください。
出典・参照元
- ライフネット生命「定期死亡保険 かぞくへの保険」公式サイト
- SBI生命公式サイト
- アクサダイレクト生命「定期保険2」公式サイト
- 価格.com保険「かぞくへの保険」保険料シミュレーション
- 価格.com保険「クリック定期!Neo」保険料シミュレーション
- SBI生命「保険金支払即日サービス」公式
- ライフネット生命「オリコン顧客満足度調査2年連続1位」プレスリリース
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。保険料・保障内容・引受基準は個別の事情や改定により異なるため、最新情報は必ず公式サイトにてご確認ください。








