会社員は、国民年金に加えて、厚生年金にも加入しますが、フリーランスは、国民年金のみに加入するのが基本です。老後の年金を、自分で上乗せしたい場合の選択肢の一つが、個人年金保険です。
個人年金保険は、年金の種類・加入できる年齢と保険料・税制の優遇の条件の3点で比べると、自分に合う商品を選びやすくなります。
このページでは、住友生命のたのしみワンダフル、日本生命のニッセイ みらいのカタチ 年金保険、明治安田生命の年金かけはしの3つを、各社の公式サイトの案内にもとづいて比較します。なお、特定の保険商品への加入を推奨するものではありません。加入を検討する場合は、各社の重要事項の説明をご確認ください。


なぜフリーランスに個人年金保険の比較が必要か?
まずは、個人年金保険を比べて選ぶ理由を確認しましょう。商品によって、年金の受け取り方や、加入できる年齢、保険料の最低額、税制の優遇を受ける条件が異なるためです。
年金の受け取り方が異なる
日本生命のニッセイ みらいのカタチ 年金保険は、契約時に5年、10年、15年の確定年金を選べ、年金の開始時に、10年保証期間付終身年金への変更もできると案内されています。明治安田生命の年金かけはしは、5年または10年の確定年金で、年金の代わりに一括で受け取ることもできると案内されています。
加入できる年齢と保険料が異なる
住友生命のたのしみワンダフルは、0歳から75歳と案内されています。日本生命は被保険者の加入年齢が7歳から65歳で、月々5,000円から加入できると案内されています。明治安田生命は、契約年齢が20歳から55歳と案内されています。
税制の優遇には条件がある
個人年金保険料控除を受けるには、個人年金保険料税制適格特約を付ける必要があり、保険料の払込期間が10年以上、年金の開始時の年齢が60歳以上などの条件があると案内されています。
- 年金の受け取り方を確認する
- 加入できる年齢と保険料を確認する
- 税制の優遇の条件を確認する
3つをひと目で比較すると?
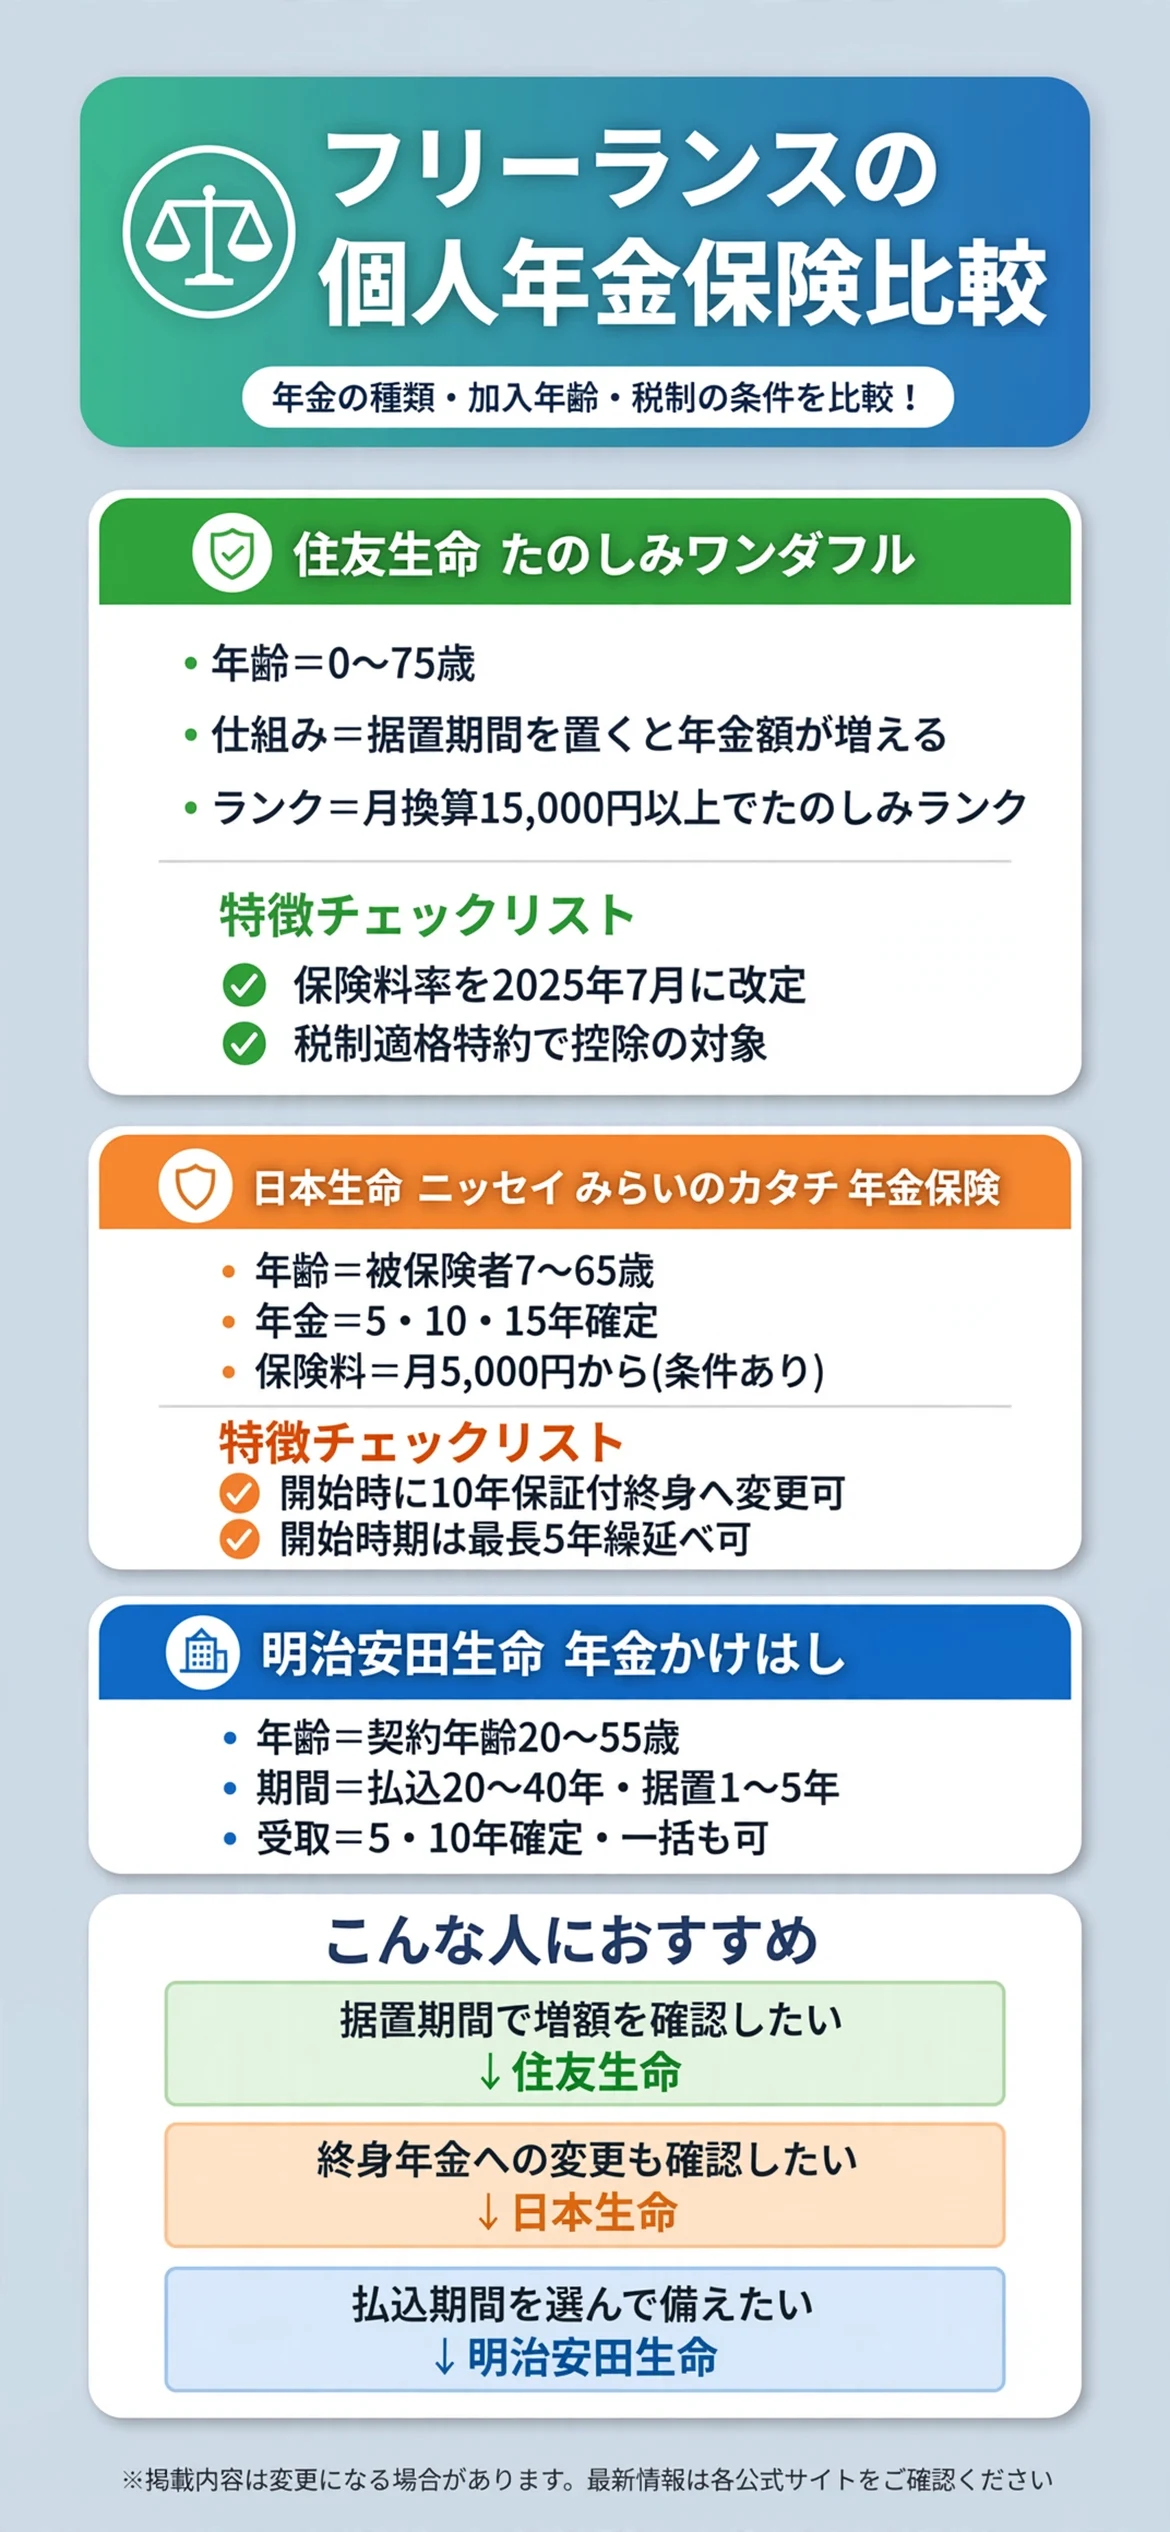
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。年金の種類と、加入できる年齢に違いがあります。
年金の設計に違いがある
住友生命のたのしみワンダフルは、保険料の払込が終わった後に、年金の開始までの期間を置く据置期間を設けることで、年金額を増やせる仕組みと案内されています。日本生命は、年金の開始時期や受取期間を変更でき、第1回の年金の支払基準日を、最長5年間、繰り延べられると案内されています。
保険料の条件に違いがある
住友生命は、月換算の保険料が15,000円以上になると、たのしみランクという仕組みが適用されると案内されています。日本生命は、月々5,000円から加入できますが、保険料払込期間30年以上、年金額12万円以上が条件と案内されています。
| 項目 | たのしみワンダフル | ニッセイ みらいのカタチ 年金保険 | 年金かけはし |
|---|---|---|---|
| 会社 | 住友生命 | 日本生命 | 明治安田生命 |
| 年齢 | 0〜75歳 | 7〜65歳 | 20〜55歳 |
| 年金の種類 | 据置期間で増額 | 5・10・15年確定、10年保証付終身に変更可 | 5・10年確定、一括も可 |
| 特徴 | 月15,000円以上でたのしみランク | 月5,000円から(条件あり) | 払込20〜40年、据置1〜5年 |
表で見比べてから、気になる商品を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
住友生命のたのしみワンダフルにはどんな特徴があるのか?
たのしみワンダフルは、住友生命の個人年金保険で、公的な年金に加えて、自分で老後の収入を準備するための商品と案内されています。公式の案内では、保険料の払込が終わった後に、受け取る年金の総額が、払い込んだ保険料の総額を上回ると案内されています。
保険料の払込が終わってから、年金を受け取り始めるまでの間に、据置期間を置くと、年金額を増やせると案内されています。月換算の保険料が15,000円以上になると、たのしみランクという割引の仕組みが適用されて、年金額を増やす率が高くなると案内されています。
例として、30歳の男性が、月15,000円を払い込んだ場合に、払い込む保険料の総額は540万円、10年確定年金で受け取る場合の総額は、約592万4千円と案内されています。この金額は、例示された条件の場合の目安で、実際の金額は、年齢や性別、払込期間、年金の開始年齢によって変わります。

据置期間で年金額を増やせる
据置期間を長くすると、年金の開始が遅くなる代わりに、年金額が増える仕組みと案内されています。年金を受け取りたい時期と、保険料の払込が終わる時期を、あわせて考える必要があります。
保険料の改定が行われている
住友生命は、平準払個人年金保険の保険料率を、2023年9月と2025年7月に改定したと案内されています。加入する時期によって、保険料や年金額が変わる可能性があるため、最新の内容を、公式サイトで確認しましょう。
日本生命のニッセイ みらいのカタチ 年金保険にはどんな特徴があるのか?
ニッセイ みらいのカタチ 年金保険は、将来必要な資金を、計画的に準備できる個人年金保険と案内されています。いつからいつまで、いくら受け取るかを、決められると案内されています。
契約時に選べるのは、5年、10年、15年の確定年金で、年金の開始時には、これらに加えて、10年保証期間付終身年金への変更もできると案内されています。スマートフォンから申し込む場合は、加入年齢が18歳から55歳に限られると案内されています。
年金の開始時期や受取期間は変更でき、第1回の年金支払基準日は、最長5年間繰り延べられると案内されています。個人年金保険料税制適格特約を付ければ、個人年金保険料控除の対象になり、保険料払込期間が10年以上、年金の開始時の被保険者の年齢が60歳以上、年金支払期間が10年以上などの要件があると案内されています。

終身年金へ変更できる
契約時は確定年金ですが、年金の開始時に、10年保証期間付終身年金へ変更できると案内されています。一生涯の年金を、希望する場合の選択肢になります。
月々5,000円からでも条件がある
月々5,000円から加入できますが、保険料払込期間が30年以上で、年金額が12万円以上という条件が案内されています。自分の年齢で、条件を満たせるかを確認しましょう。
明治安田生命の年金かけはしにはどんな特徴があるのか?
年金かけはしは、明治安田生命の個人年金保険で、老後の生活資金を準備できる商品と案内されています。公式サイトの案内では、契約年齢は20歳から55歳で、年金の開始年齢により異なります。保険料の払込期間は20年から40年、払込が終わってから年金が始まるまでの据置期間は、1年から5年を設定できると案内されています。
受け取り方法は、5年または10年の確定年金を選んで加入し、年金の代わりに、一括で受け取ることもできると案内されています。医師の診査や、健康状態の告知は、不要と案内されています。
公式サイトのシミュレーションでは、月の保険料が、1万円、1万2千円、1万5千円、2万円、3万円の中から選べる画面が確認できました。ただし、現在の新規契約の受付状況は、確認できなかったため、加入を検討する場合は、公式サイトや担当者で確認しましょう。

払込期間と据置期間を選べる
払込期間は20年から40年、据置期間は1年から5年と案内されています。年金を受け取りたい年齢から逆算して、選びましょう。
確定年金で受け取る
5年または10年の確定年金で、受け取る期間が決まっています。生涯の年金を希望する場合は、ほかの商品との違いを確認しましょう。
国民年金の上乗せ制度とはどう使い分ければいいのか?
フリーランスの国民年金の上乗せ制度比較の記事も参考になります。付加年金や国民年金基金は、国民年金に上乗せする公的な制度、個人年金保険は、民間の保険会社の商品と、仕組みが異なります。
公的な制度を先に確認する
付加年金や国民年金基金などの、公的な制度の内容を、先に確認しておくと、比較しやすくなります。
足りない分を民間の保険で備える
公的な制度で足りない部分を、個人年金保険で備える方法があります。
小規模企業共済・iDeCoとはどう組み合わせればいいのか?
フリーランスの小規模企業共済とiDeCo比較の記事も参考になります。小規模企業共済やiDeCoは、掛金が所得控除の対象になる制度、個人年金保険は、生命保険料控除のうち、個人年金保険料控除の対象になる商品です。
生命保険料控除の上限を確認する
国税庁の案内では、生命保険料控除は、新しい契約の場合、一般の生命保険料、介護医療保険料、個人年金保険料の3つの区分があり、合計の控除額が、年12万円を上限と案内されています。個人年金保険の控除だけで、所得を大きく減らせるわけではありません。
控除と運用の違いを確認する
iDeCoは、運用の成果によって、受け取る金額が変わる制度です。個人年金保険は、契約で決めた内容にもとづいて、年金を受け取る仕組みです。目的に応じて、組み合わせを考えましょう。
加入する前に確認しておきたいことは?
加入する前に、次の点を確認しておくと、途中で困ることを防ぎやすくなります。
途中で解約した場合の金額を確認する
個人年金保険は、長い期間、保険料を払い込む商品です。途中で解約すると、払い込んだ保険料より、少ない金額になることがあります。解約したときの金額の例を、公式の資料で確認しましょう。
無理のない保険料にする
フリーランスは、月の収入が変わりやすいため、収入が少ない月でも、払い続けられる金額に設定することが大切です。払い込みが難しくなったときの手続きも、確認しておきましょう。
将来の物価の変化を考える
受け取る年金の金額は、契約で決まる商品が多く、将来の物価が上がると、受け取る金額の価値が、相対的に下がる可能性があります。ほかの備えと組み合わせる方法も、検討しましょう。
ねんきん定期便で、将来の年金額を確認する
国民年金のみに加入している場合、受け取る年金の額は、保険料を納めた期間などによって決まります。ねんきん定期便や、ねんきんネットで、見込みの額を確認し、毎月の生活費との差を考えると、上乗せしたい金額の目安が見えてきます。
年金を受け取りたい時期を考える
年金を受け取り始める年齢が遅いほど、保険料を払い込む期間を長く取れる一方で、受け取りが始まるまでの期間が長くなります。働き続ける予定の年齢と、あわせて考えると、無理のない設計にしやすくなります。
付ける特約を確認する
商品によっては、特約を付けることで、契約の内容が変わる場合があります。特約を付けると、保険料も変わるため、必要な内容を絞って、確認しておきましょう。
税制の優遇の条件を確認する
個人年金保険料控除を受けるには、税制適格特約を付ける必要があります。払込期間や、年金の開始年齢などの条件を、公式の案内で確認しましょう。
販売状況や保険料は変わることがある
保険料の改定や、販売の状況の変更が行われることがあります。最新の内容は、各社の公式サイトで確認しましょう。
個人年金保険は、長い期間をかけて備える商品です。ほかの制度と比べながら、保険料を払い続けられるかどうかを、収入が少ない月も含めて、考えておくことが大切です。
また、保険会社の営業担当者や、窓口に相談する場合も、この記事で整理した、年金の種類、保険料、税制の条件を、先に自分で確認しておくと、話がスムーズに進みます。
まとめ:フリーランスの個人年金保険比較
据置期間で年金額を増やす仕組みや、保険料の条件に応じたランクの仕組みを確認したいなら、住友生命のたのしみワンダフルが選択肢になります。年金の開始時に、終身年金へ変更できる点や、月々5,000円からの加入条件を確認したいなら、日本生命のニッセイ みらいのカタチ 年金保険が候補になります。払込期間と据置期間を選べて、診査が不要な点を確認したいなら、明治安田生命の年金かけはしが向いています。
どれが最適かは、年齢、収入の状況、年金を受け取りたい時期によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは、ねんきん定期便で、将来の年金額を確認するところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| たのしみワンダフル | 据置期間や、保険料のランクの仕組みを確認したい人 |
| ニッセイ みらいのカタチ 年金保険 | 終身年金への変更や、月々の保険料の条件を確認したい人 |
| 年金かけはし | 払込期間と据置期間を選び、診査なしで検討したい人 |
いずれの商品も、保険料や条件は変わることがあります。加入する前に、公式サイトで最新の内容をじっくり確認してみましょう。
年金の種類や、加入できる年齢など、細かな違いも見比べておくと、加入してからのミスマッチを防ぎやすくなります。
老後が近づいてからあわてて調べるより、あらかじめ将来の年金額を確認して、落ち着いて検討しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合った備え方を選んでいきましょう。
まずは、ねんきん定期便で、将来の年金額を確認することから始めるのがおすすめです。
関連記事:フリーランスの国民年金保険料の納付方法比較|口座振替・クレジットカード・納付書、前納はどれが得?
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定の保険商品の加入を推奨するものではありません。保険料・条件・販売状況は変更される場合があるため、加入前に各社の公式サイトと重要事項の説明をご確認ください。