フリーランスは、報酬の未払い、契約内容をめぐる争い、SNSでの誹謗中傷など、法律のトラブルに、自分で対応する場面があります。会社員のように、勤め先の法務部門に頼ることができません。
弁護士保険は、トラブルが起きたときに、弁護士への相談や依頼にかかる費用を補償する保険です。補償の範囲・費用の補償の仕組み・付帯サービスの3点で比べると、自分に合う商品を選びやすくなります。
このページでは、ミカタ少額短期保険の個人事業のミカタ、エール少額短期保険の個人ビジネス+、アシロ少額短期保険のbonoboの3つを、各社の公式サイトの案内にもとづいて比較します。保険料は、プランや特約で変わるため、公式で確認できた範囲だけを載せています。なお、特定の保険商品への加入を推奨するものではありません。加入を検討する場合は、各社の重要事項の説明をご確認ください。


なぜフリーランスに弁護士保険の比較が必要か?
まずは、弁護士保険を比べて選ぶ理由を確認しましょう。商品によって、補償される事案の範囲、弁護士費用のうち保険で補償される割合、待機期間や、付帯サービスが異なるためです。
補償の仕組みが異なる
個人事業のミカタは、法律相談料保険金と、弁護士費用等保険金で補償すると案内されています。個人ビジネス+は、法律相談料保険金と、法務費用保険金で補償すると案内されています。bonoboは、法律相談料保険金と、弁護士費用保険金が基本と案内されています。
待機期間や対象外の期間が異なる
個人事業のミカタとbonoboは、責任開始日から3か月の待機期間があり、待機期間中に原因が発生した事案は、保険金の対象にならないと案内されています。ただし、不慮の事故による特定偶発事故には、待機期間が適用されないと案内されています。
付帯サービスが異なる
個人事業のミカタは、弁護士直通ダイヤルなどが案内されています。個人ビジネス+は、無料の弁護士相談や、契約書のチェックが案内されています。bonoboは、契約書のひな形や、法務チャットなど、トラブルの予防に使えるサービスが案内されています。
- 補償される範囲と仕組みを確認する
- 待機期間と対象外の事案を確認する
- 付帯サービスを確認する
3つをひと目で比較すると?
個別に見る前に、まずは3つの違いを一覧で確認しておきましょう。補償の限度額と、付帯サービスに違いがあります。
補償の限度額に違いがある
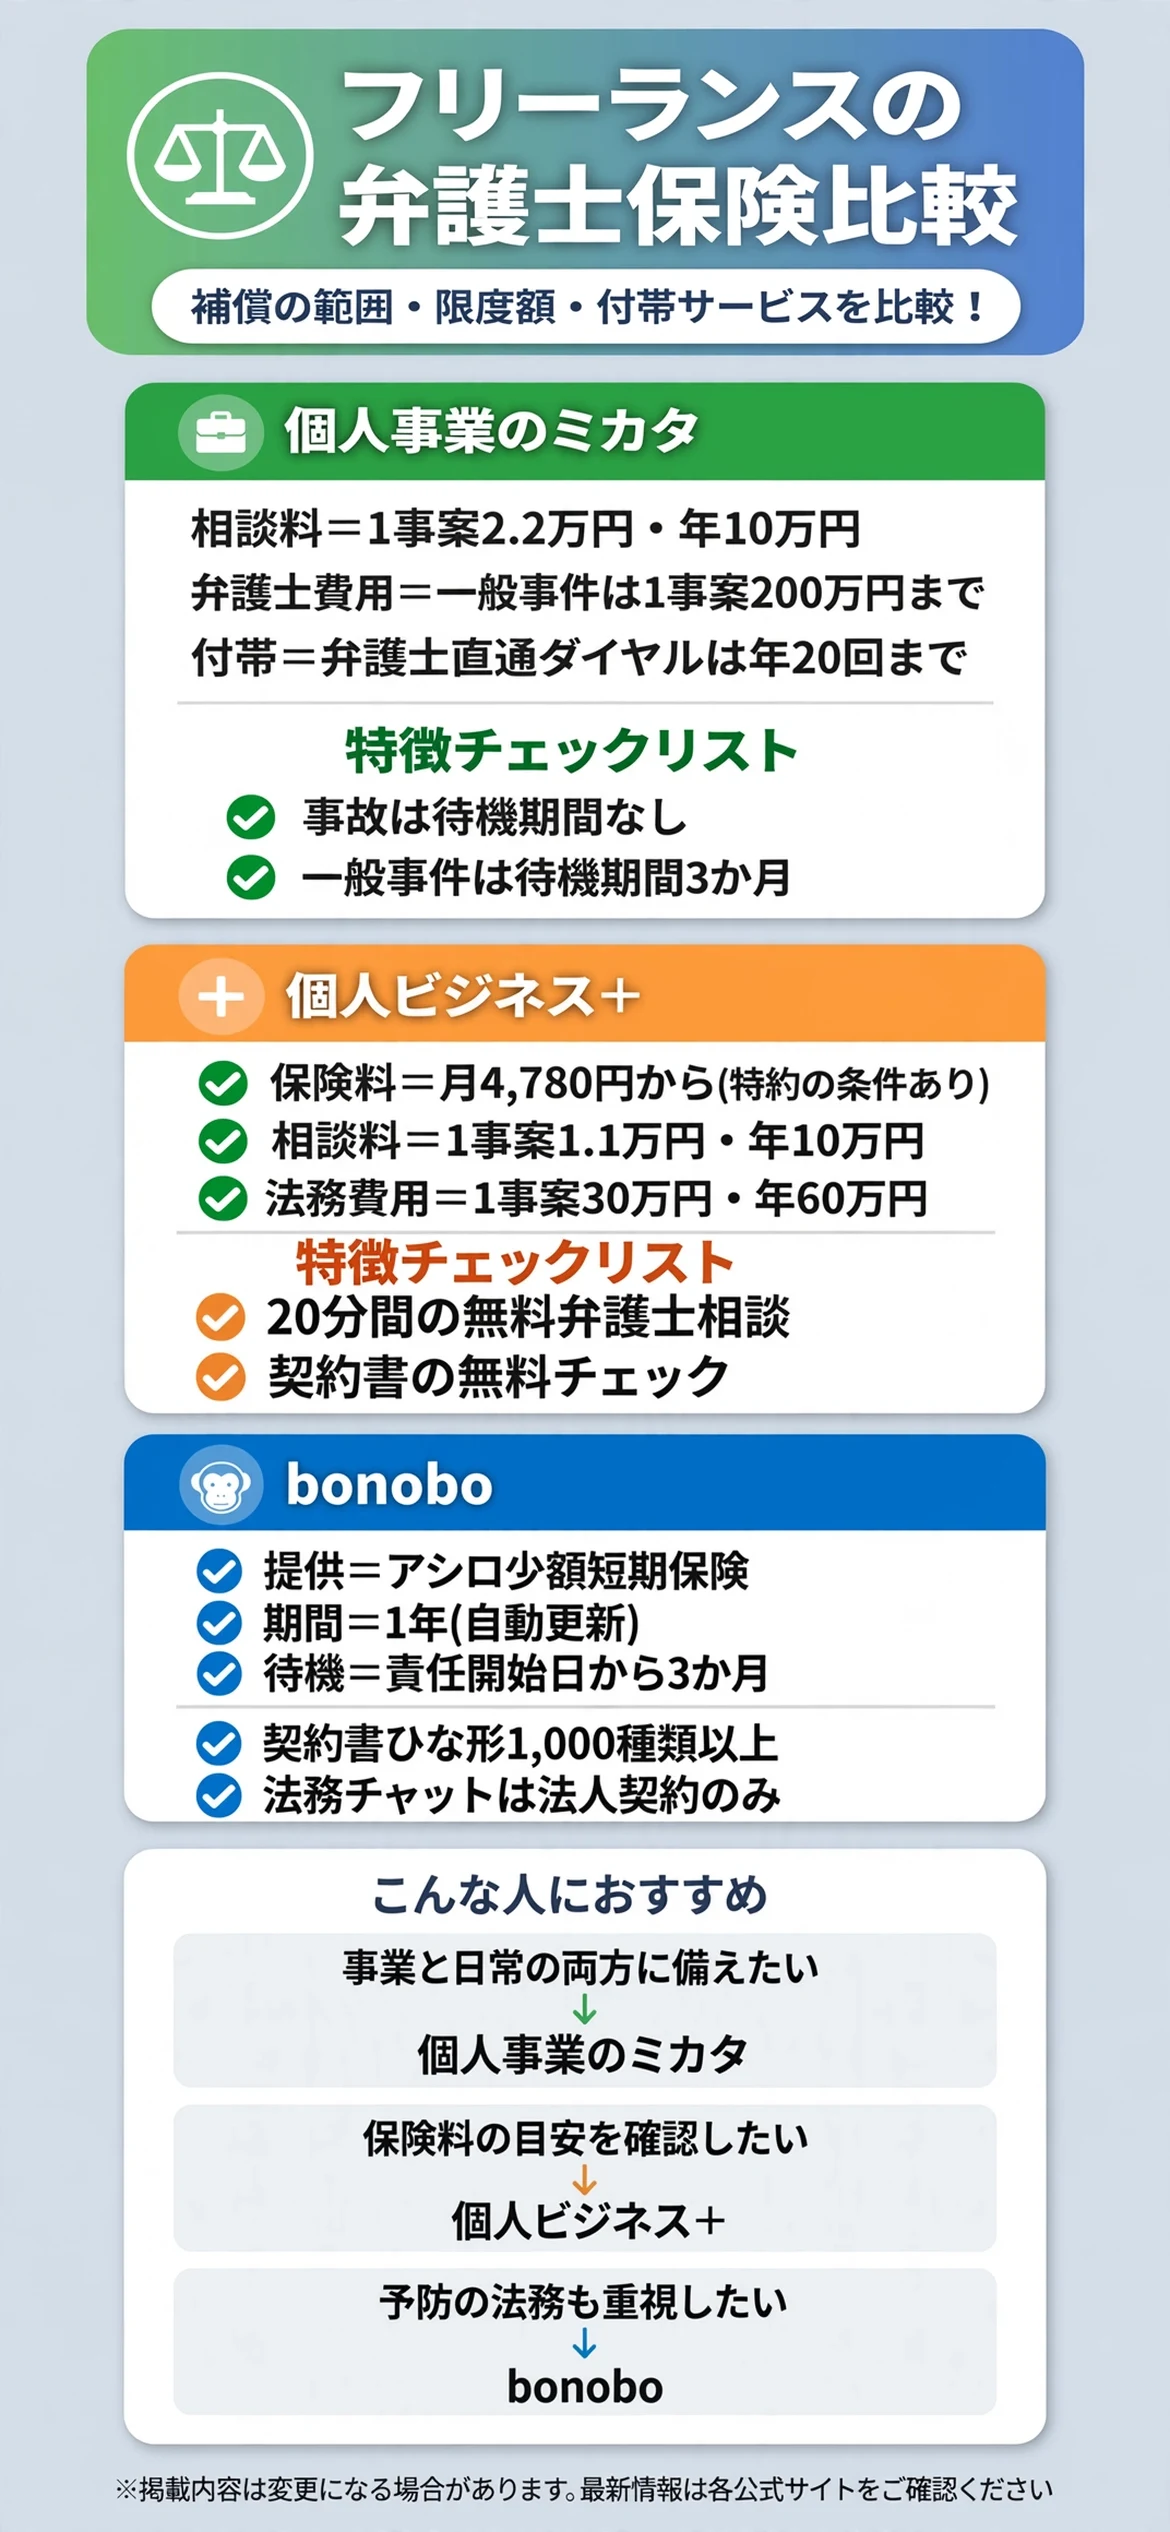
個人事業のミカタは、法律相談料保険金が1事案2.2万円、1年間で10万円までと案内されています。弁護士費用等保険金は、不慮の事故による特定偶発事故が1事案300万円まで、一般事件が1事案200万円までと案内されています。年間の支払限度額は500万円、通算の支払限度額は1,000万円と案内されています。
個人ビジネス+は、法律相談料保険金が1事案1.1万円、年間10万円までと案内されています。法務費用保険金は、1事案30万円、年間60万円までと案内されています。
保険料の例に違いがある
個人ビジネス+は、特約なしの場合で月5,700円、特定原因事故不担保特約を2つセットした場合で月4,780円と案内されています。個人事業のミカタは、保険料の体系が6種類あり、1日あたり約150円と案内されています。bonoboは、公式の保険料プランのページで確認する形です。
| 項目 | 個人事業のミカタ | 個人ビジネス+ | bonobo |
|---|---|---|---|
| 会社 | ミカタ少額短期保険 | エール少額短期保険 | アシロ少額短期保険 |
| 法律相談料 | 1事案2.2万円・年10万円 | 1事案1.1万円・年10万円 | 公式で確認 |
| 弁護士費用 | 一般事件1事案200万円まで | 1事案30万円・年60万円 | 公式で確認 |
| 特徴 | 弁護士直通ダイヤル | 契約書チェック・20分の無料相談 | 契約書ひな形・法務チャット |
表で見比べてから、気になる商品を詳しく確認しましょう。
気になる項目を先にチェックしてから、下記の各商品の詳細解説を読むと理解しやすくなります。
個人事業のミカタにはどんな特徴があるのか?
個人事業のミカタは、ミカタ少額短期保険の弁護士保険です。公式の案内では、事業上のトラブルだけでなく、プライベートのトラブルにも備えられ、被害者と加害者のどちらの立場でも補償の対象になると案内されています。
弁護士費用等保険金は、事故の種類によって、補償の仕組みが分かれています。不慮の事故が原因の特定偶発事故は、基準の弁護士費用の100%が補償され、待機期間は適用されないと案内されています。契約の争いなどの一般事件は、スタンダードのプランで、着手金が基準の80%、報酬金などが50%と案内されています。
付帯サービスとして、電話で初期の相談ができる弁護士直通ダイヤルが、1回15分まで、年間20回まで無料と案内されています。ほかに、弁護士紹介サービス、税務相談サービスも案内されています。保険を利用しても、保険料は変わらないと案内されています。

事業とプライベートの両方に備えられる
仕事とプライベートの境目があいまいになりやすい人は、両方をまとめて備えられる点を確認しましょう。
一般事件は補償の割合が決まっている
契約や報酬の争いなどの一般事件は、補償の割合が、着手金80%、報酬金50%などと案内されています。弁護士から請求される金額の、すべてが補償されるわけではありません。
個人ビジネス+にはどんな特徴があるのか?
個人ビジネス+は、エール少額短期保険の、個人事業主、フリーランス、自営業者、副業の人向けの弁護士保険です。公式の案内では、保険料は月4,780円からで、無料の法律文書のチェックサービスと、20分間の無料の弁護士相談が案内されています。
保険料は、特約なしの場合で月5,700円、年67,300円、特定原因事故不担保特約を2つセットした場合で月4,780円、年56,500円と案内されています。免責金額ゼロの特約だけを付けた場合は月6,920円、免責金額ゼロの特約と特定原因事故不担保特約の両方を付けた場合は月5,880円と案内されています。
保険金は、法律相談料保険金が、1事案1.1万円、年間10万円、法務費用保険金が、1事案30万円、年間60万円と案内されています。着手金と手数料のてん補割合は100%、報酬金と日当は0%と案内されています。特定原因事故不担保特約は、従業員とのトラブルや、土地や建物の賃貸のトラブルを、対象外にする特約と案内されています。

保険料の抑え方に選択肢がある
特定のトラブルを対象外にする特約を付けると、保険料が安くなると案内されています。対象外にしてよいトラブルかどうかを、自分の仕事で考えてから選びましょう。
報酬金や日当は補償されない点に注意する
報酬金と日当の基本のてん補割合は0%と案内されています。補償されるのは、主に着手金と手数料である点を、先に確認しておきましょう。
bonoboにはどんな特徴があるのか?
bonoboは、アシロ少額短期保険の事業型弁護士費用保険です。公式の案内では、法務サービスと弁護士費用保険が一体になったサービスと案内されています。トラブルの予防から、解決までを支える内容です。
法務サービスとして、弁護士が監修した1,000種類以上の契約書のひな形と、140種類以上の社内規程のひな形、反社チェック、AIによるリーガルチェック、法務チャット相談、弁護士案内サービスが案内されています。法務チャット相談は、法人契約のみのサービスで、個人事業主は利用できないと案内されています。
保険期間は1年の自動更新で、払込は月払か年払、クレジットカード払か口座振替払と案内されています。待機期間は責任開始日から3か月です。労働や勤務に関する事件は、法的請求を受けた場合が責任開始日から6か月、法的請求をする場合が1年間、保険金の対象にならないと案内されています。

予防の法務サービスが充実している
契約書のひな形や、AIリーガルチェックなど、トラブルが起きる前に使えるサービスが案内されています。契約の機会が多い人は、使えるサービスの範囲を確認しましょう。
対象外になる主な場合を確認する
行政機関を相手とする事件、破産や債務整理、金銭の貸し借りに関する事件、完全成功報酬の事件などは、保険金の対象外と案内されています。自分の想定するトラブルが対象かを、重要事項の説明で確認しましょう。
賠償責任保険とはどう使い分ければいいのか?
フリーランスの賠償責任保険(業務賠償保険)は必要?の記事も参考になります。賠償責任保険は、仕事で相手に損害を与えたときの賠償金に備える保険、弁護士保険は、トラブルの解決のために、弁護士へ相談や依頼をする費用に備える保険と、役割が異なります。
賠償金は賠償責任保険
納品物の不備などで、相手から損害賠償を請求された場合の賠償金は、賠償責任保険の対象になる場合があります。
弁護士費用は弁護士保険
相手との交渉や、裁判にかかる弁護士の費用は、弁護士保険で備える方法があります。両方を組み合わせて備える考え方もあります。
個人賠償責任保険とはどう違うのか?
フリーランスの個人賠償責任保険比較の記事も参考になります。個人賠償責任保険は、日常生活の中で他人にけがをさせたり、物を壊したりした場合の賠償金が中心です。仕事上のトラブルの弁護士費用は、対象にならない場合があります。
日常生活の賠償は個人賠償責任保険
自転車事故など、日常生活での賠償に備える保険です。
仕事上のトラブルは別の保険で備える
報酬の未払いや、契約の争いなどのトラブルは、弁護士保険の対象になる商品があります。
加入する前に確認しておきたいことは?
加入する前に、次の点を確認しておくと、トラブルが起きたときの行き違いを防ぎやすくなります。
想定するトラブルが対象かを確認する
報酬の未払い、契約の争い、誹謗中傷など、自分の仕事で起こりそうなトラブルが、補償の対象かを確認しましょう。対象外の事案が、商品ごとに定められています。
待機期間と、責任開始日を確認する
加入してすぐに起きたトラブルは、待機期間のため、補償されない場合があります。責任開始日が、いつになるかを確認しておきましょう。
弁護士に相談する前に、保険会社へ連絡が必要か確認する
個人事業のミカタは、弁護士に相談する前に、保険会社へ連絡する必要があると案内されています。保険の利用の手順を、先に確認しておきましょう。
保険金の限度額と補償の割合を確認する
1事案の限度額や、年間の限度額、着手金や報酬金の補償の割合は、商品ごとに異なります。想定される弁護士費用と比べて、足りるかを考えましょう。
更新のときの扱いを確認する
bonoboの保険期間は1年の自動更新と案内されています。個人事業のミカタは、特約の付加やプランの変更が、更新のときにできると案内されています。仕事の内容が変わったときに、見直せるかどうかも、確認しておきましょう。
使い方の手順を、先に把握しておく
トラブルが起きてから、保険の使い方を調べると、連絡の順番を間違えるおそれがあります。契約書の保管場所や、保険会社の連絡先を、あらかじめまとめておくと、落ち着いて対応できます。
保険料や条件は変わることがある
保険料や補償の内容は、改定されることがあります。最新の内容は、各社の公式サイトで確認しましょう。
まとめ:フリーランスの弁護士保険比較
事業とプライベートの両方に備え、弁護士直通ダイヤルも使いたいなら、個人事業のミカタが選択肢になります。保険料の目安が公式に示されていて、契約書のチェックと20分の無料相談も確認したいなら、個人ビジネス+が候補になります。契約書のひな形など、予防の法務サービスを重視したいなら、bonoboが向いています。
どれが最適かは、想定するトラブルや、契約の機会の多さ、予算によって分かれるところで、これが唯一の正解だと言い切るのは難しいところですが、まずは、自分の仕事で起こりそうなトラブルと、補償の範囲を照らし合わせるところから始めるのがおすすめです。
| 商品 | 向いている人 |
|---|---|
| 個人事業のミカタ | 事業とプライベートの両方に備え、直通ダイヤルも使いたい人 |
| 個人ビジネス+ | 保険料の目安と、契約書チェックや無料相談を確認したい人 |
| bonobo | 契約書のひな形など、予防の法務サービスも重視したい人 |
いずれの商品も、保険料や条件は変わることがあります。加入する前に、公式サイトで最新の内容をじっくり確認してみましょう。
補償の範囲や、待機期間など、細かな違いも見比べておくと、加入してからのミスマッチを防ぎやすくなります。
トラブルが起きてからあわてて調べるより、あらかじめ想定されるトラブルと、必要な備えを整理して、落ち着いて検討しておく方が、結果的に気持ちにも余裕が生まれるはずです。焦らず、自分に合った備え方を選んでいきましょう。
まずは、自分の仕事で起こりそうなトラブルを書き出すことから始めるのがおすすめです。
出典・参照元
※本ページに掲載している口コミ・実践談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の実践に基づく情報であり、すべての方に同じ効果や利益が生じることを保証するものではありません。本ページは特定の保険商品の加入を推奨するものではありません。補償内容・保険料・条件は変更される場合があるため、加入前に各社の公式サイトと重要事項の説明をご確認ください。